
W skrócie
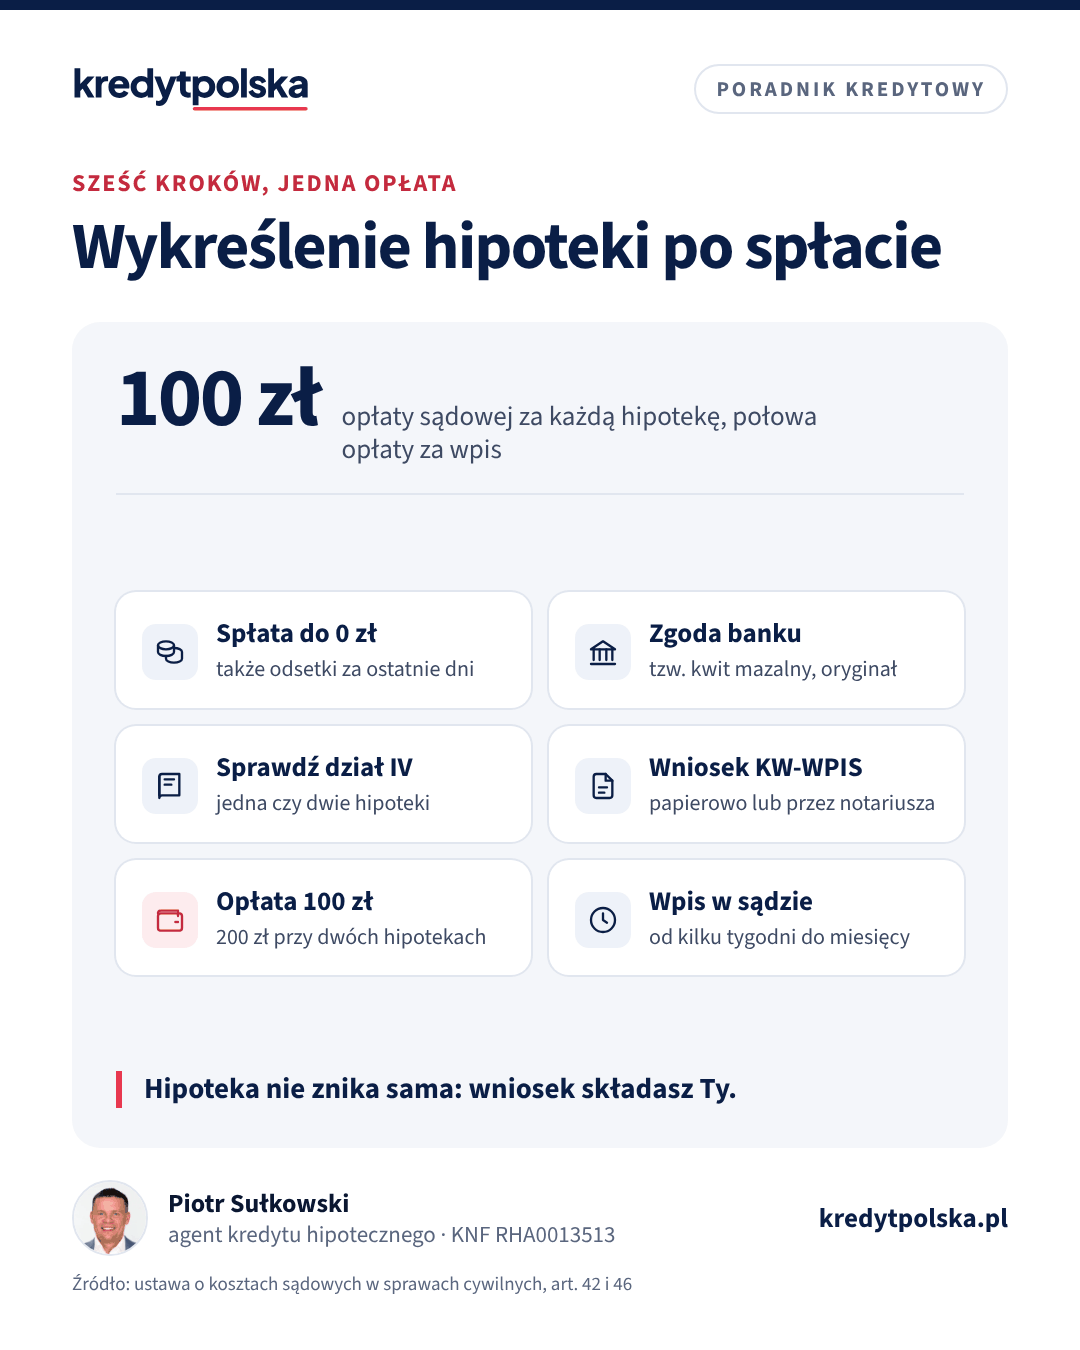
Po spłacie kredytu hipoteka nie znika z księgi wieczystej sama. Potrzebujesz od banku zaświadczenia o spłacie i zgody na wykreślenie hipoteki, a potem składasz w sądzie rejonowym wniosek na formularzu KW-WPIS z opłatą 100 zł za każdą hipotekę. Wniosek możesz złożyć sam na papierze albo przez notariusza, który wyśle go elektronicznie; sam wpis trwa od kilku tygodni do kilku miesięcy, zależnie od sądu.
Spłata ostatniej raty albo całości kredytu to dobry moment, ale formalnie nie koniec. Hipoteka banku zostaje w dziale IV księgi wieczystej, dopóki ktoś nie złoży wniosku o jej wykreślenie. Zanim to zrobisz, sprzedaż mieszkania, nowy kredyt pod zastaw tej nieruchomości albo darowizna będą wymagały dodatkowych dokumentów. Poniżej opisujemy, jak przejść przez wykreślenie krok po kroku, ile to kosztuje i co zrobić, gdy bank nie wydaje zgody.
Dlaczego hipoteka nie znika sama
Hipoteka ustanowiona przy kredycie to hipoteka umowna do określonej kwoty, czyli sumy hipoteki. Zabezpiecza kapitał, odsetki i koszty, dlatego bank zwykle ustala ją wyżej niż kwota kredytu: przy kredycie 400 000 zł suma hipoteki może wynieść np. 600 000 zł, zależnie od banku. Zgodnie z ustawą o księgach wieczystych i hipotece wygaśnięcie zabezpieczonej wierzytelności oznacza wygaśnięcie hipoteki, a wierzyciel ma obowiązek dokonać czynności potrzebnych do jej wykreślenia. Sąd nie wie jednak, że spłaciłeś kredyt. Wpis w księdze pozostaje, dopóki nie wpłynie wniosek z dokumentem od banku.
Starsze hipoteki, sprzed 2011 r., bywają podwójne: hipoteka zwykła na kwotę kredytu i hipoteka kaucyjna na odsetki i koszty. Wtedy w dziale IV widzisz dwa wpisy i potrzebujesz zgody na wykreślenie obu. Sprawdź to w księdze na stronie ekw.ms.gov.pl, zanim poprosisz bank o dokumenty. Jak czytać działy księgi, opisujemy w artykule księga wieczysta: co sprawdzić.
Krok 1: zaświadczenie i zgoda banku
Po zaksięgowaniu ostatniej wpłaty poproś bank o dwa dokumenty, często wydawane jako jeden:
- zaświadczenie o całkowitej spłacie kredytu, przydatne np. do zwrotu części składki ubezpieczenia albo przy kolejnym kredycie,
- zgodę na wykreślenie hipoteki, potocznie list albo kwit mazalny. Musi wskazywać numer księgi wieczystej i hipotekę lub hipoteki, które bank pozwala wykreślić, i być podpisana przez osoby uprawnione do reprezentowania banku.
Część banków wysyła zgodę sama po spłacie, inne na wniosek. Według taryf niektórych banków wydanie zgody jest bezpłatne, inne pobierają opłatę, więc sprawdź tabelę opłat swojego banku. Na dokument czeka się zwykle od kilku dni do kilku tygodni. Zanim go złożysz w sądzie, sprawdź, czy nazwa banku, numer księgi i opis hipoteki zgadzają się z działem IV. Jeśli bank zmienił nazwę albo połączył się z innym, zgodę wydaje jego następca prawny, a w dokumencie powinna być o tym informacja.
Krok 2: wniosek KW-WPIS
Wniosek składasz w sądzie rejonowym, w wydziale ksiąg wieczystych, który prowadzi księgę Twojej nieruchomości. Kod wydziału widać w numerze księgi, np. WR1K to Wrocław. Wniosek musi być na urzędowym formularzu KW-WPIS. Wypełniasz w nim:
- sąd i numer księgi wieczystej,
- siebie jako wnioskodawcę, a bank jako uczestnika postępowania,
- treść żądania: wykreślenie hipoteki z działu IV, najlepiej z numerem wpisu, który widać w księdze,
- listę załączników: oryginał zgody banku i dowód uiszczenia opłaty.
Na październik 2026 r. osoba prywatna składa wniosek wieczystoksięgowy na papierze: w biurze podawczym sądu albo listem poleconym. Elektronicznie składają je głównie notariusze i komornicy. Ministerstwo Sprawiedliwości przygotowuje zmianę, która pozwoli składać wnioski online wszystkim, ale według projektu większość zmian ma wejść w życie dopiero około przełomu 2027 i 2028 r. W systemie EKW możesz natomiast bezpłatnie sprawdzić, czy wniosek wpłynął: w dziale IV pojawi się wzmianka z numerem sprawy.
Krok 3: opłata sądowa
Według ustawy o kosztach sądowych w sprawach cywilnych od wniosku o wykreślenie pobiera się połowę opłaty należnej od wpisu tego prawa (art. 46 ust. 1). Wpis hipoteki kosztuje 200 zł (art. 42 ust. 1), więc wykreślenie jednej hipoteki to 100 zł. Przy dwóch hipotekach, zwykłej i kaucyjnej, zapłacisz zwykle 200 zł. Opłatę wpłacasz przelewem na rachunek sądu, wpisując w tytule numer księgi i rodzaj wniosku, a potwierdzenie dołączasz do wniosku. Brak opłaty albo niepełna kwota to najczęstszy powód wezwania do uzupełnienia braków, które wydłuża sprawę.
| Sytuacja | Opłata sądowa | Uwagi |
|---|---|---|
| Jedna hipoteka umowna | 100 zł | typowy kredyt po 2011 r. |
| Hipoteka zwykła i kaucyjna | 200 zł | starsze kredyty, dwa wpisy w dziale IV |
| Wniosek przez notariusza | 100 zł + taksa | taksa notarialna z VAT według kancelarii |
| Wykreślenie przy sprzedaży mieszkania | 100 zł | często w akcie, wniosek wysyła notariusz |
| Dla porównania: wpis nowej hipoteki | 200 zł | przy refinansowaniu albo nowym kredycie |
Sam czy przez notariusza
Samodzielne złożenie wniosku jest najtańsze i w większości przypadków proste: jeden formularz, jeden załącznik, jedna opłata. Notariusz przyda się, gdy nie chcesz sam wypełniać formularza, mieszkasz daleko od sądu albo wykreślenie łączy się z inną czynnością, np. sprzedażą mieszkania. Notariusz składa wniosek elektronicznie, ale do opłaty sądowej doliczy taksę za swoją czynność i VAT, więc zapytaj o kwotę przed wizytą. Niektóre banki przy spłacie oferują, że same złożą wniosek o wykreślenie. Zapytaj o to w swoim banku, bo to oszczędza czas.
Najczęstsze błędy we wniosku
- kopia zamiast oryginału zgody banku, gdy sąd wymaga oryginału albo urzędowo poświadczonego odpisu,
- brak opłaty albo opłata za jedną hipotekę, gdy w dziale IV są dwie,
- wniosek złożony w innym sądzie niż ten, który prowadzi księgę,
- żądanie wykreślenia sformułowane ogólnie, bez wskazania, której hipoteki dotyczy, gdy w dziale IV jest kilka wpisów,
- formularz wypełniony nieczytelnie albo nie w tych polach, co skutkuje wezwaniem do poprawek.
Sąd wzywa do uzupełnienia braków w wyznaczonym terminie, a gdy ich nie uzupełnisz, zwraca wniosek. Opłata nie przepada w całości, ale sprawa zaczyna się od nowa, więc lepiej poświęcić dodatkowe pół godziny na sprawdzenie formularza.
Ile trwa wykreślenie hipoteki
Czas składa się z dwóch części. Wydanie zgody przez bank to zwykle od kilku dni do kilku tygodni od spłaty. Rozpoznanie wniosku przez sąd zależy od obciążenia wydziału: w części sądów to kilka tygodni, w innych kilka miesięcy. Po wpisie sąd doręcza zawiadomienie, a w księdze w dziale IV hipoteka zostaje wykreślona, choć w treści zupełnej księgi zostaje ślad historyczny. Jeśli planujesz sprzedaż mieszkania, złóż wniosek od razu po spłacie. Wzmianka o wniosku w dziale IV i zgoda banku zwykle wystarczą kupującemu i jego bankowi, ale czysta księga upraszcza transakcję.
Gdy bank nie wydaje zgody
Najczęstszy powód to niespłacona drobna kwota: odsetki za ostatnie dni, opłata za zaświadczenie albo różnica przy spłacie przed terminem raty. Poproś bank o zaświadczenie, że zadłużenie wynosi 0 zł. Zdarza się też, że hipoteka zabezpiecza więcej niż jeden produkt, np. kredyt i limit w koncie. Wtedy bank wyda zgodę dopiero po spłacie wszystkich zabezpieczonych zobowiązań.
Jeśli kredyt jest spłacony w całości, a bank zwleka, postępuj w tej kolejności:
- Pisemny wniosek o wydanie zgody z powołaniem na spłatę i obowiązek wierzyciela wynikający z ustawy o księgach wieczystych i hipotece.
- Reklamacja: bank ma 30 dni na odpowiedź, w szczególnie skomplikowanych sprawach do 60 dni. Szczegóły w artykule reklamacja w banku i Rzecznik Finansowy.
- Rzecznik Finansowy: wniosek o interwencję albo postępowanie polubowne.
- Sąd: powództwo o uzgodnienie treści księgi wieczystej z rzeczywistym stanem prawnym (art. 10 ustawy o księgach wieczystych i hipotece). Prawomocny wyrok zastępuje zgodę banku. To ostateczność, w której warto skorzystać z pomocy prawnika.
Po wykreśleniu: co jeszcze załatwić
- Ubezpieczenie: zakończ cesję polisy mieszkania na bank, a jeśli płaciłeś składkę jednorazowo za ubezpieczenie na życie albo od utraty pracy, zapytaj o zwrot niewykorzystanej części.
- Rachunek do spłaty: jeśli był potrzebny tylko do kredytu, możesz go zamknąć.
- BIK: spłacony kredyt zostaje w historii jako zamknięty i terminowy, co pomaga przy kolejnym wniosku.
Jeżeli spłacasz kredyt wcześniej, bo zmieniasz bank, wykreślenie starej hipoteki jest częścią refinansowania, a jeśli sprzedajesz mieszkanie, część ceny spłaca kredyt, co opisujemy w artykule sprzedaż mieszkania z kredytem. Zasady wcześniejszej spłaty i ewentualnej rekompensaty znajdziesz w tekście o nadpłacie kredytu.
Najczęstsze pytania
Ile kosztuje wykreślenie hipoteki z księgi wieczystej?
Opłata sądowa wynosi 100 zł za każdą hipotekę, czyli połowę opłaty za jej wpis. Bank może pobrać opłatę za zgodę według swojej taryfy, a notariusz doliczy taksę z VAT.
Czy hipoteka wygasa sama po spłacie kredytu?
Prawnie hipoteka wygasa razem z wierzytelnością, ale wpis w księdze zostaje, dopóki nie złożysz wniosku o wykreślenie ze zgodą banku. Do sprzedaży lub nowego kredytu potrzebna jest czysta księga albo zgoda banku.
Czy wniosek o wykreślenie hipoteki można złożyć przez internet?
Na październik 2026 r. osoba prywatna składa wniosek KW-WPIS na papierze, osobiście albo pocztą. Elektronicznie może go wysłać notariusz. Zmiana dla wszystkich jest planowana około 2027–2028 r.
Jak długo trwa wykreślenie hipoteki?
Zgoda banku przychodzi zwykle w kilka dni do kilku tygodni od spłaty, a sąd rozpoznaje wniosek od kilku tygodni do kilku miesięcy, zależnie od obciążenia wydziału.
Co zrobić, gdy bank nie chce wydać zgody na wykreślenie hipoteki?
Sprawdź, czy dług wynosi 0 zł, potem złóż pisemny wniosek i reklamację. Gdy to nie pomoże, zwróć się do Rzecznika Finansowego, a w ostateczności wnieś do sądu powództwo o uzgodnienie treści księgi.
Źródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych, tekst jedn. Dz.U. 2025 poz. 1228 (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, tekst jedn. Dz.U. 2026 poz. 823 (ISAP)
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.