
W skrócie
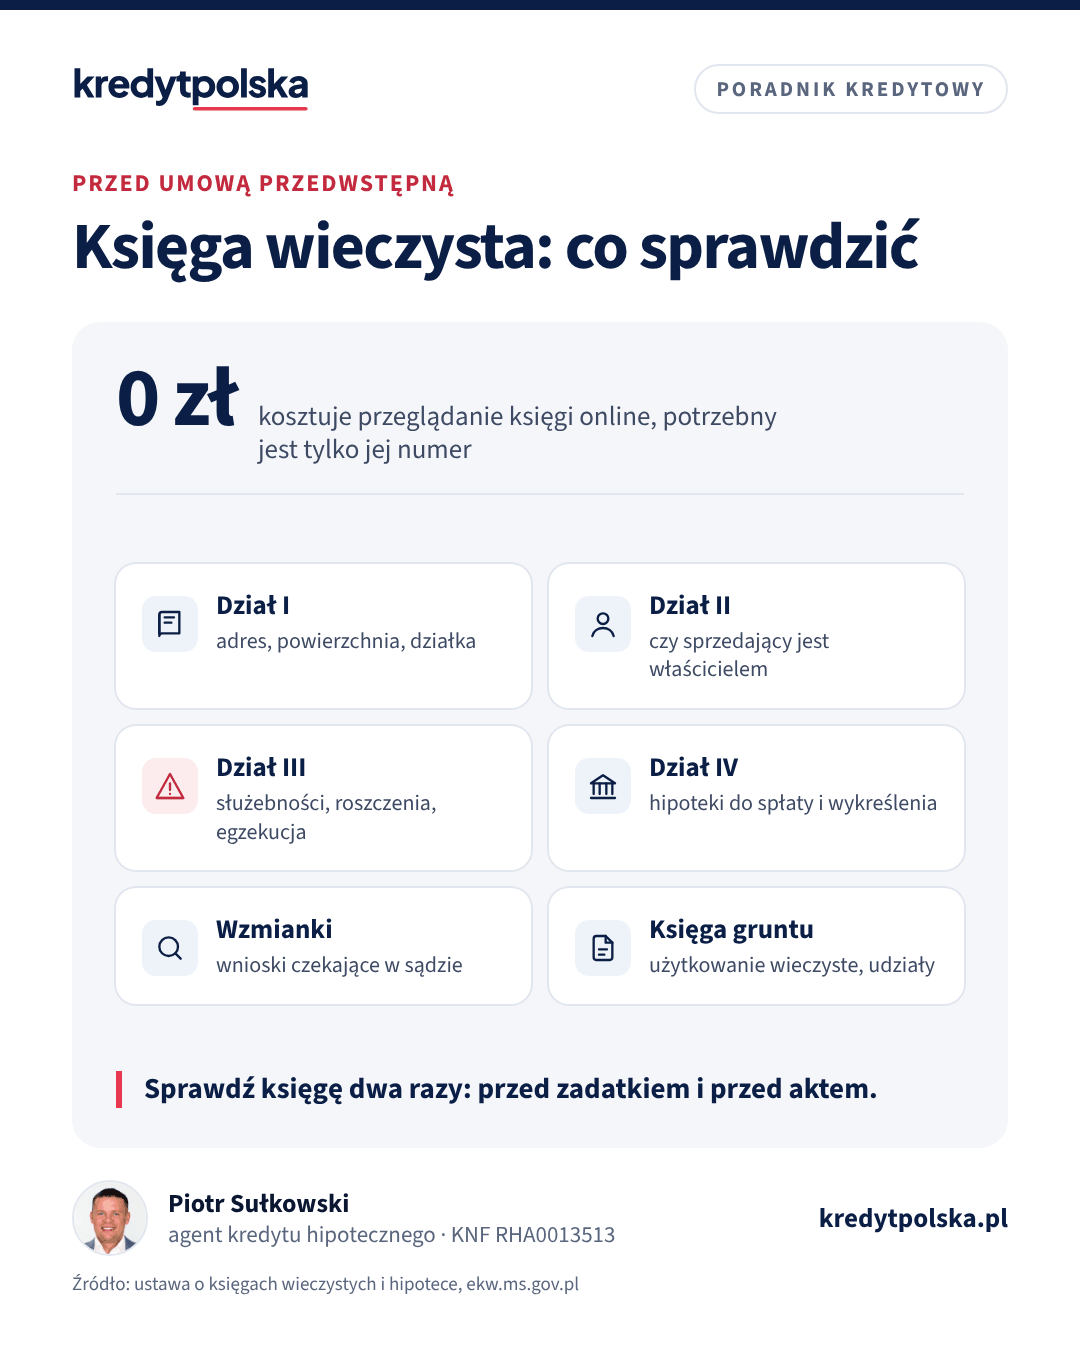
Księgę wieczystą przejrzysz bezpłatnie na stronie ekw.ms.gov.pl, jeśli znasz jej numer. Przed zakupem sprawdź wszystkie 4 działy: opis nieruchomości (I), właściciela (II), służebności, roszczenia i egzekucję (III) oraz hipoteki (IV), a także wzmianki o wnioskach, które jeszcze nie zostały rozpatrzone. Wzmianka, egzekucja komornicza albo dożywocie w dziale III to sygnał, żeby zatrzymać transakcję do czasu wyjaśnienia.
Księga wieczysta to publiczny rejestr, który mówi, kto jest właścicielem nieruchomości i jakie prawa innych osób na niej ciążą. Kupując mieszkanie na kredyt, sprawdzasz ją Ty, notariusz i bank. Warto zrobić to samemu jak najwcześniej, jeszcze przed wpłatą zadatku, bo część problemów wymaga tygodni, a nawet miesięcy na wyjaśnienie. Poniżej wyjaśniamy, jak czytać księgę, na które wpisy uważać i czego w niej nie znajdziesz.
Jak sprawdzić księgę wieczystą online
Wszystkie księgi są prowadzone elektronicznie w systemie Ministerstwa Sprawiedliwości na stronie ekw.ms.gov.pl. Przeglądanie treści jest bezpłatne i nie wymaga logowania. Potrzebujesz tylko numeru księgi, który składa się z trzech części, np. WR1K/00012345/6: kodu wydziału sądu, numeru księgi i cyfry kontrolnej. Numer poda sprzedający, znajdziesz go też w akcie notarialnym zakupu albo w ogłoszeniu. Księgi nie da się wyszukać po adresie.
W systemie możesz przeglądać treść aktualną albo treść zupełną z historią wpisów. Historia pokazuje, jak często mieszkanie zmieniało właścicieli i jakie hipoteki zostały już wykreślone. Jeśli potrzebujesz dokumentu urzędowego, np. dla banku, pobierzesz go za opłatą:
| Dokument | Online, samodzielny wydruk | W sądzie albo pocztą |
|---|---|---|
| Przeglądanie treści | 0 zł | nie dotyczy |
| Odpis zwykły (stan aktualny) | 20 zł | 30 zł |
| Odpis zupełny (z historią) | 50 zł | 60 zł |
| Wyciąg z 1 działu | 5 zł | 15 zł |
Banki coraz częściej same pobierają dane z księgi po numerze, więc odpisu zwykle nie trzeba dostarczać. Zapytaj o to w swoim banku.
Cztery działy księgi i co w nich sprawdzić
Dział I: oznaczenie nieruchomości
Dział I-O opisuje nieruchomość: położenie, numer działki, a przy lokalu piętro, liczbę izb i powierzchnię użytkową, a także pomieszczenia przynależne, np. piwnicę lub komórkę. Porównaj te dane z ogłoszeniem i umową. Różnica w powierzchni albo brak piwnicy, którą sprzedający obiecał, to temat do wyjaśnienia przed podpisem. Dział I-Sp pokazuje prawa związane z własnością, np. udział w nieruchomości wspólnej albo służebność gruntową na sąsiedniej działce.
Dział II: własność
Tu sprawdzasz, czy sprzedający jest właścicielem albo użytkownikiem wieczystym, w jakiej części i na jakiej podstawie nabył prawo. Jeśli właścicieli jest kilku, wszyscy muszą podpisać akt albo udzielić pełnomocnictwa. Uważaj na mieszkanie po spadku, gdy w księdze wciąż figuruje zmarły właściciel: spadkobiercy muszą najpierw stwierdzić nabycie spadku. Przy małżonkach ze wspólnością majątkową do sprzedaży potrzebna jest zgoda drugiego małżonka.
Dział III: prawa, roszczenia i ograniczenia
Najważniejszy dział przy ocenie ryzyka. Znajdziesz tu ograniczone prawa rzeczowe poza hipoteką, roszczenia i ograniczenia w rozporządzaniu. Na co uważać:
- Służebność osobista mieszkania albo dożywocie: ktoś ma prawo mieszkać w lokalu do końca życia, także po sprzedaży. Bank zwykle nie przyjmie takiej nieruchomości jako zabezpieczenia.
- Wszczęcie egzekucji, zajęcie przez komornika: poważny sygnał ostrzegawczy. Do transakcji można dojść tylko z udziałem wierzyciela i komornika, a to zadanie dla prawnika.
- Roszczenie o przeniesienie własności: ktoś inny może mieć notarialną umowę przedwstępną z tym samym sprzedającym.
- Prawo pierwokupu: np. gminy albo współwłaściciela. Umowa sprzedaży jest wtedy warunkowa, co wydłuża transakcję.
- Ostrzeżenie o niezgodności treści księgi z rzeczywistym stanem prawnym: zwykle oznacza toczący się spór o własność.
- Służebność gruntowa lub przesyłu, np. przejazd albo linia energetyczna. Przy mieszkaniu w bloku zwykle nie przeszkadza, przy domu i działce sprawdź jej przebieg.
Dział IV: hipoteki
Tu wpisane są hipoteki: kto jest wierzycielem i do jakiej kwoty. Hipoteka banku sprzedającego to normalna sytuacja: zostanie spłacona z ceny i wykreślona, co opisujemy w artykule sprzedaż mieszkania z kredytem. Ostrożnie z hipoteką przymusową, np. urzędu skarbowego albo ZUS, i z hipotekami na rzecz osób prywatnych. Trzeba je spłacić i wykreślić, a sprzedający musi wcześniej pokazać, jak to zrobi.
Wzmianki: wnioski, które czekają w sądzie
Wzmianka oznacza, że do sądu wpłynął wniosek o wpis, który nie został jeszcze rozpatrzony. Widać ją w odpowiednim dziale jako numer sprawy, np. Dz.Kw./1234/26. Może to być wpis nowej hipoteki, zmiana właściciela albo zajęcie. Dopóki nie wiesz, czego dotyczy, nie wpłacaj zadatku. Wzmianka wyłącza też ochronę z rękojmi wiary publicznej ksiąg wieczystych, o której niżej.
Rękojmia wiary publicznej: co Cię chroni
Zgodnie z art. 5 ustawy o księgach wieczystych i hipotece, gdy treść księgi różni się od rzeczywistego stanu prawnego, rozstrzyga ona na korzyść osoby, która w dobrej wierze kupiła prawo od właściciela wpisanego do księgi. Rękojmia nie działa jednak m.in. przy nabyciu nieodpłatnym, w złej wierze, czyli gdy wiedziałeś o niezgodności lub mogłeś się o niej łatwo dowiedzieć, ani przeciwko wzmiance o wniosku i ostrzeżeniu wpisanym do księgi. Zasada jawności oznacza z kolei, że nie możesz się powołać na nieznajomość wpisów. Dlatego księgę trzeba przeczytać w całości.
Przykładowe wpisy i co z nimi zrobić
| Wpis | Dział | Ocena | Co zrobić |
|---|---|---|---|
| Hipoteka banku sprzedającego | IV | normalne | zaświadczenie o saldzie i spłata z ceny |
| Udział w nieruchomości wspólnej | I-Sp | normalne | sprawdź księgę gruntu |
| Służebność przesyłu na rzecz zakładu energetycznego | III | zwykle bez znaczenia w bloku | przy domu sprawdź przebieg linii |
| Roszczenie z umowy przedwstępnej innej osoby | III | ryzyko | wykreślenie przed zadatkiem |
| Hipoteka przymusowa urzędu skarbowego | IV | ryzyko | spłata i zgoda na wykreślenie przed aktem |
| Dożywocie albo służebność mieszkania | III | poważne ryzyko | wykreślenie przed aktem, inaczej rezygnacja |
| Wszczęcie egzekucji przez komornika | III | poważne ryzyko | nie wpłacaj zadatku bez porady prawnika |
Przy domu i działce dochodzą trzy rzeczy: zgodność numeru i powierzchni działki z ewidencją gruntów, dostęp do drogi publicznej, bezpośrednio albo przez służebność drogową wpisaną w dziale III lub I-Sp, oraz przebieg służebności przesyłu, jeśli przez działkę idą media. Szerzej piszemy o tym w artykule kredyt na działkę.
Czego w księdze nie znajdziesz
- zaległości w opłatach na rzecz wspólnoty lub spółdzielni i za media,
- osób zameldowanych i najemców, chyba że najem ujawniono w dziale III,
- długów sprzedającego niezabezpieczonych hipoteką,
- stanu technicznego, samowoli budowlanych i przeznaczenia terenu w planie miejscowym,
- spadkobierców, jeśli spadku nie ujawniono.
Te informacje dają zaświadczenia ze wspólnoty lub spółdzielni, oświadczenia sprzedającego w akcie i dokumenty z urzędu. Pełną listę dokumentów od sprzedającego podajemy w artykule kredyt na mieszkanie z rynku wtórnego.
Mieszkanie bez księgi wieczystej
Spółdzielcze własnościowe prawo do lokalu może mieć księgę wieczystą, ale nie musi. Bez księgi stan prawny potwierdza zaświadczenie ze spółdzielni. Takie mieszkanie można kupić na kredyt, ale banki zwykle wymagają założenia księgi, żeby wpisać hipotekę. Notariusz może złożyć wniosek o jej założenie przy akcie sprzedaży. Opłata sądowa za założenie księgi wynosi 100 zł, a sprawa wydłuża czas do wpisu hipoteki. Uzgodnij to z bankiem przed złożeniem wniosku kredytowego. Spółdzielcze lokatorskie prawo do lokalu nie podlega sprzedaży i nie może być zabezpieczeniem kredytu.
Przy mieszkaniu od dewelopera księga dla lokalu powstaje dopiero przy przeniesieniu własności. Wcześniej sprawdzasz księgę gruntu, na którym powstaje budynek: kto jest właścicielem, czy jest hipoteka banku finansującego inwestycję i czy ten bank zgodził się na wyodrębnienie lokalu bez obciążeń. Więcej w artykule kredyt na mieszkanie od dewelopera.
Kiedy sprawdzać księgę
- Przed umową przedwstępną i zadatkiem: pełny przegląd czterech działów, historii i księgi gruntu, jeśli lokal ma udział w gruncie w użytkowaniu wieczystym.
- Przy wniosku kredytowym: bank sam sprawdzi księgę i może zażądać wykreślenia wpisów, które uzna za przeszkodę.
- Dzień albo dwa przed aktem: sprawdź, czy nie pojawiła się nowa wzmianka. Notariusz zrobi to w dniu aktu.
- Po akcie: po kilku tygodniach albo miesiącach sprawdź, czy wpisano Ciebie jako właściciela i hipotekę banku. Wpis hipoteki kończy podwyższoną marżę albo ubezpieczenie pomostowe.
Zapisy w umowie przedwstępnej, które chronią Cię przed wpisami w księdze, opisujemy w artykule umowa przedwstępna: zadatek czy zaliczka.
Najczęstsze pytania
Jak sprawdzić księgę wieczystą za darmo?
Na stronie ekw.ms.gov.pl wpisz numer księgi: kod wydziału, numer i cyfrę kontrolną. Przeglądanie treści jest bezpłatne, płaci się tylko za odpis urzędowy.
Czy można sprawdzić księgę wieczystą po adresie?
Nie. System Elektronicznych Ksiąg Wieczystych wyszukuje księgi tylko po numerze. Numer poda sprzedający albo znajdziesz go w akcie notarialnym.
Co oznacza wzmianka w księdze wieczystej?
Że do sądu wpłynął wniosek o wpis, który nie został jeszcze rozpatrzony, np. o nową hipotekę albo zmianę właściciela. Przed wpłatą zadatku trzeba wyjaśnić, czego dotyczy.
Co jest w dziale III księgi wieczystej?
Ograniczone prawa rzeczowe poza hipoteką, np. służebności i dożywocie, a także roszczenia, prawo pierwokupu, ostrzeżenia i wpisy o egzekucji komorniczej.
Ile kosztuje odpis z księgi wieczystej?
Pobrany online i wydrukowany samodzielnie: odpis zwykły 20 zł, odpis zupełny 50 zł. W sądzie albo pocztą odpowiednio 30 zł i 60 zł.
Czy mieszkanie bez księgi wieczystej można kupić na kredyt?
Spółdzielcze własnościowe prawo do lokalu bez księgi można kupić na kredyt, ale banki zwykle wymagają założenia księgi, żeby wpisać hipotekę. Notariusz może złożyć wniosek przy akcie.
Źródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
- Ustawa z 15 grudnia 2000 r. o spółdzielniach mieszkaniowych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.