
W skrócie
Kredyt hipoteczny 500 000 zł na 30 lat przy oprocentowaniu 6,5% to rata równa około 3 160 zł albo pierwsza rata malejąca około 4 097 zł. Raty malejące dają około 149 tys. zł mniej odsetek, ale przez pierwsze 10,5 roku są wyższe od równych i wymagają wyższego dochodu. Na raty równe jedna osoba bez innych zobowiązań potrzebuje orientacyjnie około 8 050 zł netto.
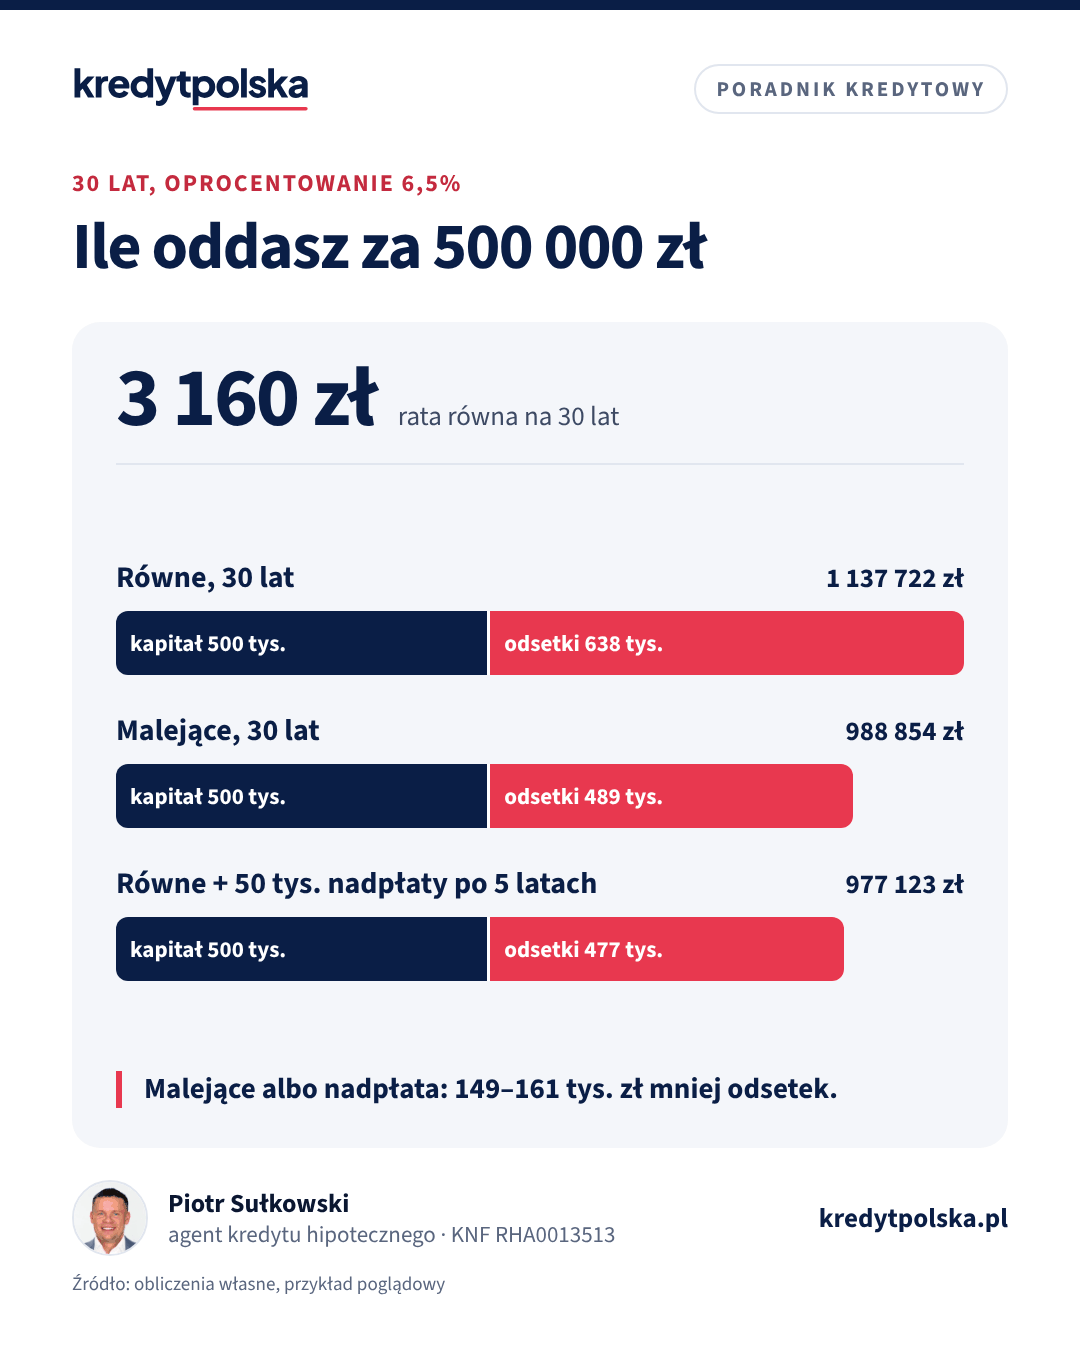
Za 500 000 zł kredytu z wkładem własnym kupisz w największych miastach mieszkanie dwu-, czasem trzypokojowe. Przy tej kwocie wybór między ratą równą a malejącą przestaje być detalem: różnica w odsetkach sięga 150 tys. zł, a w pierwszej racie prawie tysiąca złotych. Dlatego w tym artykule pokazujemy oba rodzaje rat osobno, a potem ich wpływ na zdolność, nadpłaty i metraż w dużych miastach. Wszystkie liczby są przykładami policzonymi według wzorów bankowych.
Rata równa kredytu 500 tys. zł
Oprocentowanie przyjmujemy na trzech poziomach. 5,5% to zmienna oferta z niską marżą (WIBOR 3M około 3,85–3,89% albo POLSTR 1M około 3,54% plus marża), 6,5% to górne widełki stałej stopy na 5 lat albo zmienna z wyższą marżą, a 7,5% to scenariusz po wzroście stóp o 1 pkt proc.
| Okres | 5,5% | 6,5% | 7,5% |
|---|---|---|---|
| 20 lat | 3 439 zł | 3 728 zł | 4 028 zł |
| 25 lat | 3 070 zł | 3 376 zł | 3 695 zł |
| 30 lat | 2 839 zł | 3 160 zł | 3 496 zł |
| 35 lat | 2 685 zł | 3 021 zł | 3 371 zł |
W racie równej przez pierwsze lata płacisz głównie odsetki. Przy 6,5% na 30 lat z pierwszej raty 3 160 zł aż 2 708 zł to odsetki, a tylko około 452 zł spłaca kapitał.
Rata malejąca kredytu 500 tys. zł
W racie malejącej część kapitałowa jest stała, a odsetki maleją razem z saldem. Pierwsza rata jest najwyższa:
| Okres | Pierwsza rata, 5,5% | Pierwsza rata, 6,5% | Pierwsza rata, 7,5% |
|---|---|---|---|
| 20 lat | 4 375 zł | 4 792 zł | 5 208 zł |
| 25 lat | 3 958 zł | 4 375 zł | 4 792 zł |
| 30 lat | 3 681 zł | 4 097 zł | 4 514 zł |
| 35 lat | 3 482 zł | 3 899 zł | 4 315 zł |
Przy 6,5% na 30 lat rata malejąca spada z 4 097 zł do 1 396 zł w ostatnim miesiącu. Niższa od równej staje się dopiero w 126. miesiącu, czyli po około 10,5 roku. Przez pierwsze 5 lat zapłacisz w niej około 232 500 zł, o około 42 900 zł więcej niż w ratach równych.
Ile kosztuje każdy wariant
| Wariant, 6,5% | Odsetki | Razem do oddania |
|---|---|---|
| Raty równe, 30 lat | 637 722 zł | 1 137 722 zł |
| Raty malejące, 30 lat | 488 854 zł | 988 854 zł |
| Raty równe, 25 lat | 512 811 zł | 1 012 811 zł |
| Raty malejące, 25 lat | 407 604 zł | 907 604 zł |
Raty malejące oszczędzają około 148 900 zł odsetek na 30 lat i około 105 200 zł na 25 lat. Przy 5,5% na 30 lat odsetki w ratach równych to około 522 000 zł, a przy 7,5% około 758 600 zł. Ogólne zasady wyboru opisujemy w artykule raty równe czy malejące.
Malejące wymagają wyższej zdolności
Bank sprawdza zdolność przy oprocentowaniu wyższym o bufor co najmniej 2,5 pkt proc., a przy ratach malejących bierze pod uwagę pierwszą, najwyższą ratę. Przy ofercie 6,5% bank liczy więc 9%:
- rata równa przy 9% na 30 lat to 4 023 zł, co przy limicie DSTI 50% oznacza około 8 050 zł dochodu netto, a przy 40% około 10 060 zł,
- pierwsza rata malejąca przy 9% to 5 139 zł, co oznacza około 10 280 zł netto przy 50% i około 12 850 zł przy 40%.
Różnica to ponad 2 200 zł miesięcznego dochodu. Dlatego przy 500 000 zł raty malejące wybierają zwykle osoby z dużym zapasem zdolności. Pozostali biorą raty równe i nadpłacają, co daje podobny efekt. Dochód potrzebny przy innych wariantach, dla jednej osoby bez innych rat, w ratach równych:
| Wariant | Rata do zdolności | DSTI 50% | DSTI 40% |
|---|---|---|---|
| 5,5% na 30 lat (bank liczy 8%) | 3 669 zł | ok. 7 340 zł | ok. 9 170 zł |
| 6,5% na 25 lat (bank liczy 9%) | 4 196 zł | ok. 8 390 zł | ok. 10 490 zł |
| 6,5% na 35 lat (bank liczy 9%) | 3 920 zł | ok. 7 840 zł | ok. 9 800 zł |
To prosty model. Bank odlicza też koszty utrzymania wszystkich osób w gospodarstwie i inne raty, więc rodzina potrzebuje więcej. Swój wariant sprawdzisz w kalkulatorze zdolności kredytowej.
Trzecia droga: raty równe i jednorazowa nadpłata
Przykład: kredyt 500 000 zł na 30 lat przy 6,5%, a po 5 latach nadpłacasz jednorazowo 50 000 zł, na przykład z premii albo spadku. Saldo spada wtedy z około 468 100 zł do 418 100 zł. Masz dwie możliwości:
- krótszy okres przy tej samej racie: spłata skraca się o około 67 miesięcy, a odsetki maleją o około 160 600 zł,
- niższa rata przy tym samym okresie: rata spada o około 338 zł, do 2 823 zł, a odsetki maleją o około 51 300 zł.
Łącznie oddasz wtedy bankowi około 977 100 zł, mniej niż w ratach malejących (988 900 zł), a przez pierwsze 5 lat płacisz niższą ratę równą. Skrócenie okresu daje więcej, ale niższa rata poprawia bezpieczeństwo budżetu. W okresie stałej stopy bank może pobrać rekompensatę według umowy, przy zmiennej tylko w pierwszych 36 miesiącach i najwyżej 3% nadpłaty. Własny scenariusz policzysz w kalkulatorze nadpłaty kredytu, a zasady opisuje artykuł nadpłata kredytu hipotecznego.
Ile metrów w dużym mieście
Kredyt 500 000 zł z wkładem 10% odpowiada mieszkaniu za około 555 600 zł (wkład około 55 600 zł), a z wkładem 20% mieszkaniu za 625 000 zł (wkład 125 000 zł). Średnie ceny transakcyjne z II kwartału 2026 r. według danych NBP:
| Miasto | Rynek pierwotny, za m² | Metraż, wkład 10% / 20% | Rynek wtórny, za m² | Metraż, wkład 10% / 20% |
|---|---|---|---|---|
| Warszawa | 16 783 zł | 33 / 37 m² | 16 723 zł | 33 / 37 m² |
| Kraków | 15 923 zł | 35 / 39 m² | 14 792 zł | 38 / 42 m² |
| Gdańsk | 14 491 zł | 38 / 43 m² | 14 035 zł | 40 / 45 m² |
| Wrocław | 14 312 zł | 39 / 44 m² | 12 590 zł | 44 / 50 m² |
| Poznań | 12 766 zł | 44 / 49 m² | 10 891 zł | 51 / 57 m² |
W Warszawie 500 000 zł kredytu to średnio 33–37 m², w Poznaniu na rynku wtórnym nawet 51–57 m². Ceny z rynku pierwotnego zawierają VAT, ale mieszkanie od dewelopera często wymaga wykończenia, a na rynku wtórnym płacisz 2% PCC. Różnice opisujemy w artykułach kredyt na mieszkanie od dewelopera i kredyt na mieszkanie z rynku wtórnego.
Wpływ 1 pkt proc. na ratę
Wzrost oprocentowania z 6,5% do 7,5% podnosi ratę równą na 30 lat o 336 zł, do 3 496 zł, a pierwszą ratę malejącą o 417 zł, do 4 514 zł. Łączne odsetki w ratach równych rosną o około 120 900 zł. Przy ratach malejących ryzyko jest nieco mniejsze w czasie, bo saldo spada szybciej, więc każda późniejsza podwyżka dotyczy mniejszego długu. Swoją ratę przy różnych stopach sprawdzisz w kalkulatorze raty.
Najczęstsze pytania
Jaka jest rata kredytu 500 tys. zł na 30 lat?
Przy oprocentowaniu 6,5% rata równa wynosi około 3 160 zł, przy 5,5% około 2 839 zł, a przy 7,5% około 3 496 zł.
Ile wynosi pierwsza rata malejąca przy kredycie 500 tys. zł?
Na 30 lat około 3 681 zł przy 5,5%, 4 097 zł przy 6,5% i 4 514 zł przy 7,5%. Rata maleje co miesiąc, przy 6,5% do około 1 396 zł na końcu.
Kiedy rata malejąca jest niższa od równej?
Przy 500 000 zł na 30 lat i 6,5% dopiero od 126. miesiąca, czyli po około 10,5 roku. Wcześniej jest wyższa, łącznie o około 42 900 zł w pierwszych 5 latach.
Ile trzeba zarabiać na kredyt 500 tys. zł?
Jedna osoba bez innych rat potrzebuje orientacyjnie około 8 050 zł netto przy ratach równych i limicie DSTI 50%, przy ratach malejących około 10 280 zł. Przykład zakłada 6,5% na 30 lat i bufor 2,5 pkt proc.
Ile odsetek zapłacę od kredytu 500 tys. zł na 25 lat?
Przy 6,5% około 512 800 zł w ratach równych i około 407 600 zł w malejących.
Ile metrów kupię w Warszawie z kredytem 500 tys. zł?
Przy średnich cenach z NBP za II kwartał 2026 r. i wkładzie 10–20% to około 33–37 m², zarówno na rynku pierwotnym, jak i wtórnym.
Źródła
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- OnGeo: ceny mieszkań w II kw. 2026 r. według bazy cen NBP (tabela 1)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.