
W skrócie
Kredyt hipoteczny 600 000 zł na 30 lat to w październiku 2026 r. rata około 3 407 zł przy zmiennym oprocentowaniu 5,5% i około 3 675 zł przy stałym 6,2% na 5 lat. Stała stopa kosztuje w tym przykładzie około 268 zł miesięcznie więcej, ale chroni przed wzrostem stóp, a w części banków daje wyższą zdolność, bo bank nie dolicza do niej pełnego bufora 2,5 pkt proc.
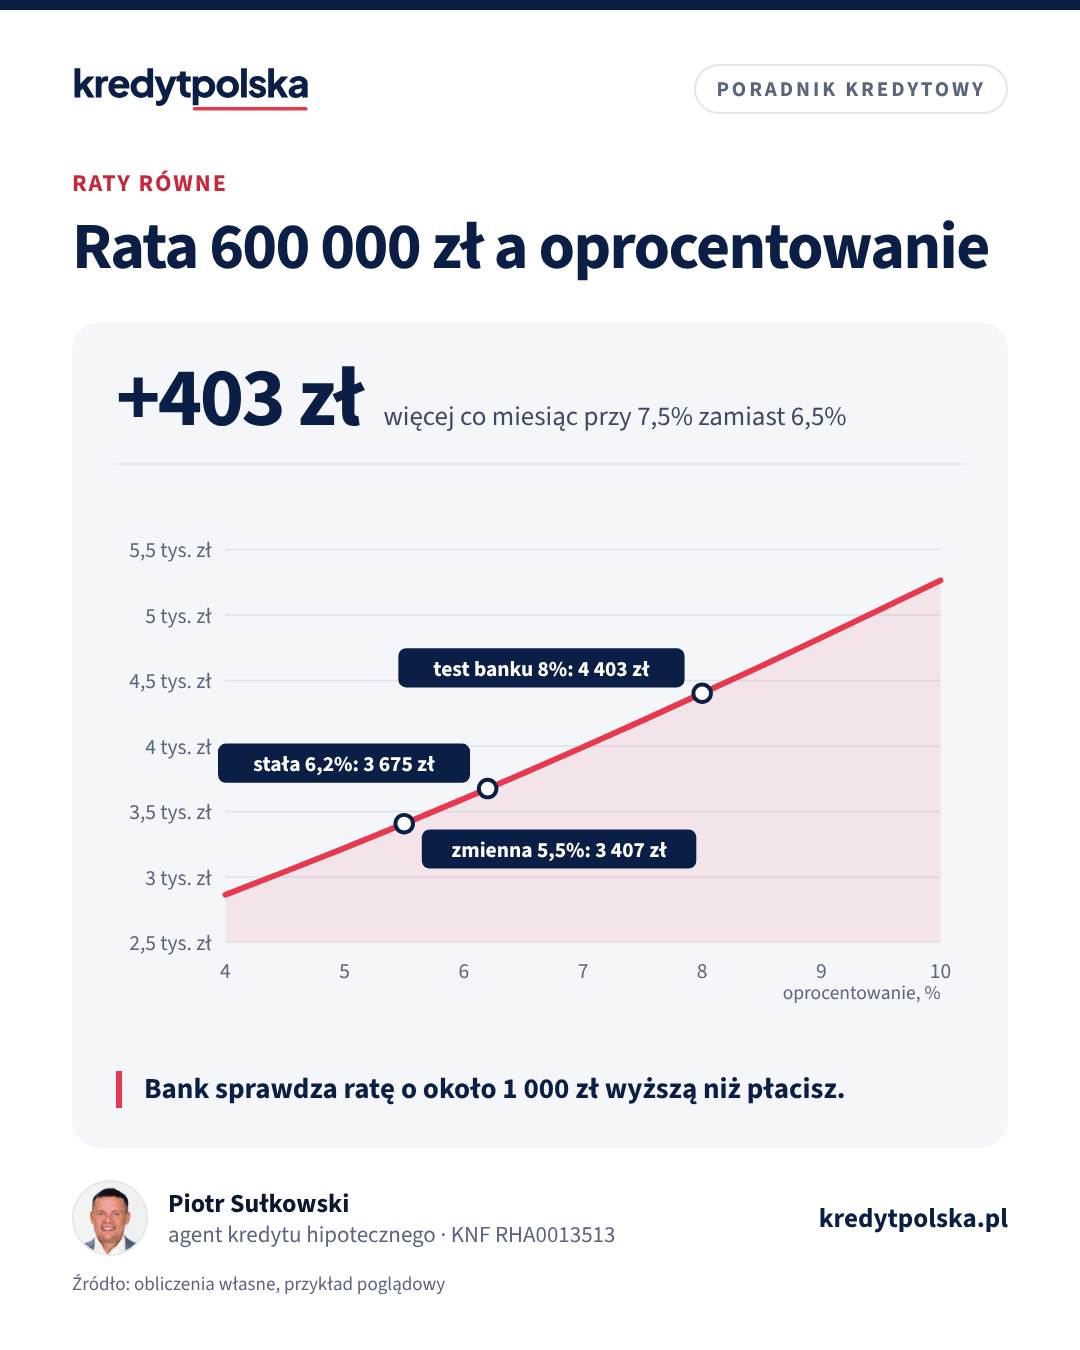
Przy kredycie 600 000 zł każdy punkt procentowy to około 400 zł raty miesięcznie i około 145 tys. zł odsetek w 30 lat. Dlatego przy tej kwocie najważniejszą decyzją po wyborze banku jest rodzaj oprocentowania: stałe na 5 lat czy zmienne. Poniżej raty dla obu wariantów, to, jak bufor KNF zmienia zdolność, i scenariusze dla stóp procentowych. Liczby to przykłady policzone według wzorów bankowych.
Skąd 5,5% i 6,2%
Oprocentowanie zmienne to wskaźnik plus marża. WIBOR 3M wynosi w październiku 2026 r. około 3,85–3,89%, a POLSTR 1M, na który banki przechodzą do końca roku, około 3,54%. Przy marżach 1,5–2,5 pkt proc. zmienne oprocentowanie wychodzi mniej więcej 5,4–6,4%, więc 5,5% to dobra oferta przy niskiej marży. Stałe oprocentowanie na 5 lat banki oferują w przedziale około 5,8–6,5%. Do porównań bierzemy środek, 6,2%. Dodatkowo liczymy 6,5% i 7,5%, żeby pokazać skutek wyższej marży albo wzrostu stóp. Więcej o wskaźnikach: WIBOR i POLSTR.
Rata kredytu 600 tys. zł: tabela
| Okres | Zmienna 5,5% | Stała 6,2% | 6,5% | 7,5% |
|---|---|---|---|---|
| 20 lat | 4 127 zł | 4 368 zł | 4 473 zł | 4 834 zł |
| 25 lat | 3 685 zł | 3 939 zł | 4 051 zł | 4 434 zł |
| 30 lat | 3 407 zł | 3 675 zł | 3 792 zł | 4 195 zł |
| 35 lat | 3 222 zł | 3 502 zł | 3 625 zł | 4 045 zł |
To raty równe. W ratach malejących pierwsza rata jest wyraźnie wyższa:
| Okres | Pierwsza malejąca, 5,5% | Pierwsza malejąca, 6,5% | Odsetki w ratach równych, 6,5% |
|---|---|---|---|
| 20 lat | 5 250 zł | 5 750 zł | 473 625 zł |
| 25 lat | 4 750 zł | 5 250 zł | 615 373 zł |
| 30 lat | 4 417 zł | 4 917 zł | 765 267 zł |
| 35 lat | 4 179 zł | 4 679 zł | 922 469 zł |
Przy 30 latach zmienna stopa 5,5% to około 626 400 zł odsetek, stała 6,2%, gdyby obowiązywała przez cały okres, około 722 900 zł. W rzeczywistości stała stopa obowiązuje zwykle 5 lat, a potem bank proponuje nową. Swój wariant policzysz w kalkulatorze raty.
Pierwsze 5 lat: stała czy zmienna
Gdy stopy się nie zmienią, zmienne 5,5% wygrywa: rata jest niższa o 268 zł, co w 5 lat daje około 16 100 zł. Odsetki w tym czasie to około 159 200 zł przy zmiennej i około 180 200 zł przy stałej. Wynik zależy jednak od tego, co zrobią stopy:
| Scenariusz na 5 lat | Rata po zmianie | Suma rat w 5 lat |
|---|---|---|
| Stała 6,2% przez 5 lat | 3 675 zł | 220 489 zł |
| Zmienna 5,5% bez zmian | 3 407 zł | 204 404 zł |
| Zmienna: po 2 latach +1 pkt proc. | 3 775 zł | 217 646 zł |
| Zmienna: po 2 latach +2 pkt proc. | 4 159 zł | 231 476 zł |
Próg opłacalności leży w tym przykładzie mniej więcej przy wzroście o 1 pkt proc. po dwóch latach. Przy mniejszych podwyżkach zmienna wychodzi taniej, przy większych drożej. Nikt nie wie, co zrobi RPP. Kolejne posiedzenie jest 3–4 listopada 2026 r., a część ekonomistów mówi raczej o możliwej podwyżce na przełomie roku niż o obniżce. Kalendarz i komentarze: stopy procentowe NBP. Stała stopa jest więc przede wszystkim ubezpieczeniem raty, a nie zakładem o najniższy koszt. Pełne porównanie w artykule stałe czy zmienne oprocentowanie.
Bufor KNF a zdolność przy 600 tys. zł
Przy stopie zmiennej bank liczy zdolność z buforem co najmniej 2,5 pkt proc. Przy ofercie 5,5% sprawdza więc ratę przy 8%, czyli 4 403 zł. Przy limicie DSTI 50% to około 8 810 zł dochodu netto, a przy 40% około 11 010 zł. Przy ofercie 6,5% bank liczy 9%: rata 4 828 zł, dochód około 9 660 zł albo 12 070 zł.
Przy stałej stopie na co najmniej 5 lat część banków stosuje niższy bufor albo liczy ratę według samej stałej stopy. W tym drugim przypadku przy 6,2% rata do zdolności to 3 675 zł, a potrzebny dochód spada do około 7 350 zł przy DSTI 50% i 9 190 zł przy 40%. Z drugiej strony: osoba z dochodem 9 000 zł netto przy limicie 50% może na 30 lat pożyczyć orientacyjnie około 613 000 zł w kredycie zmiennym (bank liczy 8%) i około 735 000 zł w stałym, jeśli bank nie dolicza bufora. Zasady zależą od banku, więc o tę różnicę pytaj przed złożeniem wniosku. To orientacyjny model: bank odejmuje też koszty utrzymania wszystkich osób w gospodarstwie. Wynik dla siebie sprawdzisz w kalkulatorze zdolności kredytowej.
Wkład własny przy 600 tys. zł
Z wkładem 10% kredyt 600 000 zł wystarcza na mieszkanie za około 666 700 zł, a wkład to około 66 700 zł. Z wkładem 20% mieszkanie może kosztować 750 000 zł, a wkład wynosi 150 000 zł. Na rynku wtórnym dolicz 2% PCC, czyli około 13 300–15 000 zł, oraz taksę notarialną i opłaty sądowe, opisane w artykule koszty okołokredytowe. Wkład 20% zwykle daje niższą marżę i brak ubezpieczenia niskiego wkładu, co przy tej kwocie oznacza realnie niższą ratę.
Wpływ 1 pkt proc. na ratę
Wykres pokazuje, jak rata 600 000 zł rośnie z oprocentowaniem. Z 5,5% do 6,5% rata na 30 lat rośnie o 385 zł, z 6,5% do 7,5% o 403 zł, do 4 195 zł. W 30 lat ta druga różnica to około 145 000 zł odsetek. Przy stałej stopie ryzyko wraca po 5 latach, gdy kończy się okres stały, o czym piszemy w artykule koniec okresu stałej stopy.
Nadpłata w okresie stałej stopy
Dobry sposób na zmniejszenie ryzyka po 5 latach to nadpłaty w okresie stałym. Jeśli przy stałej 6,2% nadpłacasz 1 000 zł miesięcznie, po 5 latach saldo wynosi około 489 600 zł zamiast 559 700 zł, czyli jest niższe o około 70 100 zł. Każda późniejsza podwyżka stóp dotyczy wtedy mniejszego długu. Uwaga: w okresie stałej stopy bank może pobrać za nadpłatę rekompensatę według zasad z umowy, bo limit 3% w pierwszych 36 miesiącach dotyczy stopy zmiennej. Przeczytaj ten zapis przed podpisaniem. Efekt swoich nadpłat policzysz w kalkulatorze nadpłaty kredytu, a zasady opisuje artykuł nadpłata kredytu hipotecznego.
Najczęstsze pytania
Jaka jest rata kredytu 600 tys. zł na 30 lat?
Około 3 407 zł przy zmiennym oprocentowaniu 5,5%, 3 675 zł przy stałym 6,2%, 3 792 zł przy 6,5% i 4 195 zł przy 7,5%, w ratach równych.
Stała czy zmienna stopa przy kredycie 600 tys. zł?
Zmienna jest dziś tańsza o około 268 zł miesięcznie, ale przy wzroście stóp o ponad 1 pkt proc. w ciągu dwóch lat stała wychodzi taniej. Stała stopa w części banków daje też wyższą zdolność.
Ile trzeba zarabiać na kredyt 600 tys. zł?
Przy zmiennej stopie 5,5% i 30 latach jedna osoba bez innych rat potrzebuje orientacyjnie około 8 810 zł netto przy limicie DSTI 50%. Gdy bank liczy stałą stopę 6,2% bez bufora, około 7 350 zł.
O ile wzrośnie rata 600 tys. zł, gdy stopy wzrosną o 1 pkt proc.?
Na 30 lat o około 385–403 zł miesięcznie, zależnie od poziomu wyjściowego. Z 6,5% do 7,5% rata rośnie z 3 792 do 4 195 zł.
Ile wynosi rata kredytu 600 tys. zł na 35 lat?
Około 3 222 zł przy 5,5%, 3 502 zł przy 6,2% i 3 625 zł przy 6,5%. Odsetki przy 6,5% to wtedy około 922 tys. zł.
Źródła
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.