
W skrócie
Rata kredytu hipotecznego 700 000 zł na 30 lat wynosi około 4 424 zł przy oprocentowaniu 6,5% i około 3 975 zł przy 5,5%. Bank sprawdzi ją przy stopie z buforem, więc para potrzebuje łącznie orientacyjnie około 11 270 zł netto przy limicie DSTI 50% i około 14 080 zł przy 40%. Przy wkładzie 20% taki kredyt odpowiada mieszkaniu za 875 000 zł i 175 000 zł własnych pieniędzy.
Kredyt 700 000 zł biorą zwykle dwie osoby: para, która kupuje trzy pokoje w dużym mieście albo dom. Przy tej kwocie jeden przeciętny dochód nie wystarczy, wkład 20% to już kilkaset tysięcy złotych z kosztami, a każda zmiana stóp przesuwa ratę o setki złotych. Poniżej raty, potrzebny dochód dwojga kredytobiorców, rachunek wkładu własnego, ryzyko stóp i to, jak nadpłaty skracają spłatę. Liczby to przykłady policzone według wzorów bankowych.
Rata kredytu 700 tys. zł
Poziomy oprocentowania odpowiadają rynkowi z października 2026 r.: 5,5% to zmienna oferta z niską marżą (WIBOR 3M około 3,85–3,89% albo POLSTR 1M około 3,54% plus marża 1,5–2,5 pkt proc.), 6,5% to górne widełki stałej stopy na 5 lat, a 7,5% to scenariusz po wzroście stóp o 1 pkt proc.
| Okres | Równa, 5,5% | Równa, 6,5% | Równa, 7,5% | Pierwsza malejąca, 6,5% | Odsetki, równe 6,5% |
|---|---|---|---|---|---|
| 20 lat | 4 815 zł | 5 219 zł | 5 639 zł | 6 708 zł | 552 563 zł |
| 25 lat | 4 299 zł | 4 726 zł | 5 173 zł | 6 125 zł | 717 935 zł |
| 30 lat | 3 975 zł | 4 424 zł | 4 895 zł | 5 736 zł | 892 811 zł |
| 35 lat | 3 759 zł | 4 229 zł | 4 720 zł | 5 458 zł | 1 076 214 zł |
Przy 30 latach i 6,5% odsetki w ratach równych to około 892 800 zł, więcej niż sam kredyt. W ratach malejących wyniosłyby około 684 400 zł, ale pierwsza rata 5 736 zł jest o ponad 1 300 zł wyższa od równej. Przy 5,5% pierwsza rata malejąca na 30 lat to około 5 153 zł. Swoją ratę sprawdzisz w kalkulatorze raty.
Ile musicie zarabiać we dwoje
Bank sprawdza ratę przy oprocentowaniu wyższym o bufor co najmniej 2,5 pkt proc. Przy ofercie 6,5% to 9%, czyli rata 5 632 zł na 30 lat. Według Rekomendacji S raty nie powinny przekroczyć 50% dochodu netto przy dochodzie wyższym od przeciętnego w województwie i 40% przy niższym. W prostym modelu bez innych zobowiązań daje to:
| Wariant | Rata do zdolności | Dochód netto, DSTI 50% | Dochód netto, DSTI 40% |
|---|---|---|---|
| 5,5% na 30 lat (bank liczy 8%) | 5 136 zł | ok. 10 270 zł | ok. 12 840 zł |
| 5,5% na 35 lat (bank liczy 8%) | 4 972 zł | ok. 9 940 zł | ok. 12 430 zł |
| 6,5% na 30 lat (bank liczy 9%) | 5 632 zł | ok. 11 270 zł | ok. 14 080 zł |
| 6,5% na 25 lat (bank liczy 9%) | 5 874 zł | ok. 11 750 zł | ok. 14 690 zł |
Przykład: dwie pensje po 6 000 zł netto to 12 000 zł dochodu. Rata do zdolności 5 632 zł zajmuje 47% tej kwoty, więc kredyt mieści się w banku stosującym limit 50%, ale nie przy 40%. Koszty utrzymania nie są tu problemem: w naszym modelu para potrzebuje na życie 2 700 zł, z dzieckiem 3 700 zł, a po zapłaceniu raty z buforem zostaje ponad 6 300 zł. Przy 12 000 zł dochodu i limicie 50% para może pożyczyć orientacyjnie około 746 000 zł na 30 lat. Jedna z tych osób sama, z 6 000 zł netto, dostałaby około 373 000 zł, czyli połowę. Bank liczy też koszty utrzymania według własnych tabel, więc te liczby są orientacyjne. Wynik dla Was policzy kalkulator zdolności kredytowej.
Dwoje kredytobiorców, jeden dług
Gdy kredyt bierzecie razem, oboje odpowiadacie solidarnie za cały dług, a nie za połowę. Bank może żądać całej raty od każdego z Was, także po rozstaniu. Jeśli nie jesteście małżeństwem, ustalcie na piśmie udziały w mieszkaniu i podział rat. Co dzieje się z kredytem przy rozwodzie, opisujemy w artykule rozwód a kredyt hipoteczny, a o dołączaniu innych osób do kredytu w tekście współkredytobiorca.
Policzcie też scenariusz utraty jednego dochodu. Rata 4 424 zł to około 74% pensji 6 000 zł. Dlatego przy dwóch dochodach i tej kwocie poduszka na 6 rat, czyli około 26 500 zł, jest naprawdę potrzebna. Ochronę daje też ubezpieczenie na życie i od utraty pracy, opisane w artykule ubezpieczenia przy kredycie hipotecznym, a w trudnej sytuacji Fundusz Wsparcia Kredytobiorców.
Wkład własny 20%: 175 tys. zł
Kredyt 700 000 zł przy wkładzie 20% odpowiada mieszkaniu za 875 000 zł. Wkład to 175 000 zł, a na rynku wtórnym dochodzi 17 500 zł podatku PCC, taksa notarialna i opłaty sądowe. Przy wkładzie 10% kredyt 700 000 zł wystarczy na mieszkanie za około 777 800 zł. Jeśli chcecie kupić to samo mieszkanie za 875 000 zł z wkładem 10%, kredyt wyniesie 787 500 zł, rata przy 6,5% na 30 lat około 4 978 zł, a odsetki około 1 004 400 zł, czyli o ponad 111 tys. zł więcej niż przy 700 000 zł. Do tego dochodzi zwykle ubezpieczenie niskiego wkładu albo wyższa marża do czasu spłaty kapitału do 80% wartości. Skąd wziąć brakujące pieniądze, piszemy w artykułach wkład własny i darowizna na wkład własny.
Ryzyko stóp przy 700 tys. zł
Wzrost oprocentowania z 6,5% do 7,5% podnosi ratę na 30 lat o 471 zł, do 4 895 zł, a przy wzroście o 2 pkt proc., do 8,5%, rata wynosi 5 382 zł, czyli o 958 zł więcej. Łączne odsetki przy +1 pkt proc. rosną o około 169 200 zł. Bufor banku działa tu jak test: jeśli Wasz budżet udźwignie ratę około 5 600 zł, wytrzyma też podwyżkę stóp o 2,5 pkt proc. Jeśli nie, rozważcie stałą stopę na 5 lat. Porównanie w artykule stałe czy zmienne oprocentowanie, a o tym, kiedy RPP decyduje o stopach, w tekście stopy procentowe NBP.
Nadpłaty z drugiej pensji
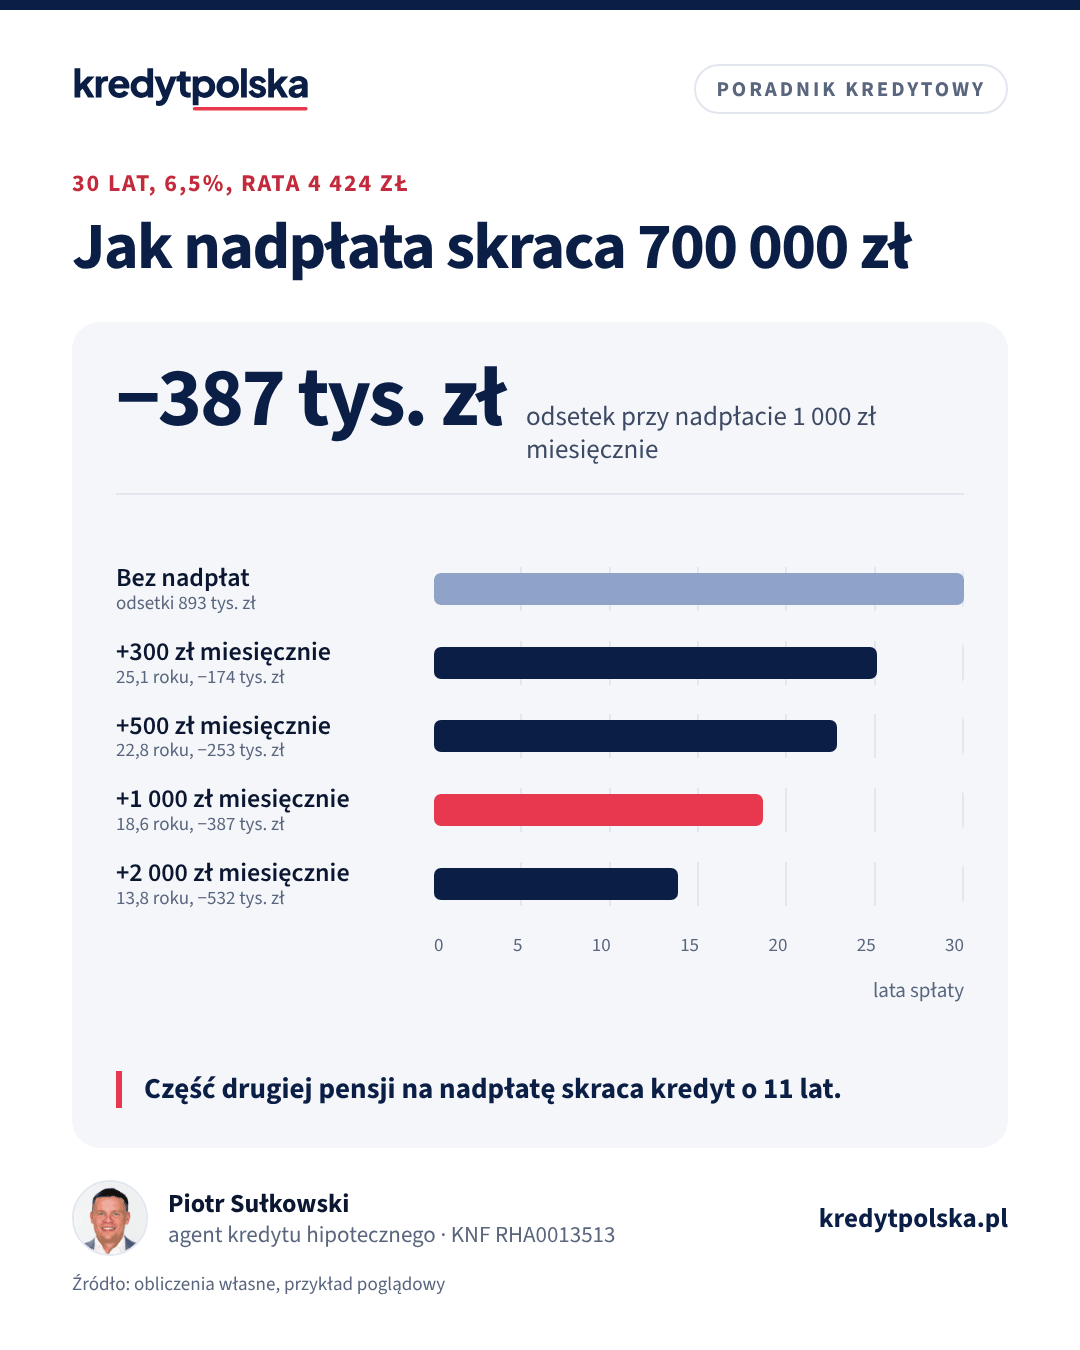
Gdy dwa dochody dają zapas, część z niego może co miesiąc iść na nadpłatę. Przy 700 000 zł na 30 lat i 6,5%:
- 300 zł miesięcznie: spłata w około 25 lat i 1 miesiąc, odsetki mniejsze o około 174 000 zł,
- 500 zł miesięcznie: spłata w około 22 lata i 9 miesięcy, odsetki mniejsze o około 253 200 zł,
- 1 000 zł miesięcznie: spłata w około 18 lat i 7 miesięcy, odsetki mniejsze o około 387 200 zł,
- 2 000 zł miesięcznie: spłata w około 13 lat i 10 miesięcy, odsetki mniejsze o około 531 900 zł.
Lepiej wziąć kredyt na dłuższy okres i nadpłacać, niż od razu wybrać krótki: przy utracie jednego dochodu nadpłatę wstrzymujecie, a rata zostaje na niższym poziomie. Przy stopie zmiennej bank może pobrać rekompensatę tylko przez pierwsze 36 miesięcy i najwyżej 3% nadpłaty, przy stałej według umowy. Swój wariant policzycie w kalkulatorze nadpłaty kredytu, a zasady opisuje artykuł nadpłata kredytu hipotecznego.
Najczęstsze pytania
Jaka jest rata kredytu 700 tys. zł na 30 lat?
Przy oprocentowaniu 6,5% rata równa wynosi około 4 424 zł, przy 5,5% około 3 975 zł, a przy 7,5% około 4 895 zł. Pierwsza rata malejąca przy 6,5% to około 5 736 zł.
Ile trzeba zarabiać na kredyt 700 tys. zł?
Orientacyjnie około 11 270 zł netto łącznie przy limicie DSTI 50% i około 14 080 zł przy 40%, bez innych rat. Przykład zakłada 6,5% na 30 lat i bufor 2,5 pkt proc.
Czy jedna osoba dostanie kredyt 700 tys. zł?
Tak, jeśli ma odpowiednio wysoki i stabilny dochód, w przykładzie co najmniej około 11 270 zł netto przy 6,5% na 30 lat. Najczęściej jednak taką kwotę biorą dwie osoby.
Jaki wkład własny przy kredycie 700 tys. zł?
Przy wkładzie 20% to 175 000 zł przy mieszkaniu za 875 000 zł, przy 10% około 77 800 zł przy mieszkaniu za około 777 800 zł. Koszty zakupu, takie jak PCC i taksa notarialna, płacisz osobno.
O ile skróci się kredyt 700 tys. zł przy nadpłacie 1 000 zł miesięcznie?
Przy 6,5% na 30 lat spłacisz go w około 18 lat i 7 miesięcy, a odsetki będą mniejsze o około 387 tys. zł.
Ile wzrośnie rata 700 tys. zł, gdy stopy wzrosną o 1 pkt proc.?
Na 30 lat o około 471 zł, z 4 424 do 4 895 zł. Przy wzroście o 2 pkt proc. rata wynosi około 5 382 zł.
Źródła
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.