
W skrócie
Stopa referencyjna NBP wynosi 3,75% i obowiązuje od 5 marca 2026 r.; stopa lombardowa to 4,25%, depozytowa 3,25%. Od 2020 r. stopa referencyjna spadła do 0,1%, wzrosła do 6,75% we wrześniu 2022 r., a od października 2023 r. jest stopniowo obniżana. Kolejne posiedzenia RPP odbędą się 3–4 listopada i 1–2 grudnia 2026 r.; każde 0,25 pkt proc. zmiany to około 80 zł raty kredytu 500 000 zł na 30 lat.
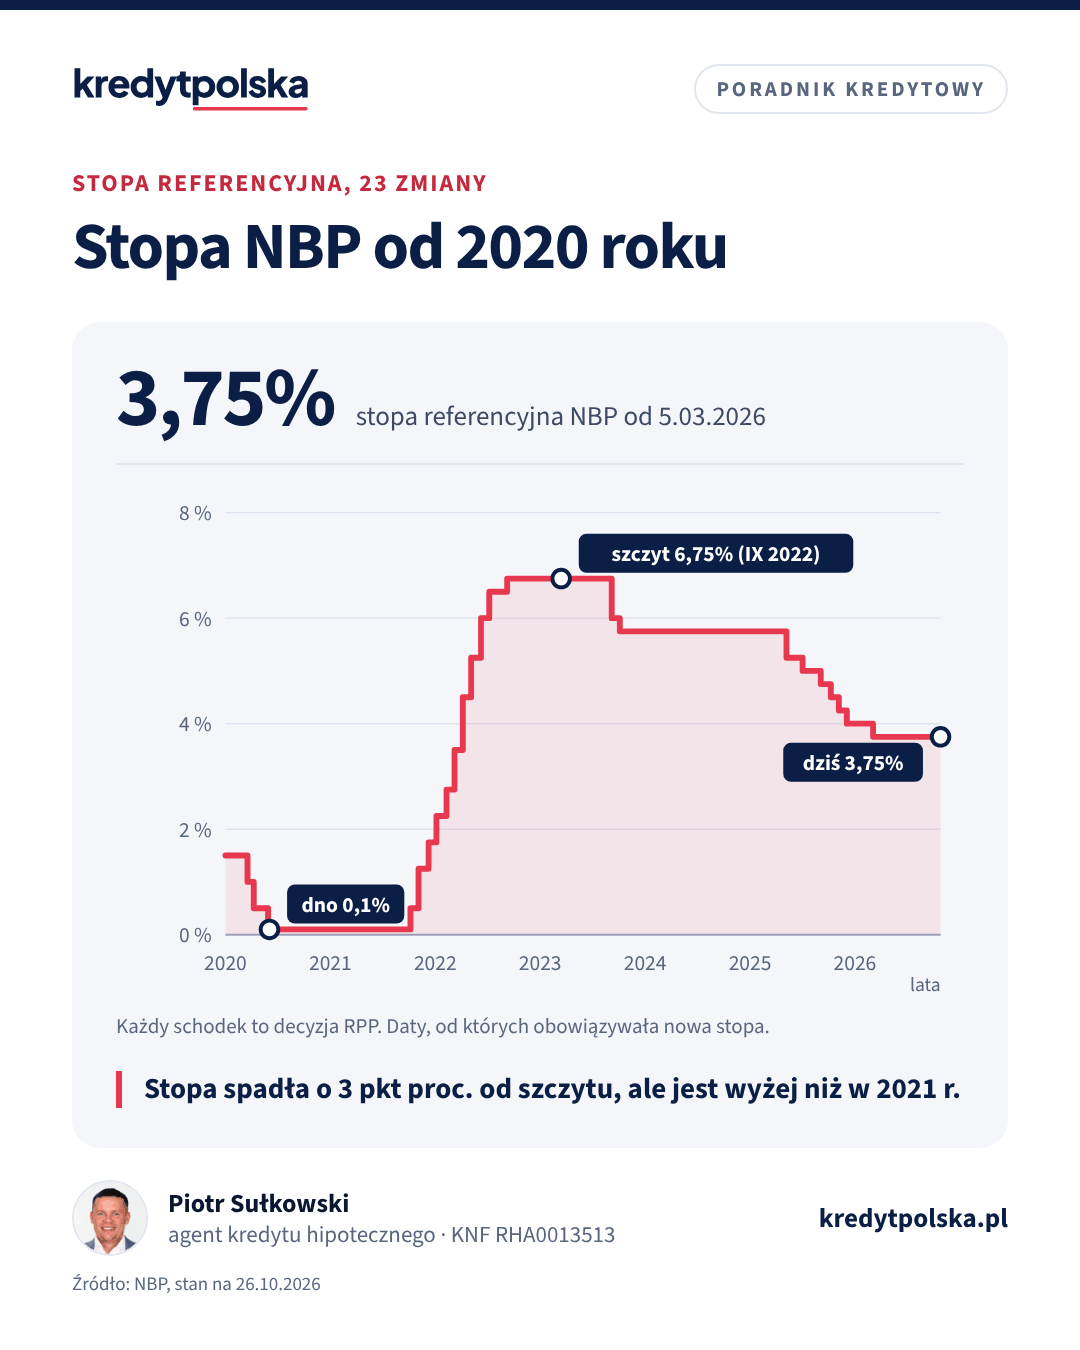
Stopy procentowe NBP to punkt wyjścia dla oprocentowania prawie każdego kredytu hipotecznego w Polsce. Rada Polityki Pieniężnej zmienia je kilka razy w roku albo przez wiele miesięcy zostawia bez zmian, a kredytobiorca odczuwa skutki tych decyzji w racie po kilku tygodniach lub miesiącach. Poniżej znajdziesz aktualne wartości stóp, pełną historię zmian stopy referencyjnej od 2020 r., terminy najbliższych posiedzeń RPP i przeliczenie, ile przy różnych poziomach stóp kosztuje kredyt.
Stopy procentowe NBP: aktualne wartości
NBP ustala pięć podstawowych stóp. Wszystkie zmieniają się zwykle razem, o tyle samo punktów procentowych. Stan na październik 2026 r.:
| Stopa | Wysokość | Do czego służy |
|---|---|---|
| Referencyjna | 3,75% | oprocentowanie 7-dniowych bonów pieniężnych NBP; główny sygnał dla rynku międzybankowego |
| Lombardowa | 4,25% | kredyt overnight dla banków pod zastaw papierów wartościowych; górna granica stóp na rynku międzybankowym |
| Depozytowa | 3,25% | oprocentowanie lokaty overnight banków w NBP; dolna granica stóp na rynku |
| Redyskontowa weksli | 3,80% | skup weksli od banków przez NBP; dziś ma znaczenie marginalne |
| Dyskontowa weksli | 3,85% | dyskonto weksli; jak wyżej |
Wszystkie wartości obowiązują od 5 marca 2026 r. Na posiedzeniu 6–7 października 2026 r. RPP pozostawiła je bez zmian. Dla kredytobiorcy najważniejsza jest stopa referencyjna, bo to wokół niej kształtują się stawki, po jakich banki pożyczają sobie pieniądze, a z nich liczone są wskaźniki WIBOR i POLSTR.
Stopa referencyjna wyznacza też odsetki ustawowe z Kodeksu cywilnego. Odsetki ustawowe to stopa referencyjna plus 3,5 pkt proc. (dziś 7,25%), a odsetki maksymalne, których nie może przekroczyć oprocentowanie umowne, to dwukrotność tej wartości, czyli 14,5%. Odsetki ustawowe za opóźnienie wynoszą stopę referencyjną plus 5,5 pkt proc. (9,25%), a maksymalne za opóźnienie 18,5%. Przy każdej zmianie stopy referencyjnej te limity zmieniają się automatycznie.
Historia stopy referencyjnej od 2020 r.
W tabeli wszystkie zmiany od początku 2020 r. Podajemy dzień, od którego obowiązywała nowa stopa. RPP ogłasza decyzję na zakończenie posiedzenia, a nowa wysokość obowiązuje od następnego dnia. Na początku 2020 r. stopa referencyjna wynosiła 1,5% i była na tym poziomie od marca 2015 r.
| Obowiązuje od | Stopa referencyjna | Zmiana |
|---|---|---|
| 18.03.2020 | 1,00% | −0,50 pkt |
| 9.04.2020 | 0,50% | −0,50 pkt |
| 29.05.2020 | 0,10% | −0,40 pkt |
| 7.10.2021 | 0,50% | +0,40 pkt |
| 4.11.2021 | 1,25% | +0,75 pkt |
| 9.12.2021 | 1,75% | +0,50 pkt |
| 5.01.2022 | 2,25% | +0,50 pkt |
| 9.02.2022 | 2,75% | +0,50 pkt |
| 9.03.2022 | 3,50% | +0,75 pkt |
| 7.04.2022 | 4,50% | +1,00 pkt |
| 6.05.2022 | 5,25% | +0,75 pkt |
| 9.06.2022 | 6,00% | +0,75 pkt |
| 8.07.2022 | 6,50% | +0,50 pkt |
| 8.09.2022 | 6,75% | +0,25 pkt |
| 7.09.2023 | 6,00% | −0,75 pkt |
| 5.10.2023 | 5,75% | −0,25 pkt |
| 8.05.2025 | 5,25% | −0,50 pkt |
| 3.07.2025 | 5,00% | −0,25 pkt |
| 4.09.2025 | 4,75% | −0,25 pkt |
| 9.10.2025 | 4,50% | −0,25 pkt |
| 6.11.2025 | 4,25% | −0,25 pkt |
| 4.12.2025 | 4,00% | −0,25 pkt |
| 5.03.2026 | 3,75% | −0,25 pkt |
Historia dzieli się na cztery okresy. W 2020 r., na początku pandemii, RPP w ciągu dwóch i pół miesiąca obniżyła stopę z 1,5% do rekordowo niskich 0,1%. Ten poziom utrzymał się prawie półtora roku. Od października 2021 r. do września 2022 r. Rada podniosła stopę jedenaście razy, łącznie o 6,65 pkt proc., do 6,75%, w reakcji na najwyższą od ponad 25 lat inflację. Szczyt trwał rok. We wrześniu i październiku 2023 r. przyszły dwie obniżki, do 5,75%, po czym stopy stały w miejscu przez półtora roku. Od maja 2025 r. do marca 2026 r. RPP obniżyła stopę siedem razy, łącznie o 2 pkt proc., do 3,75%. Tak nisko stopa była ostatnio wiosną 2022 r.: od 9 marca do 6 kwietnia 2022 r. wynosiła 3,5%.
Jak stopa NBP przekłada się na WIBOR, POLSTR i ratę
Bank nie liczy odsetek od stopy NBP bezpośrednio. Oprocentowanie zmienne to suma wskaźnika i marży banku, a wskaźnik zależy od stóp NBP:
- WIBOR 3M lub 6M odzwierciedla koszt pieniądza na rynku międzybankowym na 3 lub 6 miesięcy naprzód. Zawiera oczekiwania co do przyszłych decyzji RPP, dlatego zaczyna się zmieniać, zanim Rada podejmie decyzję. W październiku 2026 r. WIBOR 3M wynosił około 3,89% (fixing 23.10.2026), czyli nieco powyżej stopy referencyjnej, bo część rynku spodziewa się podwyżki.
- POLSTR, nowy wskaźnik, który do końca 2026 r. zastąpi WIBOR w nowych umowach, liczony jest z rzeczywistych transakcji overnight. Reaguje na decyzję RPP, a nie na oczekiwania, i zwykle leży między stopą depozytową a referencyjną. POLSTR 1M wynosił około 3,54% (7.10.2026). Więcej w artykule WIBOR i POLSTR: zmiana wskaźnika.
- Marża, dziś zwykle 1,5–2,5 pkt proc., jest stała przez cały okres kredytu i nie zależy od RPP. Zobacz marża kredytu hipotecznego.
Nowa wartość wskaźnika trafia do Twojej raty w dniu aktualizacji określonym w umowie, zwykle co 3 lub 6 miesięcy. Dlatego po obniżce stóp rata nie spada od następnego dnia, a w kredycie na WIBOR 6M zmiana może pojawić się nawet po pół roku. Przy oprocentowaniu stałym decyzje RPP nie zmieniają raty do końca okresu stałej stopy. Co dzieje się później, opisujemy w artykule koniec okresu stałej stopy.
Rata przy różnych poziomach stóp: przykład
Przykład obliczeniowy: kredyt 500 000 zł na 30 lat, 360 rat równych, nowy kredyt na pełny okres. Dla uproszczenia przyjmujemy, że oprocentowanie to stopa referencyjna plus 2,25 pkt proc. (wskaźnik zbliżony do stopy NBP i marża około 2 pkt). W praktyce wskaźnik odbiega od stopy NBP: w 2021 r. WIBOR 3M wynosił około 0,2%, a jesienią 2022 r. przekraczał 7,3%, więc realne oprocentowanie na szczycie było wyższe niż w tabeli.
| Stopa referencyjna | Kiedy obowiązywała | Oprocentowanie | Rata | Odsetki przez 30 lat |
|---|---|---|---|---|
| 0,10% | V 2020 – X 2021 | 2,35% | 1 937 zł | 197 259 zł |
| 1,75% | XII 2021 | 4,00% | 2 387 zł | 359 348 zł |
| 3,75% | od 5.03.2026 | 6,00% | 2 998 zł | 579 191 zł |
| 4,75% | IX 2025 | 7,00% | 3 327 zł | 697 544 zł |
| 5,75% | X 2023 – V 2025 | 8,00% | 3 669 zł | 820 776 zł |
| 6,75% | IX 2022 – IX 2023 | 9,00% | 4 023 zł | 948 321 zł |
Różnica między dnem a szczytem to ponad 2 000 zł raty miesięcznie przy tej samej kwocie kredytu. Przy obecnym poziomie każde 0,25 pkt proc. zmiany stopy to około 80 zł raty w górę lub w dół, a 1 pkt proc. to około 330 zł. Swoje liczby policzysz w kalkulatorze raty.
Stopy wpływają też na zdolność kredytową. Przy kredycie zmiennym bank liczy zdolność od oprocentowania powiększonego o bufor co najmniej 2,5 pkt proc., czyli w przykładzie od 8,5%. Rata „testowa” dla 500 000 zł wynosi wtedy 3 845 zł, a nie 2 998 zł. Obniżka stóp zmniejsza ratę testową, więc zwiększa maksymalną kwotę kredytu, a podwyżka działa odwrotnie. Więcej w artykule zdolność kredytowa.
Kalendarz posiedzeń RPP: listopad i grudzień 2026
RPP zbiera się na posiedzeniach decyzyjnych zwykle raz w miesiącu, poza sierpniem, w którym posiedzenie nie jest decyzyjne. Posiedzenie trwa dwa dni, decyzję ogłasza się drugiego dnia, a dzień później prezes NBP omawia ją na konferencji. W marcu, lipcu i listopadzie NBP przedstawia nową projekcję inflacji i PKB, dlatego te posiedzenia częściej przynoszą zmianę kierunku.
| Posiedzenie RPP | Decyzja | Nowa stopa obowiązywałaby od | Uwagi |
|---|---|---|---|
| 3–4 listopada 2026 | 4.11.2026 | 5.11.2026 | posiedzenie z listopadową projekcją NBP |
| 1–2 grudnia 2026 | 2.12.2026 | 3.12.2026 | ostatnie posiedzenie w 2026 r. |
Harmonogram posiedzeń na 2027 r. NBP publikuje zwykle pod koniec roku poprzedzającego. W dniu aktualizacji tego artykułu (26.10.2026) terminy na 2027 r. nie były jeszcze ogłoszone. Uzupełnimy je, gdy pojawią się na stronie NBP.
Czego się spodziewać? Po wzroście inflacji do 4,1% we wrześniu 2026 r. (GUS) część ekonomistów, m.in. z ING i BNP Paribas, dopuszcza ostrożnościową podwyżkę stóp o 25–50 pb na przełomie 2026 i 2027 r., a PKO Research uważa, że podwyżki nie są potrzebne. Prognozy zmieniają się co miesiąc. Szerzej o tym, czy czekać na zmianę stóp, piszemy w artykule czy warto teraz brać kredyt hipoteczny.
Co decyzje RPP oznaczają dla kredytobiorcy
Masz kredyt ze zmiennym oprocentowaniem
- Sprawdź w umowie, jaki wskaźnik masz (WIBOR 3M, WIBOR 6M, a w nowych umowach POLSTR) i w jakich dniach bank go aktualizuje. Wtedy wiesz, kiedy zmiana stóp dotknie Twojej raty.
- Gdy stopy spadają, zastanów się, czy nie przeznaczyć różnicy w racie na nadpłatę. Utrzymanie dotychczasowej kwoty spłaty skraca kredyt.
- Gdy rośnie ryzyko podwyżek, policz, czy udźwigniesz ratę wyższą o 1–2 pkt proc., i miej poduszkę finansową na kilka miesięcy rat.
- Możesz zapytać bank o przejście na stałą stopę na 5 lat albo o refinansowanie w innym banku, jeśli oferta stała jest dla Ciebie korzystna.
Masz kredyt ze stałą stopą
- Decyzje RPP nie zmieniają Twojej raty do końca okresu stałego oprocentowania, zwykle 5 lub 7 lat.
- Śledź poziom stóp w roku poprzedzającym koniec okresu stałej stopy. Wtedy bank przedstawi nową propozycję, a Ty możesz porównać ją z innymi ofertami.
- Przy wcześniejszej spłacie w okresie stałej stopy bank może naliczyć rekompensatę zgodnie z umową, więc refinansowanie po spadku stóp policz z tym kosztem.
Dopiero planujesz kredyt
- Porównuj oferty po pełnym oprocentowaniu: stałym albo sumie wskaźnika i marży, a nie po samej marży. Dziś oprocentowanie stałe na 5 lat to zwykle około 5,8–6,5%. Pomocny będzie artykuł stałe czy zmienne oprocentowanie.
- Nie odkładaj decyzji tylko w oczekiwaniu na obniżkę. Nikt nie zna przyszłych decyzji RPP, a zmiana o 0,25 pkt proc. to w przykładzie około 80 zł raty.
- Pamiętaj, że decyzja RPP w trakcie procesu kredytowego może zmienić zdolność. Jeśli jesteś na granicy, zostaw zapas w kwocie kredytu. Swoją zdolność sprawdzisz w kalkulatorze zdolności kredytowej.
Stopy NBP są tłem, a nie wyrokiem. Na Twoją ratę równie mocno wpływa marża, rodzaj oprocentowania i okres kredytu, na które masz wpływ przy wyborze oferty. Agent kredytowy porówna dla Ciebie oferty stałe i zmienne kilku banków, a jego wynagrodzenie płaci bank.
Najczęstsze pytania
Ile wynosi stopa referencyjna NBP?
W październiku 2026 r. 3,75%. Obowiązuje od 5 marca 2026 r., a RPP pozostawiła ją bez zmian na posiedzeniu 6–7 października 2026 r. Stopa lombardowa wynosi 4,25%, a depozytowa 3,25%.
Kiedy jest następne posiedzenie RPP?
Najbliższe posiedzenia decyzyjne zaplanowano na 3–4 listopada 2026 r. (decyzja 4 listopada) i 1–2 grudnia 2026 r. (decyzja 2 grudnia). Ewentualna zmiana stóp obowiązuje od dnia następnego po decyzji.
Kiedy stopy procentowe NBP były najwyższe?
W ostatnich latach od 8 września 2022 r. do 6 września 2023 r., gdy stopa referencyjna wynosiła 6,75%. Najniższy poziom, 0,1%, obowiązywał od 29 maja 2020 r. do 6 października 2021 r.
Kiedy po obniżce stóp spadnie rata kredytu?
Przy oprocentowaniu zmiennym w najbliższym dniu aktualizacji wskaźnika z umowy, zwykle co 3 lub 6 miesięcy. Przy stałej stopie rata nie zmieni się do końca okresu stałego oprocentowania.
O ile zmienia się rata, gdy RPP zmieni stopy o 0,25 pkt proc.?
Przy kredycie 500 000 zł na 30 lat i oprocentowaniu około 6% o około 80 zł miesięcznie. Zmiana o 1 pkt proc. to około 330 zł.
Czy znany jest harmonogram posiedzeń RPP na 2027 rok?
Na 26 października 2026 r. NBP nie opublikował jeszcze terminów na 2027 r. Harmonogram na kolejny rok pojawia się zwykle pod koniec roku na stronie NBP.
Źródła
- NBP: podstawowe stopy procentowe
- NBP: archiwum podstawowych stóp procentowych (XML)
- Infor: harmonogram posiedzeń Rady Polityki Pieniężnej w 2026 roku
- Kodeks cywilny (art. 359 i 481: odsetki ustawowe i maksymalne)
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.