
W skrócie
Para z dwiema przeciętnymi pensjami z sektora przedsiębiorstw (9 266,48 zł brutto we wrześniu 2026 r., około 6 646 zł netto na osobę) przy racie do 40% dochodu, oprocentowaniu 6% na 30 lat i wkładzie 20% może kupić mieszkanie za około 1,1 mln zł. To orientacyjnie 66 m² na rynku wtórnym w Warszawie, 75 m² w Krakowie, 88 m² we Wrocławiu i ponad 130 m² w Łodzi, Katowicach, Kielcach czy Bydgoszczy. Barierą jest częściej wkład własny (około 222 000 zł) niż rata, a bank liczy zdolność indywidualnie, zwykle ostrożniej.
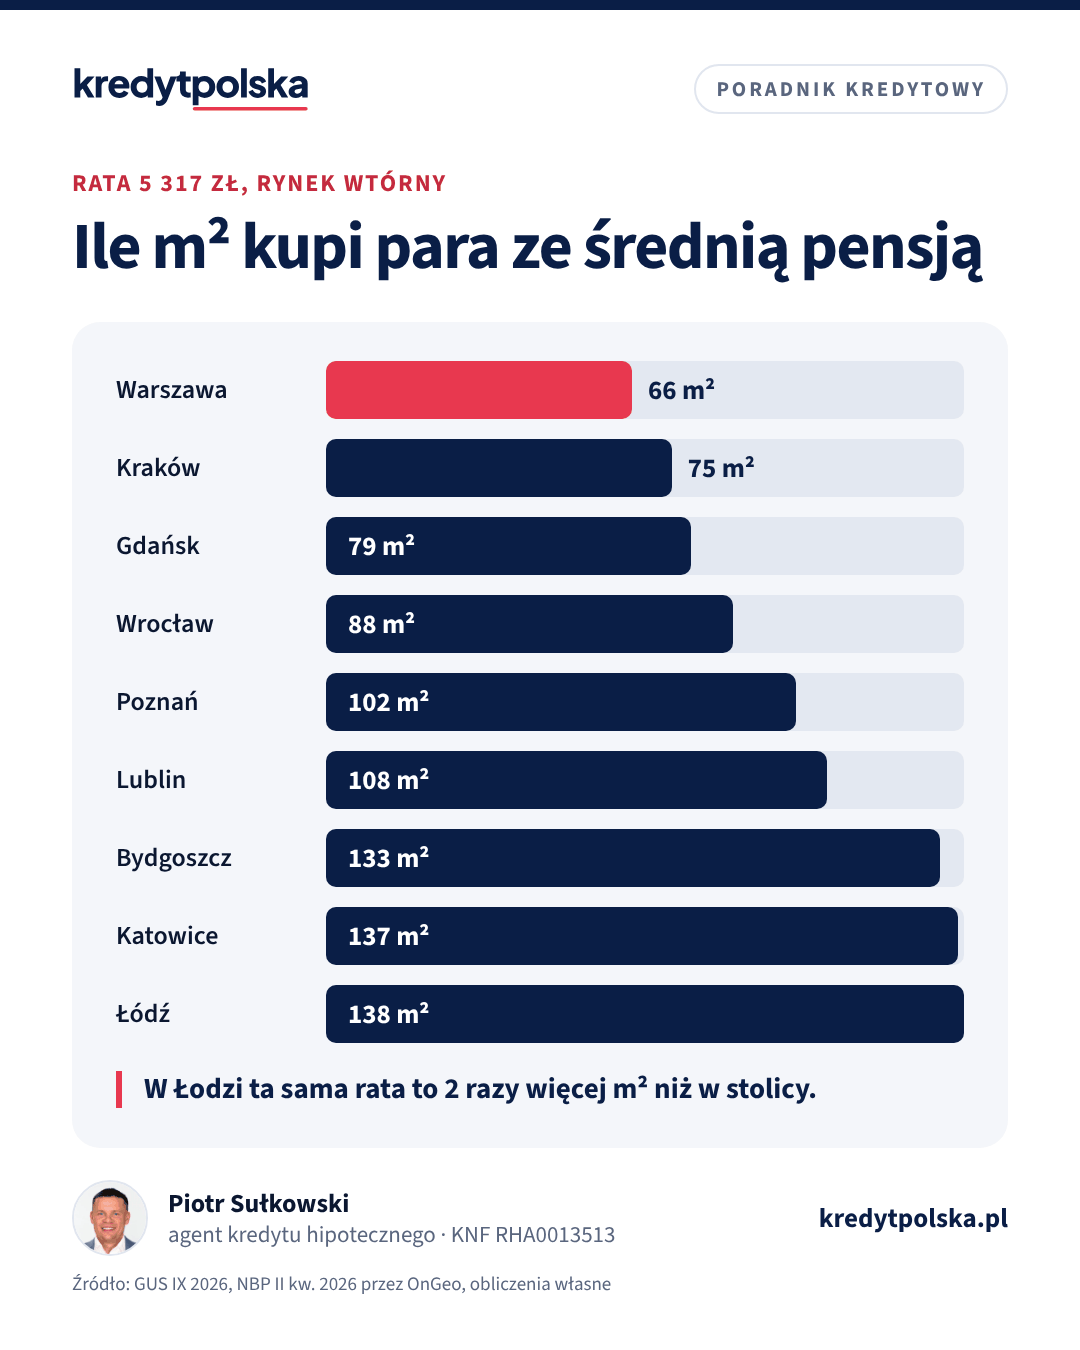
Ile mieszkania kupi dziś przeciętna para, która chce wziąć kredyt hipoteczny? Policzyliśmy to dla 10 dużych miast na podstawie najnowszych danych GUS o wynagrodzeniach i cen transakcyjnych z bazy NBP. Wynik jest orientacyjny: pokazuje skalę różnic między miastami i to, co naprawdę ogranicza zakup, ale nie zastąpi indywidualnej oceny zdolności, którą bank zrobi dla Ciebie.
Założenia: kim jest „przeciętna para”
Przeciętne wynagrodzenie w sektorze przedsiębiorstw wyniosło we wrześniu 2026 r. 9 266,48 zł brutto, o 5,9% więcej niż rok wcześniej (GUS, dane opublikowane 20 października 2026 r.). Przyjmujemy dwie osoby zatrudnione na umowę o pracę, każda z taką pensją. Na rękę to około 6 646 zł na osobę: od brutto odejmujemy składki ZUS pracownika (13,71%), składkę zdrowotną (9%) i zaliczkę na PIT (12% po kosztach uzyskania przychodu 250 zł i kwocie zmniejszającej 300 zł).
| Założenie | Wartość |
|---|---|
| Dochód netto pary | 13 293 zł miesięcznie |
| Maksymalna rata (40% dochodu) | 5 317 zł |
| Oprocentowanie | 6% (stałe na 5 lat ok. 5,8–6,5%) |
| Okres i rodzaj rat | 30 lat, 360 rat równych |
| Kwota kredytu | 886 852 zł |
| Wkład własny 20% | 221 713 zł |
| Cena mieszkania | 1 108 565 zł |
Limit 40% wzięliśmy z Rekomendacji S: przy dochodzie do przeciętnego w województwie wskaźnik DSTI, czyli udział wszystkich rat w dochodzie netto, nie powinien przekraczać 40%. Oprocentowanie 6% odpowiada ofertom stałym na 5 lat z października 2026 r. i zmiennym (WIBOR 3M ok. 3,89% plus marża ok. 2 pkt proc.). Kwota kredytu wynika wprost z raty: przy 6% na 30 lat każde 1 000 zł raty to około 166 800 zł kredytu.
Ile m² w 10 miastach
Ceny za m² to średnie ceny transakcyjne z II kwartału 2026 r. z bazy NBP, w zestawieniu serwisu OnGeo. Cenę mieszkania 1 108 565 zł dzielimy przez cenę metra.
| Miasto | Rynek wtórny, zł/m² | m² (wtórny) | Rynek pierwotny, zł/m² | m² (pierwotny) |
|---|---|---|---|---|
| Warszawa | 16 723 | 66,3 | 16 783 | 66,1 |
| Kraków | 14 792 | 74,9 | 15 923 | 69,6 |
| Gdańsk | 14 035 | 79,0 | 14 491 | 76,5 |
| Wrocław | 12 590 | 88,1 | 14 312 | 77,5 |
| Poznań | 10 891 | 101,8 | 12 766 | 86,8 |
| Lublin | 10 219 | 108,5 | 10 889 | 101,8 |
| Bydgoszcz | 8 342 | 132,9 | 10 775 | 102,9 |
| Kielce | 8 193 | 135,3 | 10 402 | 106,6 |
| Katowice | 8 102 | 136,8 | 11 840 | 93,6 |
| Łódź | 8 020 | 138,2 | 9 945 | 111,5 |
Różnice są duże. Za tę samą ratę para kupi w Warszawie około 66 m², a w Łodzi ponad dwa razy więcej. W Krakowie, Gdańsku i Wrocławiu na rynku pierwotnym metr jest wyraźnie droższy niż na wtórnym, więc nowe mieszkanie oznacza mniej metrów. W Warszawie oba rynki są praktycznie na tym samym poziomie. W miastach takich jak Katowice, Kielce czy Bydgoszcz różnica między rynkami sięga 2 000–3 700 zł na metrze.
W praktyce mało kto kupuje mieszkanie 130 m² tylko dlatego, że rata na to pozwala. Ciekawsze jest odwrócenie pytania: ile kosztuje typowe mieszkanie i jaką część budżetu pochłania.
Mieszkanie 55 m² z rynku wtórnego: rata i wkład
Przykład: 55 m² w cenie średniej transakcyjnej, wkład 20%, kredyt na 30 lat przy 6%.
| Miasto | Cena 55 m² | Wkład 20% | Rata | Rata / dochód pary |
|---|---|---|---|---|
| Warszawa | 919 765 zł | 183 953 zł | 4 412 zł | 33,2% |
| Kraków | 813 560 zł | 162 712 zł | 3 902 zł | 29,4% |
| Gdańsk | 771 925 zł | 154 385 zł | 3 702 zł | 27,9% |
| Wrocław | 692 450 zł | 138 490 zł | 3 321 zł | 25,0% |
| Poznań | 599 005 zł | 119 801 zł | 2 873 zł | 21,6% |
| Lublin | 562 045 zł | 112 409 zł | 2 696 zł | 20,3% |
| Łódź | 441 100 zł | 88 220 zł | 2 116 zł | 15,9% |
Rata za 55 m² mieści się w limicie w każdym z miast, nawet w Warszawie. Trudniejszy jest wkład: w Warszawie to ponad 180 000 zł, a do tego dochodzą koszty transakcji. Na rynku wtórnym to 2% PCC (chyba że kupujesz pierwsze mieszkanie i spełniasz warunki zwolnienia), taksa notarialna, opłaty sądowe i często prowizja biura nieruchomości. Pełną listę znajdziesz w artykule o kosztach okołokredytowych i kosztach notariusza i PCC.
Prawdziwa bariera: wkład własny
Żeby kupić mieszkanie za pełne 1,1 mln zł, para potrzebuje około 222 000 zł wkładu. Gdyby odkładała 20% dochodu netto, czyli około 2 659 zł miesięcznie, zbierałaby tę kwotę prawie 7 lat. Dlatego wiele osób kupuje z mniejszym wkładem:
- Wkład 10%. Przy tej samej racie i kredycie 886 852 zł cena mieszkania spada do około 985 000 zł, a wkład do około 98 500 zł. W Warszawie to około 59 m² na rynku wtórnym. Bank może wtedy wymagać ubezpieczenia niskiego wkładu lub wyższej marży. Szczegóły w artykule kredyt z 10% wkładu.
- Gwarancja BGK. W Rodzinnym Kredycie Mieszkaniowym BGK gwarantuje do 20% wartości nieruchomości, maksymalnie 100 000 zł, ale obowiązują limity cen za m², aktualizowane co kwartał. Zobacz programy mieszkaniowe 2026.
- Darowizna od rodziny. Najbliższa rodzina może przekazać pieniądze bez podatku po zgłoszeniu na SD-Z2. Jak to zrobić, piszemy w artykule darowizna na wkład własny.
Dlaczego bank może policzyć mniej
Nasze wyliczenie zakłada, że rata 40% dochodu to jedyne ograniczenie. Bank patrzy szerzej:
- Bufor stopy. Przy oprocentowaniu zmiennym bank liczy zdolność od stopy wyższej o co najmniej 2,5 pkt proc., czyli w przykładzie od 8,5%. Przy tej samej racie 5 317 zł kwota kredytu spada wtedy do około 691 500 zł, a cena mieszkania do około 864 000 zł. W Warszawie to około 52 m² na rynku wtórnym zamiast 66 m², w Łodzi około 108 m². Przy stałej stopie na co najmniej 5 lat bufor może być niższy, dlatego wynik z oprocentowaniem stałym bywa bliższy naszemu przykładowi.
- Koszty utrzymania. Bank odejmuje od dochodu normę kosztów życia gospodarstwa domowego, wyższą przy dzieciach.
- Inne zobowiązania. Rata leasingu samochodu, karta kredytowa czy limit w koncie zmniejszają miejsce na ratę hipoteczną, nawet jeśli limit jest nieużywany.
- Próg 40% lub 50%. Limit DSTI zależy od dochodu w porównaniu z przeciętnym w województwie, a banki mogą stosować własne, niższe progi.
- Wiek i okres. Starszym kredytobiorcom bank może skrócić okres kredytu, a to obniża kwotę.
Pamiętaj też, że przeciętne wynagrodzenie to średnia, którą podnoszą najwyższe pensje. Większość pracowników zarabia mniej niż średnia, a dane z sektora przedsiębiorstw obejmują firmy zatrudniające więcej niż 9 osób. Swoją sytuację policzysz w kalkulatorze zdolności kredytowej, a ratę dla konkretnej kwoty w kalkulatorze raty.
A jeśli kupujesz sam?
Przy jednej przeciętnej pensji (6 646 zł netto) rata 40% to około 2 659 zł. Przy 6% na 30 lat daje to kredyt około 443 400 zł i cenę mieszkania około 554 300 zł z wkładem 20%. To około 33 m² na rynku wtórnym w Warszawie i około 69 m² w Łodzi. Singiel ma mniej miejsca na ratę, ale też niższe koszty utrzymania liczone przez bank. Więcej w artykule kredyt hipoteczny dla singla.
Co zmienia okres i oprocentowanie
Wydłużenie kredytu do 35 lat przy tej samej racie podnosi kwotę kredytu z 886 852 zł do około 932 500 zł, czyli tylko o 5%. W Warszawie to około 70 m² zamiast 66 m². Dużo silniej działa oprocentowanie: przy 4% para mogłaby kupić około 83 m² w Warszawie, a przy 8,5% już tylko około 52 m². Dlatego przy ocenie dostępności mieszkań stopy procentowe znaczą tyle samo co ceny. O tym, jak RPP ustala stopy i jak inflacja przekłada się na raty, piszemy w artykułach stopy procentowe NBP i inflacja a kredyt hipoteczny, a o tym, czy czekać z zakupem, w artykule czy warto teraz brać kredyt.
Wszystkie liczby w tym artykule są orientacyjne. Bank liczy zdolność indywidualnie, według własnych norm, i tylko jego decyzja kredytowa jest wiążąca. Jeśli chcesz wiedzieć, ile pożyczy Ci kilka banków naraz, agent kredytowy przygotuje porównanie bez opłat po Twojej stronie, bo jego wynagrodzenie płaci bank.
Najczęstsze pytania
Ile wynosi przeciętne wynagrodzenie w 2026 roku?
We wrześniu 2026 r. przeciętne wynagrodzenie w sektorze przedsiębiorstw wyniosło 9 266,48 zł brutto według GUS, o 5,9% więcej niż rok wcześniej. Na umowie o pracę to około 6 646 zł netto.
Na jaki kredyt stać parę z przeciętnymi pensjami?
Przy racie do 40% dochodu, oprocentowaniu 6% i 30 latach orientacyjnie na około 887 000 zł kredytu. Z buforem 2,5 pkt proc., który bank stosuje przy zmiennej stopie, raczej na około 690 000 zł.
Ile m² mieszkania kupi para w Warszawie?
Przy racie 5 317 zł, 6% i wkładzie 20% około 66 m² po średniej cenie transakcyjnej z II kw. 2026 r. Przy liczeniu zdolności z buforem 8,5% około 52 m².
Ile trzeba mieć wkładu własnego na mieszkanie za 1,1 mln zł?
Przy wkładzie 20% około 222 000 zł, a do tego koszty transakcji. Przy wkładzie 10% kwota spada o połowę, ale bank może podnieść marżę lub wymagać ubezpieczenia.
Czy bank liczy zdolność tak jak w tym artykule?
Nie. Bank odejmuje koszty utrzymania, inne raty i limity, stosuje bufor stopy i własne progi DSTI. Nasze wyliczenie pokazuje skalę, a wiążąca jest tylko decyzja banku.
Źródła
- GUS: przeciętne zatrudnienie i wynagrodzenie w sektorze przedsiębiorstw
- Finwire: przeciętne wynagrodzenie we wrześniu 2026 r. w sektorze przedsiębiorstw (GUS)
- NBP: baza cen nieruchomości mieszkaniowych, ceny transakcyjne II kw. 2026 (dane w zestawieniu OnGeo poniżej)
- OnGeo: ceny mieszkań w II kwartale 2026 r. według NBP
- KNF: Rekomendacja S i inne rekomendacje dla banków
- GUS: wskaźniki cen lokali mieszkalnych w II kwartale 2026 r.
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.