
W skrócie
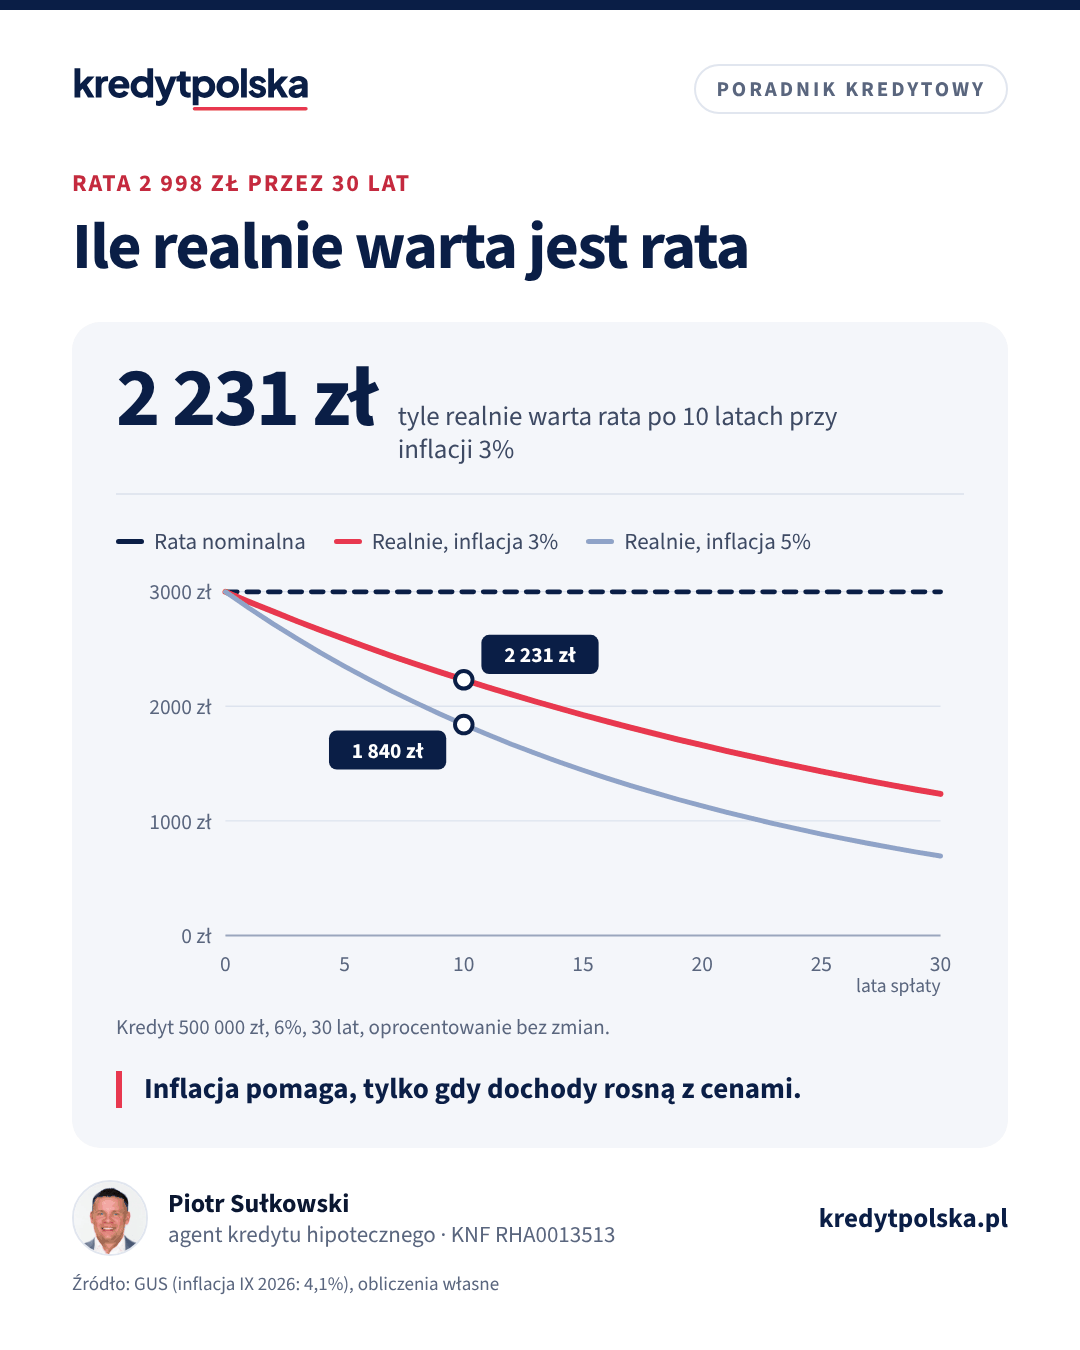
Inflacja działa na kredyt hipoteczny w dwie strony. Wyższa inflacja skłania RPP do podnoszenia stóp, co podnosi ratę kredytu ze zmiennym oprocentowaniem, ale jednocześnie zmniejsza realną wartość długu i raty. Przy inflacji 3% rocznie rata 2 998 zł (500 000 zł, 6%, 30 lat) po 10 latach jest warta realnie około 2 231 zł, a przy 5% około 1 840 zł, o ile oprocentowanie się nie zmieni, a dochody rosną razem z cenami. We wrześniu 2026 r. inflacja wyniosła 4,1% r/r, a stopa referencyjna NBP 3,75%.
Inflacja wraca w rozmowach o kredycie hipotecznym przy każdym nowym odczycie GUS. Dla kredytobiorcy ma dwa oblicza. Z jednej strony wysoka inflacja oznacza wyższe stopy procentowe i droższą ratę kredytu zmiennego, co wielu osobom dało się we znaki w 2022 r. Z drugiej strony inflacja z czasem zmniejsza realną wartość długu, bo spłacasz go pieniędzmi, które są warte coraz mniej. Poniżej wyjaśniamy oba mechanizmy na liczbach i pokazujemy, co dzieje się z ceną mieszkania i zdolnością kredytową.
Gdzie jesteśmy: inflacja i stopy w październiku 2026 r.
We wrześniu 2026 r. ceny towarów i usług konsumpcyjnych były wyższe o 4,1% niż rok wcześniej (GUS). Cel inflacyjny NBP to 2,5% z dopuszczalnym odchyleniem o 1 pkt proc. w każdą stronę, więc inflacja jest powyżej górnej granicy celu. Stopa referencyjna NBP wynosi 3,75% od 5 marca 2026 r., a RPP pozostawiła ją bez zmian 7 października 2026 r. Najbliższe posiedzenia decyzyjne odbędą się 3–4 listopada i 1–2 grudnia 2026 r.
Ścieżka stóp w ostatnich latach dobrze pokazuje, jak RPP reaguje na inflację. Gdy inflacja rosła w latach 2021–2022, Rada podniosła stopę referencyjną z 0,1% do 6,75% (wrzesień 2022 r.). Inflacja osiągnęła szczyt na poziomie 18,4% r/r w lutym 2023 r. Gdy zaczęła spadać, przyszły obniżki: we wrześniu i październiku 2023 r. do 5,75%, a od maja 2025 r. do marca 2026 r. stopniowo do 3,75%. Pełną historię zmian znajdziesz w artykule stopy procentowe NBP.
Jak inflacja wpływa na stopy procentowe
RPP ustala stopy tak, aby sprowadzić inflację do celu. Gdy ceny rosną za szybko, podniesienie stóp ma ograniczyć popyt: kredyty stają się droższe, a oszczędzanie bardziej opłacalne. Gdy inflacja spada, Rada może stopy obniżać. Rada patrzy przy tym nie na pojedynczy odczyt, ale na prognozy na kolejne kwartały, dlatego ważne są projekcje NBP publikowane w marcu, lipcu i listopadzie.
Na kredyt hipoteczny przekłada się to przez wskaźnik oprocentowania. WIBOR zawiera oczekiwania rynku, więc reaguje jeszcze przed decyzją RPP. W październiku 2026 r. WIBOR 3M wynosił ok. 3,89%, czyli powyżej stopy referencyjnej, bo część rynku liczy się z podwyżką. POLSTR, który od 2027 r. zastąpi WIBOR w nowych umowach, liczony jest z rzeczywistych transakcji i reaguje głównie na samą decyzję RPP (ok. 3,54% 7.10.2026). Więcej w artykule WIBOR i POLSTR.
Ważna liczba to realna stopa procentowa, czyli oprocentowanie minus inflacja. Przy oprocentowaniu kredytu 6% i inflacji 4,1% realny koszt kredytu wynosi około 1,8–1,9% rocznie. W 2022 r., przy inflacji kilkunastoprocentowej, realne oprocentowanie kredytów było ujemne, mimo rekordowo wysokich rat.
Jak inflacja zmienia ratę
To, czy inflacja dotknie Twojej raty, zależy od rodzaju oprocentowania:
- Oprocentowanie zmienne. Rata zmienia się po każdej aktualizacji wskaźnika, zwykle co 1, 3 lub 6 miesięcy. Jeśli inflacja doprowadzi do podwyżki stóp, rata wzrośnie z opóźnieniem kilku tygodni lub miesięcy.
- Oprocentowanie stałe. Przez 5 lub 7 lat rata się nie zmienia, niezależnie od inflacji i decyzji RPP. Ryzyko wraca pod koniec okresu stałej stopy, gdy bank proponuje nowe warunki. Opisujemy to w artykule koniec okresu stałej stopy.
Przykład: kredyt 500 000 zł na 30 lat, rata równa, oprocentowanie = stopa referencyjna + 2,25 pkt proc.
| Stopa referencyjna | Oprocentowanie | Rata | Zmiana wobec dziś |
|---|---|---|---|
| 3,25% | 5,50% | 2 839 zł | −159 zł |
| 3,50% | 5,75% | 2 918 zł | −80 zł |
| 3,75% (dziś) | 6,00% | 2 998 zł | 0 zł |
| 4,00% | 6,25% | 3 079 zł | +81 zł |
| 4,25% | 6,50% | 3 160 zł | +162 zł |
Każde 0,25 pkt proc. zmiany stóp to około 80 zł raty miesięcznie przy tej kwocie. Swój wariant policzysz w kalkulatorze raty.
Realna wartość długu i raty: przykład po 10 latach
Inflacja działa też na korzyść kredytobiorcy. Rata w złotówkach się nie zmienia (przy stałym oprocentowaniu), ale z każdym rokiem za tę samą kwotę można kupić mniej. Jeśli dochody rosną razem z cenami, rata stanowi coraz mniejszą część budżetu. Przykład: kredyt 500 000 zł, 6%, 30 lat, rata 2 998 zł, oprocentowanie bez zmian przez cały okres.
| Średnia inflacja | Realna rata po 10 latach | Po 20 latach | Realne saldo po 10 latach |
|---|---|---|---|
| 0% | 2 998 zł | 2 998 zł | 418 429 zł |
| 2% | 2 459 zł | 2 017 zł | 343 257 zł |
| 3% | 2 231 zł | 1 660 zł | 311 350 zł |
| 4,1% | 2 006 zł | 1 342 zł | 279 972 zł |
| 5% | 1 840 zł | 1 130 zł | 256 879 zł |
Po 10 latach do spłaty zostaje nominalnie 418 429 zł. Przy inflacji 3% rocznie ta kwota jest warta tyle, ile dziś około 311 000 zł, a przy 5% około 257 000 zł. Suma wszystkich 360 rat to nominalnie około 1,08 mln zł, ale w dzisiejszych pieniądzach przy inflacji 3% około 715 000 zł, a przy 5% około 566 000 zł.
Ten efekt ma trzy ważne zastrzeżenia:
- Działa tylko, gdy rosną dochody. Jeśli Twoja pensja stoi w miejscu, a ceny rosną, rata obciąża budżet tak samo, a pozostałe wydatki więcej. Przykład: rata 2 998 zł przy dochodzie pary 13 293 zł netto to 22,6% budżetu. Gdy dochód rośnie o 3% rocznie, po 10 latach ta sama rata to 16,8%, a przy wzroście o 5% rocznie 13,8%.
- Przy zmiennej stopie wyższa inflacja zwykle oznacza wyższe oprocentowanie. Przykład: jeśli inflacja wynosi 5%, a oprocentowanie wzrośnie z 6% do 7%, nowa rata to około 3 327 zł. Po 10 latach jest warta realnie około 2 042 zł, czyli więcej niż 1 840 zł w wariancie bez zmiany stopy. Część korzyści z inflacji zjada wyższa rata.
- Liczy się realna stopa, a nie sama inflacja. Kredyt „traci na wartości” szybciej, gdy oprocentowanie jest niewiele wyższe od inflacji. Gdy stopy są wysoko, a inflacja spada, realny koszt kredytu rośnie.
Inflacja a ceny mieszkań
Inflacja podnosi koszty budowy: materiały, robocizna i grunty drożeją, a deweloperzy przenoszą to na ceny nowych mieszkań. W II kwartale 2026 r. ceny lokali mieszkalnych były wyższe o 6,3% niż rok wcześniej (GUS), czyli szybciej niż ceny konsumpcyjne. Dla kogoś, kto czeka z zakupem, oznacza to, że wzrost cen może zjeść oszczędność z ewentualnej obniżki stóp. Liczymy to w artykule czy warto teraz brać kredyt hipoteczny.
Jednocześnie wysokie stopy, którymi RPP walczy z inflacją, ograniczają zdolność kredytową i popyt na kredyty, co hamuje ceny. Te dwie siły działają w przeciwnych kierunkach, dlatego nie da się prosto przełożyć inflacji na prognozę cen mieszkań. Jak dzisiejsze ceny przekładają się na liczbę metrów, które można kupić za przeciętną pensję, pokazujemy w artykule dostępność mieszkań: rata a ceny.
Inflacja a zdolność kredytowa
Inflacja wpływa na zdolność trzema drogami. Po pierwsze, wyższe stopy oznaczają wyższą ratę testową, bo bank dolicza do oprocentowania bufor co najmniej 2,5 pkt proc. przy zmiennej stopie. Po drugie, banki aktualizują normy kosztów utrzymania, które odejmują od dochodu. Po trzecie, rosną wynagrodzenia: we wrześniu 2026 r. przeciętna pensja w sektorze przedsiębiorstw była nominalnie o 5,9% wyższa niż rok wcześniej (GUS), czyli rosła szybciej niż ceny. Wynik netto zależy od tego, która z tych sił przeważy w Twoim przypadku. Sprawdzisz to w kalkulatorze zdolności kredytowej.
Trzy scenariusze, bez prognozowania
Nie wiemy, co zrobi RPP. Ekonomiści różnią się w ocenach: część, m.in. z ING i BNP Paribas, dopuszcza ostrożnościową podwyżkę stóp o 25–50 pb na przełomie 2026 i 2027 r., a PKO Research uważa, że podwyżki nie są potrzebne. Zamiast zgadywać, sprawdź, jak Twój kredyt zachowa się w każdym z wariantów.
| Scenariusz | Co mogłoby się dziać ze stopami | Rata zmienna (500 000 zł) | Rata stała |
|---|---|---|---|
| Inflacja wraca w okolice celu | przestrzeń do obniżek, np. o 0,5 pkt proc. | ok. 2 839 zł (−159 zł) | bez zmian do końca okresu stałej stopy |
| Inflacja utrzymuje się ok. 4% | stopy dłużej bez zmian | ok. 2 998 zł | bez zmian |
| Inflacja rośnie | podwyżka, np. o 0,5 pkt proc. | ok. 3 160 zł (+162 zł) | bez zmian, ryzyko przy odnowieniu stałej stopy |
To ilustracje, nie prognozy. Zmiana stóp w praktyce nie musi być symetryczna, a wskaźnik w umowie nie zawsze porusza się dokładnie o tyle samo co stopa NBP.
Co możesz zrobić
- Policz ratę przy stopie wyższej o 1–2 pkt proc. Jeśli budżet ją wytrzyma, zmienna stopa jest dla Ciebie mniejszym ryzykiem. Jeśli nie, rozważ oprocentowanie stałe. Porównanie znajdziesz w artykule stałe czy zmienne oprocentowanie.
- Miej poduszkę finansową. Kilka miesięcznych rat na koncie pozwala przejść okres wyższych stóp bez nerwów.
- Porównaj nadpłatę z lokatą. Nadpłata daje pewną „stopę zwrotu” równą oprocentowaniu kredytu. Gdy bezpieczne lokaty lub obligacje dają mniej, nadpłata zwykle wygrywa; gdy dają więcej, przestaje być oczywistym wyborem. Poduszkę finansową zostaw jednak przed nadpłatą. Zobacz nadpłata kredytu hipotecznego i kalkulator nadpłaty.
- Śledź okres stałej stopy. Rok przed jego końcem sprawdź oferty innych banków i rozważ refinansowanie.
Inflacja nie jest powodem, żeby kredyt brać w pośpiechu ani żeby z niego rezygnować. Ważniejsze jest, czy rata zostawia zapas w budżecie, gdy stopy pójdą w górę. Agent kredytowy porówna dla Ciebie oferty stałe i zmienne kilku banków, a jego wynagrodzenie płaci bank. Wszystkie liczby w artykule są przykładami obliczeniowymi.
Najczęstsze pytania
Czy inflacja jest dobra dla kredytobiorcy?
Częściowo. Zmniejsza realną wartość długu i raty, jeśli dochody rosną razem z cenami. Przy oprocentowaniu zmiennym wyższa inflacja zwykle oznacza jednak wyższe stopy i wyższą ratę.
Ile wynosi inflacja w Polsce w 2026 roku?
We wrześniu 2026 r. inflacja wyniosła 4,1% r/r według GUS, czyli powyżej celu NBP 2,5% ±1 pkt proc. Stopa referencyjna NBP wynosi 3,75%.
Jak inflacja wpływa na ratę kredytu hipotecznego?
Przez stopy procentowe. Gdy RPP podnosi stopy, rośnie WIBOR lub POLSTR i rata kredytu zmiennego. Przy kredycie 500 000 zł na 30 lat każde 0,25 pkt proc. to około 80 zł miesięcznie. Rata stała nie zmienia się do końca okresu stałej stopy.
Ile będzie warta rata kredytu za 10 lat?
Przy racie 2 998 zł i średniej inflacji 3% rocznie realnie około 2 231 zł w dzisiejszych pieniądzach, a przy 5% około 1 840 zł. Zakładamy niezmienione oprocentowanie.
Czy przy wysokiej inflacji lepiej wybrać stałe oprocentowanie?
Stała stopa chroni ratę przed podwyżkami przez 5 lub 7 lat, ale jeśli inflacja i stopy spadną, zmienna rata będzie niższa. Wybór zależy od tego, jak duży zapas ma Twój budżet.
Źródła
- GUS: wskaźniki cen towarów i usług konsumpcyjnych
- NBP: podstawowe stopy procentowe
- NBP: polityka pieniężna i cel inflacyjny 2,5% ±1 pkt proc.
- GUS: wskaźniki cen lokali mieszkalnych w II kwartale 2026 r.
- FXMAG: stopy procentowe, prognoza ekonomistów BNP Paribas
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.