
W skrócie
Gdy kończy się okres stałej stopy, bank proponuje nowe oprocentowanie na kolejny okres, a jeśli go nie przyjmiesz, kredyt zwykle przechodzi na stopę zmienną według umowy. Za ustalenie nowej stopy bank nie może pobrać opłaty, a pozostałe warunki umowy się nie zmieniają. To najlepszy moment, żeby porównać propozycję banku z ofertami innych banków: w przykładzie dla salda 465 000 zł różnica między stałą 6,5% a 5,8% to około 200 zł raty miesięcznie.
Kredyt „ze stałą stopą” w Polsce to prawie zawsze kredyt z okresowo stałą stopą, najczęściej na 5 lat. Potem oprocentowanie ustala się na nowo, a rata może wzrosnąć albo spaść. Wiele osób dowiaduje się o tym z pisma banku kilka tygodni przed terminem. Jeśli nic nie zrobisz, kredyt pójdzie dalej na warunkach, które przewiduje umowa, a one nie muszą być najkorzystniejsze. Poniżej wyjaśniamy, co musi zrobić bank, jakie masz opcje i ile można na nich zyskać.
Co mówi ustawa
Zasady opisuje art. 29 ustawy o kredycie hipotecznym. Dotyczy umów, w których stała stopa obowiązuje przez co najmniej 5 pierwszych lat, a potem bank i klient ustalają nową stopę na dalszy okres:
- Umowa musi określać sposób ustalenia nowej stopy oraz to, co się stanie, jeśli nie dojdziecie do porozumienia (art. 29 ust. 3). Najczęściej jest to przejście na stopę zmienną: marża z umowy plus wskaźnik, np. WIBOR 3M albo 6M.
- Bank nie może pobrać opłaty za ustalenie nowej stopy ani za związaną z tym zmianę umowy (ust. 4).
- Pozostałe warunki umowy się nie zmieniają (ust. 5): marża w części zmiennej, okres kredytu, zabezpieczenia.
Ustawa nie podaje konkretnego terminu, w którym bank musi przedstawić propozycję nowej stopy. Termin i sposób, w jaki bank Cię zawiadomi, wynikają z umowy i regulaminu. Zwykle bank wysyła propozycję z wyprzedzeniem kilku tygodni, a część banków pozwala złożyć wniosek o nową stałą stawkę kilka miesięcy przed końcem okresu. Nie czekaj na pismo: datę końca okresu stałej stopy znajdziesz w umowie i harmonogramie.
Co się stanie, jeśli nic nie zrobisz
Najczęściej kredyt automatycznie przechodzi na oprocentowanie zmienne: marżę zapisaną w umowie plus aktualną wartość wskaźnika. Nic nie trzeba podpisywać. W części umów domyślnym rozwiązaniem jest kolejny okres stałej stopy według oferty banku. Dlatego najpierw przeczytaj w umowie, który wariant dotyczy Ciebie.
Ważne dla kredytów z WIBOR: Twoja umowa nadal opiera się na WIBOR, mimo że od 1 stycznia 2027 r. banki nie mogą go stosować w nowych umowach. Publikacja WIBOR 1M, 3M i 6M ma trwać do końca 2036 r. Przy refinansowaniu po 2026 r. nowy kredyt zmienny będzie już oparty na nowym wskaźniku, np. POLSTR. Szczegóły w artykule WIBOR i POLSTR: zmiana wskaźnika.
Cztery opcje na koniec okresu stałej stopy
1. Nowa stała stopa w obecnym banku
Bank proponuje oprocentowanie na kolejne lata, zwykle znowu na 5. To proste: podpisujesz aneks i rata znów jest przewidywalna. Wadą jest to, że propozycja dla obecnego klienta nie musi być taka sama jak oferta dla nowych klientów. W październiku 2026 r. stałe oprocentowanie na 5 lat w nowych kredytach mieści się zwykle w przedziale około 5,8–6,5%.
2. Oprocentowanie zmienne
Rata zależy od marży z umowy i wskaźnika. Przy marży 2 pkt proc. i WIBOR 3M około 3,89% (fixing z 23.10.2026) oprocentowanie wynosi 5,89%. Zyskujesz, gdy stopy spadają, tracisz, gdy rosną. Po końcu okresu stałej stopy przy oprocentowaniu zmiennym nadpłata zwykle nic nie kosztuje: ustawa pozwala pobrać rekompensatę przy stopie zmiennej tylko w ciągu 36 miesięcy od zawarcia umowy (art. 40), a ten czas dawno minął. Porównanie obu typów oprocentowania znajdziesz w artykule stałe czy zmienne oprocentowanie.
3. Refinansowanie w innym banku
Nowy bank spłaca stary kredyt i daje własny, na swoich warunkach. Po zakończeniu okresu stałej stopy zwykle nie płacisz już rekompensaty za wcześniejszą spłatę, więc koszty zmiany to głównie wycena, opłaty sądowe i ewentualna prowizja. Nowy bank liczy zdolność od nowa, z buforem na wzrost stóp. Proces opisujemy w artykule refinansowanie kredytu hipotecznego.
4. Negocjacje z obecnym bankiem
Z ofertą innego banku na piśmie możesz poprosić obecny bank o niższą stałą stawkę albo niższą marżę aneksem. Bank oszczędza na tym koszty pozyskania nowego klienta, Ty oszczędzasz koszty nowej hipoteki. Bank nie ma obowiązku się zgodzić, ale często woli obniżyć stawkę niż stracić kredyt spłacany terminowo.
Przykład: saldo po 5 latach i raty w czterech scenariuszach
Przykład poglądowy. Kredyt 500 000 zł na 30 lat, raty równe, stała stopa 6% przez 5 lat, rata 2 998 zł. Po 60 ratach do spłaty zostaje 465 272 zł na 25 lat. Przez 5 lat spłaciłeś 34 728 zł kapitału i 145 137 zł odsetek. Oto, jak wygląda rata na kolejne lata w różnych scenariuszach, przy założeniu, że oprocentowanie nie zmieni się do końca.
| Scenariusz | Oprocentowanie | Rata | Zmiana raty | Odsetki przez 25 lat |
|---|---|---|---|---|
| Nowa stała z propozycji banku | 6,50% | 3 142 zł | +144 zł | 477 193 zł |
| Nowa stała po negocjacji | 6,20% | 3 055 zł | +57 zł | 451 196 zł |
| Zmienna: marża 2% + WIBOR 3M 3,89% | 5,89% | 2 967 zł | −31 zł | 424 692 zł |
| Refinansowanie: stała 5,8% w innym banku | 5,80% | 2 941 zł | −57 zł | 417 067 zł |
| Zmienna, wskaźnik wyższy o 1 pkt | 6,89% | 3 256 zł | +258 zł | ok. 511 500 zł |
| Zmienna, wskaźnik niższy o 1 pkt | 4,89% | 2 690 zł | −308 zł | ok. 341 800 zł |
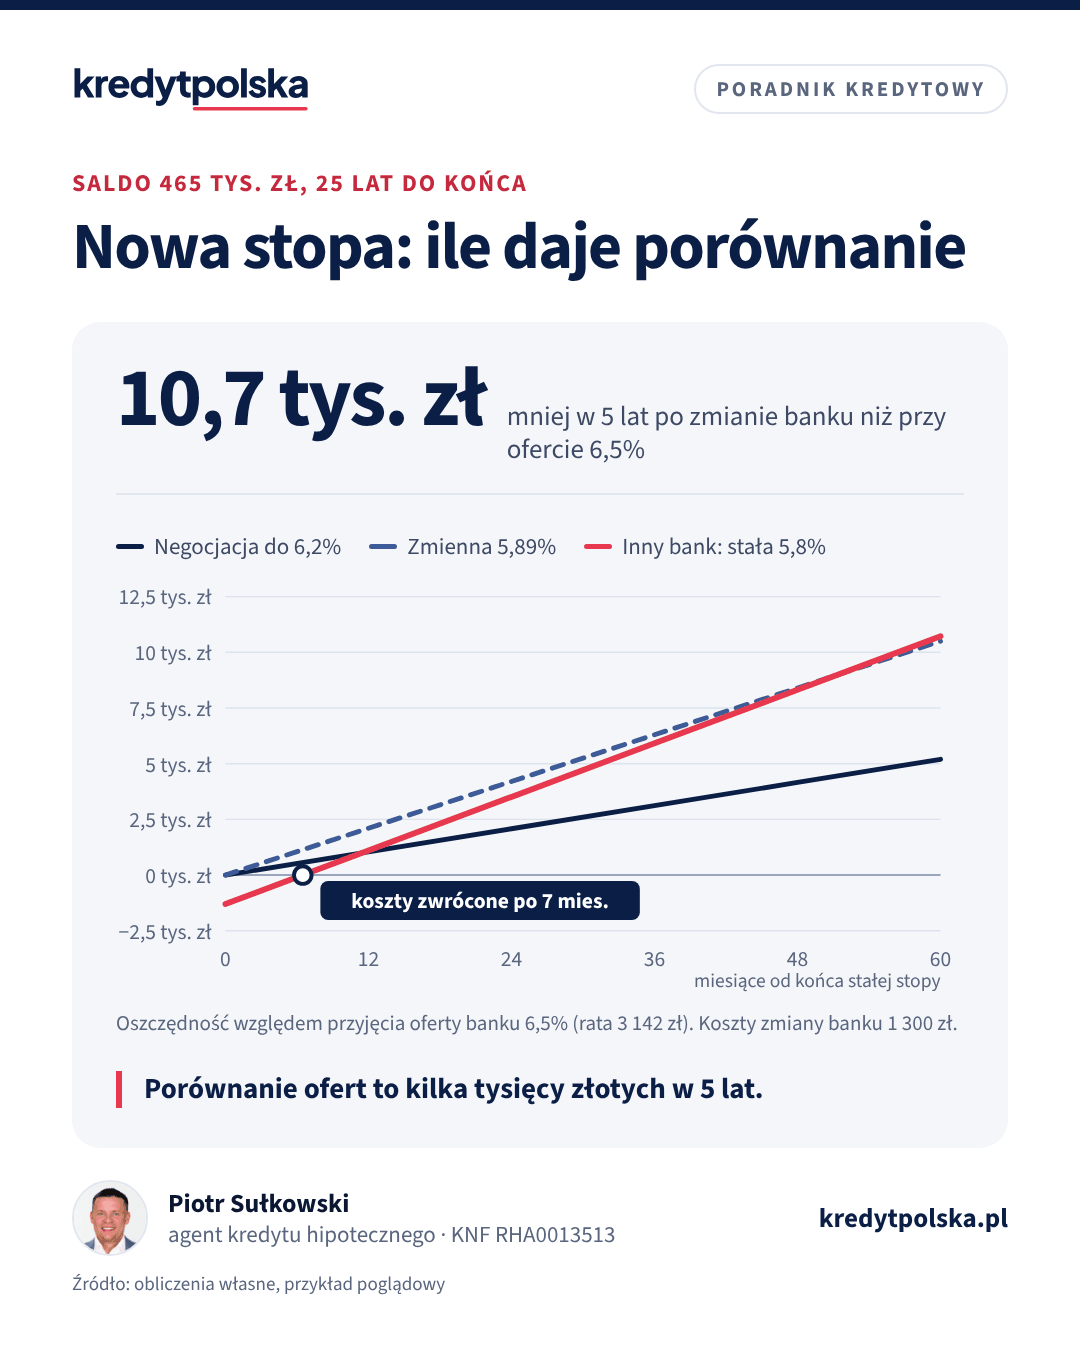
Różnica między przyjęciem pierwszej propozycji banku (6,5%) a refinansowaniem na 5,8% to około 200 zł miesięcznie. Przy kosztach zmiany banku około 1 300 zł (wycena, wpis nowej i wykreślenie starej hipoteki, PCC, zaświadczenie, bez prowizji) zwracają się one po około 7 miesiącach, a po 5 latach jesteś do przodu o około 10 700 zł. Sama negocjacja do 6,2% daje około 87 zł miesięcznie, czyli około 5 200 zł w 5 lat, bez żadnych kosztów. Liczby dla swojego salda sprawdzisz w kalkulatorze raty.
Dwa ostatnie wiersze pokazują ryzyko stopy zmiennej. Jeśli wskaźnik wzrośnie o 1 pkt proc., rata przy zmiennej stopie przekroczy propozycję stałej 6,5%. Jeśli spadnie o 1 pkt, będzie o ponad 300 zł niższa niż dziś. Nikt nie wie, który scenariusz się spełni, więc wybór zależy głównie od tego, jaki wzrost raty zniesie Twój budżet.
Na co zwrócić uwagę przy nowej stałej stopie
- Rekompensata w nowym okresie stałej stopy: jeśli przyjmiesz nową stałą stopę, w czasie jej obowiązywania bank może pobierać rekompensatę za wcześniejszą spłatę na zasadach z umowy, ograniczoną do kosztów banku. Jeśli planujesz dużą nadpłatę albo sprzedaż mieszkania, zrób to przed startem nowego okresu albo sprawdź warunki.
- Długość nowego okresu: 5 lat to standard, część banków oferuje inne okresy. Dłuższy okres to dłuższa ochrona, ale też dłuższy czas, w którym nadpłata może kosztować.
- Zmiana zdania w trakcie: według stanowiska KNF przejście ze stałej na zmienną przed końcem okresu stałego jest nieakceptowane. KNF dopuszcza zastąpienie stałej stopy nową, niższą stałą, jeśli nowy okres liczy się od dnia aneksu i nie jest krótszy od pierwotnego.
- Produkty dodatkowe: sprawdź, czy nowa stawka wymaga utrzymania konta, karty albo polisy. O opłacalności takich pakietów piszemy w artykule produkty dodatkowe banku.
Plan na ostatnie 6 miesięcy okresu stałej stopy
- 6 miesięcy przed: znajdź w umowie datę końca okresu, zapis o ustaleniu nowej stopy i marżę na wypadek przejścia na zmienną. Sprawdź saldo w bankowości internetowej.
- 4–5 miesięcy przed: sprawdź, czy bank przyjmuje wcześniej wnioski o nową stałą stawkę, i poproś o propozycję.
- 3–4 miesiące przed: porównaj oferty innych banków dla swojego salda i LTV. Przy refinansowaniu policz zdolność, bo nowy bank oceni ją od nowa. Pomoże kalkulator zdolności kredytowej.
- Gdy dostaniesz propozycję banku: zestaw ją z najlepszą ofertą rynkową i z ratą przy stopie zmiennej. Z ofertą konkurencji na piśmie negocjuj.
- Przed terminem: podpisz aneks albo złóż wniosek o refinansowanie tak, żeby zdążyć przed końcem okresu. Refinansowanie trwa zwykle 1–2 miesiące.
- Po zmianie: pobierz nowy harmonogram i sprawdź, czy oprocentowanie i rata zgadzają się z ustaleniami.
Kredyty w programach rządowych
Jeśli spłacasz kredyt z dopłatami z bezpiecznego kredytu 2% albo kredyt z gwarancją w Rodzinnym Kredycie Mieszkaniowym, uważaj na refinansowanie. Przeniesienie kredytu do innego banku oznacza spłatę kredytu z programu, co może zakończyć dopłaty albo prawo do spłat rodzinnych. Najpierw zapytaj obecny bank, jak zmiana wpłynie na warunki programu. Więcej w artykule programy mieszkaniowe 2026.
Koniec okresu stałej stopy to też dobry moment na nadpłatę, jeśli masz oszczędności. Jak wybrać między skróceniem okresu a obniżeniem raty, wyjaśniamy w artykule nadpłata kredytu hipotecznego. Agent kredytowy porówna propozycję Twojego banku z ofertami innych banków i policzy, czy zmiana się opłaca. Wynagrodzenie płaci mu bank udzielający nowego kredytu.
Najczęstsze pytania
Co się dzieje po zakończeniu okresu stałego oprocentowania?
Bank proponuje nową stałą stopę na kolejny okres. Jeśli jej nie przyjmiesz, kredyt zwykle przechodzi na oprocentowanie zmienne, czyli marżę z umowy plus wskaźnik. Dokładne zasady określa umowa.
Z jakim wyprzedzeniem bank musi przedstawić nową stopę?
Ustawa o kredycie hipotecznym nie podaje konkretnego terminu. Wymaga, żeby umowa określała sposób ustalenia nowej stopy i warunki na wypadek braku porozumienia, więc termin znajdziesz w umowie i regulaminie.
Czy bank może pobrać opłatę za aneks z nową stałą stopą?
Nie. Art. 29 ust. 4 ustawy o kredycie hipotecznym zakazuje pobierania opłat za ustalenie nowej stopy i związaną z tym zmianę umowy.
Czy po końcu okresu stałej stopy mogę bez opłat nadpłacić kredyt?
Przy przejściu na stopę zmienną zwykle tak, bo rekompensatę przy stopie zmiennej bank może pobrać tylko w ciągu 36 miesięcy od zawarcia umowy. Jeśli przyjmiesz nową stałą stopę, w jej okresie rekompensata jest możliwa na zasadach z umowy.
Czy opłaca się refinansować kredyt po okresie stałej stopy?
Często tak, bo zwykle nie ma już rekompensaty za wcześniejszą spłatę. W przykładzie dla salda 465 000 zł zmiana z oferty 6,5% na 5,8% obniża ratę o około 200 zł, a koszty około 1 300 zł zwracają się po około 7 miesiącach.
Czy mogę negocjować nową stałą stopę z bankiem?
Tak. Najlepiej z pisemną ofertą innego banku. Bank nie ma obowiązku obniżyć stawki, ale aneks oszczędza obu stronom koszty refinansowania.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (art. 29 i 40)
- KNF, Stanowisko UKNF dotyczące ryzyka przedpłaty w umowach o kredyt hipoteczny z okresowo stałą stopą procentową
- GPW Benchmark: stawki referencyjne
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.