
W skrócie
W październiku 2026 r. stopa referencyjna NBP wynosi 3,75%, a oprocentowanie kredytów hipotecznych zwykle około 5,8–6,5%. Nikt nie wie, czy stopy spadną: po wzroście inflacji do 4,1% część ekonomistów mówi raczej o możliwej podwyżce na przełomie roku. Obniżka o 0,5 pkt proc. zmniejsza ratę kredytu 500 000 zł na 30 lat o około 160 zł, ale wzrost cen mieszkań o 6% w rok może zjeść tę korzyść, dlatego decyzję lepiej opierać na własnym budżecie niż na prognozach stóp.
To pytanie słyszy każdy, kto zajmuje się kredytami: brać teraz czy poczekać, aż będzie taniej? Uczciwa odpowiedź brzmi: nikt nie wie, co zrobią stopy procentowe i ceny mieszkań. Można za to sprawdzić, gdzie jesteśmy dziś, co mówią ekonomiści i ile w złotówkach zmienia każdy scenariusz. Poniżej stan na koniec października 2026 r. i rachunek, który pomoże podjąć decyzję bez wróżenia.
Gdzie jesteśmy: stopy, wskaźniki i oprocentowanie
| Wskaźnik | Wartość | Stan na |
|---|---|---|
| Stopa referencyjna NBP | 3,75% | od 5.03.2026, bez zmian 7.10.2026 |
| WIBOR 3M | 3,89% | fixing 23.10.2026 |
| POLSTR 1M | ok. 3,54% | 7.10.2026 |
| Inflacja CPI | 4,1% r/r | wrzesień 2026, GUS |
| Marże kredytów zmiennych | ok. 1,5–2,5 pkt proc. | oferty banków, październik 2026 |
| Oprocentowanie stałe na 5 lat | ok. 5,8–6,5% | oferty banków, październik 2026 |
| Ceny mieszkań (GUS) | +6,3% r/r | II kwartał 2026 |
Stopa referencyjna 3,75% to najniższy poziom od wiosny 2022 r. Ostatnia obniżka, o 0,25 pkt proc., była w marcu 2026 r. Od tego czasu Rada Polityki Pieniężnej stóp nie zmieniała. Kredyt zmienny to dziś marża plus WIBOR około 3,9%, czyli najczęściej 5,4–6,4%. Od 3 września 2026 r. PKO BP, a od 7 października mBank udzielają kredytów opartych na POLSTR, a od 1 stycznia 2027 r. WIBOR nie może być stosowany w nowych umowach. Co to oznacza, wyjaśniamy w artykule WIBOR i POLSTR.
Co mówią ekonomiści
Jesienią obraz się zmienił. We wrześniu inflacja wzrosła do 4,1% r/r (dane GUS z 14 października 2026 r.), głównie przez droższe paliwa i energię, i przekroczyła górną granicę celu NBP (2,5% ± 1 pkt proc.). Kilka głosów z października 2026 r.:
- Ekonomiści ING (komentarz po posiedzeniu RPP 7.10.2026, za SII): rynek wyceniający wzrost stóp o około 1 pkt proc. jest zbyt agresywny, ale możliwe są prewencyjne podwyżki o 25–50 pb na początku 2027 r.
- PKO Research (za SII, 7.10.2026): obecne perspektywy inflacji nie wymagają podwyżek, bo szok podażowy ma być przejściowy.
- BNP Paribas (komentarz po październikowym posiedzeniu, za fxmag.pl): możliwa ostrożnościowa podwyżka łącznie o 50 pb na przełomie roku, zależnie od cen energii.
- Rynek: według kontraktów FRA cytowanych przez SII inwestorzy na początku października wyceniali stopę referencyjną około 4,2% na koniec roku.
Prezes NBP na konferencji 8 października 2026 r. nie przesądził o podwyżkach. Kolejne posiedzenie RPP zaplanowano na 3–4 listopada 2026 r., a w listopadzie ma się pojawić nowa projekcja NBP. Wniosek jest jeden: na najbliższe miesiące nikt poważny nie zapowiada obniżek, a scenariusz podwyżki jest realny. Prognozy zmieniają się jednak co miesiąc, więc traktuj je jako tło, nie podstawę decyzji.
Ile zmienia ruch stóp: rata i zdolność
Przykład obliczeniowy dla kredytu 500 000 zł na 30 lat, raty równe. Zakładamy, że zmiana stopy NBP przenosi się mniej więcej jeden do jednego na oprocentowanie kredytu, co w praktyce dzieje się przez wskaźnik z opóźnieniem. Zdolność liczymy dla osoby, której bank pozwala na ratę 4 000 zł, z buforem 2,5 pkt proc. na wzrost stóp, jak przy stopie zmiennej.
| Scenariusz | Oprocentowanie | Rata 500 000 zł | Zmiana raty | Maks. kredyt przy racie 4 000 zł |
|---|---|---|---|---|
| Stopy −1 pkt | 5,0% | 2 684 zł | −314 zł | 572 071 zł |
| Stopy −0,5 pkt | 5,5% | 2 839 zł | −159 zł | 545 134 zł |
| Dziś | 6,0% | 2 998 zł | 0 zł | 520 215 zł |
| Stopy +0,5 pkt | 6,5% | 3 160 zł | +162 zł | 497 127 zł |
| Stopy +1 pkt | 7,0% | 3 327 zł | +329 zł | 475 707 zł |
Każde 0,5 pkt proc. to około 160 zł raty przy 500 000 zł i około 21–27 tys. zł zdolności. Obniżka o 1 pkt proc. podniosłaby maksymalną kwotę w tym przykładzie o około 52 tys. zł, podwyżka o 1 pkt obniżyłaby ją o około 45 tys. zł. Przy stałej stopie na co najmniej 5 lat bank może zastosować niższy bufor, więc zdolność bywa wyższa. Swoje liczby sprawdzisz w kalkulatorze zdolności kredytowej i kalkulatorze raty.
Czekanie na obniżkę a ceny mieszkań
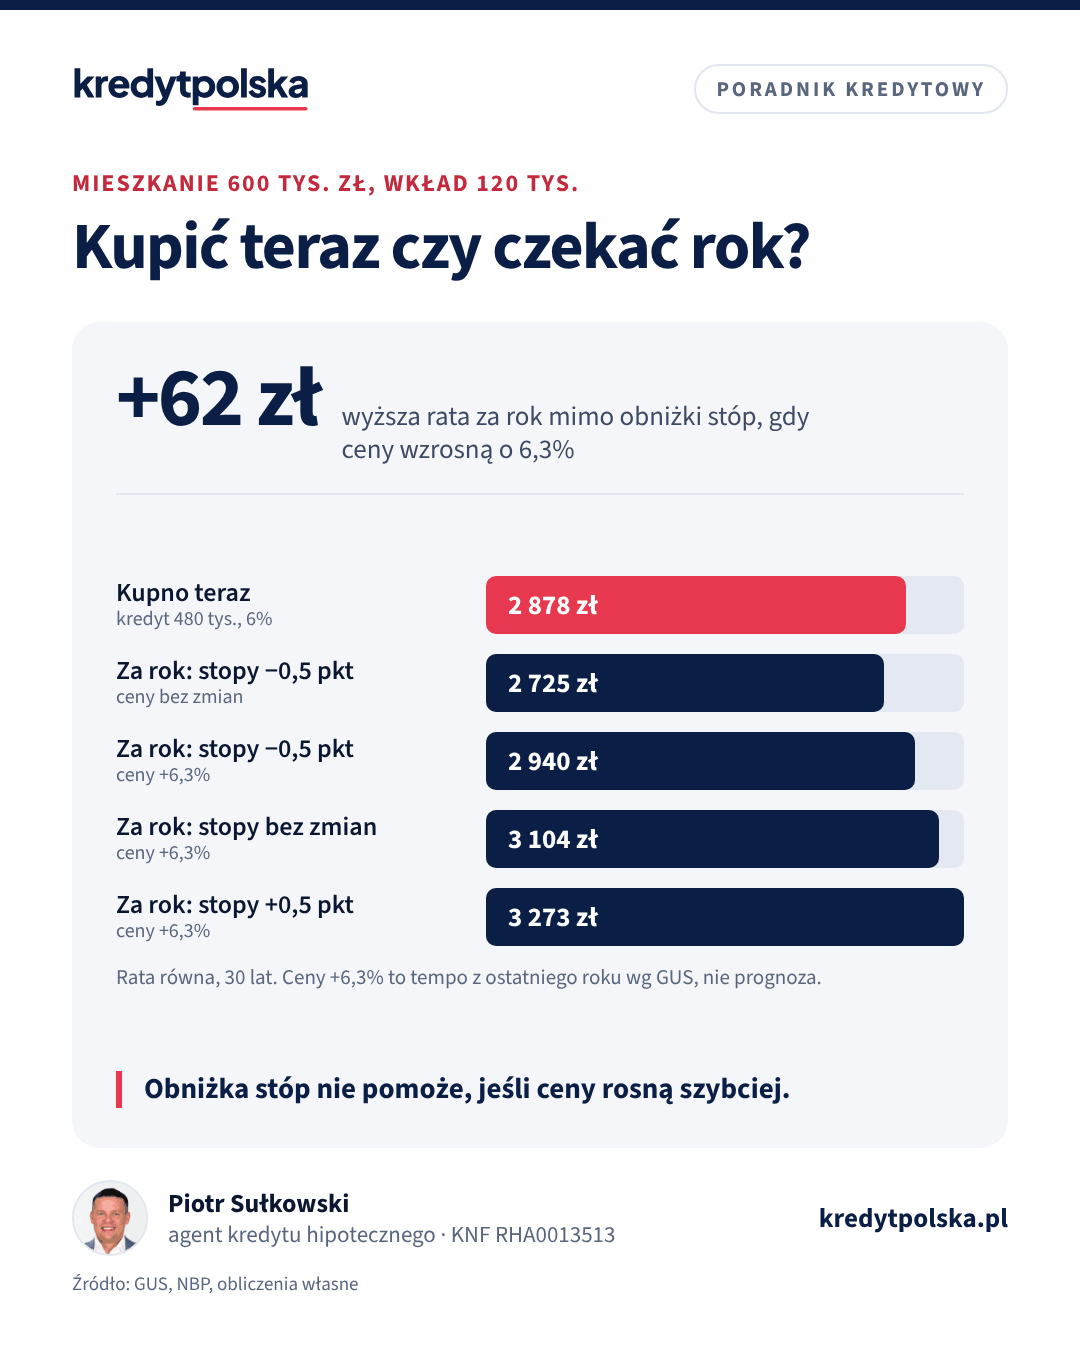
Rata zależy nie tylko od oprocentowania, ale też od kwoty kredytu, a ta od ceny mieszkania. Według GUS ceny lokali mieszkalnych w II kwartale 2026 r. były o 6,3% wyższe niż rok wcześniej (rynek pierwotny +6,5%, wtórny +6,1%). Policzmy zakup mieszkania za 600 000 zł z wkładem 120 000 zł, teraz albo za rok. Przykład poglądowy, nie prognoza.
| Wariant | Cena | Kredyt | Oprocentowanie | Rata |
|---|---|---|---|---|
| Kupno teraz | 600 000 zł | 480 000 zł | 6,0% | 2 878 zł |
| Za rok: stopy −0,5 pkt, ceny bez zmian | 600 000 zł | 480 000 zł | 5,5% | 2 725 zł |
| Za rok: stopy −0,5 pkt, ceny +6,3% | 637 800 zł | 517 800 zł | 5,5% | 2 940 zł |
| Za rok: stopy bez zmian, ceny +6,3% | 637 800 zł | 517 800 zł | 6,0% | 3 104 zł |
| Za rok: stopy +0,5 pkt, ceny +6,3% | 637 800 zł | 517 800 zł | 6,5% | 3 273 zł |
Czekanie wygrywa tylko w scenariuszu, w którym stopy spadają, a ceny stoją w miejscu: rata niższa o około 150 zł. Jeśli ceny rosną w tempie z ostatniego roku, nawet obniżka o 0,5 pkt proc. daje ratę wyższą o około 60 zł, a potrzebujesz kredytu o 37 800 zł większego. Do tego przez rok czekania płacisz czynsz najmu, którego tu nie liczymy. Ceny mogą też rosnąć wolniej albo spaść, zwłaszcza lokalnie, więc ten rachunek trzeba zrobić dla swojego miasta.
Co może zmienić obraz w najbliższych miesiącach
- Posiedzenie RPP 3–4 listopada 2026 r. i listopadowa projekcja NBP pokażą, czy Rada widzi potrzebę podwyżki.
- Dane o inflacji: wstępny odczyt za październik GUS publikuje pod koniec miesiąca. Utrzymanie inflacji powyżej 3,5% zwiększa szansę na podwyżkę.
- Przejście banków na nowy wskaźnik do końca 2026 r. Oferty oparte na POLSTR porównuj po sumie marży i wskaźnika, a nie po samej marży, bo POLSTR jest dziś niższy od WIBOR.
- Limity cen w Rodzinnym Kredycie Mieszkaniowym, aktualizowane co kwartał, jeśli kupujesz z gwarancją BGK. Więcej w artykule programy mieszkaniowe 2026.
Argumenty za kupnem teraz
- Masz stabilny dochód, wkład i znalazłeś mieszkanie, które pasuje do Twoich planów na lata. Na „idealny moment” można czekać bez końca.
- Płacisz czynsz najmu. Rok najmu to często kilkadziesiąt tysięcy złotych, które nie budują Twojego majątku.
- Przy kredycie zmiennym obniżki stóp i tak obniżą Twoją ratę, z opóźnieniem wynikającym z okresu aktualizacji wskaźnika. Przy stałej stopie po spadku stóp możesz rozważyć refinansowanie, pamiętając o rekompensacie w okresie stałej stopy.
- Zdolność wystarcza dziś. Ryzyko podwyżki stóp działa w drugą stronę: może ją obniżyć.
Argumenty za czekaniem
- Brakuje Ci wkładu albo poduszki finansowej. Rok oszczędzania może dać lepszą marżę, brak ubezpieczenia niskiego wkładu i spokojniejszy budżet. O wkładzie piszemy w artykule wkład własny.
- Twój dochód jest niepewny: okres próbny, świeża działalność gospodarcza, planowana zmiana pracy. Bank i tak może poprosić o dłuższą historię.
- Rata byłaby na granicy możliwości. Jeśli wzrost raty o 300 zł byłby problemem, poczekaj albo szukaj tańszego mieszkania.
- Masz zaległości lub problemy w BIK. Kilka miesięcy terminowej spłaty poprawi ocenę. Zobacz raport BIK przed kredytem.
- Planujesz przeprowadzkę do innego miasta w ciągu kilku lat. Koszty zakupu i sprzedaży mogą przewyższyć różnicę między ratą a czynszem.
Jak zabezpieczyć się przed ruchem stóp
- Stała stopa na 5 lat chroni przed podwyżkami, dziś w przedziale około 5,8–6,5%. Porównanie znajdziesz w artykule stałe czy zmienne oprocentowanie.
- Zapas w budżecie: policz, czy udźwigniesz ratę wyższą o 2–3 pkt proc. Bank robi to samo przy ocenie zdolności.
- Poduszka finansowa na 3–6 miesięcy wydatków, zanim zaczniesz nadpłacać.
- Negocjacja marży: marża zostaje na cały okres, więc 0,2 pkt proc. różnicy daje więcej niż trafienie w miesiąc zakupu. Zobacz marża kredytu hipotecznego.
Decyzja o kredycie to decyzja o mieszkaniu na lata, a nie zakład o stopy procentowe. Jeśli rata mieści się w budżecie z zapasem, mieszkanie pasuje do Twoich planów, a zdolność wystarcza, moment jest dobry na tyle, na ile może być. Agent kredytowy porówna oferty stałe i zmienne kilku banków dla Twojej sytuacji. Wynagrodzenie płaci mu bank.
Najczęstsze pytania
Czy w 2026 roku opłaca się brać kredyt hipoteczny?
To zależy od Twojej sytuacji, nie od kalendarza. Przy stopie NBP 3,75% i oprocentowaniu około 5,8–6,5% kredyt jest tańszy niż w latach 2022–2024, a czekanie na obniżki nie ma pewnego wyniku, bo ceny mieszkań rosną, a część ekonomistów mówi o możliwej podwyżce stóp.
Czy stopy procentowe spadną w 2027 roku?
Nie wiadomo. Po wzroście inflacji do 4,1% we wrześniu 2026 r. część ekonomistów (m.in. ING, BNP Paribas) dopuszcza podwyżkę o 25–50 pb na przełomie roku, a PKO Research uważa, że podwyżki nie są potrzebne. Prognozy zmieniają się co miesiąc.
O ile spadnie rata, jeśli stopy spadną o 0,5 punktu?
Przy kredycie 500 000 zł na 30 lat i oprocentowaniu 6% około 159 zł miesięcznie, z 2 998 zł do 2 839 zł. Przy kredycie zmiennym zmiana pojawi się po najbliższej aktualizacji wskaźnika.
Jak obniżka stóp wpływa na zdolność kredytową?
Zwiększa ją, bo bank liczy ratę od niższego oprocentowania z buforem. W przykładzie przy dopuszczalnej racie 4 000 zł obniżka o 0,5 pkt proc. podnosi maksymalny kredyt o około 25 tys. zł.
Ile wynosi stopa referencyjna NBP?
W październiku 2026 r. 3,75%. Obowiązuje od 5 marca 2026 r., a RPP pozostawiła ją bez zmian na posiedzeniu 7 października 2026 r.
Czy ceny mieszkań nadal rosną?
Według GUS w II kwartale 2026 r. ceny lokali mieszkalnych były o 6,3% wyższe niż rok wcześniej i o 1,5% wyższe niż w poprzednim kwartale. Tempo różni się między miastami.
Źródła
- NBP: podstawowe stopy procentowe
- GUS: wskaźniki cen lokali mieszkalnych w II kwartale 2026 r.
- SII: RPP, stopy procentowe w październiku bez zmian (7.10.2026)
- FXMAG: stopy procentowe, prognoza ekonomistów BNP Paribas
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.