
W skrócie
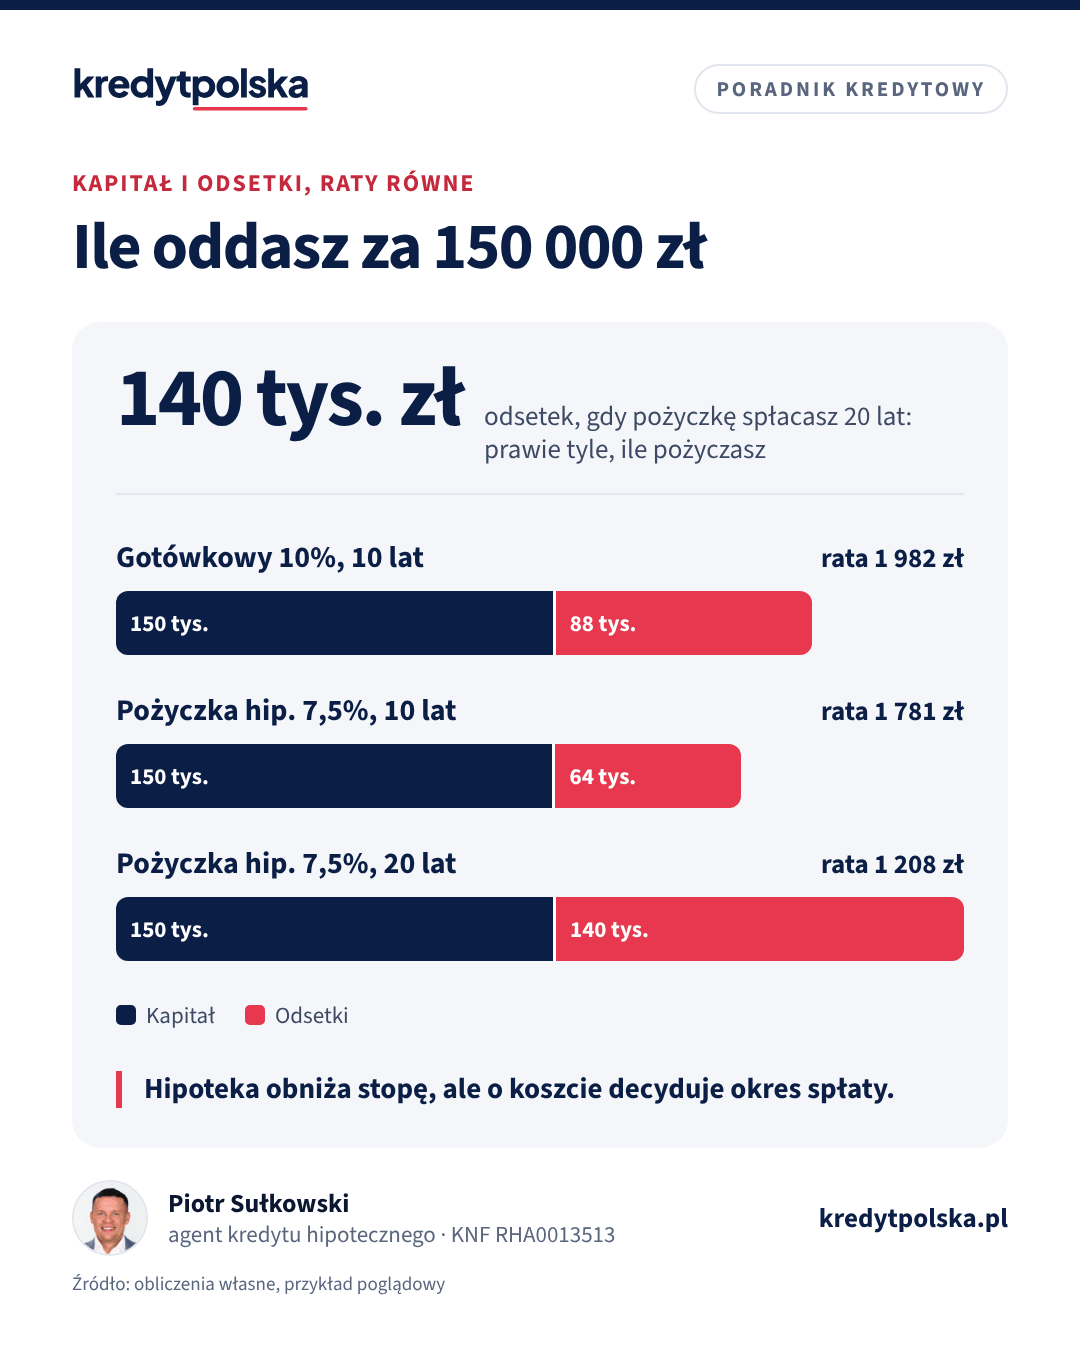
Pożyczka hipoteczna to kredyt na dowolny cel zabezpieczony hipoteką na mieszkaniu, domu albo działce. Bank nie pyta, na co wydasz pieniądze, ale pożycza zwykle mniej w stosunku do wartości nieruchomości niż przy kredycie na zakup i pobiera wyższą marżę. Jest tańsza od kredytu gotówkowego przy tym samym okresie, ale rozłożona na 20 lat może kosztować prawie tyle odsetek, ile wynosi pożyczona kwota.
Pożyczka hipoteczna przydaje się, gdy potrzebujesz większej kwoty na cel, którego bank nie sfinansuje kredytem mieszkaniowym: spłatę innych zobowiązań, zakup samochodu, wkład w firmę rodzinną, wesele, leczenie. Pod zastaw nieruchomości dostaniesz więcej i taniej niż w kredycie gotówkowym. Cena za to jest taka, że ryzykujesz mieszkaniem. Poniżej wyjaśniamy, jak działa pożyczka hipoteczna, ile kosztuje i kiedy lepszy jest inny produkt.
Czym jest pożyczka hipoteczna
To kredyt albo pożyczka udzielana na dowolny cel konsumpcyjny, zabezpieczona hipoteką. Bank nie wymaga faktur ani rozliczenia wydatków. Zabezpieczeniem może być mieszkanie, dom, działka, a często także nieruchomość innej osoby, która wyrazi na to zgodę. Nazwy w bankach się różnią: pożyczka hipoteczna, kredyt hipoteczny na dowolny cel, kredyt konsumpcyjny zabezpieczony hipoteką.
Dla konsumenta ważne jest to, że umowa zabezpieczona hipoteką podlega ustawie o kredycie hipotecznym, a nie tylko ustawie o kredycie konsumenckim. Dostajesz więc formularz informacyjny ESIS, masz 14 dni na odstąpienie od umowy, a bank musi rzetelnie ocenić zdolność. Zasady wcześniejszej spłaty też wynikają z tej ustawy.
Ile pożyczy bank: LTV i zdolność
Przy kredycie na zakup bank finansuje do 80% wartości nieruchomości, a do 90% z dodatkowym zabezpieczeniem. Przy pożyczce hipotecznej limity są niższe i zależą od banku. W praktyce pożyczka wynosi często do 50–70% wartości zabezpieczenia. Jeśli na nieruchomości jest już kredyt, liczy się suma obu długów.
Przykład: mieszkanie warte 600 000 zł, saldo kredytu mieszkaniowego 250 000 zł. Przy limicie 60% łączne zadłużenie może wynieść 360 000 zł, więc pożyczka hipoteczna maksymalnie 110 000 zł. Przy limicie 70% byłoby to 170 000 zł. Bank sprawdzi też zdolność z buforem na wzrost stóp: rata pożyczki 150 000 zł na 15 lat przy 7,5% to 1 391 zł, ale do zdolności bank może przyjąć stopę o 2,5 punktu wyższą, czyli ratę 1 612 zł. Jak bank to liczy, opisujemy w artykule zdolność kredytowa.
Oprocentowanie i okres spłaty
Oprocentowanie pożyczki hipotecznej składa się z tych samych elementów co kredytu mieszkaniowego: wskaźnika (WIBOR 3M około 3,85% albo nowy POLSTR) i marży. Marża jest jednak wyższa, często o 1–3 punkty procentowe w porównaniu z kredytem na zakup, bo bank nie widzi celu i ocenia ryzyko jako większe. W przykładach przyjmujemy 7,5%. Okres spłaty bywa krótszy niż przy kredycie mieszkaniowym, a jego maksimum zależy od banku. Więcej o marżach w artykule marża kredytu hipotecznego.
Porównanie: 150 000 zł na różne sposoby
Przykład poglądowy, raty równe, bez prowizji i ubezpieczeń:
| Produkt | Okres | Rata | Odsetki łącznie |
|---|---|---|---|
| Kredyt gotówkowy, 10% | 10 lat | 1 982 zł | 87 871 zł |
| Pożyczka hipoteczna, 7,5% | 10 lat | 1 781 zł | 63 663 zł |
| Pożyczka hipoteczna, 7,5% | 15 lat | 1 391 zł | 100 293 zł |
| Pożyczka hipoteczna, 7,5% | 20 lat | 1 208 zł | 140 014 zł |
Przy tym samym okresie 10 lat pożyczka hipoteczna kosztuje o około 24 000 zł mniej niż gotówkowy. Każde wydłużenie spłaty obniża ratę, ale podnosi koszt: na 20 lat odsetki sięgają 140 000 zł, czyli prawie tyle, ile pożyczasz. Do pożyczki hipotecznej dolicz wycenę, wpis hipoteki (200 zł opłaty sądowej), PCC od hipoteki 19 zł i ubezpieczenie nieruchomości. Kredyt gotówkowy tych kosztów nie ma, ale ma zwykle prowizję i jest ograniczony kwotą: duże sumy rzadko da się dostać bez zabezpieczenia.
Pożyczka hipoteczna jako kredyt konsolidacyjny
Częsty cel to połączenie kilku drogich zobowiązań w jedno. Banki oferują kredyty konsolidacyjne bez hipoteki i z hipoteką; ta druga wersja działa jak pożyczka hipoteczna, której część bank przelewa od razu na spłatę starych długów. Przykład poglądowy:
| Zobowiązanie | Kwota | Oprocentowanie | Zostało | Rata |
|---|---|---|---|---|
| Kredyt gotówkowy | 60 000 zł | 11% | 60 mies. | 1 305 zł |
| Kredyt samochodowy | 40 000 zł | 9% | 48 mies. | 995 zł |
| Karta kredytowa, spłata w 3 lata | 20 000 zł | 14,5% | 36 mies. | 688 zł |
| Razem dziś | 120 000 zł | 2 988 zł | ||
| Konsolidacja hipoteczna, 7,5%, 15 lat | 120 000 zł | 7,5% | 180 mies. | 1 112 zł |
Rata spada o prawie 1 900 zł miesięcznie, co bywa ratunkiem dla budżetu. Koszt jest jednak wyraźny: obecne zobowiązania kosztowałyby do końca około 30 800 zł odsetek, a konsolidacja na 15 lat około 80 200 zł. Na 10 lat rata wyniosłaby 1 424 zł, a odsetki około 50 900 zł. Konsolidacja ma sens, gdy obecne raty grożą zaległościami albo gdy uwolnioną kwotę konsekwentnie przeznaczysz na nadpłaty. Jeśli tylko robi miejsce na nowe zadłużenie, problem wraca, tylko z hipoteką na mieszkaniu.
Jak przebiega udzielenie pożyczki hipotecznej
- Wniosek i dokumenty dochodowe, jak przy każdym kredycie hipotecznym, plus dokumenty nieruchomości: numer księgi wieczystej, a przy domu albo działce także np. wypis z rejestru gruntów.
- Wycena. Bank zleca operat albo przyjmuje wycenę od rzeczoznawcy ze swojej listy. To od niej zależy maksymalna kwota.
- Decyzja i umowa. Przed podpisaniem dostajesz formularz ESIS i projekt umowy. Porównaj RRSO kilku ofert, nie samą marżę.
- Ustanowienie hipoteki. Właściciel nieruchomości składa oświadczenie o ustanowieniu hipoteki, a wniosek o wpis trafia do sądu; opłata sądowa wynosi 200 zł.
- Wypłata. Banki zwykle wypłacają pieniądze po złożeniu wniosku o wpis hipoteki, a do czasu wpisu mogą pobierać wyższą marżę albo ubezpieczenie pomostowe.
Całość trwa zwykle kilka tygodni, więc pożyczka hipoteczna nie rozwiąże pilnej potrzeby gotówki tak szybko jak kredyt gotówkowy.
Wcześniejsza spłata
Pożyczkę hipoteczną możesz spłacić wcześniej w całości albo w części. Przy zmiennym oprocentowaniu bank może pobrać rekompensatę tylko w ciągu pierwszych 36 miesięcy i maksymalnie 3% spłacanej kwoty, czyli przy spłacie 150 000 zł najwyżej 4 500 zł, i to tylko wtedy, gdy przewiduje to umowa. Przy okresie stałej stopy zasady rekompensaty określa umowa. Jeśli bierzesz pożyczkę na długi okres, żeby obniżyć ratę, a planujesz szybszą spłatę, sprawdź te zapisy przed podpisaniem. O nadpłatach piszemy w artykule nadpłata kredytu hipotecznego.
Ryzyka, o których mało się mówi
- Ryzykujesz mieszkaniem. Przy kredycie gotówkowym bank w razie problemów dochodzi należności z wynagrodzenia i rachunków. Przy pożyczce hipotecznej może skierować egzekucję do nieruchomości.
- Długi okres i zmienna stopa. Konsumpcję spłacasz kilkanaście lat, a rata zmienia się z każdą zmianą wskaźnika. Rozważ okres stałej stopy, o czym piszemy w artykule stałe czy zmienne oprocentowanie.
- Mniejsza zdolność na przyszłość. Rata pożyczki obniży kwotę, jaką dostaniesz na zakup kolejnego mieszkania albo refinansowanie.
- Nieruchomość innej osoby. Jeśli zabezpieczeniem jest mieszkanie rodziców, to oni ryzykują jego utratą, mimo że to Ty dostajesz pieniądze.
- Niejasne oferty spoza banków. Pożyczki pod zastaw mieszkania od firm pozabankowych, zwłaszcza z umową przewłaszczenia, to obszar wielu nadużyć. Sprawdzaj, z kim podpisujesz umowę.
Pożyczka pod zastaw nieruchomości rodziców
Jeśli nie masz własnej nieruchomości, bank może przyjąć hipotekę na mieszkaniu albo domu innej osoby, najczęściej rodziców. Właściciel nie musi być kredytobiorcą, ale składa oświadczenie o ustanowieniu hipoteki i odpowiada nieruchomością za cały dług. Bank zwykle wymaga też jego zgody na wycenę, a czasem także zgody współwłaściciela albo małżonka. Dla rodziców to poważna decyzja: gdy przestaniesz spłacać, bank może prowadzić egzekucję z ich domu, nawet jeśli oni sami nie mają żadnych długów. Przed podpisaniem warto, żeby właściciel przeczytał umowę pożyczki, a nie tylko oświadczenie o hipotece. Gdy rodzice mają dochód i mają być współkredytobiorcami, sytuacja wygląda inaczej; opisujemy ją w artykule kredyt z rodzicami.
Kiedy pożyczka hipoteczna ma sens
Gdy potrzebujesz kwoty, której nie dostaniesz w gotówkowym, a cel nie jest mieszkaniowy. Gdy konsolidacja realnie ratuje budżet i masz plan szybkiej spłaty. Gdy jest wyraźnie tańsza od alternatyw przy tym samym okresie. Jeśli cel jest mieszkaniowy, np. remont albo dokup części domu, najpierw zapytaj o kredyt celowy, bo ma niższą marżę; porównanie znajdziesz w artykule kredyt hipoteczny na remont. Ratę dla swojej kwoty i okresu policzysz w kalkulatorze raty.
Najczęstsze pytania
Na co można przeznaczyć pożyczkę hipoteczną?
Na dowolny cel, także konsumpcyjny, np. spłatę innych długów, samochód czy leczenie. Bank nie wymaga faktur ani rozliczenia wydatków.
Ile można dostać pożyczki hipotecznej?
Zależy od banku i zdolności. Limity w stosunku do wartości nieruchomości są niższe niż przy kredycie na zakup, często do 50–70% wartości, a istniejący kredyt na tej nieruchomości się wlicza.
Czy pożyczka hipoteczna jest tańsza od kredytu gotówkowego?
Przy tym samym okresie zwykle tak, bo ma niższe oprocentowanie. Przy dłuższej spłacie łączne odsetki mogą być wyższe niż w gotówkowym, np. 140 000 zł przy 150 000 zł na 20 lat.
Czy przy pożyczce hipotecznej przysługuje 14 dni na odstąpienie?
Tak. Umowa zabezpieczona hipoteką podlega ustawie o kredycie hipotecznym, która daje 14 dni na odstąpienie od umowy i obowiązek przekazania formularza ESIS.
Czym różni się pożyczka hipoteczna od kredytu konsolidacyjnego?
Kredyt konsolidacyjny służy spłacie innych zobowiązań i może być z hipoteką albo bez. Konsolidacja z hipoteką działa jak pożyczka hipoteczna, z której bank od razu spłaca dawne długi.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 359 (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.