
W skrócie
Na remont możesz wziąć kredyt hipoteczny, gotówkowy albo dołożyć koszt wykończenia do kredytu na zakup mieszkania. Hipoteczny ma niższe oprocentowanie, ale wymaga hipoteki, kosztorysu i rozliczenia wydatków; przy 100 000 zł spłacanych 10 lat daje około 25 000 zł mniej odsetek niż gotówkowy. Rozłożony na 20–30 lat kosztuje jednak więcej niż szybki kredyt gotówkowy.
Remont mieszkania albo wykończenie lokalu od dewelopera to wydatek rzędu kilkudziesięciu do kilkuset tysięcy złotych, więc rzadko płaci się za niego wyłącznie z oszczędności. Do wyboru są trzy główne drogi: kredyt hipoteczny na remont, kredyt gotówkowy i doliczenie wykończenia do kredytu na zakup. Różnią się oprocentowaniem, formalnościami i tym, jak długo spłacasz dług. Poniżej porównanie na liczbach i opis tego, czego bank wymaga przy kosztorysie i rozliczeniu faktur.
Trzy sposoby sfinansowania remontu
- Kredyt hipoteczny na remont. Kredyt mieszkaniowy z określonym celem: remont, modernizacja albo wykończenie nieruchomości. Zabezpieczeniem jest hipoteka, zwykle na remontowanym mieszkaniu albo domu. Oprocentowanie jest zbliżone do kredytu na zakup, ale bank sprawdza, na co idą pieniądze.
- Kredyt gotówkowy. Bez hipoteki, bez kosztorysu, często z decyzją w jeden dzień. Kosztuje wyraźnie więcej, a okres spłaty jest krótszy, w wielu bankach do 8–10 lat.
- Wykończenie w kredycie na zakup. Przy zakupie mieszkania w stanie deweloperskim albo do remontu część banków dolicza koszt prac do kredytu, jeśli wycena uwzględnia wartość lokalu po wykończeniu.
Czwarta możliwość to pożyczka hipoteczna, czyli kredyt na dowolny cel zabezpieczony hipoteką. Nie wymaga rozliczania wydatków, ale ma wyższe oprocentowanie niż kredyt celowy.
Ile to kosztuje: porównanie na 100 000 zł
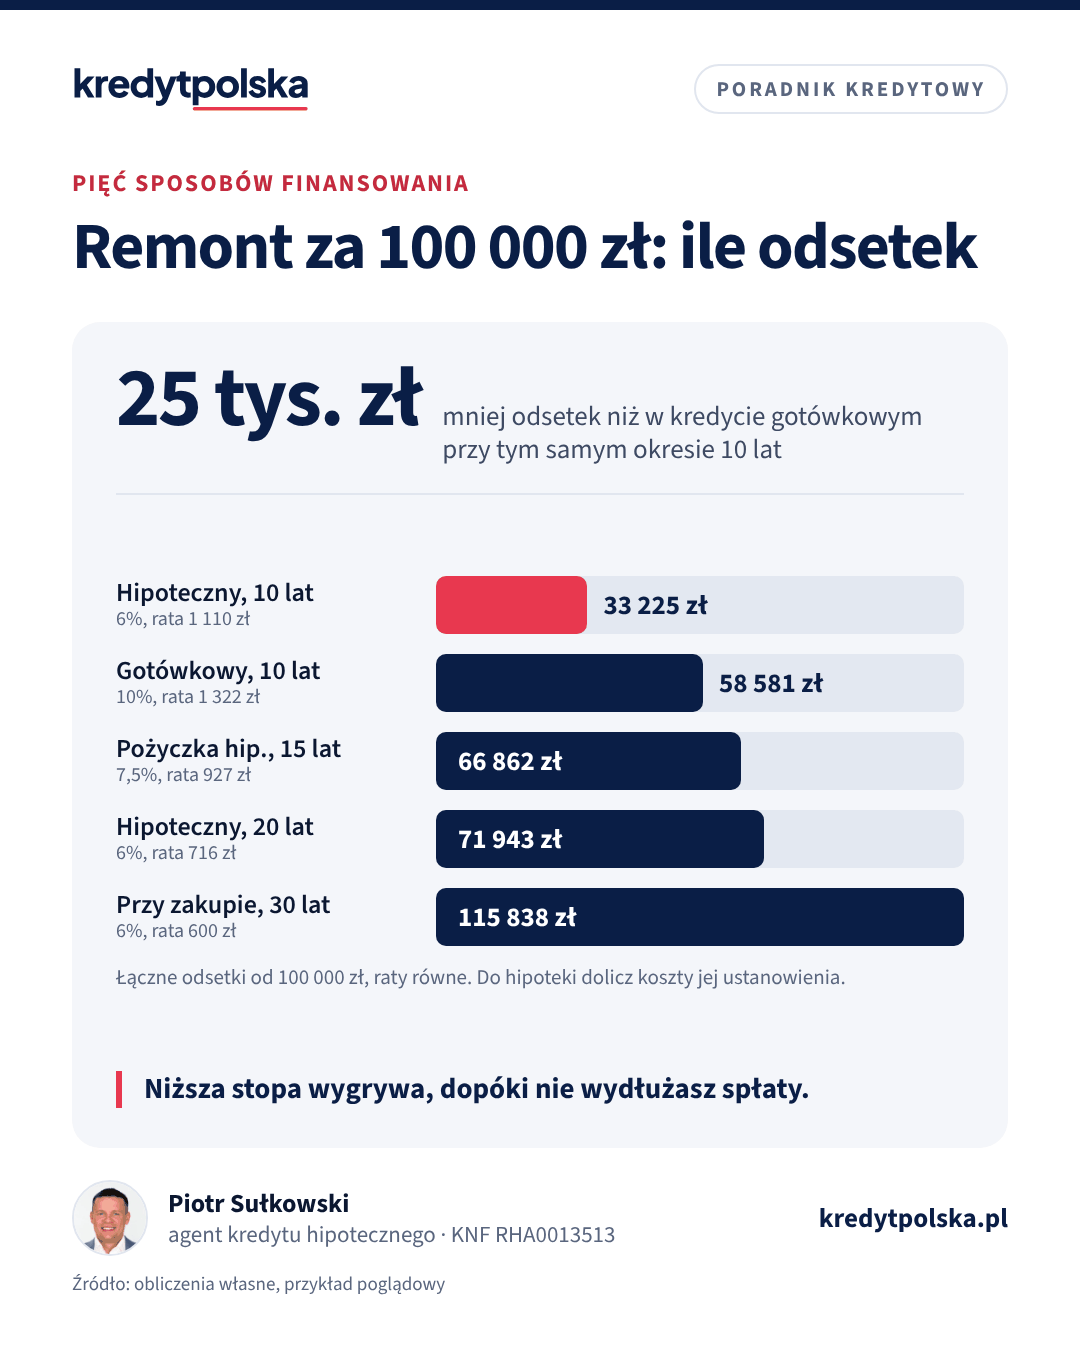
Przykład poglądowy dla 100 000 zł, raty równe. Oprocentowanie przyjęte do obliczeń: kredyt hipoteczny 6%, pożyczka hipoteczna 7,5%, kredyt gotówkowy 10%. Rzeczywiste stawki zależą od banku i Twojego profilu.
| Sposób | Okres | Rata | Odsetki łącznie |
|---|---|---|---|
| Kredyt gotówkowy, 10% | 10 lat | 1 322 zł | 58 581 zł |
| Kredyt hipoteczny na remont, 6% | 10 lat | 1 110 zł | 33 225 zł |
| Kredyt hipoteczny na remont, 6% | 20 lat | 716 zł | 71 943 zł |
| Pożyczka hipoteczna, 7,5% | 15 lat | 927 zł | 66 862 zł |
| Wykończenie w kredycie na zakup, 6% | 30 lat | 600 zł | 115 838 zł |
Przy tym samym okresie 10 lat kredyt hipoteczny daje około 25 000 zł mniej odsetek niż gotówkowy. Ta przewaga znika, gdy remont rozłożysz na 20 lat, a przy 30 latach odsetki przekraczają pożyczoną kwotę. Niska rata kusi, ale o koszcie decyduje głównie czas spłaty. Jeśli bierzesz kredyt hipoteczny na długi okres dla bezpieczeństwa budżetu, zaplanuj nadpłaty. Swój wariant policzysz w kalkulatorze raty.
Do kredytu hipotecznego dolicz koszty, których przy gotówkowym nie ma: wycenę nieruchomości (zwykle od kilkuset do około tysiąca złotych), opłatę sądową za wpis hipoteki 200 zł, 19 zł PCC od ustanowienia hipoteki, ubezpieczenie nieruchomości i ewentualnie koszt notariusza. Przy kwocie 20–30 tys. zł te stałe koszty i formalności mogą zjeść całą korzyść z niższej stopy. Więcej o nich w artykule koszty okołokredytowe.
Kiedy wystarczy kredyt gotówkowy
Kredyt gotówkowy ma sens przy mniejszych kwotach i pracach, które chcesz zacząć szybko: odświeżenie mieszkania, wymiana kuchni, łazienka. Nie rozliczasz faktur, nie czekasz na wycenę i nie obciążasz mieszkania hipoteką. Podlega ustawie o kredycie konsumenckim, a jego oprocentowanie ogranicza Kodeks cywilny: odsetki maksymalne to dwukrotność sumy stopy referencyjnej NBP i 3,5 punktu procentowego, czyli przy stopie 3,75% równo 14,5% rocznie. Do tego dochodzą prowizja i ubezpieczenie, więc porównuj RRSO, a nie samo oprocentowanie.
Pamiętaj, że rata gotówkowego obciąża zdolność kredytową mocniej niż hipoteczny przy tej samej kwocie, bo okres jest krótszy. Jeśli w ciągu roku lub dwóch planujesz kredyt na mieszkanie, sprawdź najpierw, ile ta rata zabierze z zdolności kredytowej.
Kredyt hipoteczny na remont: warunki banku
Bank ocenia zdolność tak samo jak przy kredycie na zakup, z buforem na wzrost stóp procentowych. Wysokość kredytu ogranicza też wartość zabezpieczenia: zgodnie z Rekomendacją S kredyt nie powinien przekraczać 80% wartości nieruchomości, a do 90% tylko z dodatkowym zabezpieczeniem. Przy remoncie część banków liczy ten wskaźnik od wartości po zakończeniu prac, ustalonej przez rzeczoznawcę na podstawie kosztorysu. Jak powstaje taka wycena, opisujemy w artykule operat szacunkowy.
Gdy na mieszkaniu jest już kredyt hipoteczny, masz dwie drogi. Możesz poprosić swój bank o dodatkowy kredyt albo podwyższenie kwoty, zwykle z nową wyceną. Możesz też wziąć kredyt w innym banku z hipoteką na drugim miejscu, ale nie każdy bank to akceptuje. Czasem rozsądniej jest połączyć remont z refinansowaniem obecnego kredytu.
Przykład poglądowy: mieszkanie warte 700 000 zł, saldo obecnego kredytu 300 000 zł. Przy limicie 80% łączne zadłużenie zabezpieczone tym mieszkaniem może wynieść 560 000 zł, więc od strony zabezpieczenia jest miejsce na 260 000 zł. Remont za 120 000 zł spłacany 15 lat przy 6% to rata 1 013 zł i około 62 300 zł odsetek, przy 20 latach rata spada do 860 zł. Czy bank udzieli takiej kwoty, rozstrzyga jednak zdolność: nowa rata, liczona z buforem, dokłada się do raty dotychczasowego kredytu.
Kosztorys
Do wniosku dołączasz kosztorys prac. Banki zwykle przyjmują kosztorys na własnym formularzu, wypełniony przez Ciebie albo przez wykonawcę: zakres robót, materiały, robocizna, terminy. Przy większych pracach, zwłaszcza w domu, bank może poprosić o kosztorys sporządzony przez fachowca, a przy pracach wymagających pozwolenia na budowę albo zgłoszenia o odpowiednie dokumenty. Kosztorys zaniżony, żeby zmieścić się w zdolności, szybko się mści: bank nie dołoży pieniędzy w połowie remontu bez nowego wniosku.
Transze i rozliczenie faktur
Kredyt na remont bank wypłaca zwykle w jednej albo kilku transzach na Twój rachunek. Kolejna transza przychodzi po rozliczeniu poprzedniej. Rozliczenie, zależnie od banku, polega na:
- przedstawieniu faktur i rachunków na materiały i usługi, wystawionych na kredytobiorcę,
- oświadczeniu o wykorzystaniu środków zgodnie z celem, czasem z dokumentacją zdjęciową,
- inspekcji rzeczoznawcy albo pracownika banku po zakończeniu prac.
Termin rozliczenia wpisuje się do umowy kredytu. Brak rozliczenia w terminie umowy często oznacza podwyższenie marży, a w skrajnych przypadkach inne sankcje przewidziane w umowie, dlatego sprawdź ten zapis przed podpisaniem. Zbieraj faktury od pierwszego dnia i unikaj prac bez dokumentów. Robocizna „po znajomości” bez rachunku jest problemem przy rozliczeniu, a przy usterkach zostajesz bez podstawy do reklamacji.
Wykończenie mieszkania w kredycie na zakup
Przy zakupie od dewelopera w stanie deweloperskim część banków finansuje wykończenie w tym samym kredycie. Warunek: wycena uwzględnia wartość lokalu po wykończeniu, a kwota na prace wynika z kosztorysu. Transzę na wykończenie bank wypłaca zwykle po odbiorze lokalu, a rozliczasz ją fakturami albo inspekcją, podobnie jak przy remoncie. Zaletą jest najniższe oprocentowanie i jeden kredyt. Wadą jest najdłuższy okres spłaty, co widać w tabeli: 100 000 zł na 30 lat to rata 600 zł, ale 115 838 zł odsetek. Szczegóły transz przy zakupie od dewelopera opisujemy w artykule kredyt na mieszkanie od dewelopera.
Podobnie działa kredyt na zakup mieszkania z rynku wtórnego do remontu: bank może doliczyć do ceny koszt prac, jeśli wartość po remoncie to uzasadnia. Wymagany wkład bank odnosi wtedy do sumy ceny i kosztorysu albo do wartości po remoncie, zależnie od swoich zasad, a nie do samej ceny.
Jak wybrać: proste zasady
- Do ok. 30–50 tys. zł i przy krótkiej spłacie zwykle wygrywa kredyt gotówkowy albo oszczędności, bo nie płacisz za hipotekę i nie rozliczasz faktur.
- Przy większym remoncie kredyt hipoteczny daje niższą stopę. Wybierz okres, który budżet wytrzyma, i nadpłacaj, gdy możesz.
- Przy zakupie mieszkania do wykończenia zapytaj o wykończenie w kredycie na zakup jeszcze przed wnioskiem, bo kosztorys musi trafić do wyceny.
- Gdy nie chcesz rozliczać wydatków, porównaj pożyczkę hipoteczną z gotówkowym, uwzględniając pełny koszt, a nie tylko ratę.
Kolejność działań przy kredycie na remont
Najpierw zakres prac i wycena u wykonawców, dopiero potem bank. Kosztorys oparty na realnych ofertach jest mocniejszy przy wycenie i chroni przed brakiem pieniędzy w połowie robót. Do kosztorysu dodaj rezerwę 10–15% na rzeczy, które wychodzą dopiero po skuciu tynku albo zdjęciu podłogi. Złóż wniosek, zanim podpiszesz umowę z ekipą i wpłacisz zaliczkę: wydatki poniesione przed umową kredytu nie zawsze dają się z niego rozliczyć, a decyzja banku przy kredycie hipotecznym trwa zwykle kilka tygodni. Na koniec ustal z wykonawcą harmonogram płatności dopasowany do transz, żeby nie finansować ekipy z własnej kieszeni w oczekiwaniu na kolejną wypłatę.
Ile możesz pożyczyć przy obecnych dochodach, sprawdzisz w kalkulatorze zdolności kredytowej.
Najczęstsze pytania
Czy można wziąć kredyt hipoteczny na remont mieszkania?
Tak. Banki udzielają kredytów mieszkaniowych na remont, modernizację i wykończenie, zabezpieczonych hipoteką. Wymagają kosztorysu i rozliczenia wydatków.
Co się bardziej opłaca na remont: kredyt hipoteczny czy gotówkowy?
Przy tym samym okresie spłaty hipoteczny jest tańszy dzięki niższej stopie, np. przy 100 000 zł na 10 lat ok. 25 000 zł mniej odsetek. Przy małych kwotach koszty hipoteki i formalności mogą tę korzyść zjeść.
Jak rozliczyć kredyt na remont?
Zależnie od banku: fakturami i rachunkami na kredytobiorcę, oświadczeniem o wykorzystaniu środków albo inspekcją po zakończeniu prac. Termin rozliczenia określa umowa.
Czy wykończenie mieszkania można wliczyć w kredyt hipoteczny?
Część banków to umożliwia przy zakupie, jeśli wycena uwzględnia wartość lokalu po wykończeniu. Kwota wynika z kosztorysu, a transzę wypłaca się zwykle po odbiorze.
Co, jeśli nie rozliczę kredytu na remont w terminie?
Umowa zwykle przewiduje podwyższenie marży do czasu rozliczenia, czasem też inne sankcje. Jeśli prace się przeciągają, poproś bank o przedłużenie terminu, zanim minie.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 359 (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.