
W skrócie
Lokal użytkowy, np. usługowy albo biurowy, można kupić na kredyt, ale warunki są gorsze niż przy mieszkaniu: banki wymagają zwykle 20–30% wkładu, marża jest wyższa, a ofert dla osób prywatnych jest niewiele. Cena od dewelopera zawiera 23% VAT zamiast 8%, a na rynku wtórnym zwykle płacisz 2% PCC bez zwolnienia dla pierwszego mieszkania. Firma będąca czynnym podatnikiem VAT może ten podatek odliczyć.
Lokal użytkowy to każdy lokal, który nie jest lokalem mieszkalnym: sklep, gabinet, biuro, lokal usługowy na parterze bloku, a często także apartament w obiekcie hotelowym albo „apartament inwestycyjny” sprzedawany jako lokal usługowy. Na kredyt da się go kupić, ale bank, podatki i koszty traktują go inaczej niż mieszkanie. Poniżej porównujemy oba przypadki na liczbach i wyjaśniamy, kiedy lepszy jest kredyt hipoteczny dla osoby prywatnej, a kiedy kredyt dla firmy.
Mieszkanie czy lokal użytkowy: jak to sprawdzić
O tym, czy kupujesz lokal mieszkalny, czy użytkowy, decyduje stan prawny, a nie nazwa w ogłoszeniu. Sprawdź dział I księgi wieczystej i dokumenty dewelopera: umowę deweloperską, prospekt informacyjny, pozwolenie na budowę. Jeśli lokal jest opisany jako usługowy albo niemieszkalny, bank, notariusz i urząd skarbowy potraktują go jako użytkowy, nawet jeśli wygląda jak kawalerka. Szczególnie uważaj na apartamenty w obiektach hotelowych i kondohotelach: wiele banków ich nie finansuje albo stosuje warunki komercyjne. Jak czytać księgę, wyjaśniamy w artykule księga wieczysta: co sprawdzić.
Odwrotna sytuacja to mieszkanie, w którym prowadzisz działalność, np. biuro albo gabinet w jednym z pokoi. Lokal zostaje mieszkalny, możesz wziąć zwykły kredyt mieszkaniowy, a rejestracja firmy pod tym adresem zwykle nie zmienia warunków. Część banków pyta jednak, czy część lokalu służy działalności, więc odpowiadaj zgodnie z prawdą.
Dwie drogi finansowania
| Cecha | Kredyt hipoteczny dla osoby prywatnej | Kredyt dla firmy (inwestycyjny) |
|---|---|---|
| Kto bierze | osoba fizyczna, np. na lokal pod wynajem | przedsiębiorca na lokal do działalności |
| Ochrona ustawowa | ustawa o kredycie hipotecznym: ESIS, 14 dni na odstąpienie | przepisy konsumenckie nie mają zastosowania |
| Dostępność | tylko część banków, oferta ograniczona | większość banków, także spółdzielczych |
| Wkład własny | zwykle 20–30% | zwykle 20–30%, bywa więcej |
| Marża | wyższa niż przy mieszkaniu | często 2,5–4 pkt proc., zależnie od firmy |
| Zdolność | z Twojego dochodu, jak przy mieszkaniu | z wyników firmy, staż zwykle 12–24 miesięcy |
| VAT od ceny | koszt, nie do odliczenia | do odliczenia przez czynnego podatnika VAT |
Osoba prywatna, która kupuje lokal pod wynajem i nie prowadzi z tego działalności gospodarczej, zwykle jest konsumentem, więc umowa kredytu zabezpieczonego hipoteką podlega ustawie o kredycie hipotecznym. Przedsiębiorca kupujący lokal do firmy bierze kredyt inwestycyjny na innych zasadach. O liczeniu dochodu przy działalności piszemy w artykule kredyt hipoteczny przy działalności gospodarczej.
Wkład i marża: dlaczego drożej
Rekomendacja S KNF pozwala finansować mieszkanie do 80% wartości, a do 90% z dodatkowym zabezpieczeniem. Przy nieruchomościach komercyjnych banki ustalają limity same i są ostrożniejsze: lokal użytkowy trudniej sprzedać, jego wartość mocniej zależy od lokalizacji i najemców, a pustostan oznacza brak dochodu. Według przeglądów rynku z 2026 r. banki finansują zwykle 70–80% wartości lokalu, a marża jest wyraźnie wyższa niż przy mieszkaniu, przy lokalach często 2,5–4 pkt proc. Wycena rzeczoznawcy ma tu jeszcze większe znaczenie, bo bank liczy wkład od niższej z dwóch kwot: ceny albo wyceny. Więcej w artykule operat szacunkowy.
VAT 23% przy zakupie od dewelopera
Mieszkanie do 150 m² w budownictwie objętym społecznym programem mieszkaniowym ma 8% VAT. Lokal użytkowy ma stawkę podstawową 23%. Przy tej samej cenie netto różnica jest duża:
| Przykład, cena netto 500 000 zł | Mieszkanie | Lokal, osoba prywatna | Lokal, firma z VAT |
|---|---|---|---|
| Cena brutto | 540 000 zł | 615 000 zł | 615 000 zł |
| Wkład własny w przykładzie | 108 000 zł (20%) | 184 500 zł (30%) | 150 000 zł (30% netto) |
| VAT do zapłaty z własnych środków | 0 zł | w cenie, nie do odzyskania | 115 000 zł, do odzyskania |
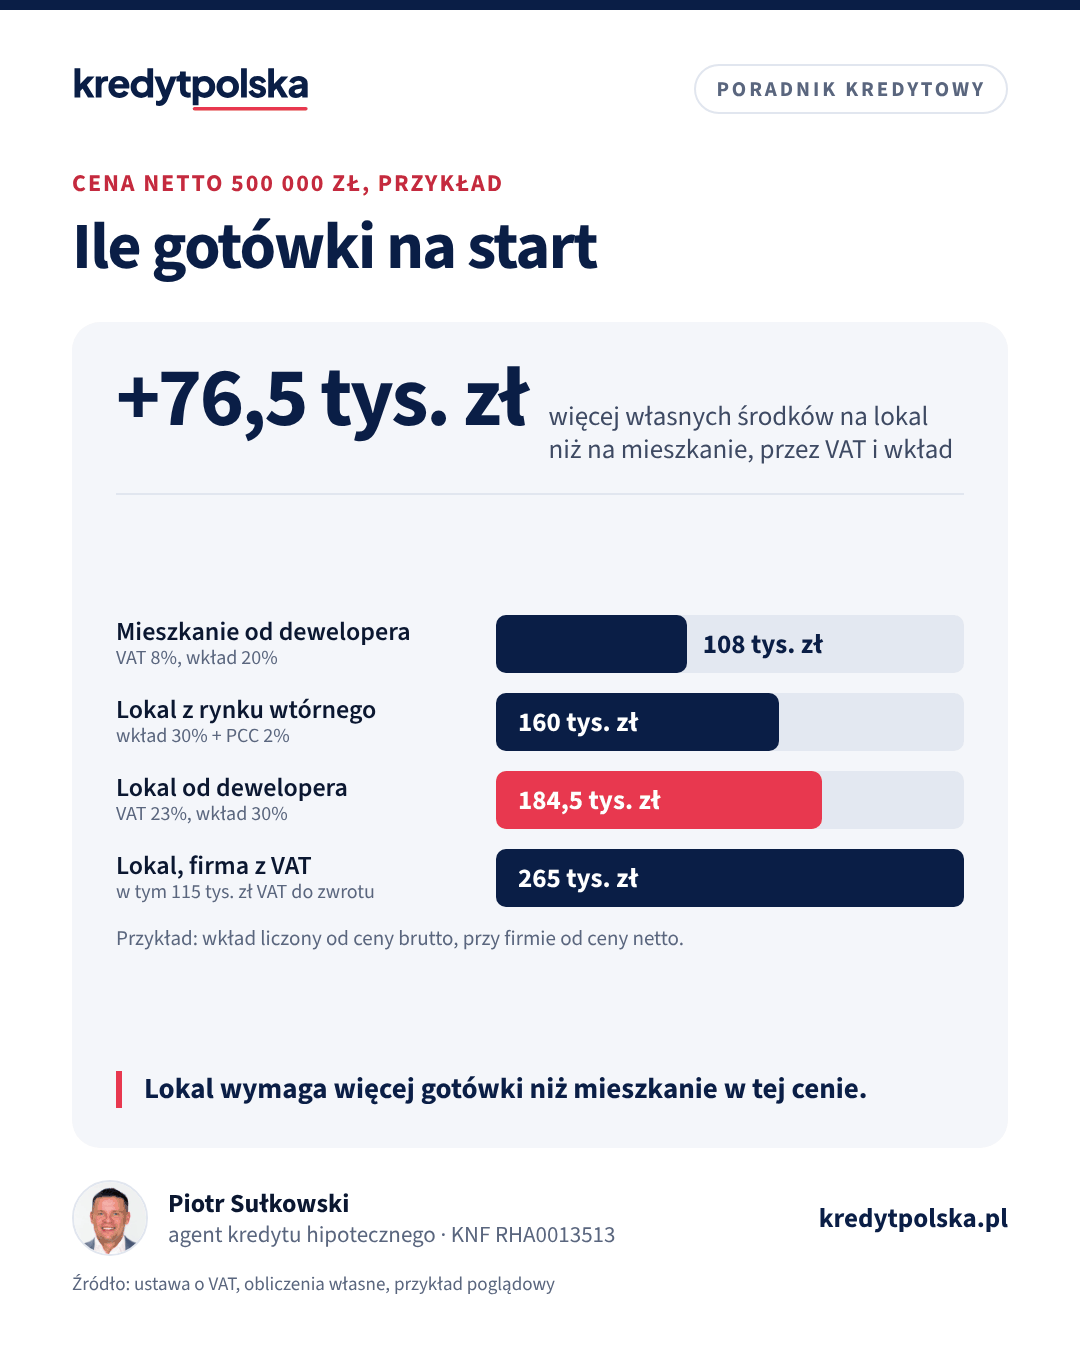
| Gotówka na start | 108 000 zł | 184 500 zł | 265 000 zł |
| Kwota kredytu | 432 000 zł | 430 500 zł | 350 000 zł |
| Rata, raty równe | 2 783 zł (6%, 25 lat) | 3 299 zł (6,85%, 20 lat) | 2 682 zł (6,85%, 20 lat) |
Przykład poglądowy: oprocentowanie lokalu przyjęliśmy jako WIBOR 3M około 3,85% plus marża 3 pkt proc., a okres 20 lat, bo przy lokalach banki często skracają okres spłaty. Przy 25 latach rata za lokal wyniosłaby około 3 002 zł. Firma z VAT ma w przykładzie niższy kredyt, bo bank finansuje 70% ceny netto, ale musi mieć gotówkę na VAT do czasu zwrotu z urzędu skarbowego, który standardowo trwa do 60 dni od złożenia rozliczenia. Część banków oferuje na ten czas krótkoterminowy kredyt na VAT.
Rynek wtórny: PCC 2% albo VAT
Kupując lokal użytkowy od osoby prywatnej, płacisz 2% podatku od czynności cywilnoprawnych od ceny: przy 500 000 zł to 10 000 zł. Z wkładem 30%, czyli 150 000 zł, potrzebujesz na start 160 000 zł, nie licząc notariusza. Zwolnienie z PCC przy pierwszym mieszkaniu dotyczy tylko lokali mieszkalnych i domów jednorodzinnych, więc przy lokalu użytkowym z niego nie skorzystasz. Gdy sprzedawcą jest firma, sprzedaż po upływie 2 lat od pierwszego zasiedlenia jest zwykle zwolniona z VAT i wtedy płacisz PCC. Strony będące czynnymi podatnikami VAT mogą jednak wybrać opodatkowanie VAT, a wtedy PCC nie płacisz. Ustal to ze sprzedawcą przed umową przedwstępną, bo zmienia to cenę brutto i potrzebną gotówkę. Pozostałe koszty zakupu opisujemy w artykule koszty notariusza i PCC.
Inny jest też notariusz. Maksymalna taksa za umowę sprzedaży lokalu mieszkalnego to połowa zwykłej stawki, a przy lokalu użytkowym obowiązuje stawka pełna. Przy cenie 500 000 zł to maksymalnie 2 770 zł netto zamiast 1 385 zł, czyli około 3 407 zł z VAT.
Wynajem lokalu: dochód i podatki
Bank może wliczyć czynsz z umowy najmu do zdolności, ale zwykle dopiero po pewnym czasie jego udokumentowanego wpływu i z dyskontem, zależnie od banku. Na start licz się z tym, że zdolność musi wynikać z Twojego obecnego dochodu. Przychód z najmu prywatnego opodatkujesz ryczałtem: 8,5% do 100 000 zł rocznie i 12,5% od nadwyżki. Przy czynszu 4 000 zł miesięcznie to 48 000 zł rocznie i 4 080 zł ryczałtu.
Ważna różnica wobec mieszkania: najem lokalu mieszkalnego na cele mieszkaniowe jest zwolniony z VAT, a najem lokalu użytkowego podlega VAT. Osoba prywatna może korzystać ze zwolnienia podmiotowego do limitu sprzedaży określonego w ustawie, ale gdy najemcą jest firma, często oczekuje faktury z VAT. Jak liczyć rentowność najmu z kredytem, pokazujemy na przykładzie mieszkania w artykule kredyt na mieszkanie na wynajem.
Jak bank ocenia sam lokal
Przy mieszkaniu wycena jest zwykle formalnością. Przy lokalu użytkowym rzeczoznawca i analityk banku patrzą szerzej:
- lokalizację i ekspozycję: witryna przy ruchliwej ulicy ma inną wartość niż lokal w podwórzu,
- przeznaczenie w planie miejscowym i dokumentach budynku: czy dana działalność, np. gastronomia, jest tam dopuszczalna,
- umowę najmu, jeśli lokal jest wynajęty: najemcę, czynsz, okres i warunki wypowiedzenia,
- koszty utrzymania: zaliczki na wspólnotę, podatek od nieruchomości wyższy niż przy mieszkaniu, media,
- stan prawny: odrębna własność z księgą wieczystą. Udziały w hali albo lokale bez wyodrębnienia banki finansują niechętnie.
Dokumenty dochodowe są takie same jak przy kredycie mieszkaniowym, a przy kredycie firmowym dochodzą sprawozdania i wyniki działalności. Listę dokumentów znajdziesz w artykule dokumenty do kredytu hipotecznego.
Czego przy lokalu nie dostaniesz
- Programów mieszkaniowych: gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym dotyczy mieszkań i domów, nie lokali użytkowych. Szczegóły w artykule programy mieszkaniowe 2026.
- Zwolnienia z PCC przy pierwszym zakupie.
- Kredytu z niskim wkładem: 10% wkładu z ubezpieczeniem, znane z kredytów mieszkaniowych, przy lokalach jest zwykle niedostępne.
- Szerokiego wyboru ofert: dla osób prywatnych tylko część banków finansuje lokale użytkowe, dlatego porównanie ofert przed wnioskiem ma tu większe znaczenie niż zwykle.
Zanim podpiszesz umowę rezerwacyjną, policz zdolność w kalkulatorze zdolności kredytowej i ratę w kalkulatorze raty, przyjmując wyższe oprocentowanie niż przy mieszkaniu. Agent albo pośrednik kredytu hipotecznego sprawdzi, które banki finansują dany typ lokalu i na jakich warunkach.
Najczęstsze pytania
Czy można dostać kredyt hipoteczny na lokal użytkowy?
Tak, ale tylko część banków finansuje lokale użytkowe osobom prywatnym. Wymagają zwykle 20–30% wkładu i wyższej marży niż przy mieszkaniu. Przedsiębiorca może wziąć kredyt inwestycyjny dla firmy.
Jaki VAT jest przy zakupie lokalu użytkowego od dewelopera?
23%. Stawka 8% dotyczy lokali mieszkalnych do 150 m². Czynny podatnik VAT kupujący lokal do działalności może ten VAT odliczyć, osoba prywatna płaci go w cenie.
Czy przy zakupie lokalu użytkowego płaci się PCC?
Na rynku wtórnym od osoby prywatnej tak, 2% ceny. Zwolnienie dla pierwszego mieszkania nie obejmuje lokali użytkowych. Gdy sprzedaż jest opodatkowana VAT, a nie zwolniona, PCC nie płacisz.
Ile wynosi wkład własny na lokal użytkowy?
Zwykle 20–30% wartości, zależnie od banku i lokalu. Bank liczy go od niższej z dwóch kwot: ceny albo wyceny rzeczoznawcy.
Czy mogę prowadzić firmę w mieszkaniu kupionym na kredyt mieszkaniowy?
Zwykle tak. Lokal pozostaje mieszkalny, a rejestracja działalności pod tym adresem nie zmienia kredytu. Jeśli bank pyta o przeznaczenie części lokalu na działalność, odpowiedz zgodnie z prawdą.
Źródła
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.