
W skrócie
Mieszkanie na wynajem kupisz na zwykły kredyt hipoteczny, ale bez programów z dopłatą i zwykle z wkładem co najmniej 20%. Przyszłego czynszu z kupowanego mieszkania banki na ogół nie wliczają do zdolności. Przy cenie 500 000 zł i czynszu 2 500 zł rentowność netto po ryczałcie 8,5% wynosi około 4,3% rocznie, a przy kredycie z oprocentowaniem 6% odsetki zjadają prawie cały dochód z najmu.
Kupno mieszkania pod wynajem na kredyt to dla wielu osób sposób na oszczędzanie w nieruchomości. Bank udzieli takiego kredytu, ale inaczej niż przy pierwszym mieszkaniu oceni wkład i zdolność, a sam rachunek zysku po podatku i odsetkach wychodzi często skromniej, niż sugerują ogłoszenia. Poniżej: warunki banku, rentowność netto policzona na przykładzie i podatek od najmu.
Czy bank da kredyt na mieszkanie pod wynajem
Tak. Osoba fizyczna kupująca mieszkanie dostaje zwykły kredyt hipoteczny na zakup nieruchomości mieszkalnej, a bank nie wymaga, żebyś w niej zamieszkał. Część banków pyta we wniosku o przeznaczenie lokalu, więc odpowiadaj zgodnie z prawdą: od tego mogą zależeć warunki. Nie skorzystasz za to z programów, które wymagają zaspokojenia własnych potrzeb mieszkaniowych, w tym z gwarancji BGK w Rodzinnym Kredycie Mieszkaniowym. Przegląd programów znajdziesz w artykule programy mieszkaniowe 2026.
Inaczej wygląda zakup przez firmę albo kilku mieszkań naraz pod najem krótkoterminowy. Wtedy bank może potraktować transakcję jako finansowanie działalności gospodarczej, z innymi wymaganiami i wyższą marżą.
Wkład własny przy mieszkaniu inwestycyjnym
Rekomendacja S pozwala bankom finansować do 80% wartości nieruchomości, a do 90% przy dodatkowym zabezpieczeniu. Przy drugim i kolejnym mieszkaniu banki często są ostrożniejsze: oczekują wkładu co najmniej 20%, a niektóre więcej, zwłaszcza gdy masz już kilka kredytów hipotecznych. Do wkładu dolicz koszty zakupu, które płacisz z własnych pieniędzy. Na rynku wtórnym to 2% PCC od ceny, chyba że kupujesz swoje pierwsze mieszkanie i spełniasz warunki zwolnienia, oraz taksa notarialna i opłaty sądowe. Szczegóły w artykułach wkład własny i koszty notariusza i PCC.
Czy bank wliczy przyszły czynsz do zdolności
Zwykle nie. Dochód z najmu banki uwzględniają wtedy, gdy już go masz i możesz go udokumentować: umową najmu, wyciągami z wpływami czynszu i rozliczeniem ryczałtu za odpowiedni okres, często od 6 do 12 miesięcy, zależnie od banku. Czynszu z mieszkania, które dopiero kupujesz, większość banków nie liczy, więc zdolność musi wynikać z obecnych dochodów. Nawet gdy bank przyjmuje dochód z najmu, często liczy tylko jego część.
Przykład: kredyt 400 000 zł na 30 lat przy 6% to rata 2 398 zł, a przy stopie z buforem 8,5%, którą bank może przyjąć do oceny zdolności, 3 076 zł. Ta druga kwota, razem z ratą kredytu na własne mieszkanie, musi zmieścić się w limitach banku. Swoją sytuację sprawdzisz w kalkulatorze zdolności kredytowej.
Gdy masz już kredyt na własne mieszkanie
Bank liczy zdolność łącznie: rata obecnego kredytu i rata nowego, obie z buforem, muszą zmieścić się w limicie relacji rat do dochodu. Rekomendacja S przewiduje tu 40% dochodu przy dochodzie do przeciętnego w województwie i 50% powyżej. Przy dwóch kredytach hipotecznych zdolność kończy się więc szybciej, niż wynikałoby z intuicji. Pomaga wydłużenie okresu nowego kredytu, większy wkład albo wcześniejsza nadpłata kredytu na własne mieszkanie. Jeśli mieszkanie, w którym mieszkasz, jest w dużej części spłacone, bank może też przyjąć je jako dodatkowe zabezpieczenie zamiast części wkładu, ale to zawsze indywidualna decyzja. Więcej o mechanice w artykule zdolność kredytowa.
Rentowność netto: przykład
Przykład poglądowy: dwupokojowe mieszkanie z rynku wtórnego za 500 000 zł, wynajmowane za 2 500 zł miesięcznie. Najemca płaci osobno opłaty administracyjne i media. Zakładamy jeden miesiąc pustostanu w roku.
| Nakłady | Kwota |
|---|---|
| Cena mieszkania | 500 000 zł |
| PCC 2% | 10 000 zł |
| Notariusz (maks. taksa z VAT) i opłaty sądowe | ok. 2 023 zł |
| Odświeżenie i wyposażenie | 25 000 zł |
| Razem | 537 023 zł |
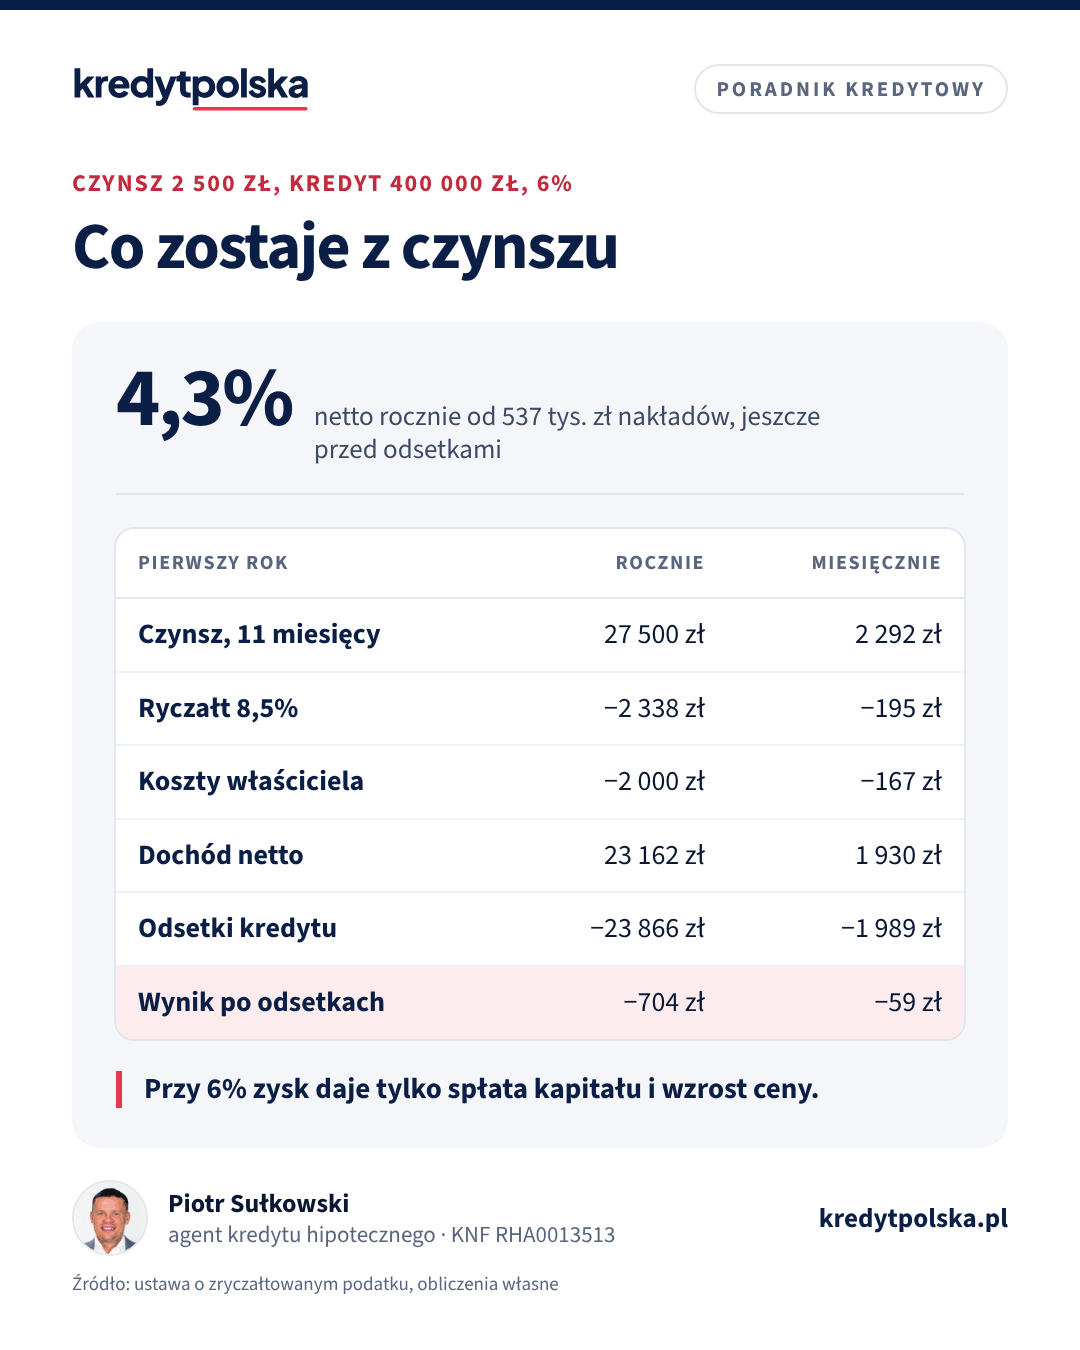
Rentowność brutto liczona od ceny to 6% (30 000 zł rocznie przy pełnym roku najmu). Rachunek netto wygląda tak: czynsz za 11 miesięcy to 27 500 zł, ryczałt 8,5% to 2 338 zł, a koszty właściciela, czyli drobne naprawy, ubezpieczenie i podatek od nieruchomości, przyjmujemy na 2 000 zł rocznie. Zostaje 23 162 zł, czyli 4,3% od wszystkich nakładów. Przy inflacji 4,1% (GUS, wrzesień 2026) realny zysk z samego czynszu jest bliski zera; resztę musi dać wzrost wartości mieszkania, a tego nikt nie gwarantuje.
Ten sam przykład z kredytem
Kupujesz z wkładem 100 000 zł i kredytem 400 000 zł na 30 lat przy 6%. Własnej gotówki potrzebujesz razem z kosztami 137 023 zł. Rata wynosi 2 398 zł, z czego w pierwszym roku 23 866 zł to odsetki, a 4 912 zł spłata kapitału.
| Pierwszy rok | Kwota |
|---|---|
| Dochód netto z najmu | 23 162 zł |
| Odsetki | −23 866 zł |
| Wynik po odsetkach | −704 zł |
| Spłata kapitału (zostaje w mieszkaniu) | 4 912 zł |
| Dopłacasz z własnej kieszeni | 5 616 zł, czyli 468 zł miesięcznie |
Przy oprocentowaniu 6% czynsz pokrywa odsetki i prawie nic więcej. Zysk z własnej gotówki 137 023 zł daje spłata kapitału (około 3,1% rocznie w pierwszym roku) i ewentualny wzrost ceny: każde 3% wzrostu wartości to 15 000 zł, co podniosłoby wynik do około 14% od wkładu. Gdy ceny stoją, wynik jest niższy niż na lokacie. Dźwignia działa w obie strony: spadek wartości o 10% to 50 000 zł straty, czyli ponad jedna trzecia wkładu.
Dwa progi, które warto znać
Pierwszy próg to oprocentowanie, przy którym dochód netto z najmu pokrywa odsetki. W przykładzie to 23 162 zł podzielone przez 400 000 zł, czyli około 5,8%. Powyżej tej stopy czynsz nie wystarcza nawet na odsetki. Drugi próg to czynsz, przy którym najem pokrywa całą ratę z kapitałem: przy 11 miesiącach najmu, ryczałcie i kosztach właściciela wychodzi około 3 060 zł miesięcznie, czyli o ponad 500 zł więcej niż w przykładzie. Policz oba progi dla konkretnego mieszkania, zanim złożysz ofertę, a ratę przy innej kwocie i okresie sprawdzisz w kalkulatorze raty.
Za gotówkę czy na kredyt
Kto ma całą kwotę, zarabia w przykładzie 4,3% rocznie z czynszu i ewentualny wzrost ceny, bez ryzyka stopy procentowej. Kredyt pozwala kupić mieszkanie za mniejszy wkład albo kupić dwa zamiast jednego, ale przy obecnym oprocentowaniu zwiększa głównie ekspozycję na ceny mieszkań, a nie bieżący dochód. Rozsądny kompromis to większy wkład i krótszy okres kredytu, tak żeby czynsz pokrywał ratę bez dopłat.
Podatek od najmu: ryczałt 8,5% i 12,5%
Od 2023 r. najem prywatny, czyli poza działalnością gospodarczą, rozlicza się wyłącznie ryczałtem od przychodów ewidencjonowanych. Stawki:
- 8,5% od przychodu do 100 000 zł w roku,
- 12,5% od nadwyżki ponad 100 000 zł.
Podatek płacisz od przychodu, bez odliczania kosztów, odsetek od kredytu i amortyzacji. Zaliczki wpłacasz do 20. dnia następnego miesiąca, albo kwartalnie, a roczne zeznanie PIT-28 składasz do 30 kwietnia. Opłaty, które najemca płaci za media czy do wspólnoty i za które formalnie odpowiada, zwykle nie są Twoim przychodem, jeśli wyraźnie oddzielisz je od czynszu w umowie. Małżonkowie we wspólności majątkowej mają osobne zasady i możliwość rozliczania przychodu przez jednego z nich; przed pierwszą wpłatą sprawdź aktualne przepisy albo zapytaj księgowego.
Umowa i ryzyka
- Najem okazjonalny. Ustawa o ochronie praw lokatorów przewiduje umowę najmu okazjonalnego z oświadczeniem najemcy w formie aktu notarialnego o poddaniu się egzekucji. Ułatwia to odzyskanie mieszkania, gdy najemca przestanie płacić.
- Pustostan i rotacja. Każdy dodatkowy pusty miesiąc to w przykładzie około 2 300 zł mniej po podatku.
- Stopy procentowe. Wzrost oprocentowania o 1 punkt to w pierwszym roku około 4 000 zł więcej odsetek. Przy inwestycji rozważ okres stałej stopy, opisany w artykule stałe czy zmienne oprocentowanie.
- Najem krótkoterminowy. Wynajem na doby bywa traktowany jako usługa, z innymi zasadami podatkowymi, a wspólnoty coraz częściej go ograniczają. Sprawdź to przed zakupem.
Jeśli dopiero zastanawiasz się, czy kupić mieszkanie dla siebie, czy dalej wynajmować, przeczytaj artykuł kupić czy wynajmować mieszkanie. Proces zakupu z drugiej ręki opisuje kredyt na mieszkanie z rynku wtórnego.
Najczęstsze pytania
Czy można wziąć kredyt hipoteczny na mieszkanie pod wynajem?
Tak. Osoba fizyczna dostaje zwykły kredyt na zakup mieszkania, nie musi w nim mieszkać. Nie skorzysta jednak z programów wymagających własnych potrzeb mieszkaniowych, np. Rodzinnego Kredytu Mieszkaniowego.
Czy bank wliczy czynsz z kupowanego mieszkania do zdolności?
Zwykle nie. Banki liczą dochód z najmu, który już masz i udokumentujesz umową, wpływami i rozliczeniem ryczałtu, często za 6–12 miesięcy.
Jaki wkład własny na mieszkanie na wynajem?
Co najmniej 10–20% zgodnie z Rekomendacją S, ale przy kolejnym mieszkaniu banki często wymagają 20% lub więcej. Do tego dochodzą koszty zakupu płacone z własnych środków.
Jaki podatek od wynajmu mieszkania w 2026 r.?
Ryczałt 8,5% od przychodu do 100 000 zł rocznie i 12,5% od nadwyżki. Kosztów, odsetek ani amortyzacji nie odliczasz.
Ile realnie zarabia mieszkanie na wynajem?
W naszym przykładzie 4,3% rocznie netto od nakładów przed kredytem. Przy kredycie na 6% czynsz pokrywa głównie odsetki, a zysk daje spłata kapitału i ewentualny wzrost ceny.
Źródła
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (ISAP)
- Ustawa z 21 czerwca 2001 r. o ochronie praw lokatorów (ISAP)
- KNF, Rekomendacja S
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.