
W skrócie
Porównywanie raty z czynszem najmu wprowadza w błąd, bo rata zawiera spłatę kapitału, która zostaje Twoja. Liczy się koszt bezzwrotny: odsetki, utrzymanie i utracony zysk z wkładu. W przykładzie dla mieszkania za 600 000 zł kupno wychodzi lepiej po 3–7 latach, jeśli ceny rosną 1,5–3% rocznie; przy krótszym horyzoncie albo stojących cenach korzystniejszy jest najem.
Pytanie, czy kupić mieszkanie na kredyt, czy wynajmować, nie ma jednej odpowiedzi, ale da się je policzyć. Najczęstszy błąd to porównanie raty kredytu z czynszem najmu. Rata zawiera spłatę kapitału, który odkładasz we własnym mieszkaniu, a nie zawiera kosztów, które ponosi tylko właściciel. Poniżej pokazujemy, jak porównać obie drogi uczciwie, i liczymy przykład w trzech scenariuszach cen. Wynik nie jest prognozą, tylko narzędziem do własnego rachunku.
Dlaczego rata kontra czynsz to złe porównanie
Weźmy mieszkanie za 600 000 zł, wkład 120 000 zł i kredyt 480 000 zł na 30 lat przy 6%. Rata wynosi 2 878 zł. Podobne mieszkanie wynajmiesz za 2 800 zł. Na pierwszy rzut oka wychodzi na to samo, ale w pierwszym roku z raty tylko około 5 900 zł to spłata kapitału, a 28 640 zł to odsetki. Z drugiej strony właściciel płaci za remonty i utrzymanie, a jego wkład własny przestaje pracować.
Koszt bezzwrotny: właściciel i najemca
Uczciwiej jest porównać koszty, które przepadają bezpowrotnie. Opłaty administracyjne i media pomijamy, bo płacą je obie strony.
| Koszt miesięczny w 1. roku | Kupujący | Najemca |
|---|---|---|
| Odsetki od kredytu | 2 387 zł | 0 zł |
| Remonty, ubezpieczenie, podatek (1% wartości rocznie) | 500 zł | 0 zł |
| Utracony zysk z wkładu i kosztów zakupu (138 000 zł, 5% przed podatkiem Belki) | 466 zł | 0 zł |
| Czynsz najmu | 0 zł | 2 800 zł |
| Razem koszt bezzwrotny | 3 353 zł | 2 800 zł |
W pierwszym roku najem jest tańszy o około 550 zł miesięcznie. Z czasem obraz się zmienia: odsetki maleją, bo spłacasz kapitał, a czynsz najmu zwykle rośnie razem z cenami. Kupujący zyskuje też na wzroście wartości mieszkania, jeśli ten następuje. Do tego dochodzą jednorazowe koszty transakcji: przy zakupie z rynku wtórnego około 18 000 zł na PCC, notariusza i opłaty, a przy sprzedaży, np. przez pośrednika, około 2% ceny.
Rachunek na lata: trzy scenariusze
Założenia przykładu: kupujący płaci ratę i koszty utrzymania. Najemca płaci czynsz, a wkład 120 000 zł i koszty zakupu 18 000 zł inwestuje z zyskiem 5% rocznie przed podatkiem Belki. Co miesiąc ten, kto ponosi niższy koszt, odkłada różnicę i też ją inwestuje. Porównujemy majątek netto: wartość mieszkania po odjęciu salda kredytu i 2% kosztów sprzedaży kontra oszczędności najemcy.
| Scenariusz | Po 5 latach | Po 10 latach | Po 15 latach |
|---|---|---|---|
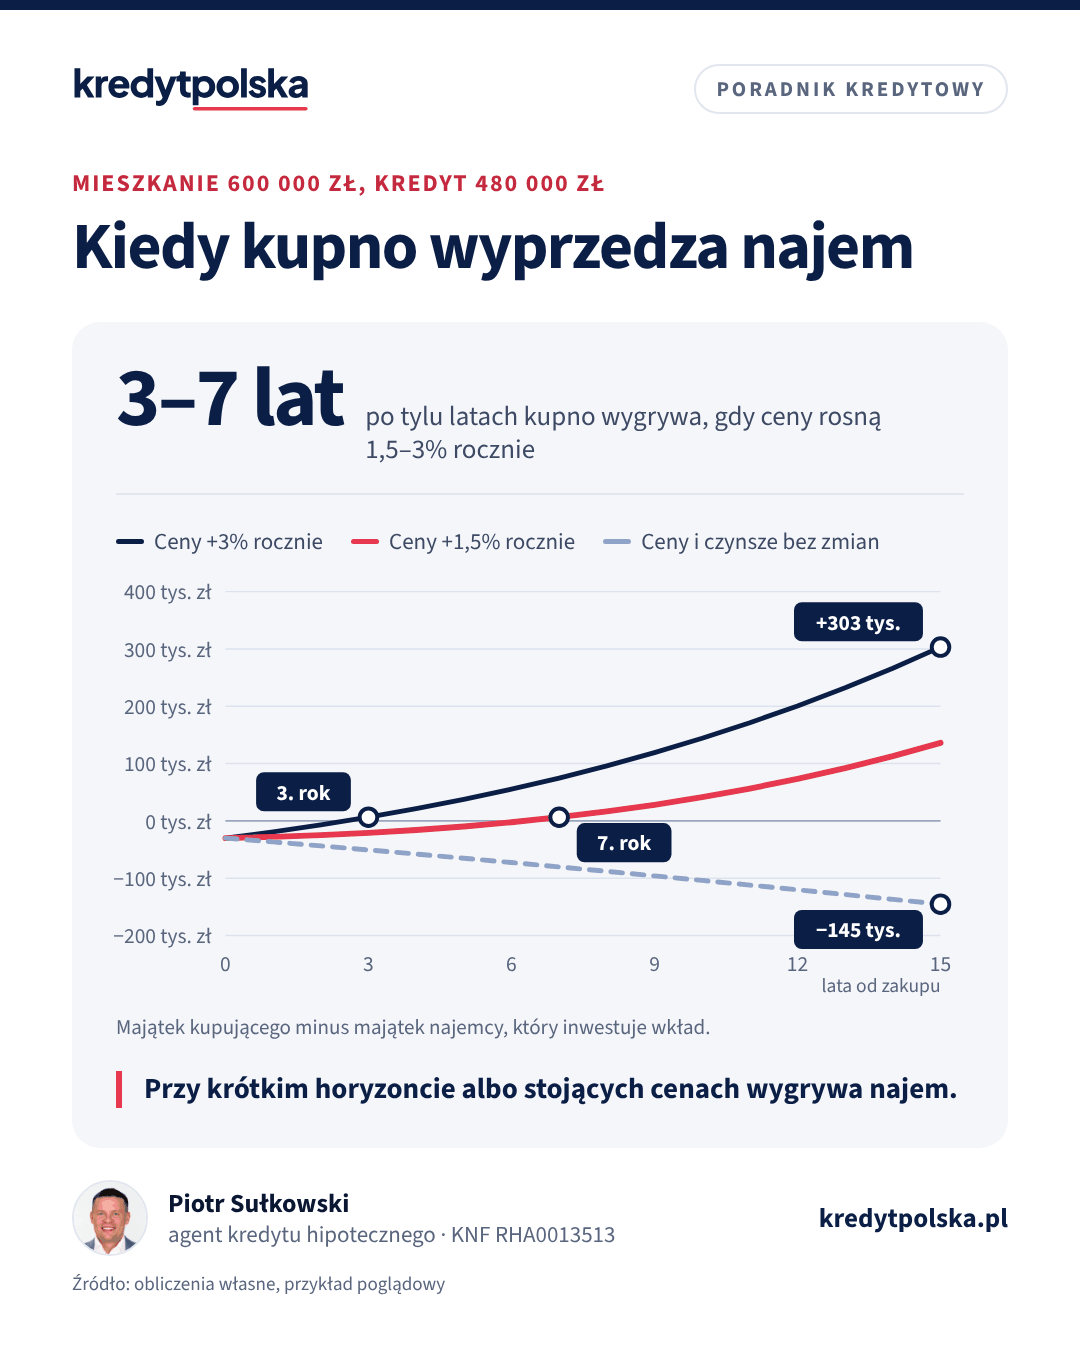
| Ceny i czynsze +3% rocznie | +37 445 zł | +144 076 zł | +303 194 zł |
| Ceny +1,5%, czynsze +3% rocznie | −9 768 zł | +41 419 zł | +136 142 zł |
| Ceny i czynsze bez zmian | −65 251 zł | −103 932 zł | −145 294 zł |
Wartość dodatnia oznacza, że kupujący jest bogatszy od najemcy. W pierwszym scenariuszu kupno wychodzi na prowadzenie już w trzecim roku, w drugim w siódmym. W trzecim, gdy ani ceny, ani czynsze nie rosną, najemca prowadzi przez cały okres, bo jego pieniądze pracują, a kupujący płaci odsetki i utrzymanie. Zmiana założeń przesuwa te punkty: wyższe oprocentowanie kredytu albo wyższy zysk z inwestycji działa na korzyść najmu, szybszy wzrost czynszów na korzyść kupna.
Co zmienia oprocentowanie kredytu
Ten sam model przy innych stopach pokazuje, jak mocno wynik zależy od kosztu kredytu. Liczymy rok, w którym kupujący wychodzi na prowadzenie, i różnicę majątku po 10 latach.
| Oprocentowanie | Rata | Ceny +3%: kupno wygrywa od | Ceny +1,5%: kupno wygrywa od | Ceny +1,5%: różnica po 10 latach |
|---|---|---|---|---|
| 5% | 2 577 zł | 2. roku | 4. roku | +96 951 zł |
| 6% | 2 878 zł | 3. roku | 7. roku | +41 419 zł |
| 7% | 3 193 zł | 4. roku | 12. roku | −15 205 zł |
Przy wolniejszym wzroście cen każdy punkt procentowy oprocentowania przesuwa moment opłacalności o kilka lat. Dlatego przy decyzji o kupnie liczy się nie tylko cena mieszkania, ale też marża i to, czy zabezpieczysz się okresem stałej stopy. Gdy kredyt jest drogi, a horyzont niepewny, rozsądniej jest dłużej wynajmować i budować wkład.
Bez obietnic co do cen
Według GUS ceny mieszkań w II kwartale 2026 r. były o 6,3% wyższe niż rok wcześniej, a inflacja we wrześniu 2026 r. wyniosła 4,1%. To nie mówi nic pewnego o następnych latach. Ceny mieszkań potrafią stać w miejscu albo spadać realnie przez kilka lat, zwłaszcza po okresie szybkich wzrostów. Dlatego w rachunku warto zawsze sprawdzić scenariusz bez wzrostu cen. Jeśli kupno ma sens tylko przy założeniu, że ceny będą rosły szybko, to decyzja jest raczej zakładem niż rachunkiem.
Podobnie ostrożnie traktuj czynsze. W modelu zakładamy, że rosną 3% rocznie, bo właściciele mieszkań na wynajem zwykle podnoszą je razem z inflacją i kosztami. Gdy na rynku przybywa mieszkań na wynajem albo spada popyt, czynsze potrafią stać w miejscu kilka lat. Wtedy najem wypada lepiej, niż pokazuje pierwszy scenariusz. Z drugiej strony kupujący z okresem stałej stopy wie, ile zapłaci przez 5 lat, a najemca nie zna czynszu po zakończeniu umowy.
Horyzont jest ważniejszy niż moment
Największy wpływ na wynik ma to, jak długo zostaniesz w mieszkaniu. Koszty transakcyjne, około 18 000 zł przy zakupie i 12 000 zł przy sprzedaży w przykładzie, rozkładają się na lata. Kto kupuje na 2–3 lata, bo spodziewa się przeprowadzki do innego miasta, zwykle traci w porównaniu z najmem, nawet przy rosnących cenach. Kto planuje mieszkać 10 lat i dłużej, w większości realistycznych scenariuszy wychodzi lepiej na kupnie. O tym, jak teraz wyglądają stopy i oprocentowanie, piszemy w artykule czy warto teraz brać kredyt hipoteczny.
Czego nie widać w tabelach
- Stabilność. Własne mieszkanie chroni przed wypowiedzeniem umowy najmu i podwyżkami czynszu. Najem daje elastyczność przy zmianie pracy czy rodziny.
- Ryzyko stopy. Przy zmiennym oprocentowaniu rata może wzrosnąć. Okres stałej stopy ogranicza to ryzyko na kilka lat; więcej w artykule stałe czy zmienne oprocentowanie.
- Dyscyplina. Model zakłada, że najemca naprawdę inwestuje wkład i różnice. W praktyce wiele osób ich nie odkłada, a spłata kredytu działa jak przymusowe oszczędzanie.
- Programy. Gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym pozwala kupić z mniejszym wkładem, co zmienia rachunek dla osób bez oszczędności. Opis w artykule programy mieszkaniowe 2026.
Kiedy raczej kupić, a kiedy wynajmować
Z rachunku wynika kilka praktycznych reguł. Kupno ma przewagę, gdy planujesz zostać w mieszkaniu co najmniej kilka, a najlepiej kilkanaście lat, masz stabilny dochód, który udźwignie ratę także po wzroście stóp, i możesz kupić mieszkanie, które będzie Ci odpowiadać przez ten czas. Najem jest rozsądniejszy, gdy spodziewasz się przeprowadzki w ciągu 2–3 lat, Twoje dochody są niepewne albo wkład własny jest tak mały, że rata z ubezpieczeniem niskiego wkładu i wyższą marżą byłaby dużo wyższa niż czynsz. Najem nie jest też porażką, jeśli w tym czasie systematycznie odkładasz i budujesz wkład: większy wkład oznacza niższą marżę i mniejszy kredyt. Jak bank patrzy na niski wkład, opisujemy w artykule wkład własny 10 procent.
Jak policzyć własny przypadek
- Sprawdź, ile kosztuje najem podobnego mieszkania w tej samej okolicy, a nie średnią z miasta.
- Policz ratę i odsetki w pierwszym roku w kalkulatorze raty, a dostępną kwotę w kalkulatorze zdolności kredytowej.
- Dodaj 1% wartości mieszkania rocznie na utrzymanie i utracony zysk z wkładu.
- Porównaj sumę z czynszem i zastanów się, ile lat realnie zostaniesz w mieszkaniu.
- Sprawdź wynik także przy cenach stojących w miejscu.
Jeśli rozważasz zakup mieszkania nie dla siebie, ale pod wynajem, zobacz artykuł kredyt na mieszkanie na wynajem, a o wysokości wkładu przeczytasz w artykule wkład własny.
Najczęstsze pytania
Czy bardziej opłaca się kupić mieszkanie czy wynajmować?
Zależy od horyzontu i cen. W naszym przykładzie kupno wygrywa po 3–7 latach, gdy ceny rosną 1,5–3% rocznie; przy stojących cenach albo krótkim pobycie korzystniejszy jest najem.
Dlaczego nie wystarczy porównać raty z czynszem?
Rata zawiera spłatę kapitału, która zostaje Twoja, ale nie obejmuje remontów i utraconego zysku z wkładu. Porównuje się koszty bezzwrotne: odsetki, utrzymanie, utracony zysk kontra czynsz.
Po ilu latach kupno mieszkania się zwraca?
Nie ma jednej liczby. Przy rosnących cenach zwykle po kilku latach, bo trzeba odrobić koszty transakcji; przy cenach bez wzrostu może się nie zwrócić w porównaniu z inwestowaniem wkładu.
Czy warto kupić mieszkanie na 2–3 lata?
Zwykle nie. Koszty zakupu i sprzedaży, np. PCC, notariusz i pośrednik, rzadko zwracają się w tak krótkim czasie.
Ile kosztuje utrzymanie własnego mieszkania?
Do rachunku przyjmuje się zwykle ok. 1% wartości rocznie na remonty, ubezpieczenie i podatek od nieruchomości, poza opłatami do wspólnoty i mediami.
Źródła
- GUS: wskaźniki cen lokali mieszkalnych w 2 kwartale 2026 r.
- NBP: podstawowe stopy procentowe
- BGK: Rodzinny kredyt mieszkaniowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.