
W skrócie
Mieszkanie obciążone hipoteką banku sprzedającego można bezpiecznie kupić na kredyt. Sprzedający przynosi z banku zaświadczenie o saldzie i zobowiązanie do wydania zgody na wykreślenie hipoteki, a Twój bank przelewa część kredytu prosto na spłatę jego długu, resztę sprzedającemu. Po spłacie bank sprzedającego wydaje zgodę, a wykreślenie hipoteki z księgi wieczystej kosztuje 100 zł opłaty sądowej.
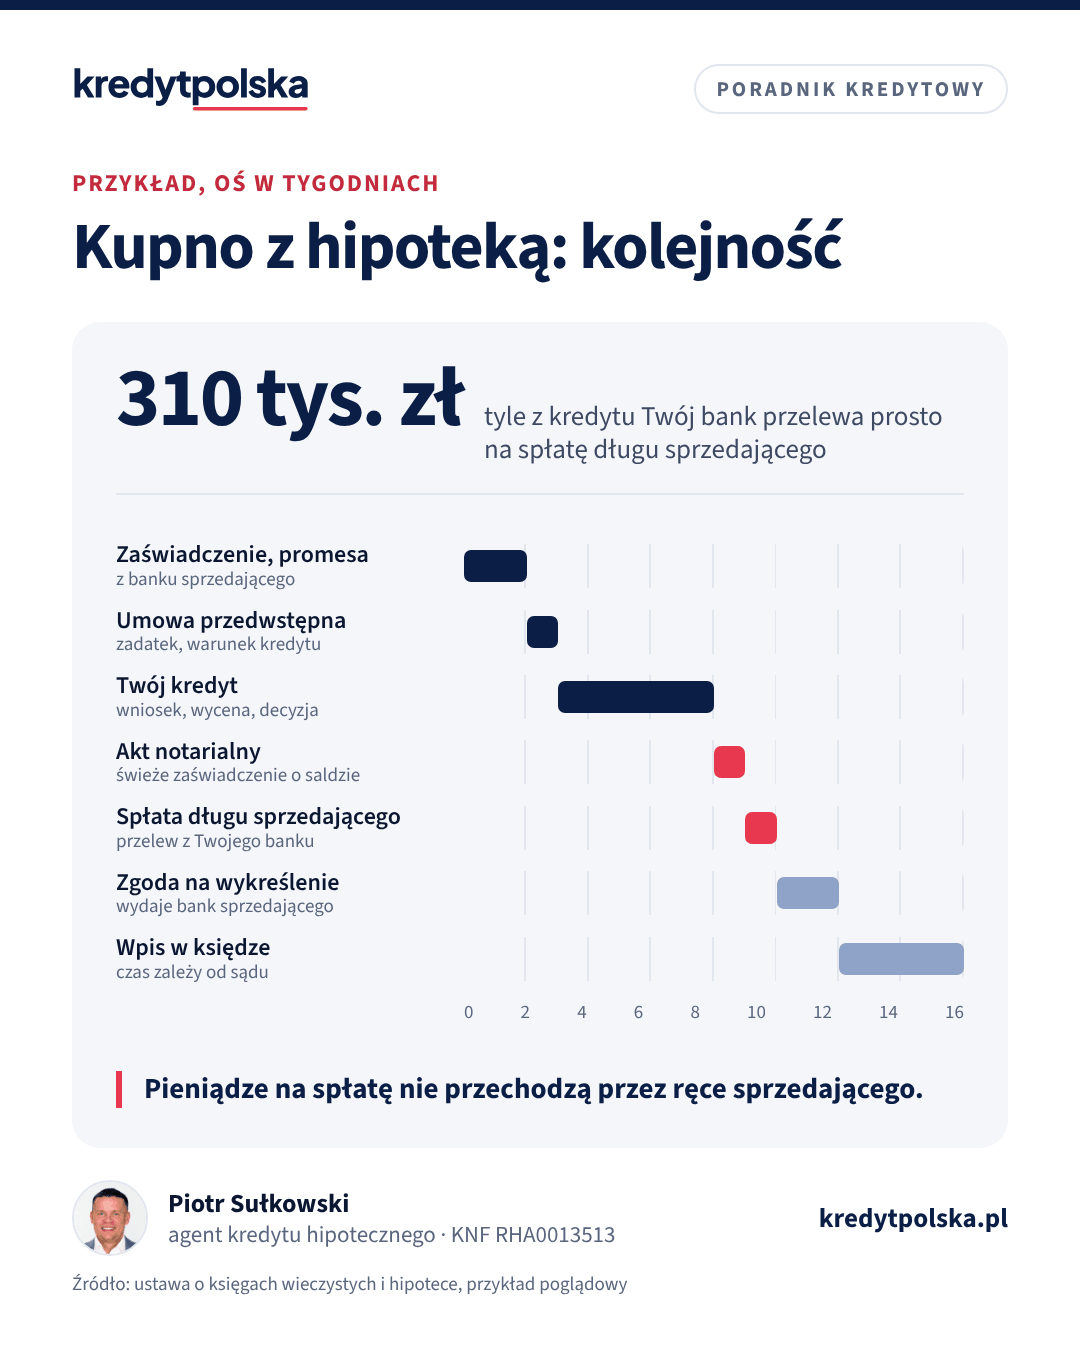
Mieszkanie z hipoteką banku sprzedającego to na rynku wtórnym codzienność: duża część sprzedających wciąż spłaca kredyt. Taka hipoteka nie blokuje zakupu na kredyt, ale wymaga dobrej kolejności dokumentów i przelewów. Poniżej opisujemy transakcję z perspektywy kupującego: co sprawdzić, jakie dokumenty musi przynieść sprzedający, jak płyną pieniądze i co zrobić, żeby stara hipoteka rzeczywiście zniknęła z księgi.
Co sprawdzić w księdze wieczystej
Zanim wpłacisz zadatek, przeczytaj księgę wieczystą lokalu w serwisie Ministerstwa Sprawiedliwości. W dziale IV są hipoteki: kwota, wierzyciel i rodzaj. Zwróć uwagę na:
- Liczbę hipotek. Jedna hipoteka banku, który udzielił kredytu na zakup, to typowa sytuacja. Kilka hipotek różnych wierzycieli oznacza, że każdy z nich musi dostać spłatę i wydać zgodę na wykreślenie.
- Hipoteki przymusowe. Wpisane na rzecz urzędu skarbowego, ZUS albo innego wierzyciela z tytułu wykonawczego oznaczają kłopoty sprzedającego. Transakcja jest możliwa, ale wymaga uzgodnienia spłaty z tym wierzycielem.
- Dział III. Wzmianka o egzekucji z nieruchomości albo roszczenia osób trzecich to sygnał, by wstrzymać się do czasu wyjaśnienia.
Pełną listę punktów do sprawdzenia znajdziesz w artykule księga wieczysta: co sprawdzić.
Dokumenty od banku sprzedającego
Twój bank, zanim wypłaci kredyt, będzie chciał wiedzieć, ile dokładnie trzeba spłacić i że po spłacie hipoteka zostanie wykreślona. Sprzedający zamawia w swoim banku:
- Zaświadczenie o wysokości zadłużenia na określony dzień, z numerem rachunku do spłaty. Ma krótką ważność, więc przed aktem potrzebne jest nowe, aktualne.
- Zobowiązanie do wydania zgody na wykreślenie hipoteki po wpłacie wskazanej kwoty, nazywane też promesą. To dokument dla Ciebie i Twojego banku.
Przy hipotece kaucyjnej, czyli zabezpieczającej różne wierzytelności do kwoty maksymalnej, upewnij się, że zaświadczenie obejmuje wszystko, co ta hipoteka zabezpiecza, a promesa dotyczy wykreślenia hipoteki w całości. Część starszych hipotek zabezpiecza też np. limit w koncie albo inny kredyt sprzedającego.
Gdy sprzedający ma kredyt we frankach albo w euro, kwota spłaty w złotych zależy od kursu w dniu przelewu. Bank może wtedy wymagać przelewu z zapasem, a nadwyżkę zwraca sprzedającemu. Przy kredytach objętych sporem sądowym albo ugodą trzeba dodatkowo ustalić z bankiem, jaka kwota zamyka zobowiązanie.
Jak płyną pieniądze: przykład
Przykład poglądowy: cena 520 000 zł, kupujesz z wkładem 20% i kredytem 416 000 zł. Sprzedający ma do spłaty 310 000 zł.
| Płatność | Kiedy | Komu | Kwota |
|---|---|---|---|
| Zadatek z własnych środków | umowa przedwstępna | sprzedający | 20 000 zł |
| Reszta wkładu własnego | przy akcie | sprzedający | 84 000 zł |
| Transza na spłatę kredytu | po akcie | bank sprzedającego | 310 000 zł |
| Reszta kredytu | po akcie | sprzedający | 106 000 zł |
| Razem cena | 520 000 zł |
Podział zapisuje się w akcie notarialnym i w dyspozycji wypłaty kredytu. Kwota dla banku sprzedającego musi pokrywać zadłużenie na dzień wpływu pieniędzy, z odsetkami dziennymi. Przy 310 000 zł i oprocentowaniu 6% to około 51 zł za każdy dzień. Dlatego zaświadczenie podaje zwykle kwotę na konkretną datę albo stawkę dzienną, a ewentualna nadpłata wraca do sprzedającego.
Gdy dług jest wyższy niż kwota z kredytu
Jeśli zadłużenie sprzedającego przekracza część ceny finansowaną Twoim kredytem, sprzedający musi dopłacić różnicę z własnych pieniędzy przed wypłatą albo razem z nią. Bezpieczną formą jest depozyt notarialny. Nie zgadzaj się, by Twój wkład własny szedł na spłatę długu sprzedającego bez zapisów w akcie, które to porządkują: to Twoje pieniądze i powinny trafić tam, gdzie gwarantują wykreślenie hipoteki.
Zapisy w umowie przedwstępnej i w akcie
- Obowiązek sprzedającego dostarczenia zaświadczenia i promesy w ustalonym terminie, z aktualizacją przed aktem.
- Zgoda sprzedającego na przelanie części ceny bezpośrednio do jego banku, z numerem rachunku.
- Zobowiązanie sprzedającego do dalszej terminowej spłaty rat do dnia spłaty całości.
- Kto i kiedy składa wniosek o wykreślenie hipoteki oraz kto pokrywa opłatę.
- Termin wydania mieszkania i zwrot zadatku albo prawo odstąpienia, gdy bank sprzedającego nie wyda dokumentów.
Warunek dotyczący Twojego kredytu omawiamy w artykule umowa przedwstępna, zadatek i zaliczka.
Wykreślenie hipoteki
Po zaksięgowaniu spłaty bank sprzedającego wydaje zgodę na wykreślenie hipoteki, nazywaną potocznie listem mazalnym. Na jej podstawie składa się w sądzie rejonowym wniosek o wykreślenie, a opłata sądowa wynosi 100 zł. Według ustawy o księgach wieczystych i hipotece wygaśnięcie zabezpieczonej wierzytelności powoduje wygaśnięcie hipoteki, ale dopóki wpis widnieje w księdze, każdy go widzi, w tym Twój bank. Dlatego wniosek trzeba złożyć, a nie tylko zachować zgodę w szufladzie.
Dobrze, gdy ustalicie, że wniosek składa kupujący albo notariusz, bo to kupującemu najbardziej zależy na czystej księdze. Czas oczekiwania na wpis zależy od wydziału ksiąg wieczystych i waha się od kilku tygodni do kilku miesięcy. Bank kupującego zwykle wpisuje do umowy obowiązek dostarczenia odpisu księgi bez starej hipoteki w określonym terminie, a do tego czasu część banków stosuje podwyższoną marżę albo ubezpieczenie pomostowe. Więcej w artykule koszty okołokredytowe.
Krok po kroku
- Przed zadatkiem przeczytaj księgę wieczystą i poproś sprzedającego o informację z banku o przybliżonym saldzie. Od tego zależy, czy kwota z Twojego kredytu wystarczy na spłatę.
- Umowa przedwstępna z warunkiem uzyskania kredytu i obowiązkami sprzedającego wobec jego banku.
- Wniosek kredytowy. Twój bank dostaje odpis księgi, zaświadczenie o saldzie i promesę. Bez nich wyda decyzję warunkową albo poprosi o uzupełnienie.
- Wycena i decyzja, a potem umowa kredytu z dyspozycją wypłaty podzieloną na dwa rachunki.
- Akt notarialny. Sprzedający przynosi świeże zaświadczenie. Notariusz zapisuje w akcie podział ceny i sposób zapłaty, a do sądu wysyła wniosek o wpis Twojej własności i hipoteki Twojego banku.
- Wypłata. Twój bank przelewa transzę na spłatę i resztę ceny, zwykle w ciągu kilku dni od aktu.
- Zgoda na wykreślenie i wniosek do sądu. Na koniec sprawdź w księdze, że w dziale IV została tylko hipoteka Twojego banku.
Kupujesz za gotówkę
Przy zakupie bez kredytu nikt nie pilnuje za Ciebie spłaty starej hipoteki. Nie przelewaj całej ceny sprzedającemu z nadzieją, że sam spłaci bank. Najbezpieczniej zapłacić część ceny bezpośrednio na rachunek do spłaty kredytu, przez depozyt notarialny albo rachunek zastrzeżony, i zapisać to w akcie. Hipoteka zabezpiecza dług sprzedającego, ale obciąża nieruchomość, więc gdyby spłata nie nastąpiła, bank mógłby prowadzić egzekucję z mieszkania, które już należy do Ciebie.
Koszty po stronie kupującego
Hipoteka sprzedającego nie zmienia podstawowych kosztów zakupu. Na rynku wtórnym płacisz 2% PCC od ceny, w przykładzie 10 400 zł, chyba że kupujesz pierwsze mieszkanie i spełniasz warunki zwolnienia. Do tego taksa notarialna, opłaty sądowe za wpis własności i hipoteki Twojego banku oraz wypisy aktu. Wykreślenie starej hipoteki to 100 zł opłaty sądowej, a zaświadczenia z banku sprzedającego opłaca zwykle sprzedający. Kto pokrywa które koszty, warto zapisać w umowie przedwstępnej, żeby uniknąć sporu przy akcie. Szczegóły w artykule koszty notariusza i PCC.
Najczęstsze problemy
- Zaświadczenie straciło ważność przed aktem albo przed wypłatą. Zaplanuj termin aktu tak, by bank sprzedającego zdążył z nowym dokumentem.
- Bank sprzedającego zwleka ze zgodą. Ustal z wyprzedzeniem, w jakim terminie ją wydaje i czy wysyła ją pocztą, czy elektronicznie.
- Brakuje kilku złotych. Niedopłata odsetek o jeden dzień blokuje zgodę na wykreślenie. Lepiej przelać kwotę z niewielkim zapasem.
- Koszt wcześniejszej spłaty po stronie sprzedającego, np. przy okresie stałej stopy. To jego sprawa, ale może wpłynąć na kwotę spłaty.
Spojrzenie z drugiej strony transakcji opisujemy w artykule sprzedaż mieszkania z kredytem, a pełny proces zakupu w artykule kredyt na mieszkanie z rynku wtórnego. Ile możesz pożyczyć, sprawdzisz w kalkulatorze zdolności kredytowej.
Najczęstsze pytania
Czy można kupić mieszkanie z hipoteką na kredyt?
Tak. Twój bank przelewa część kredytu bezpośrednio do banku sprzedającego na spłatę jego długu, a resztę sprzedającemu. Potrzebne jest zaświadczenie o saldzie i promesa wykreślenia hipoteki.
Kto składa wniosek o wykreślenie hipoteki po sprzedaży?
Może to zrobić sprzedający, kupujący albo notariusz na podstawie zgody banku. Najlepiej ustalić to w umowie; kupującemu zależy na tym najbardziej.
Ile kosztuje wykreślenie hipoteki?
Opłata sądowa od wniosku o wykreślenie hipoteki wynosi 100 zł. Bank sprzedającego może dodatkowo pobierać opłaty za zaświadczenia według swojej taryfy.
Jak długo trwa wykreślenie hipoteki z księgi wieczystej?
Bank wydaje zgodę po zaksięgowaniu spłaty, a sam wpis w księdze zależy od sądu: od kilku tygodni do kilku miesięcy.
Co, jeśli dług sprzedającego jest wyższy niż cena?
Sprzedający musi dopłacić różnicę z własnych środków, najlepiej przez depozyt notarialny, tak aby bank dostał całą kwotę i wydał zgodę na wykreślenie.
Źródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.