
W skrócie
Nieuczciwego eksperta kredytowego rozpoznasz po tym, że bierze pieniądze z góry bez umowy, gwarantuje decyzję banku, namawia do zawyżania dochodu albo ceny, nie ma wpisu w rejestrze KNF albo wciska ubezpieczenia jako obowiązkowe. Spór z pośrednikiem zaczynasz od reklamacji, potem możesz zwrócić się do Rzecznika Finansowego. Działanie bez wpisu i naruszenia ustawy zgłaszasz do KNF, a praktyki wobec wielu klientów do UOKiK.
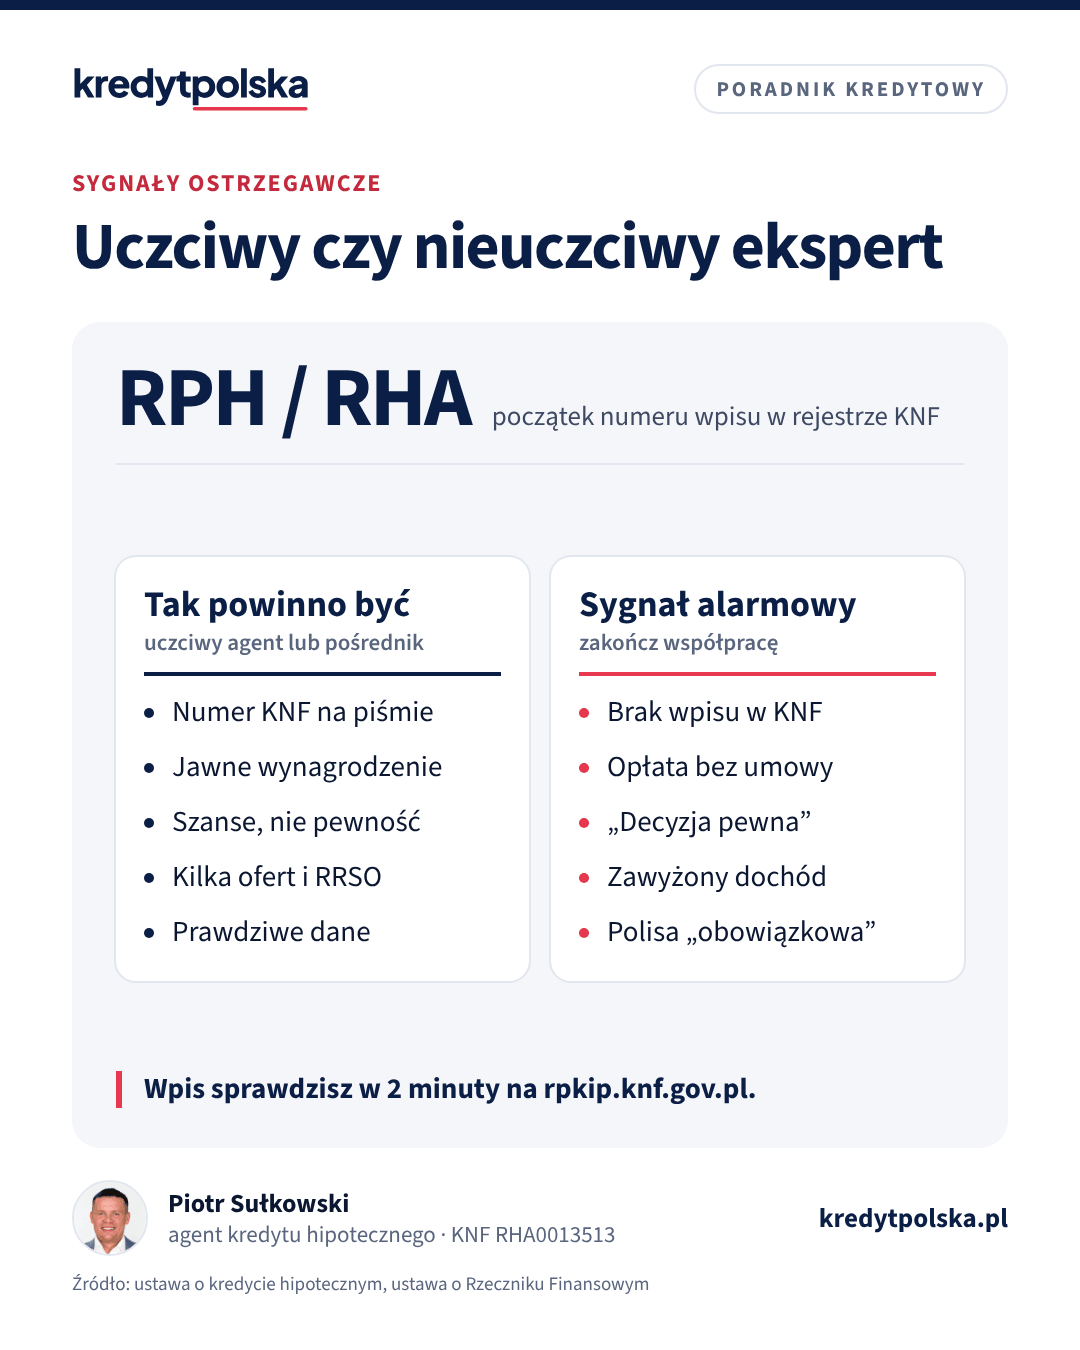
Zdecydowana większość agentów i pośredników działa uczciwie, bo od tego zależą ich opinie, wpis w rejestrze i umowy z bankami. Kredyt hipoteczny to jednak duże pieniądze i stres, a to przyciąga także osoby, które obiecują więcej, niż mogą, albo żerują na pośpiechu klienta. Poniżej sygnały ostrzegawcze, miejsca, gdzie zgłosić nieprawidłowości, i proste zasady ochrony.
Sygnały ostrzegawcze
Opłata z góry bez umowy
Pośrednik może pobierać opłatę od klienta, ale musi przed rozpoczęciem usługi podać na trwałym nośniku jej wysokość albo sposób obliczania. Przelew „na start”, „za analizę” czy „za rezerwację terminu w banku” bez spisanej umowy i potwierdzenia to sygnał, żeby zakończyć rozmowę. Ustawa przewiduje też, że opłaty uiszczone przez konsumenta przed zawarciem umowy kredytu podlegają zwrotowi, jeśli umowa nie zostanie zawarta. Jak wyglądają uczciwe modele wynagrodzenia, opisujemy w artykule ile kosztuje ekspert kredytowy.
Gwarancja decyzji kredytowej
Decyzję wydaje bank po ocenie zdolności i nieruchomości. Nikt nie może jej zagwarantować. „Mam znajomego w banku”, „przejdziesz mimo zaległości w BIK”, „kredyt pewny w 100%” to obietnice, które albo są nieprawdziwe, albo zapowiadają kombinowanie przy wniosku.
Namawianie do zawyżania dochodu albo ceny
To najgroźniejszy sygnał, bo ryzyko ponosisz Ty. Przykłady: „dopiszemy premię do zaświadczenia”, „nie wpisuj karty kredytowej”, „w umowie wpiszemy wyższą cenę, wtedy kredyt pokryje wkład”. Przedłożenie bankowi dokumentu poświadczającego nieprawdę albo nierzetelnego oświadczenia o okolicznościach istotnych dla kredytu to przestępstwo z art. 297 Kodeksu karnego, zagrożone karą pozbawienia wolności od 3 miesięcy do 5 lat. Bank może też wypowiedzieć umowę kredytu, gdy odkryje nieprawdę. Ekspert, który to proponuje, nie pomaga, tylko przerzuca na Ciebie ryzyko.
Brak wpisu w rejestrze KNF
Pośrednictwo w kredytach hipotecznych wymaga wpisu do rejestru prowadzonego przez KNF. Pośrednik ma numer zaczynający się od RPH, agent od RHA, a numer i adres rejestru muszą Ci podać przed rozpoczęciem usługi. Prowadzenie działalności pośrednika bez wymaganego zezwolenia to przestępstwo (art. 77 ustawy o kredycie hipotecznym). Sprawdzenie zajmuje 2 minuty na rpkip.knf.gov.pl, a instrukcję znajdziesz w artykule jak sprawdzić eksperta w rejestrze KNF. Uważaj też na osoby, które przedstawiają się jako pracownicy banku, a nie są nimi. Taką osobę zweryfikujesz, dzwoniąc na infolinię banku z numeru z jego oficjalnej strony, a nie z numeru od rozmówcy. Agenta sprawdź razem z pośrednikiem, w którego imieniu działa, bo oba wpisy powinny być aktywne.
Wciskanie ubezpieczeń i produktów dodatkowych
Bank może wymagać ubezpieczenia nieruchomości, a za niższą marżę proponować ubezpieczenie na życie, konto czy kartę. Pośrednik musi jednak rzetelnie powiedzieć, co jest warunkiem kredytu, a co dobrowolne i ile kosztuje. Naruszenie obowiązków przy oferowaniu usług dodatkowych ustawa także karze (art. 78). Sygnał ostrzegawczy: „bez tego ubezpieczenia nie będzie kredytu”, choć oferta banku tego nie przewiduje, albo polisa podpisywana w pośpiechu, bez dokumentów do przeczytania. Zasady liczenia kosztów ubezpieczeń opisujemy w artykule RRSO i koszty kredytu.
Inne sygnały
- Presja czasu: „podpisz dziś, jutro promocja się kończy”, bez możliwości przeczytania dokumentu.
- Prośba o login i hasło do bankowości albo o przelew wkładu własnego na prywatne konto eksperta.
- Prośba o skany dowodu i wyciągów, zanim przedstawi się z imienia, nazwiska i numeru wpisu.
- Oferta „czyszczenia BIK”. Prawdziwych danych o opóźnieniach nie da się legalnie usunąć na zamówienie.
- Jedna oferta przedstawiona jako jedyna możliwa, bez porównania.
- Prośba o podpisanie pełnomocnictwa do składania wniosków i odbierania pieniędzy w Twoim imieniu, bez jasnego powodu.
- Namawianie do dodatkowej pożyczki pozabankowej „na wkład”, o której bank ma się nie dowiedzieć.
- Brak stałego adresu firmy, wizytówki i jakiegokolwiek śladu działalności poza jednym numerem telefonu.
Pomyłka czy nieuczciwość
Nie każdy problem to nieuczciwość. Opóźniona odpowiedź, niedopilnowany dokument czy zbyt optymistyczna ocena szans to błędy, które zdarzają się także dobrym ekspertom. Wtedy wystarczy rozmowa albo zmiana osoby prowadzącej. Granica jest tam, gdzie ekspert świadomie wprowadza Cię w błąd albo naraża na ryzyko dla własnej korzyści: ukrywa wynagrodzenie, bierze pieniądze bez podstawy, proponuje nieprawdę we wniosku albo podpisuje coś w Twoim imieniu. W takich sytuacjach nie ograniczaj się do rozmowy, tylko zabezpiecz dokumenty i skorzystaj z instytucji poniżej.
Gdzie zgłosić nieuczciwego eksperta
Wybór instytucji zależy od tego, co się stało i czego oczekujesz: rozwiązania własnego sporu czy ukarania nieuczciwej praktyki.
| Gdzie | Kiedy | Co może zrobić |
|---|---|---|
| Reklamacja do pośrednika | pierwszy krok w każdym sporze, także gdy problem dotyczy agenta | odpowiedź w 30 dni, w szczególnie skomplikowanych sprawach do 60 dni |
| Rzecznik Finansowy | po nieuwzględnionej reklamacji, gdy chcesz odzyskać pieniądze lub naprawić szkodę | interwencja w Twojej sprawie, postępowanie polubowne, pomoc w sporze |
| KNF (Urząd Komisji Nadzoru Finansowego) | brak wpisu, działalność bez zezwolenia, naruszenia ustawy przez pośrednika lub agenta | nadzór, kara do 500 000 zł, skreślenie z rejestru, zawiadomienie prokuratury |
| UOKiK | praktyki wobec wielu konsumentów, np. wprowadzające w błąd reklamy, niedozwolone opłaty | postępowanie i kary za naruszenie zbiorowych interesów konsumentów |
| Miejski lub powiatowy rzecznik konsumentów | indywidualna sprawa konsumencka | bezpłatna porada, pomoc w piśmie |
| Policja lub prokuratura | wyłudzenie pieniędzy, podrobione dokumenty, podszywanie się | postępowanie karne |
Kilka zasad przy zgłoszeniu. Pośrednik kredytu hipotecznego jest podmiotem rynku finansowego w rozumieniu ustawy o Rzeczniku Finansowym, więc po reklamacji możesz zwrócić się do Rzecznika. Agent działa w imieniu pośrednika, dlatego reklamację składasz do pośrednika, którego nazwę znajdziesz w rejestrze KNF przy wpisie agenta. KNF ani UOKiK nie rozstrzygają indywidualnych sporów i nie odzyskają Twoich pieniędzy. Ich rolą jest nadzór i karanie naruszeń, a w Twojej konkretnej sprawie pomoże Rzecznik Finansowy, rzecznik konsumentów albo sąd. Zachowaj całą korespondencję, umowy, potwierdzenia przelewów i nazwiska osób, z którymi rozmawiałeś.
Jak napisać reklamację
Reklamację złóż na piśmie albo mailem na adres podany w informacji od pośrednika i zachowaj potwierdzenie wysłania. Napisz w niej:
- swoje dane i dane osoby, z którą miałeś kontakt, z numerem wpisu, jeśli go znasz,
- co się stało, z datami i kwotami,
- czego żądasz, np. zwrotu opłaty albo wyjaśnienia,
- listę załączników: umowy, potwierdzenia przelewów, korespondencję.
Odpowiedź powinna przyjść w ciągu 30 dni, a w szczególnie skomplikowanych sprawach pośrednik może ten termin wydłużyć do 60 dni, ale musi Cię o tym poinformować i wyjaśnić przyczynę. Brak odpowiedzi w terminie przepisy traktują jak uznanie reklamacji zgodnie z Twoją wolą. Z odpowiedzią odmowną możesz zwrócić się do Rzecznika Finansowego.
Co, jeśli już zapłaciłeś albo podpisałeś
Jeśli zapłaciłeś opłatę bez umowy, a kredyt nie został udzielony, zażądaj zwrotu na piśmie, powołując się na ustawę o kredycie hipotecznym. Jeśli przelałeś pieniądze osobie bez wpisu albo podszywającej się pod eksperta, zgłoś sprawę na policję i powiadom swój bank, który czasem może jeszcze zatrzymać przelew. Jeśli podpisałeś już umowę kredytu, a zawiera ubezpieczenia lub produkty, których nie chciałeś, masz 14 dni na odstąpienie od umowy kredytu hipotecznego. Gdy termin minął, zapytaj bank, z których produktów możesz zrezygnować i jak zmieni się wtedy marża.
Jak się chronić
- Sprawdź wpis w rejestrze KNF przed pierwszym spotkaniem, zarówno agenta, jak i pośrednika, w którego imieniu działa.
- Poproś o informacje na piśmie: numer wpisu, powiązania z bankami, wynagrodzenie i Twoje opłaty. Ustawa wymaga ich przed rozpoczęciem usługi.
- Nie płać niczego bez umowy i potwierdzenia, a wkład własny przelewaj tylko sprzedającemu, deweloperowi albo na rachunek wskazany w akcie notarialnym.
- Podawaj prawdziwe dane. Każdą propozycję „poprawienia” dokumentów traktuj jako koniec współpracy.
- Czytaj przed podpisaniem: formularz informacyjny, umowę kredytu, polisy. Masz 14 dni na odstąpienie od umowy kredytu hipotecznego.
- Sprawdź opinie z dłuższego okresu, a nie tylko z ostatniego tygodnia.
Zawężenie wyboru do sprawdzonych osób ułatwia ranking ekspertów kredytowych: dane identyfikacyjne i numer wpisu pochodzą z publicznego rejestru KNF, a opinie Google pokazujemy tak, jak widać je w Google. Zasady wyniku opisujemy na stronie jak liczymy ranking. Na pierwszym spotkaniu zadaj pytania z artykułu pytania do eksperta kredytowego, a jeśli chcesz najpierw zrozumieć, czym różnią się role na rynku, przeczytaj tekst agent, pośrednik, ekspert: różnice.
Najczęstsze pytania
Gdzie zgłosić nieuczciwego eksperta kredytowego?
Najpierw złóż reklamację do pośrednika, w którego imieniu działa ekspert. Po nieuwzględnionej reklamacji zwróć się do Rzecznika Finansowego. Brak wpisu i naruszenia ustawy zgłoś do KNF, praktyki wobec wielu klientów do UOKiK, a wyłudzenie pieniędzy na policję.
Czy ekspert kredytowy może wziąć pieniądze z góry?
Może pobierać opłatę od klienta, jeśli przed usługą poda jej wysokość albo sposób obliczania na trwałym nośniku. Opłaty uiszczone przed zawarciem umowy kredytu podlegają zwrotowi, jeśli umowa nie dojdzie do skutku.
Czy Rzecznik Finansowy zajmuje się pośrednikami kredytowymi?
Tak. Pośrednik kredytu hipotecznego jest podmiotem rynku finansowego w rozumieniu ustawy o Rzeczniku Finansowym. Zanim zwrócisz się do Rzecznika, złóż reklamację do pośrednika.
Co grozi za zawyżenie dochodu we wniosku kredytowym?
Przedłożenie bankowi nierzetelnego dokumentu albo oświadczenia o okolicznościach istotnych dla kredytu to przestępstwo z art. 297 Kodeksu karnego, zagrożone karą od 3 miesięcy do 5 lat pozbawienia wolności. Odpowiada osoba składająca wniosek, nawet jeśli pomysł wyszedł od eksperta.
Jak sprawdzić, czy ekspert kredytowy działa legalnie?
Wyszukaj jego nazwisko albo numer wpisu w rejestrze KNF na rpkip.knf.gov.pl. Pośrednik ma numer zaczynający się od RPH, agent od RHA.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej
- Rzecznik Finansowy
- UOKiK
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.