
W skrócie
W większości przypadków ekspert kredytowy (prawnie: pośrednik kredytu hipotecznego albo jego agent) nic Cię nie kosztuje, bo prowizję płaci mu bank, w którym podpiszesz umowę. Zyskujesz porównanie kilku banków, wiedzę o tym, jak każdy z nich liczy Twój dochód, i pomoc z dokumentami. Sam do banku możesz iść, gdy masz prosty dochód, wysoki wkład i już wiesz, który bank daje najlepsze warunki.
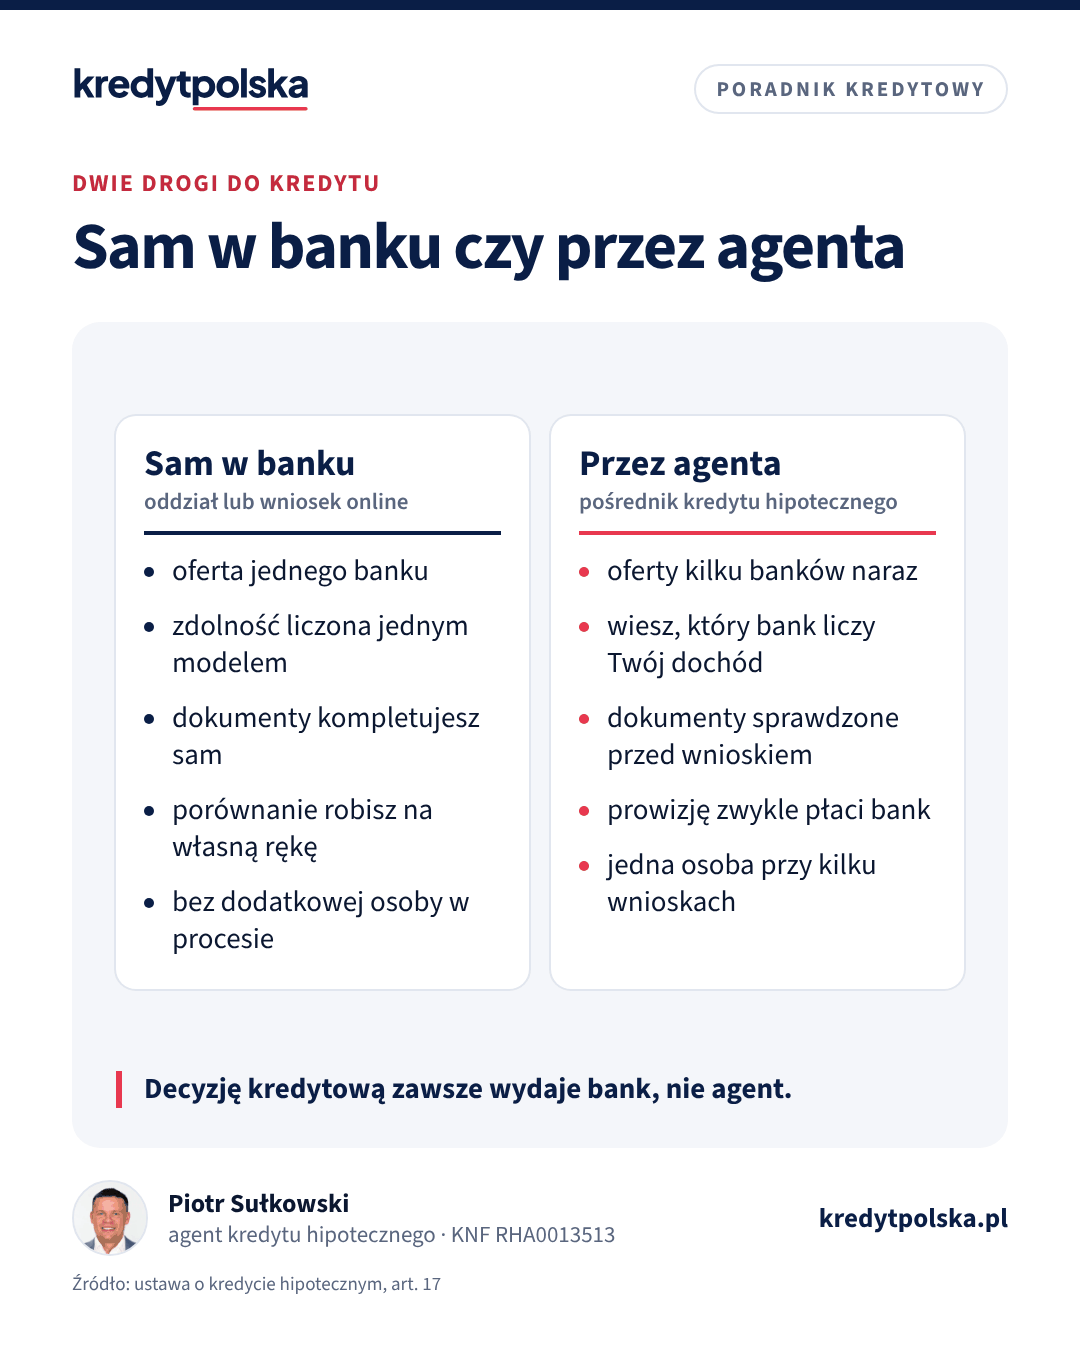
Kredyt hipoteczny możesz załatwić bezpośrednio w banku albo przez kogoś, kogo potocznie nazywa się ekspertem kredytowym. W przepisach to pośrednik kredytu hipotecznego albo agent takiego pośrednika. Różnica dla Ciebie dotyczy głównie tego, ile ofert zobaczysz, kto sprawdzi Twoje dokumenty i ile czasu poświęcisz na cały proces. Poniżej wyjaśniamy, kto komu płaci, co realnie zyskujesz, a kiedy pośrednik nie jest Ci potrzebny.
Kto płaci ekspertowi kredytowemu
W typowym modelu wynagrodzenie płaci bank, w którym podpiszesz umowę kredytu. Pośrednik ma z bankiem umowę o współpracy i dostaje od niego prowizję za kredyty, które do tego banku doprowadził. Agent dostaje wynagrodzenie od pośrednika, z którym ma umowę agencyjną. Ty nie płacisz nic, a rata i warunki kredytu wynikają z oferty banku.
Ustawa o kredycie hipotecznym nie zabrania jednak pobierania opłat od klienta. Jeśli pośrednik albo agent chce wziąć od Ciebie pieniądze, musi o tym poinformować na trwałym nośniku (np. na papierze albo w pliku PDF) jeszcze przed rozpoczęciem usługi. Tak samo musi ujawnić prowizję, którą dostaje od banku, z kwotą, jeśli jest znana. Szczegóły, w tym kiedy opłata od klienta jest uczciwa, opisujemy w artykule ile kosztuje ekspert kredytowy.
Bank a pośrednik: na czym polega różnica
Pracownik banku może zaproponować Ci wyłącznie produkty swojego banku. Może to być bardzo dobra oferta, ale nie dowiesz się od niego, czy inny bank nie policzy Ci wyższej zdolności albo nie da niższej marży przy tym samym wkładzie. Pośrednik współpracuje z wieloma bankami i porównuje ich oferty dla Twojej sytuacji. Ograniczenie jest jedno: zobaczysz oferty tych banków, z którymi pośrednik ma podpisane umowy, dlatego przed spotkaniem zapytaj, ilu ich jest.
W obu przypadkach o udzieleniu kredytu decyduje bank. Agent nie wydaje decyzji kredytowej i nie może jej zagwarantować. Jego rola to dobór banku, przygotowanie wniosku i prowadzenie Cię przez proces aż do podpisania umowy.
Co zyskujesz z agentem lub pośrednikiem
- Porównanie wielu banków w jednym miejscu. Jedna rozmowa zamiast kilku wizyt w oddziałach i kilku wniosków wypełnianych od zera.
- Wiedzę o tym, jak banki liczą Twój dochód. Umowę o pracę, B2B, ryczałt, kontrakt na czas określony albo dochód z zagranicy każdy bank ocenia inaczej. Różnica w zdolności kredytowej między bankami potrafi sięgać kilkuset tysięcy złotych. Więcej w artykule o zdolności kredytowej.
- Sprawdzenie dokumentów przed złożeniem wniosku. Braki w dokumentach to najczęstszy powód, dla którego decyzja się przeciąga. Pełna lista: dokumenty do kredytu hipotecznego.
- Plan, w których bankach złożyć wniosek. Zamiast pięciu przypadkowych wniosków składasz dwa lub trzy w bankach, które mają realną szansę dać Ci kredyt na dobrych warunkach.
- Pomoc przy umowie. Agent wskaże zapisy, na które trzeba patrzeć: warunki promocyjnej marży, wymagane produkty dodatkowe, ubezpieczenia i zasady wcześniejszej spłaty.
Ile może dać lepsza oferta: przykład
Przykład liczbowy: kredyt 500 000 zł na 25 lat w ratach równych. Przy oprocentowaniu 6% rata wynosi 3221,51 zł. Jeśli inny bank zaproponuje oprocentowanie wyższe o 0,3 punktu procentowego, czyli 6,3%, rata wzrośnie do 3313,82 zł. To 92,31 zł miesięcznie, około 5540 zł w ciągu pierwszych 5 lat i około 27 700 zł przez cały okres kredytu, przy założeniu, że oprocentowanie się nie zmienia. Swoje warianty policzysz w kalkulatorze raty.
Porównanie: sam w banku czy przez pośrednika
| Kryterium | Sam w banku | Przez agenta lub pośrednika |
|---|---|---|
| Liczba porównanych ofert | jedna, chyba że sam odwiedzisz kilka banków | kilka banków, z którymi pośrednik współpracuje |
| Koszt dla Ciebie | bez opłaty za obsługę | zwykle bez opłaty, prowizję płaci bank; ewentualna opłata musi być ujawniona przed usługą |
| Ocena zdolności | według modelu jednego banku | wstępne porównanie modeli kilku banków |
| Dokumenty | kompletujesz i sprawdzasz sam | agent sprawdza je przed wnioskiem |
| Decyzja kredytowa | bank | bank |
| Kontakt w trakcie procesu | ekspert w oddziale lub infolinia | jedna osoba przy wszystkich złożonych wnioskach |
Kiedy wystarczy pójść prosto do banku
Pośrednik nie jest obowiązkowy i są sytuacje, w których nie wniesie wiele:
- masz dochód z umowy o pracę na czas nieokreślony, wkład własny 20% lub wyższy i zdolność z dużym zapasem;
- Twój bank daje Ci ofertę specjalną, np. dla stałych klientów lub pracowników firmy, i porównałeś ją z kilkoma innymi;
- kredyt jest elementem programu, który obsługuje tylko część banków, a Ty wiesz, który z nich wybrać;
- wolisz sam przejść przez porównanie ofert i masz na to czas.
Nawet wtedy dobrze mieć punkt odniesienia. Porównaj RRSO i całkowitą kwotę do zapłaty w co najmniej dwóch bankach, przy tej samej kwocie i okresie. Pomoże w tym artykuł RRSO i koszty kredytu.
Kiedy pośrednik daje najwięcej
- Dochód trudniejszy do oceny: działalność gospodarcza, B2B, kilka źródeł dochodu, dochód z zagranicy, krótki staż pracy.
- Zdolność „na granicy”: tu wybór banku decyduje o tym, czy kredyt w ogóle dostaniesz.
- Niższy wkład własny, np. 10%, gdy tylko część banków przyjmuje taki wniosek, a koszty ubezpieczenia niskiego wkładu się różnią. Zobacz wkład własny.
- Mało czasu: termin w umowie przedwstępnej i potrzeba złożenia kilku wniosków równolegle.
Jak wygląda współpraca z agentem
- Pierwsza rozmowa. Agent pyta o dochód, jego formę i staż, o inne kredyty i limity, o wkład własny i planowaną nieruchomość. Na tym etapie przekazuje Ci też informacje o sobie: numer wpisu w rejestrze KNF, pośrednika, którego reprezentuje, i zasady wynagrodzenia.
- Analiza zdolności w kilku bankach. Dostajesz porównanie: ile pożyczy każdy bank, przy jakiej marży i jakich warunkach dodatkowych.
- Wybór banków i wnioski. Zwykle dwa lub trzy banki. Agent sprawdza dokumenty przed wysłaniem i odpowiada na pytania analityków.
- Decyzje i wybór oferty. Porównujesz decyzje i formularze informacyjne, a nie obietnice z pierwszej rozmowy.
- Umowa i wypłata. Agent pomaga przejść przez projekt umowy i warunki wypłaty. O kolejnych etapach piszemy w artykule jak dostać kredyt hipoteczny.
Trzy częste nieporozumienia
- „Ekspert załatwi kredyt, którego bank by mi nie dał.” Nie. Bank ocenia ten sam wniosek według tych samych zasad. Agent może wskazać bank, którego zasady lepiej pasują do Twojej sytuacji, i uniknąć błędów we wniosku.
- „Przez eksperta wniosek idzie do wszystkich banków naraz.” Nie powinien. Każdy wniosek to osobna analiza i zapytanie w BIK, dlatego dobór banków ma znaczenie.
- „Ekspert to to samo co pracownik banku.” Pracownik banku reprezentuje jeden bank. Pośrednik i agent reprezentują siebie i pośrednika, a z bankami mają umowy o współpracy. Różnice wyjaśniamy w tekście agent, pośrednik, ekspert: różnice.
Czy przez pośrednika kredyt jest droższy
Prowizja pośrednika nie jest osobną pozycją w Twojej umowie kredytu, jeśli płaci ją bank. To, czy warunki przez pośrednika są identyczne jak w oddziale, zależy od banku. Najprościej to sprawdzić, porównując formularz informacyjny, który dostaniesz od banku, z ofertą z oddziału przy tych samych parametrach.
Jak wybrać pośrednika, jeśli się zdecydujesz
Zacznij od sprawdzenia wpisu w rejestrze KNF. Każdy pośrednik i każdy agent kredytu hipotecznego musi w nim być. Jak to zrobić, krok po kroku opisujemy w artykule jak sprawdzić eksperta w rejestrze KNF. Dalej liczą się liczba współpracujących banków, opinie klientów i doświadczenie z Twoim rodzajem dochodu. Pełną listę kryteriów znajdziesz w tekście jak wybrać eksperta kredytowego, a gotowe zestawienie ekspertów z Twojego miasta w rankingu ekspertów kredytowych, gdzie każdy profil ma numer wpisu z rejestru KNF.
Najczęstsze pytania
Czy ekspert kredytowy jest darmowy?
Najczęściej tak, bo wynagrodzenie płaci bank, w którym podpisujesz umowę. Pośrednik może pobrać opłatę od klienta, ale musi o niej poinformować na trwałym nośniku przed rozpoczęciem usługi.
Czy ekspert kredytowy załatwi lepszy kredyt niż bank?
Ekspert nie zmienia oferty banku, ale porównuje kilka banków i wskazuje ten, który najlepiej liczy Twój dochód. Decyzję kredytową zawsze wydaje bank.
Czy kredyt przez pośrednika jest droższy?
Jeśli prowizję płaci bank, nie jest ona osobną pozycją w Twojej umowie. Czy warunki są takie same jak w oddziale, zależy od banku, dlatego porównaj formularze informacyjne przy tych samych parametrach.
Czy mogę korzystać z eksperta i jednocześnie pójść do swojego banku?
Tak. Możesz porównać ofertę swojego banku z tym, co przygotuje pośrednik, i wybrać lepszą. Powiedz agentowi o swojej ofercie, żeby nie składać dwa razy wniosku w tym samym banku.
Jak sprawdzić, czy ekspert kredytowy działa legalnie?
Sprawdź jego wpis w rejestrze pośredników kredytu hipotecznego i agentów KNF na rpkip.knf.gov.pl. Pośrednik ma numer zaczynający się od RPH, agent od RHA.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.