
W skrócie
„Doradca kredytowy” i „ekspert kredytowy” to nazwy potoczne, a nie zawody z ustawy. Ustawa o kredycie hipotecznym reguluje czynności pośrednika i agenta oraz usługi doradcze, czyli płatną rekomendację konkretnego kredytu. Bank, pośrednik powiązany i jego agent, gdy świadczą usługi doradcze, nie mogą używać słów „doradca” ani „doradztwo” w nazwie i reklamie. Nazwa „niezależny doradca” przysługuje tylko pośrednikowi niepowiązanemu albo jego agentowi bez prowizji od banków. Bez względu na nazwę sprawdź wpis w rejestrze KNF: numer RPH albo RHA.
Osobę, która pomaga w kredycie hipotecznym, jedni nazywają doradcą kredytowym, inni ekspertem, pośrednikiem albo agentem. W rozmowie to bez znaczenia. W prawie słowo „doradca” ma jednak konkretne znaczenie, a jego nadużycie wprowadza klienta w błąd co do tego, kto płaci za usługę i czyj interes reprezentuje. Poniżej wyjaśniamy, co mówi ustawa, dlaczego w KredytPolska piszemy „ekspert kredytowy” i jak sprawdzić osobę, z którą rozmawiasz.
Co mówi ustawa o kredycie hipotecznym
Zasady określa ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami. Ostatni tekst jednolity ogłoszono w Dz.U. z 2025 r. poz. 720. Dla nazwy „doradca” znaczenie mają cztery przepisy.
Art. 4 pkt 26: czym są usługi doradcze
Usługi doradcze to przedstawianie konsumentowi rekomendacji co do co najmniej jednej umowy o kredyt hipoteczny. Świadczy je kredytodawca, pośrednik albo agent, jako usługę odrębną od udzielenia kredytu i od czynności pośrednictwa. Porównanie ofert i pomoc z wnioskiem to pośrednictwo. Usługą doradczą jest dopiero formalna rekomendacja.
Art. 25: kto i jak może się nazywać
- Ust. 1. Usługi doradcze mogą świadczyć wyłącznie kredytodawca, pośrednik kredytu hipotecznego i agent.
- Ust. 2. Jeśli usługi doradcze świadczy kredytodawca, pośrednik powiązany albo agent pośrednika powiązanego, nie może używać określeń „doradca” ani „doradztwo” w nazwie firmy, w określeniu działalności ani w reklamie.
- Ust. 3. Określenia „niezależny doradca” może używać pośrednik niepowiązany albo jego agent, jeśli nie dostaje od kredytodawcy prowizji ani innego wynagrodzenia w pieniądzu lub innej korzyści finansowej.
- Ust. 4. Kredytodawca, pośrednik i agent informują klienta, czy świadczą albo mogą świadczyć usługi doradcze.
Art. 26 i 27: obowiązki przy usługach doradczych
Przed usługą doradczą dostajesz na trwałym nośniku informację o dwóch sprawach. Pierwsza to zakres rekomendacji: tylko własne oferty albo szerszy rynek. Druga to wysokość opłaty albo sposób jej liczenia (art. 26). Ty przekazujesz informacje o sytuacji finansowej i osobistej, potrzebach, preferencjach i celach. Bank, pośrednik powiązany i jego agent przedstawiają co najmniej 3 oferty ze swojego zakresu. Pośrednik niepowiązany i jego agent przedstawiają co najmniej 3 oferty dostępne na rynku. Każdy z nich rekomenduje umowę najbardziej odpowiednią dla Ciebie i działa w Twoim najlepszym interesie. Na trwałym nośniku dostajesz też informację o ryzyku rekomendowanego kredytu (art. 27).
Art. 17: co musisz usłyszeć przed pośrednictwem
Pośrednik i agent przed rozpoczęciem usługi przekazują Ci na trwałym nośniku podstawowe informacje. Są to: firma i adres pośrednika, numer wpisu do rejestru wraz z adresem strony rejestru, informacja, czy jest pośrednikiem powiązanym i z jakimi bankami, czy oferuje usługi doradcze, procedura skarg oraz informacja o prowizjach i innych wynagrodzeniach.
Narzędzia
Sprawdź na swoich liczbach
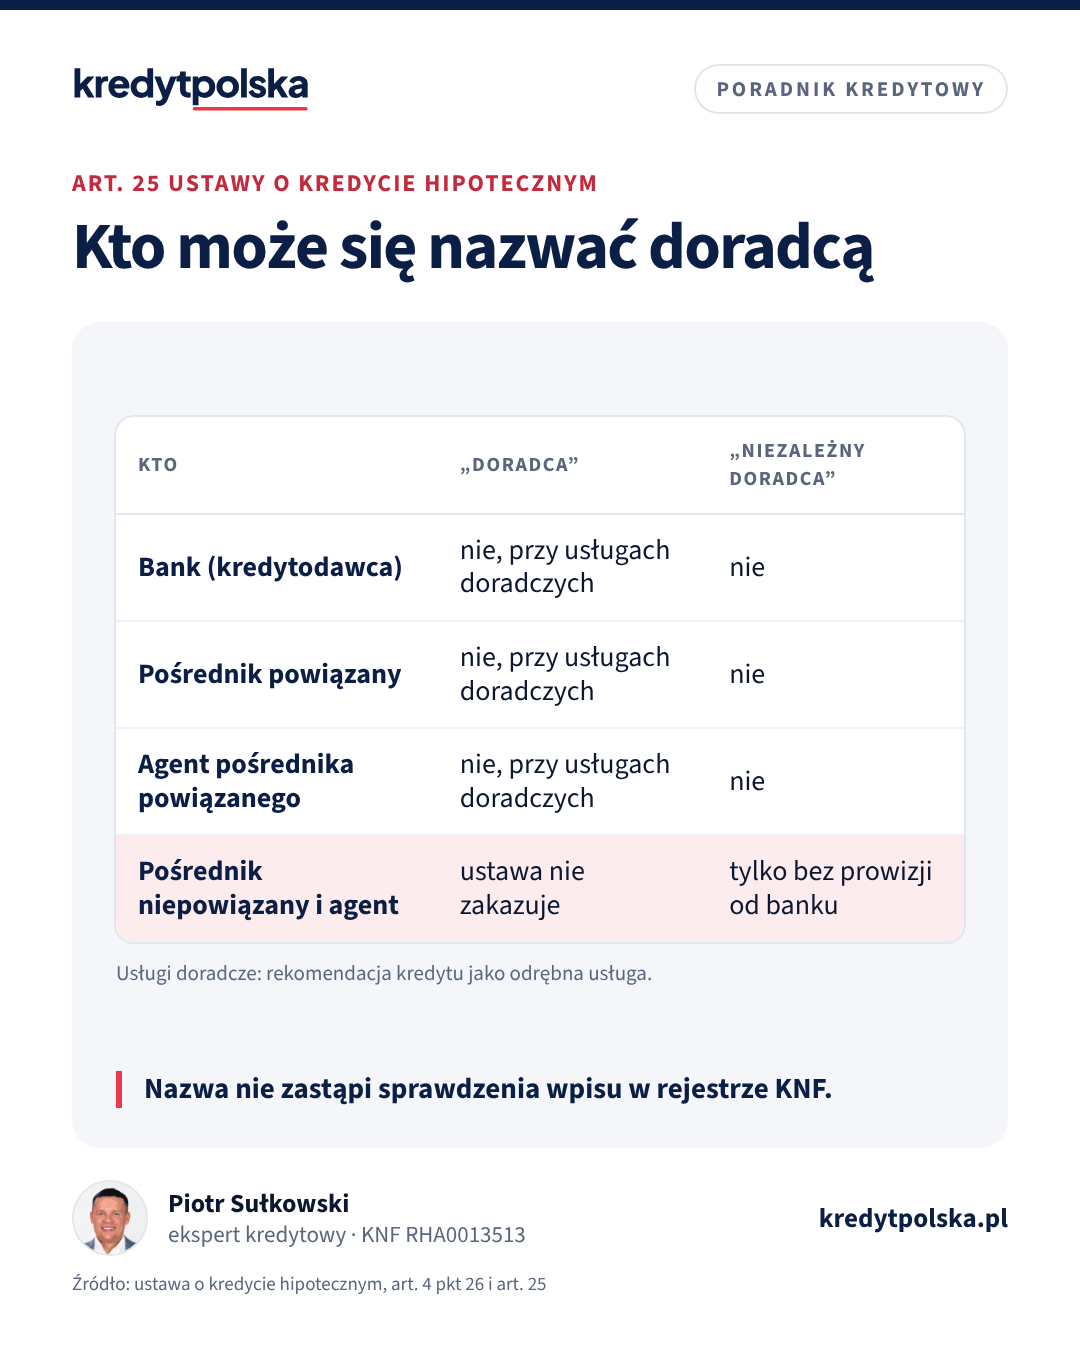
Kto może używać nazwy „doradca”
| Kto | „Doradca”, „doradztwo” | „Niezależny doradca” |
|---|---|---|
| Bank (kredytodawca) | nie, jeśli świadczy usługi doradcze | nie |
| Pośrednik powiązany | nie, jeśli świadczy usługi doradcze | nie |
| Agent pośrednika powiązanego | nie, jeśli świadczy usługi doradcze | nie |
| Pośrednik niepowiązany i jego agent z prowizją od banków | ustawa nie zakazuje | nie |
| Pośrednik niepowiązany i jego agent bez prowizji od banków | ustawa nie zakazuje | tak |
Dwie rzeczy z tej tabeli są ważne w praktyce. Po pierwsze, zakaz z art. 25 ust. 2 dotyczy sytuacji, w której podmiot świadczy usługi doradcze. Ustawa nie zabrania wprost potocznego słowa „doradca” pośrednikowi niepowiązanemu, który nie świadczy usług doradczych. Takie określenie nie oznacza jednak żadnego statusu. Po drugie, „niezależny doradca” to jedyna nazwa, która mówi coś pewnego o modelu wynagrodzenia: taka osoba utrzymuje się z opłat od klientów, a nie z prowizji banków. Jeśli ktoś przedstawia się jako niezależny doradca i jednocześnie mówi, że płaci mu bank, coś się nie zgadza.
Ustawa wymaga też, żeby reklamy kredytu hipotecznego były jednoznaczne, rzetelne i nie wprowadzały w błąd (art. 7 ust. 1). Za pośrednictwo bez wymaganego zezwolenia grozi grzywna do 100 000 zł i kara pozbawienia wolności do 2 lat (art. 77). Ustawa nie przewiduje osobnej kary za samo użycie słowa w reklamie. Jeśli uważasz, że ktoś używa tych nazw niezgodnie z ustawą, możesz to zgłosić do KNF, która nadzoruje pośredników i agentów.
Niezależny doradca, pośrednik i agent
Ustawa zna trzy role. Pośrednik powiązany działa dla jednego banku, jednej grupy albo kilku banków, które razem stanowią mniej niż połowę rynku. Pośrednik niepowiązany współpracuje z większą liczbą banków na podstawie zezwolenia KNF. Agent wykonuje czynności pośrednictwa w imieniu i na rzecz wyłącznie jednego pośrednika (art. 4 pkt 1), a pośrednik odpowiada za jego działania. „Niezależny doradca” to nie czwarta rola, tylko pośrednik niepowiązany albo jego agent, który zrezygnował z prowizji od banków. Szczegółowe definicje i porównanie w tabeli znajdziesz w artykule agent, pośrednik czy ekspert kredytowy: różnice.
Pracownik banku nie jest pośrednikiem. Należy do personelu kredytodawcy i przedstawia oferty swojego banku. Porównanie obu dróg opisujemy w tekście ekspert kredytowy czy bank.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Zobacz, jak pracuje ekspert, zanim kogoś wybierzesz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Dlaczego piszemy „ekspert kredytowy”
W KredytPolska używamy nazwy „ekspert kredytowy” dla wszystkich osób w rankingu i w poradniku. Wybraliśmy ją, bo nie sugeruje statusu z ustawy. Słowo „doradca” kojarzy się z usługami doradczymi z art. 25–27, a większość ekspertów ich nie świadczy. Porównują oferty i prowadzą klienta przez wniosek, a wynagrodzenie dostają od banku. To legalny i najczęstszy model. Nazwa „ekspert” niczego jednak nie gwarantuje. O tym, czy ktoś może zajmować się kredytem hipotecznym, decyduje wpis w rejestrze KNF.
Jak sprawdzić eksperta w rejestrze KNF
Komisja Nadzoru Finansowego prowadzi rejestr pośredników kredytowych i udostępnia go na stronie rpkip.knf.gov.pl (art. 62). Dział pierwszy obejmuje pośredników kredytu hipotecznego i agentów. Wyszukasz w nim osobę po imieniu i nazwisku, firmie albo numerze wpisu.
- Numer RPH oznacza pośrednika, RHA agenta. Przy agencie rejestr pokazuje pośrednika, dla którego pracuje.
- Pośrednik powiązany ma w rejestrze listę banków, w imieniu których działa (art. 63).
- Wpis tylko jako pośrednik kredytu konsumenckiego nie wystarcza do pośrednictwa przy kredycie hipotecznym.
W danych z rejestru KNF, które pobraliśmy 26 października 2026 r., jest 7 724 osób fizycznych z wpisem przy kredycie hipotecznym: 6 953 agentów i 771 pośredników. Wyszukiwanie krok po kroku pokazujemy w artykule jak sprawdzić eksperta w rejestrze KNF. Sygnały ostrzegawcze opisujemy w tekście nieuczciwy ekspert kredytowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Agent, pośrednik czy ekspert kredytowy: różnice
Czym różni się pośrednik kredytu hipotecznego od agenta i kredytodawcy, co to są usługi doradcze i kto może nazwać się niezależnym doradcą.
Ten sam dział · 7 min
Jak sprawdzić eksperta kredytowego w rejestrze KNF
Instrukcja krok po kroku: jak znaleźć pośrednika lub agenta na rpkip.knf.gov.pl, co oznaczają numery RPH i RHA i czego rejestr KNF nie pokaże.
Ten sam dział · 7 min
Ile kosztuje ekspert kredytowy? Kto płaci i ile
Kto płaci ekspertowi kredytowemu, jak liczy się prowizja od banku, co ekspert musi Ci ujawnić przed usługą i kiedy może pobrać opłatę od klienta.
Ile kosztuje ekspert kredytowy
Przy kredycie hipotecznym ekspert kredytowy zwykle nie bierze pieniędzy od klienta, bo prowizję płaci mu bank po udzieleniu kredytu. Opłata od klienta jest dozwolona, ale musisz znać jej wysokość albo sposób liczenia przed rozpoczęciem współpracy (art. 17 i 26). Niezależny doradca z definicji nie bierze prowizji od banków, więc płaci mu tylko klient. Typowe modele wynagrodzenia i pytania, które warto zadać przed podpisaniem umowy, opisujemy w artykule ile kosztuje ekspert kredytowy.
Jak znaleźć eksperta w swoim mieście
W rankingu ekspertów kredytowych zebraliśmy osoby z wpisem w rejestrze KNF. Zasady wyniku opisujemy na stronie jak liczymy ranking, a miejsca promowane są oznaczone i nie zmieniają wyniku. W dużych miastach wybór jest szeroki. Według miejscowości z wpisu w danych z rejestru KNF w Warszawie jest 703 osób, we Wrocławiu 419, a w Krakowie 311. Rankingi tych miast:
- eksperci kredytowi w Warszawie,
- eksperci kredytowi w Krakowie,
- eksperci kredytowi we Wrocławiu,
- eksperci kredytowi w Poznaniu,
- eksperci kredytowi w Gdańsku.
Jak czytać wynik w rankingu, wyjaśniamy w tekście ranking ekspertów kredytowych: jak czytać. Kryteria wyboru opisujemy w artykule jak wybrać eksperta kredytowego.
Pięć pytań na pierwszą rozmowę
- Jaki ma Pan/Pani numer wpisu w rejestrze KNF i dla jakiego pośrednika Pan/Pani pracuje?
- Czy pośrednik jest powiązany i z iloma bankami współpracuje przy kredytach hipotecznych?
- Czy świadczy Pan/Pani usługi doradcze w rozumieniu ustawy, czy pośrednictwo?
- Kto płaci za usługę i czy pobiera Pan/Pani jakąkolwiek opłatę ode mnie?
- Które banki z porównania banków rozważa Pan/Pani dla mojej sytuacji i dlaczego?
Dobry ekspert odpowie na wszystkie bez wahania i potwierdzi je na piśmie. Pełną listę pytań znajdziesz w artykule pytania do eksperta kredytowego. Przed rozmową warto znać swoją orientacyjną zdolność z kalkulatora zdolności kredytowej.
Najczęstsze pytania
Czy doradca kredytowy i ekspert kredytowy to to samo?
W potocznym znaczeniu tak: obie nazwy opisują osobę, która pomaga wybrać kredyt i przygotować wniosek. Żadna z nich nie jest zawodem z ustawy. Prawnie taka osoba jest pośrednikiem kredytu hipotecznego albo agentem i musi mieć wpis w rejestrze KNF.
Kto może używać nazwy „niezależny doradca”?
Tylko pośrednik niepowiązany albo jego agent, który nie otrzymuje od kredytodawcy prowizji ani innego wynagrodzenia (art. 25 ust. 3 ustawy o kredycie hipotecznym). Taki doradca utrzymuje się z opłat od klientów.
Czy bank może mieć „doradców kredytowych”?
Jeśli bank świadczy usługi doradcze w rozumieniu ustawy, nie może używać słów „doradca” ani „doradztwo” w nazwie, określeniu działalności i reklamie (art. 25 ust. 2). Ten sam zakaz dotyczy pośrednika powiązanego i jego agenta.
Co to są usługi doradcze przy kredycie hipotecznym?
To rekomendacja co najmniej jednej umowy o kredyt hipoteczny, świadczona jako usługa odrębna od udzielenia kredytu i od pośrednictwa (art. 4 pkt 26). Przy takiej usłudze klient dostaje co najmniej 3 oferty i rekomendację na trwałym nośniku.
Jak sprawdzić, czy doradca kredytowy ma uprawnienia?
Wyszukaj go w rejestrze pośredników kredytowych KNF na stronie rpkip.knf.gov.pl. Pośrednik ma numer zaczynający się od RPH, agent od RHA, a przy agencie rejestr pokazuje pośrednika, dla którego pracuje.
Czy ekspert kredytowy musi świadczyć usługi doradcze?
Nie. Większość ekspertów wykonuje czynności pośrednictwa: porównuje oferty i pomaga w formalnościach. Musi Cię jednak poinformować, czy świadczy usługi doradcze (art. 17 ust. 1 pkt 4 i art. 25 ust. 4).
Ile kosztuje doradca kredytowy?
Przy kredycie hipotecznym zwykle nic, bo prowizję płaci bank. Opłata od klienta jest dozwolona, jeśli znasz ją przed rozpoczęciem usługi. Niezależny doradca pobiera wynagrodzenie tylko od klienta.
Co grozi za pośrednictwo kredytu hipotecznego bez wpisu?
Za prowadzenie działalności jako pośrednik kredytu hipotecznego bez zezwolenia grozi grzywna do 100 000 zł i kara pozbawienia wolności do 2 lat (art. 77 ustawy o kredycie hipotecznym).
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
- Rzecznik Finansowy
- Komisja Nadzoru Finansowego
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy. Podeślij artykuł komuś, kto też planuje kredyt.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.