
W skrócie
Rata kredytu hipotecznego 400 000 zł na 30 lat wynosi około 2 528 zł przy oprocentowaniu 6,5% i około 2 271 zł przy 5,5%. Para z jednym dzieckiem potrzebuje na taki kredyt orientacyjnie około 6 920 zł netto łącznie, gdy bank stosuje limit DSTI 50%, i około 8 050 zł przy limicie 40%. Brakujący wkład własny może zastąpić gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym.
400 000 zł to typowa kwota kredytu dla rodziny, która szuka trzech pokoi poza ścisłym centrum dużego miasta albo większego mieszkania w mniejszym. W tym artykule patrzymy na nią oczami pary z jednym dzieckiem: jaka będzie rata, ile banki chcą widzieć dochodu, gdy w domu są trzy osoby, i jak rozwiązać problem wkładu własnego, który przy dziecku trudno odłożyć. Liczby są przykładami policzonymi według wzorów bankowych.
Rata kredytu 400 tys. zł w październiku 2026
Liczymy trzy poziomy oprocentowania. 5,5% to oferta zmienna z niską marżą: WIBOR 3M wynosi około 3,85–3,89%, POLSTR 1M około 3,54%, a marże zwykle 1,5–2,5 pkt proc. 6,5% odpowiada górnym widełkom stałej stopy na 5 lat albo zmiennej z wyższą marżą. 7,5% to scenariusz po wzroście stóp o 1 pkt proc.
| Oprocentowanie i rodzaj raty | 20 lat | 25 lat | 30 lat | 35 lat |
|---|---|---|---|---|
| 5,5%, rata równa | 2 752 zł | 2 456 zł | 2 271 zł | 2 148 zł |
| 5,5%, pierwsza malejąca | 3 500 zł | 3 167 zł | 2 944 zł | 2 786 zł |
| 6,5%, rata równa | 2 982 zł | 2 701 zł | 2 528 zł | 2 417 zł |
| 6,5%, pierwsza malejąca | 3 833 zł | 3 500 zł | 3 278 zł | 3 119 zł |
| 7,5%, rata równa | 3 222 zł | 2 956 zł | 2 797 zł | 2 697 zł |
| 7,5%, pierwsza malejąca | 4 167 zł | 3 833 zł | 3 611 zł | 3 452 zł |
Przy 6,5% na 30 lat odsetki w ratach równych wyniosą około 510 200 zł, a w malejących około 391 100 zł. Na 25 lat w ratach równych to około 410 200 zł. Rodziny najczęściej wybierają raty równe, bo pierwsza rata malejąca jest o 750 zł wyższa, a to w budżecie z małym dzieckiem dużo. Oba rodzaje porównujemy w artykule raty równe czy malejące, a ratę dla swojej oferty policzysz w kalkulatorze raty.
Ile musi zarabiać para z dzieckiem
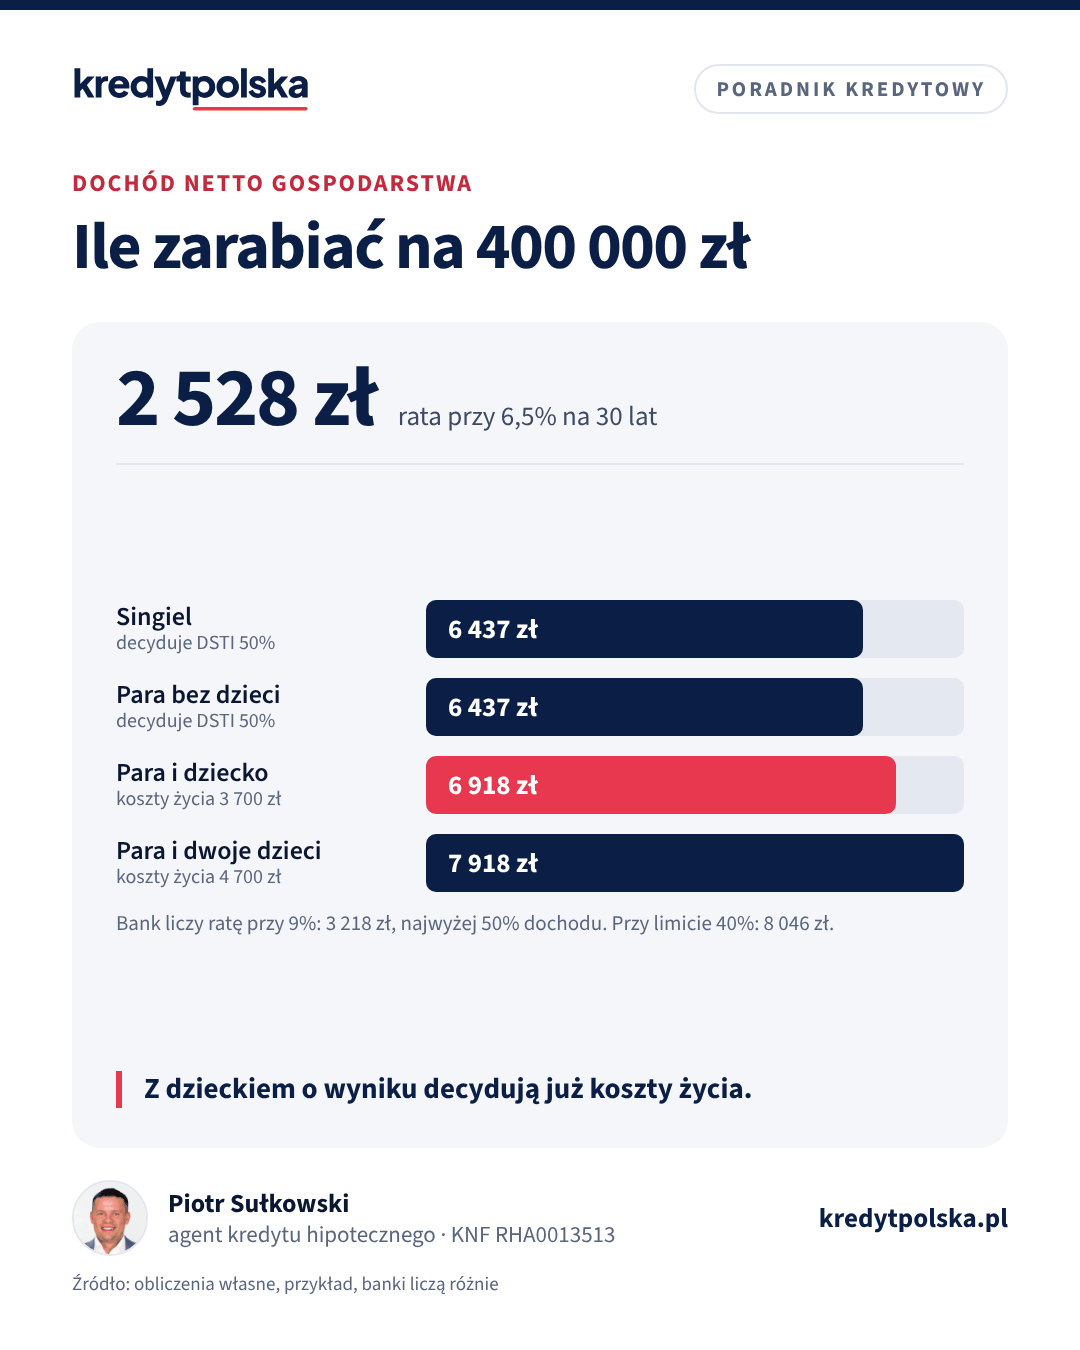
Bank sprawdza dwa warunki naraz. Pierwszy: rata policzona przy oprocentowaniu wyższym o bufor 2,5 pkt proc. nie może przekroczyć limitu DSTI z Rekomendacji S, czyli 40% dochodu netto przy dochodzie do przeciętnego w województwie albo 50% przy wyższym. Drugi: po zapłaceniu tej raty musi zostać na koszty życia wszystkich osób w gospodarstwie, także dziecka. W przykładzie przyjmujemy 1 500 zł na pierwszą osobę dorosłą, 1 200 zł na drugą i 1 000 zł na dziecko. Banki mają własne tabele kosztów, często wyższe, więc wynik jest orientacyjny.
| Gospodarstwo | Koszty życia | Dochód, 6,5% (bank liczy 9%) | Dochód, 5,5% (bank liczy 8%) |
|---|---|---|---|
| Singiel | 1 500 zł | ok. 6 440 zł | ok. 5 870 zł |
| Para bez dzieci | 2 700 zł | ok. 6 440 zł | ok. 5 870 zł |
| Para z dzieckiem | 3 700 zł | ok. 6 920 zł | ok. 6 640 zł |
| Para z dwojgiem dzieci | 4 700 zł | ok. 7 920 zł | ok. 7 640 zł |
Kredyt na 30 lat, limit DSTI 50%, bez innych rat. Rata do zdolności wynosi 3 218 zł przy 9% i 2 935 zł przy 8%. Przy limicie 40% potrzebny dochód rośnie do około 8 050 zł (bank liczy 9%) albo 7 340 zł (bank liczy 8%) dla każdego z tych gospodarstw, poza rodziną z dwojgiem dzieci przy 8%, gdzie wychodzi około 7 640 zł.
Wniosek dla rodziny 2+1: przy tej kwocie sam limit DSTI przestaje wystarczać, a o wyniku decydują koszty utrzymania. Para z pensjami 4 000 zł i 3 000 zł netto, czyli 7 000 zł razem, mieści się w przykładzie przy limicie 50%, ale nie przy 40%. Dochody obojga się sumują, a bank sprawdza stabilność każdego z nich. Jeśli jedno z Was jest na urlopie macierzyńskim albo rodzicielskim, przeczytaj tekst kredyt hipoteczny na urlopie macierzyńskim. Wynik dla swojego składu rodziny sprawdzisz w kalkulatorze zdolności kredytowej.
Wkład własny: 44 albo 100 tys. zł
Kredyt 400 000 zł z wkładem 10% wystarcza na mieszkanie za około 444 400 zł, a wkład to około 44 400 zł. Przy wkładzie 20% mieszkanie może kosztować 500 000 zł, a własne pieniądze to 100 000 zł. Do tego dochodzą koszty zakupu, które zwykle trzeba pokryć z oszczędności: przy rynku wtórnym sam podatek PCC to 2% ceny, czyli 8 900–10 000 zł. Wiele rodzin z dzieckiem nie ma takiej kwoty, i tu pomaga program państwowy.
Rodzinny Kredyt Mieszkaniowy przy 400 tys. zł
W Rodzinnym Kredycie Mieszkaniowym brakujący wkład zastępuje gwarancja BGK. Obejmuje ona do 20% ceny, najwyżej 100 000 zł, a opłata za nią to jednorazowo 1% gwarantowanej kwoty. Kredyt musi być w złotych, na co najmniej 15 lat, a gospodarstwo co do zasady nie może mieć własnego mieszkania. Cena za metr musi mieścić się w limicie BGK, który zmienia się co kwartał, ostatnio od 1 października 2026 r.
Przykład poglądowy: mieszkanie za 420 000 zł w limicie programu, wkład 20 000 zł (około 5%), kredyt 400 000 zł. Gwarancja obejmuje 64 000 zł, czyli brakującą część do 20% ceny, a opłata wynosi 640 zł. Rata jest taka sama jak w zwykłym kredycie banku, bo oprocentowanie i marżę ustala bank. Gwarancja nie zastępuje natomiast dochodu: zdolność musi wystarczyć na pełne 400 000 zł.
Przy drugim dziecku działa spłata rodzinna: BGK spłaca 20 000 zł kapitału. Jeśli drugie dziecko urodzi się po 3 latach spłaty kredytu 400 000 zł przy 6,5%, saldo wynosi wtedy około 385 700 zł. Po spłacie 20 000 zł rata może spaść o około 131 zł, do 2 397 zł, albo przy tej samej racie okres skróci się o około 41 miesięcy, co oszczędza około 83 000 zł odsetek. Który wariant dostaniesz, zależy od umowy i Twojego wniosku w banku. Uwaga: nadpłata części kredytu przed upływem 3 lat może odebrać prawo do spłaty rodzinnej, więc najpierw przeczytaj warunki. Pełny opis programu: programy mieszkaniowe 2026 i kredyt bez wkładu własnego.
Co zrobi z budżetem 1 pkt proc. więcej
Wzrost oprocentowania z 6,5% do 7,5% podnosi ratę 400 000 zł na 30 lat o 269 zł, do 2 797 zł, a łączne odsetki o około 96 700 zł. W rodzinie, w której jedna pensja jest czasowo niższa, taka zmiana boli bardziej niż u singla. Gdyby bank liczył zdolność już przy 7,5% (czyli 10% z buforem), para z dzieckiem potrzebowałaby w naszym modelu około 7 210 zł netto zamiast 6 920 zł. Przy zmiennej stopie odpowiedzią może być poduszka finansowa albo stała stopa na 5 lat, opisana w artykule stałe czy zmienne oprocentowanie.
Nadpłata czy poduszka finansowa
Nadpłata 500 zł miesięcznie przy 400 000 zł na 30 lat i 6,5% skraca spłatę do około 19 lat i 5 miesięcy i oszczędza około 205 600 zł odsetek. Rodzinie z małym dzieckiem radzimy jednak zacząć od poduszki na 3–6 rat, czyli około 7 600–15 200 zł, a nadpłacać dopiero potem. Nadpłaconych pieniędzy bank nie odda, gdy pojawi się nagły wydatek, a w RKM wcześniejsza nadpłata może kosztować spłatę rodzinną. Gdy poduszka jest gotowa, efekt różnych kwot policzysz w kalkulatorze nadpłaty, a zasady opisuje artykuł nadpłata kredytu hipotecznego.
Najczęstsze pytania
Jaka jest rata kredytu 400 tys. zł na 30 lat?
Przy oprocentowaniu 6,5% rata równa wynosi około 2 528 zł, przy 5,5% około 2 271 zł, a przy 7,5% około 2 797 zł. Pierwsza rata malejąca przy 6,5% to około 3 278 zł.
Ile wynosi rata kredytu 400 tys. zł na 25 lat?
Około 2 456 zł przy 5,5%, 2 701 zł przy 6,5% i 2 956 zł przy 7,5%, w ratach równych.
Ile trzeba zarabiać na kredyt 400 tys. zł z dzieckiem?
Para z jednym dzieckiem bez innych rat potrzebuje orientacyjnie około 6 920 zł netto łącznie przy limicie DSTI 50% i około 8 050 zł przy 40%. Przykład zakłada 6,5% na 30 lat, bufor 2,5 pkt proc. i koszty życia 3 700 zł.
Czy dostanę 400 tys. zł kredytu bez wkładu własnego?
Tak, w Rodzinnym Kredycie Mieszkaniowym, jeśli spełniasz warunki programu, a cena mieszkania mieści się w limicie BGK. Gwarancja zastępuje do 20% ceny, ale zdolność musi wystarczyć na całą kwotę.
Ile kosztuje kredyt 400 tys. zł łącznie?
Na 30 lat przy 6,5% w ratach równych odsetki wynoszą około 510 tys. zł, w malejących około 391 tys. zł. Do tego dochodzą prowizja i ubezpieczenia.
Co daje spłata rodzinna przy kredycie 400 tys. zł?
Przy drugim dziecku BGK spłaca 20 000 zł kapitału, przy trzecim i kolejnym 60 000 zł. W przykładzie po 3 latach to rata niższa o około 131 zł albo okres krótszy o około 41 miesięcy.
Źródła
- BGK: Rodzinny kredyt mieszkaniowy
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.