
W skrócie
Przy rozdzielności majątkowej jeden małżonek może kupić mieszkanie i wziąć kredyt hipoteczny sam, bez zgody drugiego, a mieszkanie należy tylko do niego. Przy wspólności zakup nieruchomości wymaga zgody małżonka i banki zwykle chcą widzieć oboje w kredycie. Rozdzielność ustanowiona po zaciągnięciu kredytu nie zmienia umowy z bankiem: kto podpisał, nadal odpowiada za cały dług. Bank może też uwzględnić koszty utrzymania całej rodziny, nawet gdy kredyt bierze jedna osoba.
Rozdzielność majątkowa, potocznie intercyza, budzi przy kredycie hipotecznym dwa pytania. Czy dzięki niej jedno z małżonków może kupić mieszkanie samo? I co się dzieje z kredytem, gdy rozdzielność pojawia się dopiero w trakcie spłaty? Poniżej wyjaśniamy, co mówią przepisy Kodeksu rodzinnego i opiekuńczego, jak podchodzą do tego banki i gdzie są pułapki. Opisujemy zasady ogólne. Treść umowy majątkowej zawsze ustala notariusz, a przy sporze o majątek warto skorzystać z pomocy adwokata lub radcy prawnego.
Wspólność czy rozdzielność: punkt wyjścia
Z chwilą ślubu powstaje z mocy ustawy wspólność majątkowa. Mieszkanie kupione w czasie małżeństwa za pieniądze wspólne albo na kredyt spłacany z dochodów należy do majątku wspólnego, nawet jeśli w akcie i w umowie kredytu jest tylko jedno z małżonków. Do majątku osobistego należą m.in. rzeczy nabyte przed ślubem, otrzymane w darowiźnie lub spadku i nabyte w zamian za składniki majątku osobistego (art. 33 KRO).
Małżonkowie mogą zmienić ustrój umową majątkową w formie aktu notarialnego, przed ślubem albo w trakcie małżeństwa (art. 47 KRO). Przy rozdzielności każdy zachowuje majątek nabyty wcześniej i nabywa dalej wyłącznie dla siebie (art. 51 KRO). Rozdzielność może też ustanowić sąd na żądanie jednego z małżonków, z ważnych powodów (art. 52 KRO). Maksymalna taksa notarialna za umowę majątkową małżeńską to 400 zł, do tego VAT i wypisy.
Czy małżonek musi być w kredycie
Przy wspólności majątkowej zgoda drugiego małżonka jest potrzebna m.in. do odpłatnego nabycia nieruchomości i do jej obciążenia (art. 37 § 1 KRO). Bez niej zakup i hipoteka byłyby wadliwe, dlatego notariusz i bank jej wymagają. Banki zwykle idą dalej i chcą, żeby oboje małżonkowie byli kredytobiorcami, bo kredyt spłacany jest z majątku wspólnego, a bank chce móc dochodzić długu z całego tego majątku (art. 41 KRO). Część banków zgadza się na jednego kredytobiorcę przy pisemnej zgodzie małżonka. To zależy od polityki banku.
Przy rozdzielności majątkowej zgoda małżonka na zakup nie jest potrzebna, a mieszkanie należy tylko do kupującego. Kredyt może wziąć jedno z małżonków, a drugie nie odpowiada za dług. Bank i tak zapyta o stan cywilny, poprosi o akt notarialny umowy majątkowej i sprawdzi, kto jest w gospodarstwie domowym.
Jak bank liczy zdolność przy rozdzielności
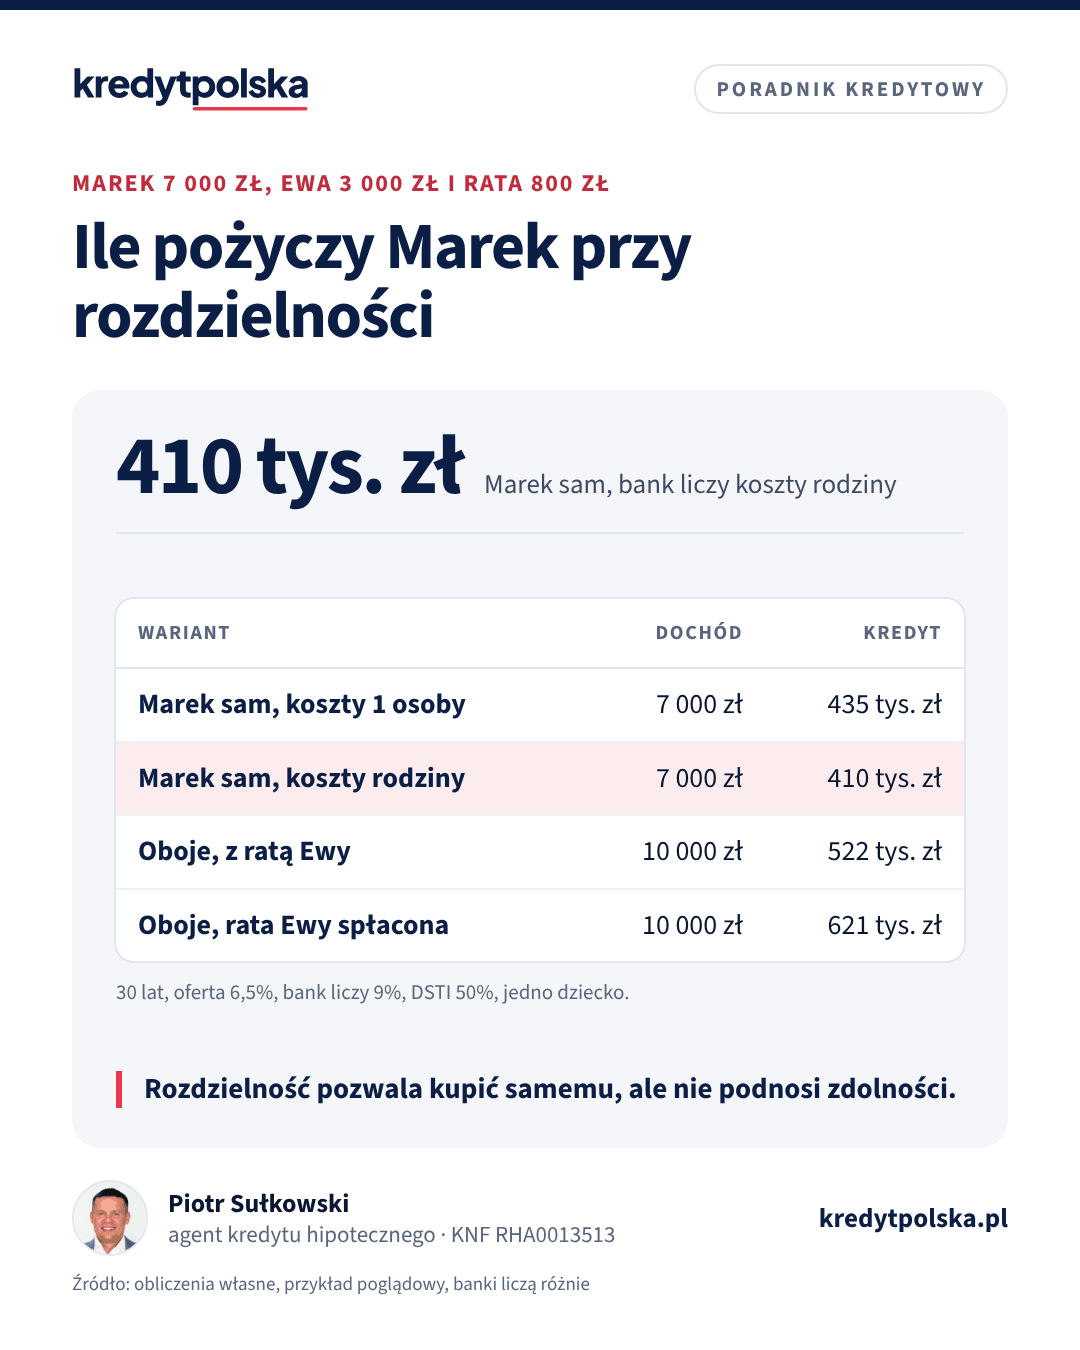
Rozdzielność zmienia własność, ale nie gospodarstwo domowe. Jeśli małżonkowie mieszkają razem i mają dzieci, część banków odejmuje od dochodu kredytobiorcy koszty utrzymania całej rodziny, a nie tylko jego. Przykład poglądowy: Marek zarabia 7 000 zł netto, Ewa 3 000 zł netto i spłaca kredyt gotówkowy z ratą 800 zł, mają jedno dziecko. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9% i limit DSTI 50%:
| Wariant | Dochód | Koszty życia | Inne raty | Kwota kredytu |
|---|---|---|---|---|
| Marek sam, bank liczy koszty jednej osoby | 7 000 zł | 1 500 zł | 0 zł | ok. 435 000 zł |
| Marek sam, bank liczy koszty rodziny | 7 000 zł | 3 700 zł | 0 zł | ok. 410 000 zł |
| Oboje kredytobiorcami | 10 000 zł | 3 700 zł | 800 zł | ok. 522 000 zł |
| Oboje, po spłacie raty Ewy | 10 000 zł | 3 700 zł | 0 zł | ok. 621 000 zł |
Wnioski: rozdzielność pozwala Markowi kupić mieszkanie samodzielnie i odciąć się od długu Ewy, ale nie podnosi zdolności. Wspólny wniosek daje więcej nawet z jej ratą, bo bank sumuje dochody. Gdy celem jest najwyższa kwota, rozdzielność zwykle nie pomaga. Gdy celem jest oddzielenie majątku, np. przy działalności gospodarczej jednego z małżonków, może być rozsądna. Własny wariant sprawdzisz w kalkulatorze zdolności kredytowej, a zasady liczenia opisujemy w artykule zdolność kredytowa.
Intercyza tuż przed kredytem
Rozdzielność ustanowiona krótko przed wnioskiem budzi w bankach ostrożność. Bank może zapytać o powód, zwłaszcza gdy drugi małżonek ma długi albo zaległości w BIK. Kilka zasad:
- na umowę majątkową możesz powołać się wobec innych osób, np. wierzycieli, tylko wtedy, gdy wiedzieli o jej zawarciu i rodzaju (art. 47¹ KRO), dlatego intercyza nie chroni przed długami zaciągniętymi wcześniej,
- przy kredycie zawartym po intercyzie bank wie o niej z dokumentów, więc wobec niego działa,
- niektóre banki wymagają odczekania określonego czasu od zawarcia umowy majątkowej albo stosują ostrzejszą ocenę; zasady różnią się między bankami,
- rozdzielność nie wyłącza ustawowego dziedziczenia przez małżonka.
Rozdzielność po zaciągnięciu kredytu
Gdy małżonkowie wzięli kredyt razem przy wspólności, a później podpisują intercyzę, umowa kredytu się nie zmienia. Oboje nadal są dłużnikami solidarnymi (art. 366 Kodeksu cywilnego) i bank może żądać całej raty od każdego. Mieszkanie kupione wcześniej nie przechodzi automatycznie na jedno z nich: po ustaniu wspólności staje się współwłasnością w częściach ułamkowych, z domniemaniem równych udziałów (art. 43 KRO), dopóki nie podzielicie majątku.
Jeśli mieszkanie i kredyt mają należeć do jednej osoby, potrzebne są trzy kroki: umowa majątkowa, podział majątku wspólnego u notariusza i aneks do umowy kredytu, w którym bank zwalnia drugiego małżonka z długu. Bank zgodzi się na aneks tylko wtedy, gdy osoba, która zostaje, sama ma zdolność. Kolejność jest taka jak przy rozwodzie: najpierw decyzja banku, potem podział majątku. Opisujemy ją w artykule rozwód a kredyt hipoteczny. Część banków w umowie kredytu wymaga też informowania o zmianie ustroju majątkowego, więc sprawdź ten zapis.
Mieszkanie z majątku osobistego
Przy wspólności jedno z małżonków może kupić mieszkanie do majątku osobistego, np. za pieniądze z darowizny od rodziców albo ze sprzedaży mieszkania sprzed ślubu (art. 33 KRO). Gdy dopłata pochodzi z kredytu spłacanego z pensji, które są majątkiem wspólnym, przy podziale majątku pojawia się rozliczenie nakładów z majątku wspólnego na majątek osobisty (art. 45 KRO). Darowiznę na wkład opisujemy w artykule darowizna na wkład własny.
Przy kredycie na mieszkanie, które jest majątkiem osobistym jednego z małżonków, bank często i tak prosi o zgodę drugiego albo o jego przystąpienie do kredytu. Wtedy drugi małżonek odpowiada za dług, choć nie jest właścicielem. Zanim to podpiszesz, policz, co się stanie przy rozstaniu.
Rozdzielność a programy i koszty
W Rodzinnym Kredycie Mieszkaniowym liczy się gospodarstwo domowe, a nie tylko kredytobiorca, więc intercyza nie omija warunku braku własnego mieszkania, gdy małżonek je ma. Szczegóły warunków potwierdź w BGK albo w banku, a program opisujemy w artykule programy mieszkaniowe 2026. Przy kupnie na rynku wtórnym zwolnienie z PCC przy pierwszym mieszkaniu ocenia notariusz.
Co przygotować do banku
- Akt notarialny umowy majątkowej albo prawomocny wyrok ustanawiający rozdzielność.
- Informację o dochodach i zobowiązaniach małżonka, jeśli bank o nią poprosi.
- Przy majątku osobistym: dokumenty pochodzenia pieniędzy, np. umowę darowizny.
- Przy zmianie ustroju w trakcie kredytu: umowę podziału majątku i wniosek o aneks.
Pełną listę dokumentów znajdziesz w artykule dokumenty do kredytu hipotecznego. Agent kredytowy sprawdzi, które banki zaakceptują kredyt dla jednego małżonka przy rozdzielności i jakie koszty utrzymania przyjmą, a jego wynagrodzenie płaci bank.
Najczęstsze pytania
Czy przy rozdzielności majątkowej małżonek musi być w kredycie?
Nie. Przy rozdzielności jedno z małżonków może kupić mieszkanie i wziąć kredyt samodzielnie, bez zgody drugiego. Bank i tak zapyta o stan cywilny i poprosi o akt umowy majątkowej.
Czy przy wspólności majątkowej potrzebna jest zgoda małżonka?
Tak. Odpłatne nabycie nieruchomości i jej obciążenie hipoteką wymagają zgody drugiego małżonka (art. 37 KRO). Banki zwykle chcą też, żeby oboje byli kredytobiorcami.
Czy intercyza po wzięciu kredytu zwalnia z długu?
Nie. Umowa kredytu się nie zmienia i oboje nadal odpowiadają solidarnie. Zwolnienie jednego z małżonków wymaga aneksu i zgody banku po ocenie zdolności drugiego.
Czy rozdzielność majątkowa zwiększa zdolność kredytową?
Zwykle nie. Bank liczy wtedy tylko dochód kredytobiorcy, a często i tak odejmuje koszty utrzymania całej rodziny. W przykładzie Marek sam dostaje około 410 000 zł, a z żoną około 522 000 zł.
Ile kosztuje intercyza u notariusza?
Maksymalna taksa notarialna za umowę majątkową małżeńską to 400 zł plus VAT, do tego koszt wypisów. Notariusz może pobrać mniej.
Czy bank akceptuje intercyzę podpisaną tuż przed kredytem?
Zwykle tak, ale może ocenić ją ostrożniej, zwłaszcza gdy drugi małżonek ma długi. Wobec wcześniejszych wierzycieli intercyza działa tylko wtedy, gdy o niej wiedzieli.
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Rozporządzenie Ministra Sprawiedliwości z 28 czerwca 2004 r. w sprawie maksymalnych stawek taksy notarialnej (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.