
W skrócie
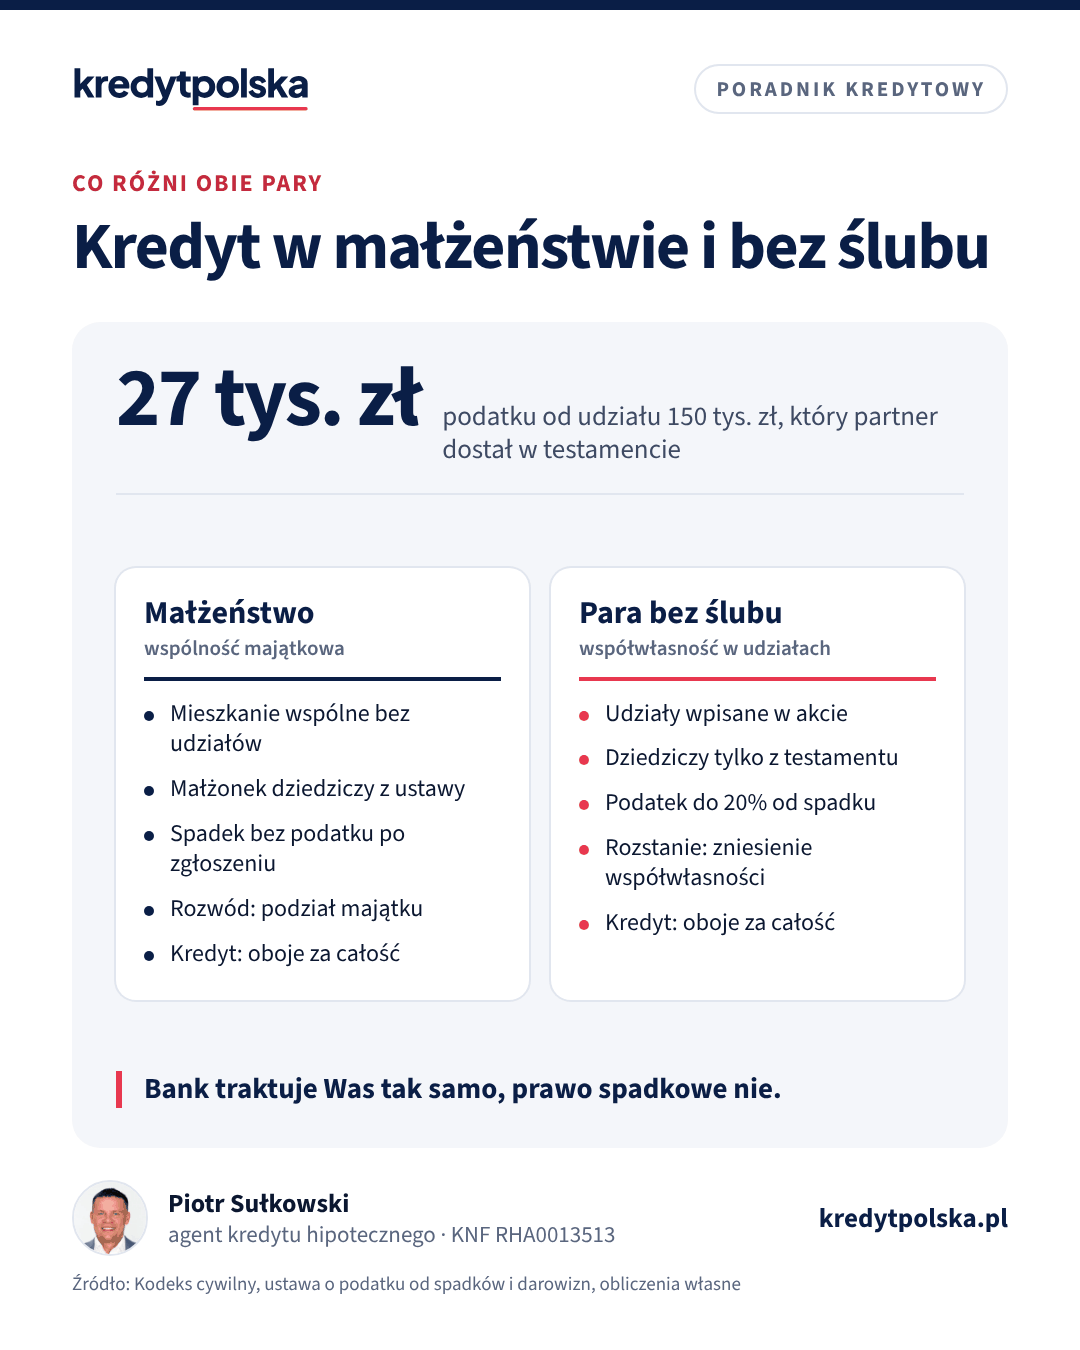
Para bez ślubu może wziąć wspólny kredyt hipoteczny tak samo jak małżeństwo i oboje odpowiadają solidarnie za cały dług. Różnica jest w mieszkaniu: to współwłasność w udziałach zapisanych w akcie notarialnym, a nie majątek wspólny. Partner nie dziedziczy z ustawy, więc bez testamentu jego udział przejmuje rodzina zmarłego, a z testamentem płaci podatek od spadku, np. około 27 400 zł od udziału wartego 150 000 zł. Dlatego potrzebne są testament, polisa na życie i umowa o rozliczeniach.
Coraz więcej par kupuje mieszkanie przed ślubem albo w ogóle go nie planuje. Dla banku to nie problem: wspólny kredyt dla partnerów jest standardem. Problem pojawia się później, gdy para się rozstaje albo jedno z partnerów umiera. Prawo nie daje wtedy konkubentom ochrony, którą mają małżonkowie, więc wszystko trzeba ustalić samemu, najlepiej przed podpisaniem aktu notarialnego. Opisujemy zasady ogólne. Przy konkretnych umowach i testamencie skorzystaj z pomocy notariusza, adwokata albo radcy prawnego.
Czy para bez ślubu dostanie wspólny kredyt
Tak. Przepisy nie wymagają, żeby współkredytobiorcy byli małżeństwem, a banki akceptują partnerów w związku nieformalnym. Bank ocenia dochody i zobowiązania obojga. Różnice między bankami dotyczą szczegółów, np. tego, czy partnerów prowadzących wspólne gospodarstwo traktuje jak jedno gospodarstwo domowe przy kosztach utrzymania, czy jak dwa. Przy wspólnym gospodarstwie koszty są zwykle niższe, bo czynsz i media płaci się raz.
Można też wziąć kredyt na jedną osobę. Wtedy to ona jest właścicielem i dłużnikiem, a partner, który dokłada się do rat, nie ma żadnych praw do mieszkania. To najbardziej ryzykowny układ dla osoby, która płaci, a nie jest w akcie.
Odpowiedzialność za kredyt: każdy za całość
Partnerzy, którzy razem podpisali umowę kredytu, są dłużnikami solidarnymi (art. 366 Kodeksu cywilnego). Bank może żądać całej raty od każdego z nich. Wasz podział rat, np. po połowie albo proporcjonalnie do pensji, obowiązuje tylko między Wami. Jeśli jedno zapłaci więcej, niż wynika z ustaleń, może żądać zwrotu od drugiego (art. 376 KC). Ten mechanizm opisujemy szerzej w artykule współkredytobiorca.
Udziały w mieszkaniu: ustalcie je w akcie
Małżonkowie we wspólności majątkowej mają mieszkanie wspólne, bez podziału na części. Para bez ślubu kupuje je na współwłasność w częściach ułamkowych (art. 195 KC). Wielkość udziałów wpisujecie w akcie notarialnym. Jeśli tego nie zrobicie, przepisy domniemywają, że udziały są równe (art. 197 KC).
Równe udziały są uczciwe, gdy oboje wkładacie tyle samo. Gdy wkład własny pochodzi od jednej osoby, warto to odzwierciedlić. Przykład poglądowy: mieszkanie za 600 000 zł, Ania wnosi 100 000 zł wkładu, Tomek nic, a kredyt 500 000 zł spłacacie po połowie, po 1 580 zł z raty 3 160 zł (6,5%, 30 lat). Ania finansuje 350 000 zł ceny, Tomek 250 000 zł, więc proporcjonalne udziały to 7/12 i 5/12, czyli około 58% i 42%.
Jeśli mimo to wpiszecie udziały po połowie, Ania w praktyce przekazuje Tomkowi część swojego wkładu. Między partnerami to darowizna opodatkowana w III grupie podatkowej, bez zwolnienia, które przysługuje najbliższej rodzinie. Jak takie przesunięcie ocenić podatkowo, zapytaj notariusza albo doradcę podatkowego przed aktem. Każdy współwłaściciel może sprzedać swój udział bez zgody drugiego (art. 198 KC), ale na sprzedaż całego mieszkania potrzebna jest zgoda obojga (art. 199 KC). Bank w praktyce wymaga, żeby każdy współwłaściciel był kredytobiorcą albo zgodził się na hipotekę. Przy wspólnym zakupie sprawdźcie też PCC: jeśli jedno z Was miało już mieszkanie, zapytaj notariusza, czy zwolnienie przy pierwszym zakupie obejmie oboje.
Umowa partnerska o rozliczeniach
Akt notarialny ustala własność, ale nie mówi, kto płaci raty, czynsz i remonty ani co będzie przy rozstaniu. Warto to spisać w umowie między partnerami, choćby zwykłej pisemnej. Zapiszcie w niej:
- kto wniósł wkład własny i w jakiej kwocie,
- jak dzielicie raty i koszty mieszkania,
- jak rozliczacie nadpłaty i remonty,
- co się dzieje przy rozstaniu: kto ma pierwszeństwo wykupu, jak ustalacie wartość, w jakim terminie sprzedajecie mieszkanie, jeśli nikt go nie przejmie.
Taka umowa nie wiąże banku, ale bardzo ułatwia rozliczenia i ewentualną sprawę w sądzie. Potwierdzenia przelewów na wkład i raty przechowujcie z umową.
Rozstanie: wykup, sprzedaż albo sąd
Po rozstaniu nie ma podziału majątku jak przy rozwodzie. Jest zniesienie współwłasności: umową u notariusza albo na wniosek do sądu, którego każdy współwłaściciel może żądać (art. 210 KC). Zniesienie współwłasności nie zmienia jednak umowy kredytu. Dopóki bank nie zwolni jednego z Was z długu aneksem albo kredyt nie zostanie spłacony, oboje odpowiadacie za całość.
Kontynuacja przykładu: po 5 latach saldo wynosi około 468 100 zł, a mieszkanie jest warte 650 000 zł. Majątek netto to około 181 900 zł: według udziałów Ani przypada około 106 100 zł, a Tomkowi około 75 800 zł. Jeśli Ania chce zostać w mieszkaniu i sfinansować spłatę Tomka nowym kredytem, potrzebuje około 543 900 zł. To 84% wartości mieszkania, więc ponad zwykły limit 80% bez dodatkowego zabezpieczenia. Rata na 25 lat przy 6,5% wyniesie około 3 672 zł, a bank sprawdzi ratę testową około 4 564 zł, co wymaga orientacyjnie 9 130 zł netto przy limicie DSTI 50%. Gdy spłatę Tomka pokryje z oszczędności, a bank tylko zwolni go z długu, rata testowa wynosi około 3 928 zł, a potrzebny dochód około 7 860 zł.
Kolejność jest taka sama jak przy rozwodzie: najpierw decyzja banku, potem umowa o zniesieniu współwłasności. Sposoby wyjścia z kredytu opisujemy w artykule rozwód a kredyt hipoteczny, a sprzedaż mieszkania z hipoteką w tekście sprzedaż mieszkania z kredytem.
Śmierć partnera: bez testamentu nic nie dziedziczysz
Partner nie należy do kręgu spadkobierców ustawowych. Jeśli zmarły nie zostawił testamentu, jego udział w mieszkaniu dziedziczą dzieci, a gdy ich nie ma, rodzice, a w dalszej kolejności m.in. rodzeństwo. Żyjący partner zostaje wtedy współwłaścicielem razem z rodziną zmarłego i nadal odpowiada solidarnie za cały kredyt. Taki układ łatwo kończy się sprzedażą mieszkania.
Ochronę daje testament. Może być własnoręczny, ale przy mieszkaniu bezpieczniejszy jest testament notarialny, który trudniej podważyć i który nie zaginie. Testament nie wyłącza zachowku: dzieci, a gdy ich nie ma, rodzice zmarłego mogą żądać od spadkobiercy zapłaty części wartości spadku (art. 991 KC). Treść testamentu i zachowek omów z notariuszem.
Podatek od spadku po partnerze
Najbliższa rodzina jest zwolniona z podatku od spadków po zgłoszeniu nabycia w terminie. Partner bez ślubu jest w III grupie podatkowej: ma kwotę wolną 5 733 zł i płaci podatek według stawek 12–20%. Przykład poglądowy: czysta wartość odziedziczonego udziału, czyli po odliczeniu długów spadkowych, wynosi 150 000 zł. Podatek to około 27 400 zł. Przy 300 000 zł byłoby to około 57 400 zł. Jak urząd skarbowy potraktuje kredyt, w którym partner sam był współkredytobiorcą, zależy od sytuacji, dlatego wysokość podatku ustal z doradcą podatkowym. Ogólne zasady spadku z kredytem opisujemy w artykule śmierć kredytobiorcy: co z kredytem.
Polisa na życie zamiast spadku
Najprostszą ochroną jest ubezpieczenie na życie. Polisa z cesją na bank spłaca kredyt albo jego część, więc żyjący partner nie zostaje z całym długiem. Polisa indywidualna, w której partner jest uposażonym, daje mu pieniądze bezpośrednio. Suma ubezpieczenia należna uposażonemu nie wchodzi do spadku (art. 831 § 3 KC), więc nie dzieli się jej z rodziną zmarłego. Ustalcie sumę tak, żeby wystarczyła na spłatę salda albo wykup udziału od spadkobierców. Rodzaje polis porównujemy w artykule ubezpieczenia przy kredycie hipotecznym.
Lista przed aktem notarialnym
- Ustalcie udziały w mieszkaniu i wpiszcie je w akcie.
- Spiszcie umowę o wkładzie, ratach i rozstaniu.
- Sporządźcie testamenty, najlepiej u notariusza.
- Kupcie polisę na życie na sumę odpowiadającą kredytowi.
- Wspólną zdolność sprawdźcie w kalkulatorze zdolności kredytowej.
Jeśli później weźmiecie ślub, mieszkanie kupione wcześniej zostanie w majątkach osobistych według udziałów, a raty płacone z majątku wspólnego mogą wymagać rozliczenia przy ewentualnym podziale. O tym, jak działa ustrój majątkowy w małżeństwie, piszemy w artykule kredyt hipoteczny a rozdzielność majątkowa.
Najczęstsze pytania
Czy para bez ślubu może wziąć wspólny kredyt hipoteczny?
Tak. Banki akceptują partnerów w związku nieformalnym jako współkredytobiorców. Oboje odpowiadają solidarnie za cały dług, tak jak małżonkowie.
Jak podzielić udziały w mieszkaniu bez ślubu?
Udziały wpisujecie w akcie notarialnym. Bez takiego zapisu przepisy zakładają udziały równe. Gdy wkład wnosi jedno z partnerów, udziały można ustalić proporcjonalnie, np. 7/12 i 5/12.
Co z kredytem, gdy para bez ślubu się rozstaje?
Umowa kredytu obowiązuje dalej i oboje odpowiadają za całość. Trzeba sprzedać mieszkanie albo uzyskać zgodę banku na zwolnienie jednego z partnerów, a własność uregulować przez zniesienie współwłasności.
Czy partner dziedziczy mieszkanie po śmierci drugiego?
Nie z ustawy. Bez testamentu udział zmarłego dziedziczy jego rodzina. Z testamentem partner dziedziczy, ale płaci podatek w III grupie, a dzieci lub rodzice zmarłego mogą żądać zachowku.
Ile wynosi podatek od spadku po partnerze?
Od nadwyżki ponad kwotę wolną 5 733 zł według stawek 12–20%. Od czystej wartości 150 000 zł to około 27 400 zł. Wysokość warto potwierdzić z doradcą podatkowym.
Jak zabezpieczyć partnera przy kredycie bez ślubu?
Testament, polisa na życie z cesją na bank albo z partnerem jako uposażonym oraz pisemna umowa o wkładzie, ratach i rozstaniu. Świadczenie dla uposażonego nie wchodzi do spadku.
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.