
W skrócie
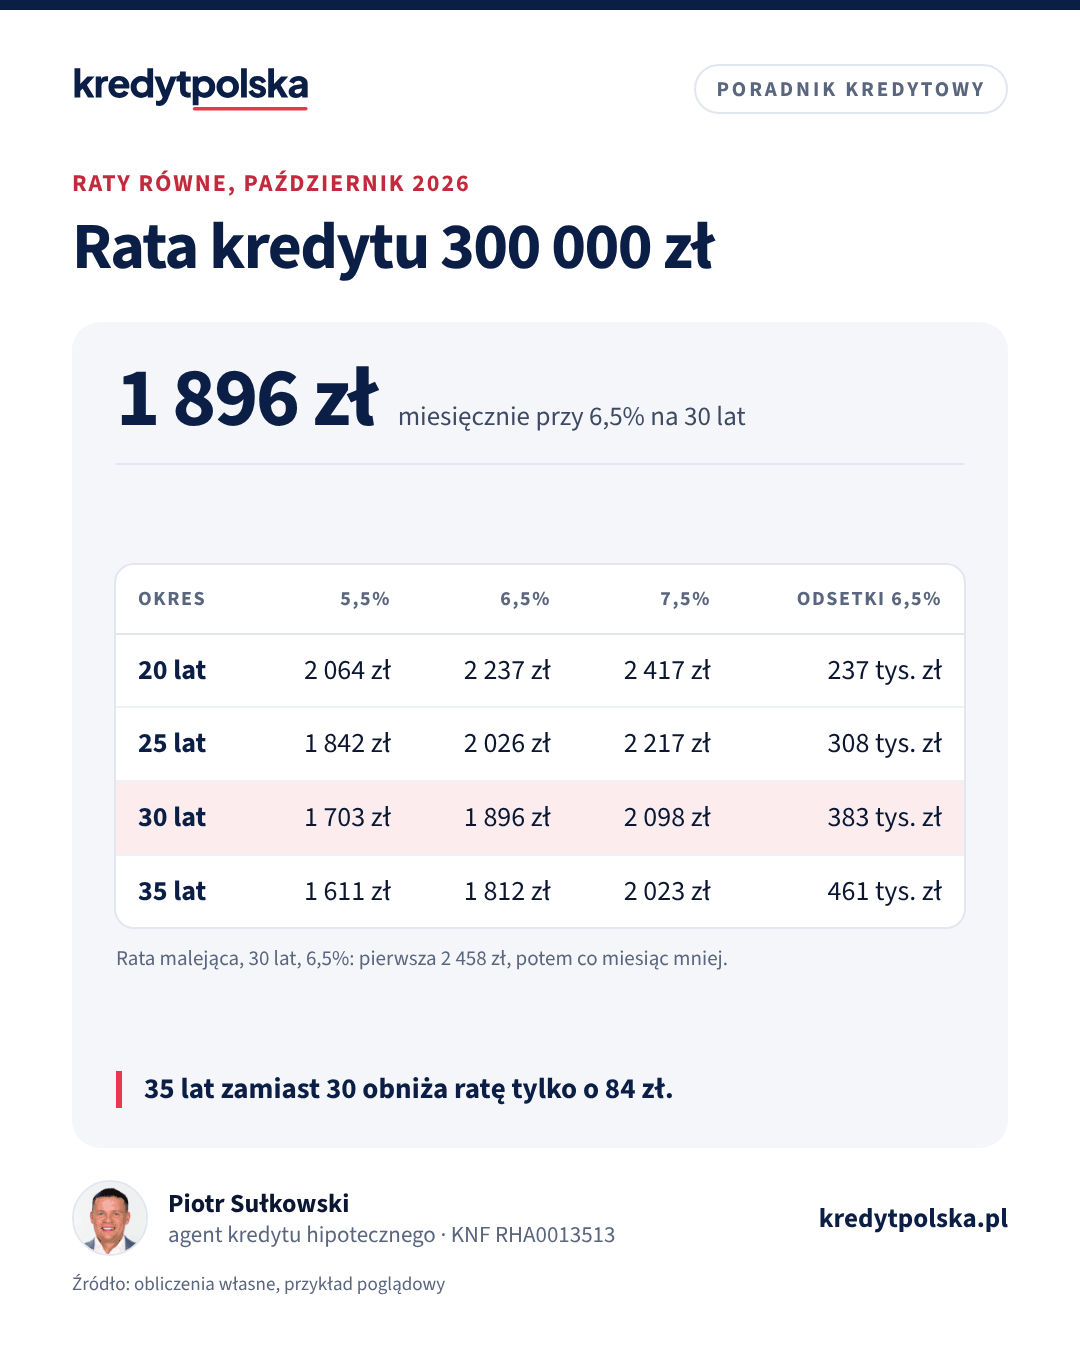
Kredyt hipoteczny 300 000 zł na 30 lat przy oprocentowaniu 6,5% to rata równa około 1 896 zł miesięcznie, przy 5,5% około 1 703 zł, a przy 7,5% około 2 098 zł. Przez cały okres oddasz bankowi od około 313 do 455 tys. zł odsetek. Singiel bez innych rat potrzebuje na taki kredyt orientacyjnie 4 830–6 040 zł netto, zależnie od limitu DSTI w banku.
Kredyt na 300 000 zł to najczęściej kawalerka albo małe mieszkanie w dużym mieście, kupowane przez jedną osobę, albo dwa pokoje w mniejszym mieście. Przy tej kwocie o tym, czy bank da kredyt, decyduje zwykle jeden dochód, a różnica 100–200 zł w racie ma realne znaczenie dla domowego budżetu. Poniżej raty dla czterech okresów i trzech poziomów oprocentowania, koszt odsetek, potrzebny dochód i to, ile metrów kupisz za tę kwotę w różnych miastach. Wszystkie liczby to przykłady policzone według wzorów bankowych, a nie oferta konkretnego banku.
Jakie oprocentowanie przyjąć w październiku 2026
Oprocentowanie zmienne to wskaźnik plus marża banku. WIBOR 3M wynosi teraz około 3,85–3,89%, a POLSTR 1M, na który przechodzą banki, około 3,54%. Marże w ofertach to zwykle 1,5–2,5 pkt proc., więc zmienne oprocentowanie wychodzi w przedziale mniej więcej 5,4–6,4%. Stałe oprocentowanie na 5 lat banki oferują w granicach około 5,8–6,5%. Dlatego liczymy trzy warianty:
- 5,5%: dobra oferta zmienna, z niską marżą i wkładem 20%,
- 6,5%: górne widełki stałej stopy albo zmienna z wyższą marżą, na przykład przy wkładzie 10%,
- 7,5%: scenariusz, w którym stopy rosną o 1 pkt proc.
Skąd biorą się różnice w marżach, wyjaśniamy w artykule marża kredytu hipotecznego, a o zmianie wskaźnika piszemy w tekście WIBOR i POLSTR.
Rata kredytu 300 tys. zł: tabela
W każdej komórce pierwsza liczba to rata równa, a druga to pierwsza rata malejąca. Rata malejąca spada co miesiąc, bo część kapitałowa jest stała, a odsetki liczone są od coraz mniejszego salda.
| Okres | 5,5%: równa / malejąca | 6,5%: równa / malejąca | 7,5%: równa / malejąca |
|---|---|---|---|
| 20 lat | 2 064 / 2 625 zł | 2 237 / 2 875 zł | 2 417 / 3 125 zł |
| 25 lat | 1 842 / 2 375 zł | 2 026 / 2 625 zł | 2 217 / 2 875 zł |
| 30 lat | 1 703 / 2 208 zł | 1 896 / 2 458 zł | 2 098 / 2 708 zł |
| 35 lat | 1 611 / 2 089 zł | 1 812 / 2 339 zł | 2 023 / 2 589 zł |
Przy jednej pensji najczęściej wybierany jest okres 30 lat i raty równe, bo dają najniższą ratę przy rozsądnym koszcie. Wydłużenie do 35 lat, które oferuje tylko część banków, obniża ratę przy 6,5% zaledwie o 84 zł. Dokładną ratę dla swojej marży i okresu policzysz w kalkulatorze raty.
Ile odsetek zapłacisz od 300 tys. zł
| Okres | Odsetki, 5,5% | Odsetki, 6,5% | Odsetki, 7,5% | Raty malejące, 6,5% |
|---|---|---|---|---|
| 20 lat | 195 279 zł | 236 813 zł | 280 027 zł | 195 813 zł |
| 25 lat | 252 679 zł | 307 686 zł | 365 092 zł | 244 563 zł |
| 30 lat | 313 212 zł | 382 633 zł | 455 152 zł | 293 313 zł |
| 35 lat | 376 641 zł | 461 234 zł | 549 546 zł | 342 063 zł |
Przy 30 latach i 6,5% odsetki przekraczają pożyczoną kwotę: oddajesz w sumie około 682 600 zł. Przejście z 30 na 35 lat dokłada 78 601 zł odsetek w zamian za 84 zł niższej raty. To dobry argument, żeby 35 lat wybierać tylko wtedy, gdy bez tego nie wystarcza zdolności. Do odsetek dolicz prowizję i ubezpieczenia, które opisujemy w artykule RRSO i koszty kredytu.
Ile trzeba zarabiać na 300 tys. zł kredytu
Bank nie sprawdza raty z oferty, tylko ratę przy oprocentowaniu wyższym o bufor co najmniej 2,5 pkt proc., zgodnie ze stanowiskiem KNF dla stopy zmiennej. Potem porównuje ją z dochodem: według Rekomendacji S wszystkie raty nie powinny przekraczać 40% dochodu netto przy dochodzie do przeciętnego wynagrodzenia w województwie i 50% przy wyższym. Prosty model dla jednej osoby bez innych zobowiązań:
| Wariant | Rata do zdolności | Dochód przy DSTI 50% | Dochód przy DSTI 40% |
|---|---|---|---|
| 5,5% na 30 lat (bank liczy 8%) | 2 201 zł | ok. 4 400 zł | ok. 5 500 zł |
| 6,5% na 25 lat (bank liczy 9%) | 2 518 zł | ok. 5 040 zł | ok. 6 290 zł |
| 6,5% na 30 lat (bank liczy 9%) | 2 414 zł | ok. 4 830 zł | ok. 6 040 zł |
| 6,5% na 35 lat (bank liczy 9%) | 2 352 zł | ok. 4 700 zł | ok. 5 880 zł |
To orientacyjne liczby. Bank odejmuje od dochodu także koszty utrzymania, a każdy przyjmuje je według własnych tabel. U singla przy tej kwocie zwykle i tak decyduje limit DSTI, bo po zapłaceniu raty z buforem zostaje ponad 2 000 zł na życie. Liczba z drugiej strony: osoba z dochodem 5 000 zł netto przy limicie 40% i stopie z buforem 9% dostanie orientacyjnie około 249 000 zł na 30 lat i około 255 000 zł na 35 lat, a przy limicie 50% około 311 000 zł. Kredyt 300 000 zł jest więc dla niej na granicy i zależy od banku. Więcej o kredycie na jedną osobę w artykule kredyt hipoteczny dla singla, a swój wynik sprawdzisz w kalkulatorze zdolności kredytowej. Tabelę dla wszystkich kwot od 300 do 700 tys. zł znajdziesz w tekście ile trzeba zarabiać na kredyt hipoteczny (liczonym przy 6%, więc wyniki są nieco niższe).
Wkład własny i cena mieszkania
Kredyt 300 000 zł przy wkładzie 10% wystarcza na mieszkanie za około 333 300 zł, a wkład to około 33 300 zł. Przy wkładzie 20% kupisz mieszkanie za 375 000 zł i potrzebujesz 75 000 zł. Wkład 10% jest możliwy, ale zwykle oznacza ubezpieczenie niskiego wkładu albo wyższą marżę, co opisujemy w artykule kredyt z 10% wkładu. Poza wkładem potrzebujesz gotówki na koszty zakupu: na rynku wtórnym 2% podatku PCC (około 6 700–7 500 zł przy tych cenach), taksę notarialną i opłaty sądowe. Szczegóły w tekście koszty notariusza i PCC. Jeśli nie masz oszczędności, sprawdź programy mieszkaniowe 2026, w tym gwarancję wkładu z BGK.
Ile metrów kupisz za 300 tys. zł kredytu
Ceny poniżej to średnie ceny transakcyjne mieszkań z rynku wtórnego w II kwartale 2026 r. według danych NBP. W konkretnej dzielnicy cena może być wyraźnie wyższa albo niższa, więc traktuj wynik jako rząd wielkości.
| Miasto | Średnia cena za m² | Wkład 10% (333 tys. zł) | Wkład 20% (375 tys. zł) |
|---|---|---|---|
| Łódź | 8 020 zł | ok. 42 m² | ok. 47 m² |
| Katowice | 8 102 zł | ok. 41 m² | ok. 46 m² |
| Kielce | 8 193 zł | ok. 41 m² | ok. 46 m² |
| Bydgoszcz | 8 342 zł | ok. 40 m² | ok. 45 m² |
| Lublin | 10 219 zł | ok. 33 m² | ok. 37 m² |
| Wrocław | 12 590 zł | ok. 26 m² | ok. 30 m² |
| Kraków | 14 792 zł | ok. 23 m² | ok. 25 m² |
| Warszawa | 16 723 zł | ok. 20 m² | ok. 22 m² |
W Łodzi, Katowicach, Kielcach czy Bydgoszczy kredyt 300 000 zł z wkładem pozwala na dwa pokoje o powierzchni 40–47 m². W Krakowie i Warszawie ta sama kwota to średnio kawalerka do 25 m². Przy małym mieszkaniu sprawdź też, czy bank nie ma minimalnej powierzchni lub wartości zabezpieczenia: bardzo małe lokale część banków finansuje niechętnie albo z niższym LTV, zależnie od polityki banku i wyceny. O tym, jak rzeczoznawca ustala wartość, piszemy w artykule operat szacunkowy.
Co zmienia 1 punkt procentowy
Przy 300 000 zł na 30 lat wzrost oprocentowania z 6,5% do 7,5% podnosi ratę o 202 zł, z 1 896 do 2 098 zł, a odsetki w całym okresie o około 72 500 zł. Spadek z 6,5% do 5,5% obniża ratę o 193 zł. Przy kredycie zmiennym taka zmiana jest realna w ciągu kilku lat, bo wskaźnik podąża za stopami NBP. Jeśli 200 zł więcej co miesiąc byłoby dla Ciebie problemem, rozważ stałą stopę na 5 lat. Porównanie obu wariantów: stałe czy zmienne oprocentowanie.
30 lat z nadpłatą czy od razu 20 lat
Rata na 20 lat przy 6,5% to 2 237 zł. Jeśli zamiast tego weźmiesz kredyt na 30 lat i będziesz co miesiąc nadpłacać 300 zł, czyli płacić razem 2 196 zł, spłacisz go po około 20 latach i 10 miesiącach, a odsetki wyniosą około 247 500 zł zamiast 382 600 zł. To tylko o około 10 700 zł więcej niż przy kredycie na 20 lat, za to masz wyższą zdolność i możliwość przerwania nadpłat, gdy budżet się napnie. Przy kredycie ze zmienną stopą bank może pobrać rekompensatę za nadpłatę tylko w pierwszych 36 miesiącach i najwyżej 3% nadpłacanej kwoty, a wiele banków z niej rezygnuje. Szczegóły w artykule nadpłata kredytu hipotecznego, a wariant z własną kwotą policzysz w kalkulatorze nadpłaty.
Najczęstsze pytania
Jaka jest rata kredytu 300 tys. zł na 30 lat?
Przy oprocentowaniu 6,5% rata równa wynosi około 1 896 zł, przy 5,5% około 1 703 zł, a przy 7,5% około 2 098 zł. Pierwsza rata malejąca przy 6,5% to około 2 458 zł.
Ile wynosi rata kredytu 300 tys. zł na 20 lat?
Około 2 064 zł przy 5,5%, 2 237 zł przy 6,5% i 2 417 zł przy 7,5%, w ratach równych.
Ile trzeba zarabiać na kredyt 300 tys. zł?
Jedna osoba bez innych rat potrzebuje orientacyjnie około 4 830 zł netto, gdy bank dopuszcza 50% dochodu na raty, i około 6 040 zł przy limicie 40%. Przykład zakłada oprocentowanie 6,5% na 30 lat i bufor 2,5 pkt proc.
Ile odsetek zapłacę od kredytu 300 tys. zł?
Na 30 lat w ratach równych około 313 tys. zł przy 5,5% i około 383 tys. zł przy 6,5%. Na 20 lat odpowiednio około 195 i 237 tys. zł.
Ile metrów mieszkania kupię z kredytem 300 tys. zł?
Przy średnich cenach z NBP za II kwartał 2026 r. i wkładzie 10–20% to około 40–47 m² w Łodzi czy Katowicach, około 33–37 m² w Lublinie i około 20–22 m² w Warszawie.
Lepiej wziąć 300 tys. zł na 20 czy na 30 lat?
Kredyt na 30 lat z nadpłatą 300 zł miesięcznie spłacisz w około 21 lat, z odsetkami niewiele wyższymi niż przy 20 latach. Dłuższy okres daje przy tym wyższą zdolność i elastyczność.
Źródła
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- OnGeo: ceny mieszkań w II kw. 2026 r. według bazy cen NBP (tabela 1)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.