
W skrócie
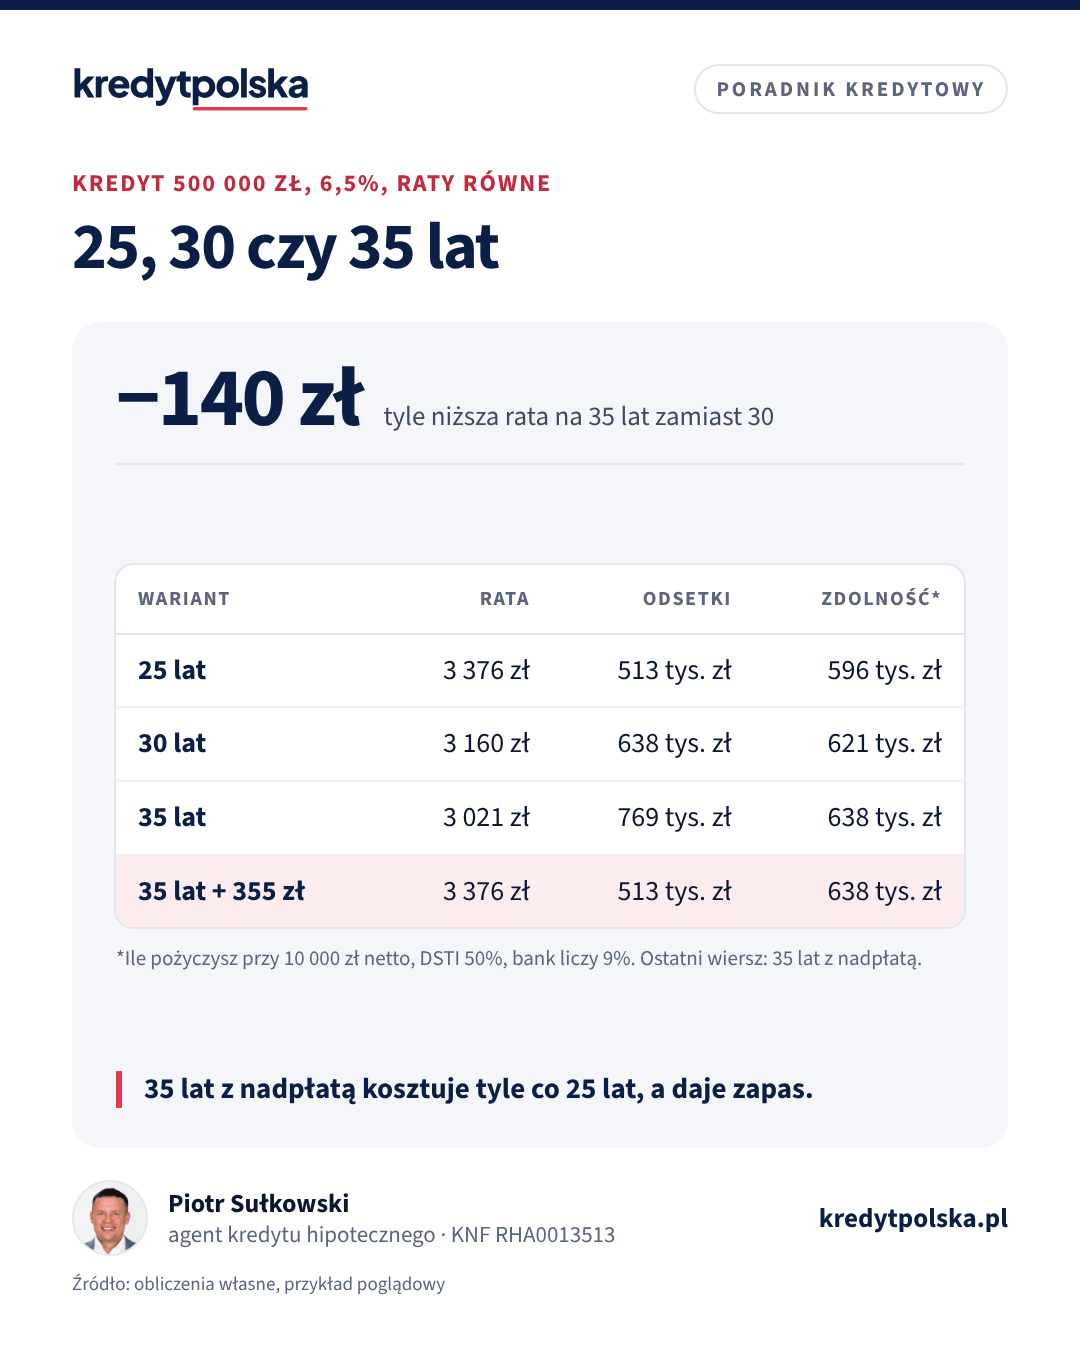
Wydłużenie kredytu 500 000 zł z 30 do 35 lat przy 6,5% obniża ratę tylko o 140 zł, z 3 160 do 3 021 zł, a odsetki rosną o około 131 tys. zł. Zdolność rośnie o około 2,6%. Okres 35 lat ma sens, gdy bez niego brakuje niewiele zdolności albo gdy chcesz niższą obowiązkową ratę i nadpłacasz: płacąc 355 zł więcej co miesiąc, spłacisz kredyt na 35 lat w 25 lat z takimi samymi odsetkami.
35 lat to najdłuższy okres kredytu hipotecznego, jaki oferują banki w Polsce, i to nie wszystkie: część z nich kończy na 30 latach. Dłuższy okres kusi niższą ratą i wyższą zdolnością. W praktyce oba efekty są mniejsze, niż się wydaje, a koszt odsetek rośnie wyraźnie. Poniżej porównanie 25, 30 i 35 lat na przykładzie kredytu 500 000 zł, sytuacje, w których dłuższy okres ma sens, oraz ograniczenia związane z wiekiem. Liczby to przykłady policzone według wzorów bankowych.
Skąd limit 35 lat
Rekomendacja S KNF zaleca, żeby bank dążył do okresu kredytu hipotecznego nie dłuższego niż 25 lat, i nie dopuszcza okresu dłuższego niż 35 lat. Banki stosują więc maksymalnie 35 lat, a w swoich procedurach mogą przyjmować krótszy limit. Dodatkowo każdy bank ma limit wieku kredytobiorcy na koniec spłaty, o którym piszemy niżej.
Rata i odsetki: 25, 30 i 35 lat
Oprocentowanie przyjmujemy na poziomach z października 2026 r.: 5,5% to oferta zmienna z niską marżą (stopa referencyjna NBP 3,75%, WIBOR 3M około 3,85%, POLSTR 1M około 3,54%, marże 1,5–2,5 pkt proc.), 6,5% to górne widełki stałej stopy na 5 lat, a 7,5% to scenariusz wzrostu stóp.
| Okres | Rata 5,5% | Rata 6,5% | Rata 7,5% | Odsetki 5,5% | Odsetki 6,5% | Odsetki 7,5% |
|---|---|---|---|---|---|---|
| 25 lat | 3 070 zł | 3 376 zł | 3 695 zł | 421 131 zł | 512 811 zł | 608 487 zł |
| 30 lat | 2 839 zł | 3 160 zł | 3 496 zł | 522 020 zł | 637 722 zł | 758 586 zł |
| 35 lat | 2 685 zł | 3 021 zł | 3 371 zł | 627 734 zł | 768 724 zł | 915 909 zł |
Przy 6,5% przejście z 25 na 30 lat obniża ratę o 216 zł, a z 30 na 35 lat już tylko o 140 zł. Odsetki rosną w tym drugim kroku o około 131 000 zł. Przy 7,5% różnica w racie jest jeszcze mniejsza, 125 zł, a odsetki rosną o około 157 300 zł. Dzieje się tak, bo przy długim okresie rata zbliża się do samych odsetek od salda: przy 500 000 zł i 6,5% to 2 708 zł miesięcznie. Na 35 lat pierwsza rata spłaca tylko około 312 zł kapitału, co dobrze widać w artykule harmonogram spłat. Ratę dla swojego wariantu policzysz w kalkulatorze raty.
Ile zdolności daje dłuższy okres
Bank sprawdza ratę przy oprocentowaniu wyższym o bufor 2,5 pkt proc., czyli przy ofercie 6,5% liczy 9%. Przy tej stopie wydłużenie okresu zmienia ratę jeszcze mniej niż przy 6,5%:
| Okres | Rata do zdolności, 500 000 zł | Dochód przy DSTI 50% | Kwota przy 10 000 zł netto, DSTI 50% | Kwota przy 10 000 zł netto, DSTI 40% |
|---|---|---|---|---|
| 25 lat | 4 196 zł | ok. 8 390 zł | ok. 595 800 zł | ok. 476 600 zł |
| 30 lat | 4 023 zł | ok. 8 050 zł | ok. 621 400 zł | ok. 497 100 zł |
| 35 lat | 3 920 zł | ok. 7 840 zł | ok. 637 800 zł | ok. 510 200 zł |
Przejście z 30 na 35 lat obniża ratę do zdolności o około 103 zł i podnosi możliwą kwotę o około 2,6%, przy dochodzie 10 000 zł netto o około 16 400 zł. Z 25 na 30 lat zysk jest większy, około 4,3%. Jeśli brakuje Ci 10–20 tys. zł zdolności, 35 lat może rozwiązać problem. Jeśli brakuje 100 tys. zł, nie pomoże i trzeba szukać innej drogi: współkredytobiorcy, niższej marży, spłaty innych zobowiązań albo większego wkładu. Opisujemy je w artykule zdolność kredytowa, a swój wynik sprawdzisz w kalkulatorze zdolności kredytowej.
35 lat z nadpłatą zamiast krótszego kredytu
Najmocniejszy argument za długim okresem to elastyczność. Rata z umowy jest najniższa, a resztę możesz nadpłacać, kiedy budżet na to pozwala:
- kredyt na 35 lat z nadpłatą 140 zł miesięcznie, czyli płacąc ratę na 30 lat, spłacisz dokładnie w 30 lat, z odsetkami około 637 700 zł,
- z nadpłatą 355 zł, czyli płacąc ratę na 25 lat, spłacisz go w 25 lat, z odsetkami około 512 800 zł,
- nadpłata 500 zł skraca spłatę do około 22 lat i 8 miesięcy i zmniejsza odsetki o około 313 000 zł, a 1 000 zł do około 17 lat i 4 miesięcy, z oszczędnością około 435 400 zł.
Gdy pojawi się dziecko, spadek dochodu albo remont, przestajesz nadpłacać i płacisz tylko 3 021 zł. Przy kredycie od razu na 25 lat obowiązkowa rata wynosiłaby 3 376 zł niezależnie od sytuacji. Warunkiem jest to, że naprawdę będziesz nadpłacać: bez nadpłat kredyt na 35 lat kosztuje o około 256 000 zł więcej odsetek niż na 25 lat. Sprawdź też koszt nadpłat w umowie. Przy stopie zmiennej bank może pobrać rekompensatę tylko przez pierwsze 36 miesięcy i najwyżej 3% nadpłaty, przy stałej według zasad z umowy. Więcej w artykule nadpłata kredytu hipotecznego i w kalkulatorze nadpłaty.
Kiedy 35 lat nie ma sensu
- Gdy rata na 30 lat mieści się w budżecie z zapasem. Za 140 zł niższej raty płacisz około 131 000 zł odsetek więcej.
- Gdy planujesz sprzedaż albo zamianę mieszkania w ciągu kilkunastu lat. Po 10 latach saldo kredytu na 35 lat wynosi około 447 400 zł, na 30 lat 423 900 zł, a na 25 lat 387 600 zł. Po 20 latach odpowiednio około 346 800 zł, 278 300 zł i 172 500 zł. O tym, jak spłaca się kredyt przy sprzedaży, piszemy w artykule sprzedaż mieszkania z kredytem.
- Gdy nie zamierzasz nadpłacać. Wtedy dłuższy okres to po prostu drożej.
- Gdy nie pozwala na to wiek. O tym poniżej.
Wiek a kredyt na 35 lat
Banki wymagają, żeby kredyt został spłacony przed określonym wiekiem kredytobiorcy, zwykle od około 67 do 80 lat, zależnie od banku. Przy limicie 75 lat kredyt na 35 lat może wziąć osoba, która ma najwyżej 40 lat, a przy limicie 70 lat najwyżej 35 lat. Przy dwóch kredytobiorcach część banków liczy limit według starszej osoby, a część według młodszej. Rekomendacja S każe też bankowi ocenić, czy dochód wystarczy po przejściu na emeryturę, jeśli kredyt sięga poza ten moment. Szczegóły w artykule kredyt hipoteczny dla emeryta.
Wydłużenie okresu w trakcie spłaty
Jeśli wziąłeś kredyt na krótszy okres, a rata stała się za wysoka, możesz wnioskować do banku o wydłużenie okresu aneksem. To decyzja banku, który zwykle ponownie ocenia zdolność i wiek, a za aneks może pobrać opłatę zgodną z tabelą opłat. Inne rozwiązania przejściowe to refinansowanie w innym banku na dłuższy okres, opisane w tekście refinansowanie kredytu hipotecznego, a w trudnej sytuacji Fundusz Wsparcia Kredytobiorców. Warto pamiętać, że łatwiej od razu wziąć dłuższy okres i nadpłacać, niż później prosić bank o wydłużenie.
Najczęstsze pytania
Czy warto brać kredyt hipoteczny na 35 lat?
Tylko gdy bez tego brakuje niewiele zdolności albo gdy chcesz niższą obowiązkową ratę i będziesz nadpłacać. Przy 500 000 zł i 6,5% rata spada o 140 zł w porównaniu z 30 latami, a odsetki rosną o około 131 tys. zł.
O ile niższa jest rata na 35 lat niż na 30?
Przy 500 000 zł o około 154 zł przy 5,5%, 140 zł przy 6,5% i 125 zł przy 7,5%. Im wyższe oprocentowanie, tym mniejsza różnica.
O ile wzrośnie zdolność przy kredycie na 35 lat?
O około 2,6% w porównaniu z 30 latami. Przy dochodzie 10 000 zł netto i limicie DSTI 50% to około 16 400 zł więcej kredytu.
Do jakiego wieku można wziąć kredyt na 35 lat?
Zależy od limitu wieku na koniec spłaty w banku, zwykle od około 67 do 80 lat. Przy limicie 75 lat kredyt na 35 lat może wziąć osoba w wieku do 40 lat.
Ile odsetek zapłacę przy kredycie na 35 lat?
Przy 500 000 zł i 6,5% około 768 700 zł, wobec około 637 700 zł na 30 lat i 512 800 zł na 25 lat.
Czy kredyt na 35 lat można spłacić szybciej?
Tak, nadpłatami. Płacąc co miesiąc 355 zł więcej, spłacisz kredyt 500 000 zł na 35 lat w 25 lat, z takimi samymi odsetkami jak w kredycie na 25 lat.
Źródła
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.