
W skrócie
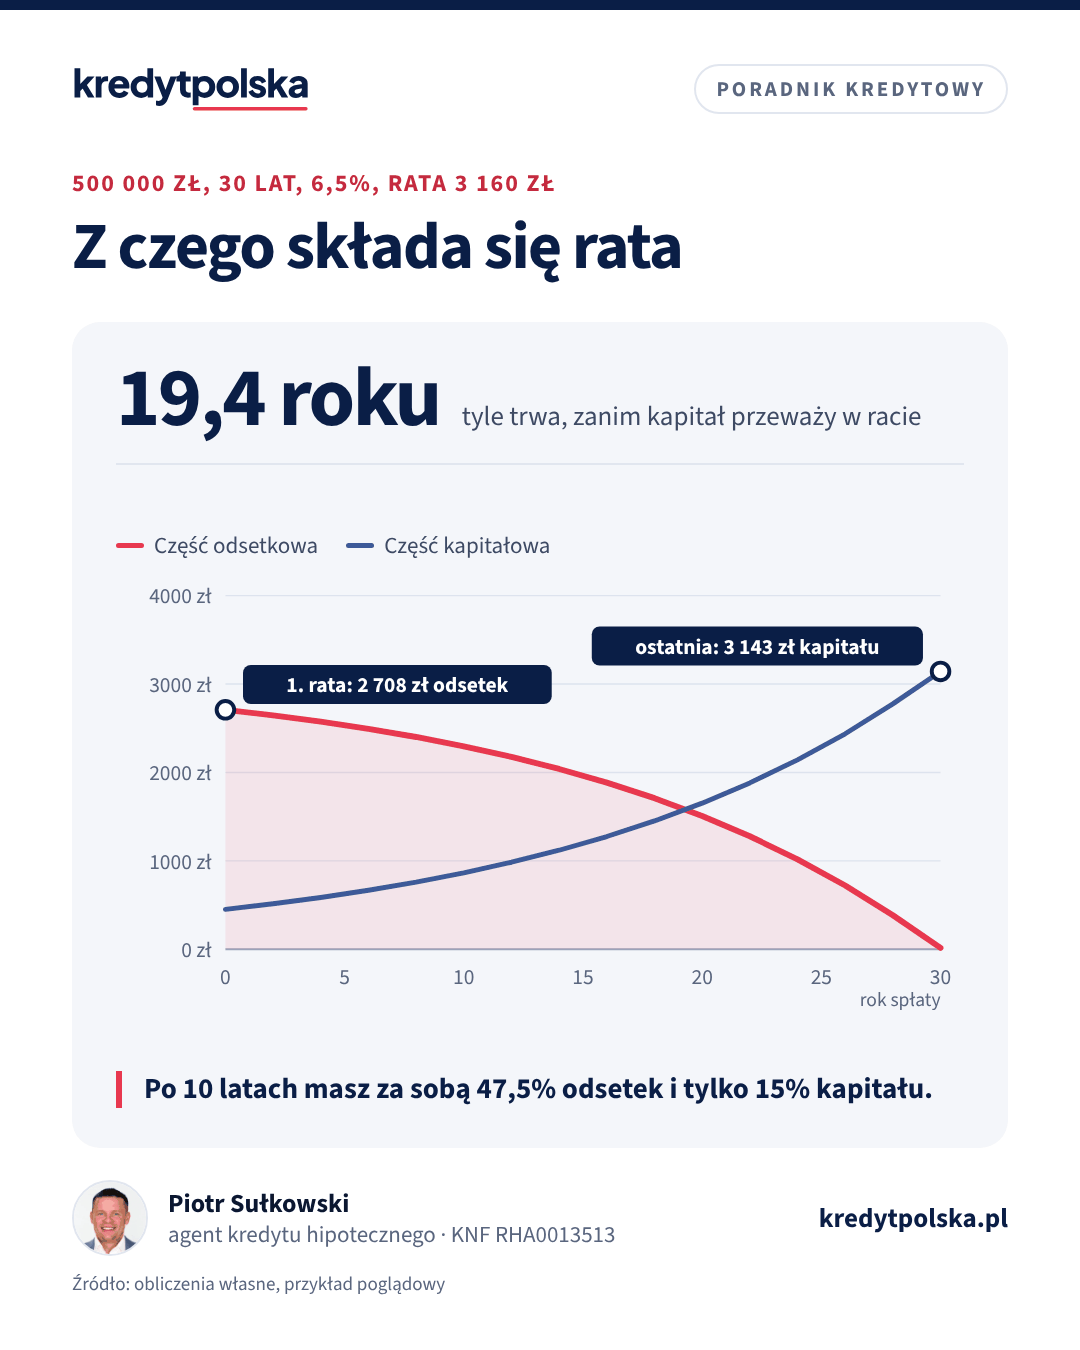
W kredycie 500 000 zł na 30 lat przy 6,5% zapłacisz około 637 700 zł odsetek w ratach równych i około 488 900 zł w malejących. W racie równej odsetki przeważają przez pierwsze 19 lat: z pierwszej raty 3 160 zł aż 2 708 zł to odsetki, a po 10 latach spłacasz dopiero 15% kapitału, choć zapłaciłeś już 47,5% wszystkich odsetek. Dlatego nadpłata na początku kredytu daje kilka razy więcej niż pod koniec.
Harmonogram spłat to tabela, którą bank dołącza do umowy kredytu i udostępnia w bankowości internetowej. Dla każdej raty pokazuje datę, kwotę, część kapitałową, część odsetkową i saldo, które zostaje do spłaty. Z harmonogramu odczytasz, ile odsetek zapłacisz w całym okresie, ile kredytu zostanie po kilku latach i kiedy nadpłata da najwięcej. Poniżej wyjaśniamy, jak go czytać, na przykładzie kredytu 500 000 zł na 30 lat przy oprocentowaniu 6,5%. Liczby to przykład policzony według wzorów bankowych.
Jak bank liczy odsetki w racie
Odsetki za miesiąc to saldo kredytu razy oprocentowanie roczne podzielone przez 12. Przy 500 000 zł i 6,5% pierwsze odsetki wynoszą 500 000 × 6,5% / 12, czyli 2 708 zł. Reszta raty spłaca kapitał. Część banków liczy odsetki według rzeczywistej liczby dni w miesiącu, więc w harmonogramie kwoty mogą się różnić o kilka złotych między miesiącami, ale zasada jest ta sama.
Z tego wynika cała logika harmonogramu. W ratach równych rata jest stała, więc gdy saldo spada, odsetek jest coraz mniej, a części kapitałowej coraz więcej. W ratach malejących część kapitałowa jest stała, a cała rata spada razem z odsetkami. Oba rodzaje porównujemy w artykule raty równe czy malejące.
Harmonogram rat równych: wybrane miesiące
Kredyt 500 000 zł na 30 lat przy 6,5% to rata równa 3 160 zł. Tak zmienia się jej skład:
| Rata nr | Odsetki | Kapitał | Saldo po racie |
|---|---|---|---|
| 1 | 2 708 zł | 452 zł | 499 548 zł |
| 12 (koniec 1. roku) | 2 681 zł | 480 zł | 494 411 zł |
| 60 (koniec 5. roku) | 2 539 zł | 622 zł | 468 055 zł |
| 120 (koniec 10. roku) | 2 301 zł | 860 zł | 423 881 zł |
| 180 (koniec 15. roku) | 1 972 zł | 1 189 zł | 362 796 zł |
| 240 (koniec 20. roku) | 1 517 zł | 1 644 zł | 278 326 zł |
| 300 (koniec 25. roku) | 887 zł | 2 273 zł | 161 521 zł |
| 360 (ostatnia) | 17 zł | 3 143 zł | 0 zł |
Część kapitałowa przewyższa odsetki dopiero w 233. racie, czyli po około 19 latach i 5 miesiącach. Połowę kapitału spłacisz dopiero w 257. racie, po ponad 21 latach. To nie jest błąd banku, tylko matematyka raty równej przy długim okresie.
Ile odsetek zapłacisz w kolejnych latach
| Rok spłaty | Odsetki w tym roku | Kapitał w tym roku | Saldo na koniec roku | Odsetki zapłacone dotąd |
|---|---|---|---|---|
| 1. | 32 335 zł | 5 589 zł | 494 411 zł | 5,1% |
| 5. | 30 681 zł | 7 243 zł | 468 055 zł | 24,7% |
| 10. | 27 908 zł | 10 016 zł | 423 881 zł | 47,5% |
| 15. | 24 074 zł | 13 850 zł | 362 796 zł | 67,7% |
| 20. | 18 772 zł | 19 152 zł | 278 326 zł | 84,2% |
| 25. | 11 441 zł | 26 484 zł | 161 521 zł | 95,6% |
| 30. | 1 302 zł | 36 622 zł | 0 zł | 100% |
Przez pierwsze 5 lat wpłacisz bankowi około 189 600 zł, z czego około 157 700 zł to odsetki, a tylko około 31 900 zł kapitał. Po 10 latach wpłacisz około 379 200 zł, zapłacisz około 303 100 zł odsetek, czyli 47,5% wszystkich, a saldo spadnie tylko o 15%, do około 423 900 zł. Łącznie w 30 lat odsetki wyniosą około 637 700 zł. To ważne, gdy planujesz sprzedaż mieszkania albo refinansowanie po kilku latach: dług będzie wtedy wyższy, niż podpowiada intuicja. Więcej w artykułach sprzedaż mieszkania z kredytem i refinansowanie kredytu hipotecznego.
Okres kredytu zmienia cały harmonogram
Pierwsze odsetki od 500 000 zł przy 6,5% są zawsze takie same, 2 708 zł, bo zależą tylko od salda. Okres decyduje o tym, ile kapitału spłacasz od początku:
- 20 lat: w pierwszej racie około 1 020 zł kapitału, kapitał przeważa od 113. raty, po około 9,4 roku,
- 25 lat: około 668 zł kapitału, kapitał przeważa od 173. raty, po około 14,4 roku,
- 30 lat: około 452 zł kapitału, kapitał przeważa od 233. raty, po około 19,4 roku,
- 35 lat: około 312 zł kapitału, kapitał przeważa od 293. raty, po około 24,4 roku.
Im dłuższy okres, tym dłużej płacisz głównie odsetki. Kiedy wydłużenie ma mimo to sens, opisujemy w artykule kredyt hipoteczny na 35 lat.
Harmonogram rat malejących
W ratach malejących część kapitałowa to zawsze 500 000 zł / 360, czyli około 1 389 zł. Pierwsza rata wynosi 4 097 zł, po 5 latach (61. rata) około 3 646 zł, po 10 latach około 3 194 zł, a ostatnia około 1 396 zł. Saldo spada liniowo: po 10 latach wynosi 333 333 zł, po 15 latach dokładnie połowę kwoty. Odsetki po 10 latach to około 271 300 zł, a w całym okresie około 488 900 zł, o 148 900 zł mniej niż w ratach równych. Ceną jest wyższa rata na początku i wyższy dochód potrzebny do zdolności.
Kiedy nadpłata daje najwięcej
Z harmonogramu wynika najważniejsza zasada nadpłat: każda złotówka kapitału spłacona wcześniej przestaje „pracować” dla banku przez więcej miesięcy. Przykład: jednorazowa nadpłata 10 000 zł przy kredycie 500 000 zł na 30 lat i 6,5%, z zachowaniem raty i skróceniem okresu:
| Kiedy nadpłacasz 10 000 zł | Mniej odsetek | Krótszy okres |
|---|---|---|
| po 1 roku | ok. 52 300 zł | ok. 20 miesięcy |
| po 5 latach | ok. 38 600 zł | ok. 15 miesięcy |
| po 10 latach | ok. 25 600 zł | ok. 11 miesięcy |
| po 15 latach | ok. 15 900 zł | ok. 8 miesięcy |
| po 20 latach | ok. 8 900 zł | ok. 6 miesięcy |
| po 25 latach | ok. 3 700 zł | ok. 4 miesięcy |
Ta sama kwota nadpłacona na początku daje kilkanaście razy więcej niż pod koniec. Przy stopie zmiennej bank może pobrać rekompensatę tylko przez pierwsze 36 miesięcy i najwyżej 3% nadpłaty, a wiele banków z niej rezygnuje. Przy stałej stopie zasady są w umowie. Pamiętaj też o poduszce finansowej: nadpłaconych pieniędzy bank nie odda. Szczegóły w artykule nadpłata kredytu hipotecznego, a własny wariant policzysz w kalkulatorze nadpłaty kredytu.
Harmonogram przy stopie zmiennej
Przy oprocentowaniu zmiennym harmonogram jest aktualny tylko do najbliższej zmiany oprocentowania. Gdy zmienia się WIBOR albo POLSTR, bank przelicza raty na pozostały okres i przygotowuje nowy harmonogram. Przy stałej stopie harmonogram na okres stały się nie zmienia, ale po jego zakończeniu bank liczy raty od nowa. Dlatego odsetki z harmonogramu to prognoza przy dzisiejszej stopie, a nie gwarantowany koszt. Przykładowy całkowity koszt kredytu i RRSO znajdziesz też w formularzu informacyjnym, który opisujemy w artykule formularz ESIS, a o tym, co sprawdzić w samej umowie, w tekście umowa kredytu hipotecznego. Ratę i koszt dla swoich parametrów policzysz w kalkulatorze raty.
Najczęstsze pytania
Ile odsetek zapłacę od kredytu hipotecznego?
Zależy od kwoty, okresu i oprocentowania. Przy 500 000 zł na 30 lat i 6,5% około 637 700 zł w ratach równych i około 488 900 zł w malejących, czyli więcej niż sam kredyt.
Dlaczego na początku spłacam głównie odsetki?
Odsetki liczone są od salda, które na początku jest najwyższe. W ratach równych przy 500 000 zł i 6,5% z pierwszej raty 3 160 zł aż 2 708 zł to odsetki, a kapitał przeważa dopiero po około 19,4 roku.
Ile kredytu zostanie mi po 10 latach spłaty?
Przy 500 000 zł na 30 lat i 6,5% w ratach równych saldo po 10 latach wynosi około 423 900 zł, czyli spłacisz tylko około 15% kapitału. W ratach malejących zostanie 333 333 zł.
Gdzie znajdę harmonogram spłat kredytu?
Harmonogram jest załącznikiem do umowy kredytu i zwykle jest dostępny w bankowości internetowej. Po każdej zmianie oprocentowania bank przygotowuje nowy.
Kiedy opłaca się nadpłacić kredyt?
Najwięcej daje nadpłata na początku spłaty. 10 000 zł nadpłacone po roku zmniejsza odsetki w przykładzie o około 52 300 zł, a po 20 latach już tylko o około 8 900 zł.
Czy harmonogram spłat się zmienia?
Tak, przy oprocentowaniu zmiennym po każdej zmianie wskaźnika, a przy stałym po zakończeniu okresu stałej stopy. Zmienia się też po nadpłacie albo zmianie okresu kredytu.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.