
W skrócie
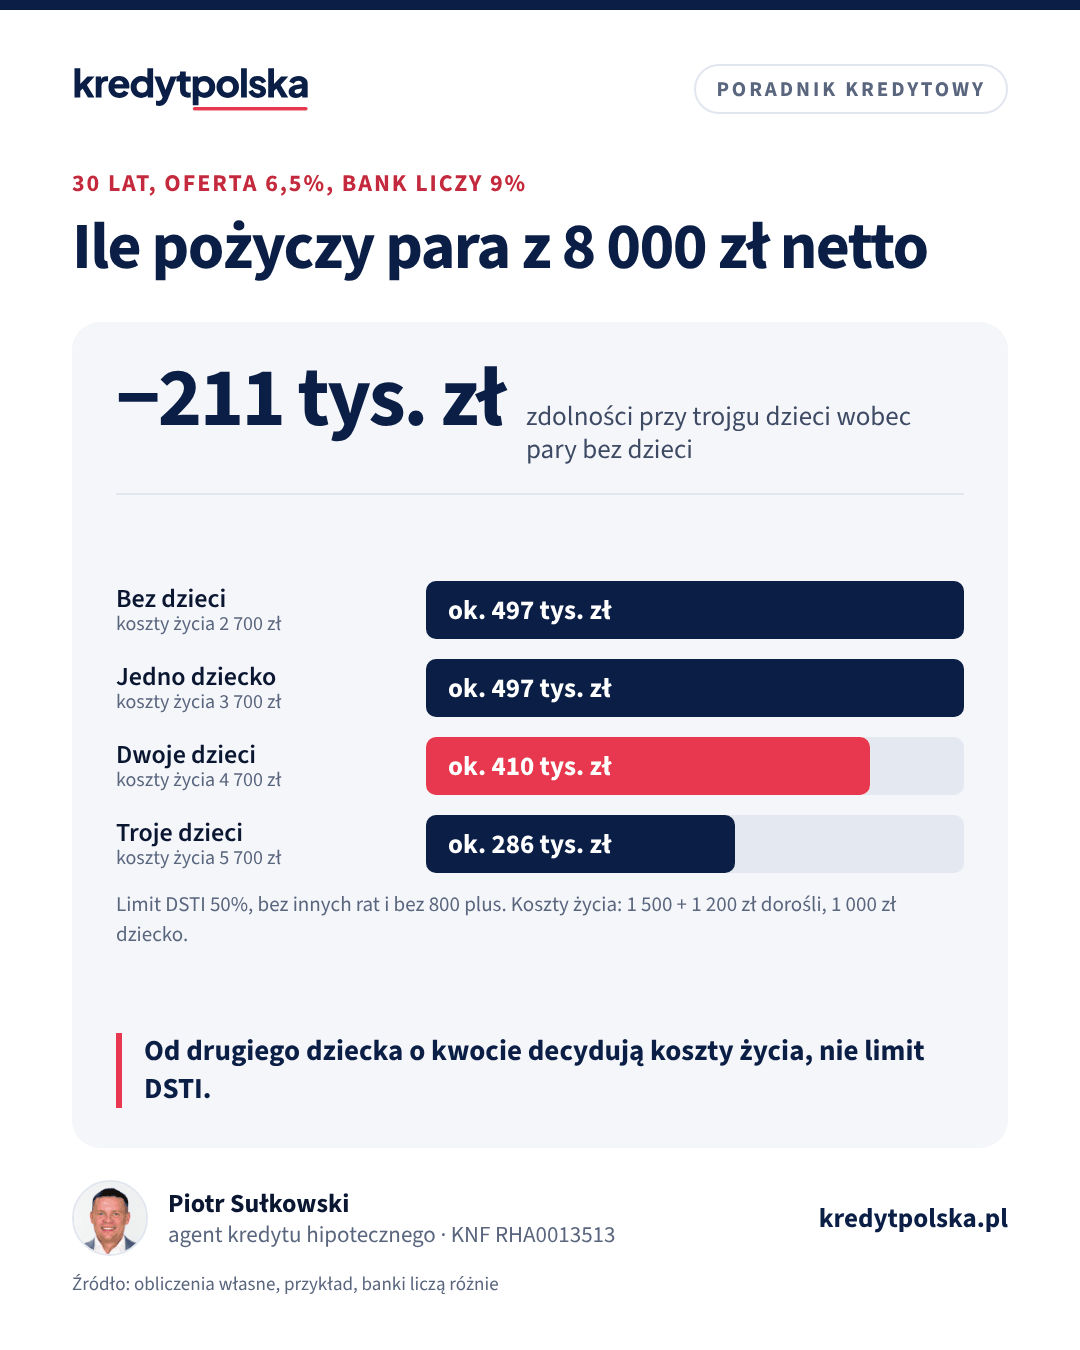
Każde dziecko zwiększa koszty utrzymania, które bank odejmuje od dochodu, więc przy niższych dochodach obniża zdolność. Para z 8 000 zł netto może w przykładzie pożyczyć około 497 000 zł bez dzieci i z jednym dzieckiem, około 410 000 zł z dwojgiem i około 286 000 zł z trojgiem. Świadczenia 800 plus wiele banków nie wlicza albo traktuje je tylko jako dochód pomocniczy. W Rodzinnym Kredycie Mieszkaniowym BGK spłaca 20 000 zł kapitału przy drugim dziecku i 60 000 zł przy trzecim.
Rodzina z dziećmi potrzebuje większego mieszkania, a jednocześnie ma mniej wolnych pieniędzy w budżecie. Bank widzi oba fakty: dziecko nie zmienia ceny metra, ale zwiększa koszty utrzymania, które odejmuje od dochodu. W tym artykule pokazujemy, o ile dzieci obniżają zdolność, czy liczy się 800 plus i inne świadczenia, i jak pomaga Rodzinny Kredyt Mieszkaniowy ze spłatą rodzinną. Liczby to przykłady policzone według wzorów bankowych.
Jak bank uwzględnia dzieci
We wniosku podajesz liczbę osób w gospodarstwie domowym, w tym dzieci na utrzymaniu. Bank przypisuje każdej osobie koszty utrzymania według własnego modelu, opartego na danych o wydatkach gospodarstw domowych. Potem sprawdza dwa warunki:
- rata nowego kredytu, liczona przy stopie wyższej o bufor co najmniej 2,5 pkt proc., razem z innymi ratami nie może przekroczyć limitu DSTI, czyli według Rekomendacji S 40% albo 50% dochodu netto,
- po zapłaceniu wszystkich rat musi zostać co najmniej tyle, ile wynoszą koszty utrzymania całej rodziny.
Pierwszy warunek nie zależy od liczby dzieci. Drugi zależy wprost. Przy wysokich dochodach decyduje limit DSTI i dzieci nie zmieniają wyniku. Przy przeciętnych dochodach od pewnej liczby dzieci zaczynają decydować koszty życia. W przykładach przyjmujemy 1 500 zł na pierwszą osobę dorosłą, 1 200 zł na drugą i 1 000 zł na każde dziecko. Banki mają własne tabele i często przyjmują więcej, zwłaszcza w dużych miastach. Ogólne zasady liczenia opisujemy w artykule zdolność kredytowa.
Ile pożyczy rodzina: tabela
Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, brak innych zobowiązań:
| Gospodarstwo | Koszty życia | 8 000 zł, DSTI 50% | 8 000 zł, DSTI 40% | 10 000 zł, DSTI 50% |
|---|---|---|---|---|
| Para bez dzieci | 2 700 zł | ok. 497 000 zł | ok. 398 000 zł | ok. 621 000 zł |
| Para z dzieckiem | 3 700 zł | ok. 497 000 zł | ok. 398 000 zł | ok. 621 000 zł |
| Para z dwojgiem dzieci | 4 700 zł | ok. 410 000 zł | ok. 398 000 zł | ok. 621 000 zł |
| Para z trojgiem dzieci | 5 700 zł | ok. 286 000 zł | ok. 286 000 zł | ok. 534 000 zł |
Przy 8 000 zł netto i limicie 50% drugie dziecko obniża zdolność o około 87 000 zł, a trzecie o kolejne 124 000 zł. Przy limicie 40% różnica pojawia się dopiero przy trzecim dziecku, bo sam limit jest wtedy niższy. Przy 10 000 zł netto dopiero troje dzieci zmniejsza kwotę, o około 87 000 zł. Wynik dla swojego składu rodziny sprawdzisz w kalkulatorze zdolności kredytowej, a orientacyjne dochody dla różnych kwot kredytu podajemy w artykule ile trzeba zarabiać na kredyt hipoteczny.
Czy 800 plus liczy się do zdolności
Świadczenie wychowawcze 800 plus wiele banków pomija w zdolności kredytowej albo traktuje tylko jako dochód pomocniczy. Powód jest prosty: świadczenie kończy się, gdy dziecko skończy 18 lat, a kredyt trwa zwykle 25–30 lat. Nawet bank, który je uwzględnia, może przyjąć je tylko na część okresu albo z ograniczeniem kwoty. Dlatego nie planuj kwoty kredytu w oparciu o 800 plus. Traktuj je jako zapas w budżecie, który ułatwia spłatę, a nie jako podstawę zdolności.
Podobnie jest z innymi świadczeniami rodzinnymi. Alimenty otrzymywane część banków uwzględnia jako dochód, zwykle gdy są ustalone wyrokiem albo ugodą i regularnie wpływają na konto. Alimenty płacone bank odejmuje od dochodu jak ratę. Zasiłek macierzyński jest dochodem, ale bank patrzy, z jakim wynagrodzeniem wrócisz do pracy. Ten przypadek opisujemy w artykule kredyt hipoteczny na urlopie macierzyńskim.
Rodzinny Kredyt Mieszkaniowy dla rodzin
RKM ma dwie części, które dla rodziny mają znaczenie. Pierwsza to gwarancja BGK, która zastępuje brakujący wkład własny do 20% ceny, najwyżej 100 000 zł, za jednorazową opłatą 1% gwarantowanej kwoty. Rodzina, która odkłada na wkład, wynajmując mieszkanie z dziećmi, może dzięki niej kupić wcześniej. Gwarancja nie zastępuje jednak dochodu: zdolność musi wystarczyć na całą kwotę kredytu.
Warunkiem jest co do zasady brak własnego mieszkania w gospodarstwie domowym. Ustawa przewiduje wyjątki, m.in. dla rodzin z co najmniej dwojgiem dzieci, które mają mieszkanie do określonej powierzchni i chcą kupić większe. Szczegóły tego wyjątku, aktualne limity ceny za m² i listę banków podaje BGK. Pełny opis programu znajdziesz w artykule programy mieszkaniowe 2026.
Spłata rodzinna: ile daje 20 000 i 60 000 zł
Druga część to spłata rodzinna. Gdy w trakcie spłaty kredytu z RKM rodzi się albo zostaje przysposobione drugie dziecko w gospodarstwie, BGK spłaca 20 000 zł kapitału. Przy trzecim i każdym kolejnym to 60 000 zł. Liczy się dziecko, które pojawiło się po udzieleniu kredytu, więc rodzina, która bierze kredyt z dwojgiem dzieci, dostanie 60 000 zł przy trzecim. Przykład dla kredytu 450 000 zł na 30 lat przy 6,5%, rata 2 844 zł:
| Zdarzenie | Saldo przed spłatą | Niższa rata | albo krótszy okres | Mniej odsetek przy krótszym okresie |
|---|---|---|---|---|
| Drugie dziecko po 2 latach, 20 000 zł | 439 604 zł | o 129 zł | o 39 mies. | ok. 90 700 zł |
| Trzecie dziecko po 4 latach, 60 000 zł | 427 768 zł | o 399 zł | o 89 mies. | ok. 192 800 zł |
Który wariant dostaniesz, zależy od umowy i Twojego wniosku w banku. Wniosek trzeba złożyć w terminie wskazanym w umowie. Uważaj na nadpłaty: przedterminowa spłata części kredytu przed upływem 3 lat od jego udzielenia może odebrać prawo do spłaty rodzinnej, a refinansowanie w innym banku oznacza wyjście z programu. Zanim nadpłacisz, przeczytaj artykuł nadpłata kredytu hipotecznego.
Jak zwiększyć zdolność rodziny
- Zamknij limity i karty, których nie używasz. Bank liczy je jako zobowiązanie, nawet gdy saldo wynosi zero.
- Spłać drobne raty przed wnioskiem. Rata 500 zł przy 9% i 30 latach to około 62 000 zł mniej kredytu, gdy decyduje limit DSTI.
- Wydłuż okres do 30–35 lat, jeśli pozwala na to wiek.
- Rozważ stałą stopę: część banków liczy wtedy zdolność bez pełnego bufora, co opisujemy w artykule stałe czy zmienne oprocentowanie.
- Porównaj banki: tabele kosztów utrzymania na dziecko różnią się między nimi i przy trojgu dzieci to może być różnica kilkudziesięciu tysięcy złotych zdolności.
Bezpieczeństwo budżetu z dziećmi
Bank sprawdza, czy rodzina udźwignie ratę dziś. Ty musisz sprawdzić, czy udźwignie ją, gdy jedno z rodziców będzie na urlopie rodzicielskim albo straci pracę. Policzcie budżet z jednym dochodem i odłóżcie poduszkę na 3–6 rat, zanim zaczniecie nadpłacać. Przy dzieciach szczególnie ważne jest ubezpieczenie na życie, które spłaci kredyt, gdy zabraknie jednego z kredytobiorców. Rodzaje polis opisujemy w artykule ubezpieczenia przy kredycie hipotecznym. Ratę dla wybranej kwoty policzysz w kalkulatorze raty, a przykład dla rodziny 2+1 i kredytu 400 000 zł opisujemy w artykule kredyt hipoteczny 400 tys. zł.
Według sytuacji
Najczęstsze pytania
O ile dziecko obniża zdolność kredytową?
To zależy od dochodu. W przykładzie pary z 8 000 zł netto pierwsze dziecko nie zmienia kwoty, drugie obniża ją o około 87 000 zł, a trzecie o kolejne 124 000 zł. Przy wyższych dochodach decyduje limit DSTI i dzieci mają mniejsze znaczenie.
Czy bank wlicza 800 plus do zdolności kredytowej?
Wiele banków go pomija albo traktuje tylko jako dochód pomocniczy, bo świadczenie kończy się, gdy dziecko skończy 18 lat. Nie planuj kwoty kredytu w oparciu o 800 plus.
Ile kredytu dostanie rodzina z dwojgiem dzieci?
Para z 8 000 zł netto bez innych rat orientacyjnie około 410 000 zł na 30 lat przy limicie DSTI 50%, a z 10 000 zł netto około 621 000 zł. Przykład zakłada ofertę 6,5% i ratę testową przy 9%.
Ile daje spłata rodzinna w RKM?
BGK spłaca 20 000 zł kapitału przy drugim dziecku i 60 000 zł przy trzecim i kolejnym, urodzonym albo przysposobionym po udzieleniu kredytu. Przy kredycie 450 000 zł to rata niższa o około 129 zł albo 399 zł.
Czy alimenty liczą się do zdolności kredytowej?
Otrzymywane alimenty część banków uwzględnia jako dochód, zwykle gdy są ustalone wyrokiem albo ugodą i wpływają na konto. Płacone alimenty bank odejmuje od dochodu jak ratę.
Czy rodzina z mieszkaniem może skorzystać z RKM?
Co do zasady nie, ale ustawa przewiduje wyjątki, m.in. dla rodzin z co najmniej dwojgiem dzieci, które mają mieszkanie do określonej powierzchni. Szczegóły podaje BGK.
Źródła
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (ISAP)
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.