
W skrócie
Osoba przed 35. rokiem życia dostaje kredyt hipoteczny na tych samych zasadach co inni, ale zwykle ma krótszy staż, mniej oszczędności i jeden dochód. Przy 6 000 zł netto bank pożyczy orientacyjnie około 373 000 zł na 30 lat. Brak wkładu rozwiązuje Rodzinny Kredyt Mieszkaniowy, w którym wystarczy około 5% ceny, a brak zdolności drugi kredytobiorca, np. rodzic. Osobnego rządowego programu tylko dla młodych w 2026 r. nie ma.
Większość osób kupuje pierwsze mieszkanie przed 35. rokiem życia. Bank nie ma dla nich osobnych zasad: liczy zdolność tak samo jak u 45-latka. Młody wiek daje jedną przewagę, czyli najdłuższy możliwy okres kredytu, i trzy typowe problemy: krótki staż pracy, mało oszczędności na wkład i często jeden dochód. Poniżej opisujemy, jak banki podchodzą do każdego z nich i co realnie można zrobić. Liczby to przykłady policzone według wzorów bankowych.
Czy jest program kredytowy dla młodych w 2026 r.
Nie ma programu z limitem wieku. „Mieszkanie dla młodych” zakończyło się wiele lat temu, a projekt „Kredyt mieszkaniowy #naStart”, który miał objąć młodych, został wycofany. Jedynym działającym programem dla kupujących na kredyt jest Rodzinny Kredyt Mieszkaniowy (RKM). Nie ma w nim limitu wieku i mogą z niego korzystać także single. Stan wszystkich programów opisujemy w artykule programy mieszkaniowe 2026.
Staż pracy: ile musisz przepracować
Prawo nie określa minimalnego stażu. Wymagania ustala bank i zwykle dotyczą trzech rzeczy: czasu pracy u obecnego pracodawcy, rodzaju umowy i ciągłości zatrudnienia. Typowe progi wyglądają tak:
- umowa o pracę na czas nieokreślony: często wystarczy kilka miesięcy u obecnego pracodawcy, w części banków nawet krócej, jeśli wcześniej pracowałeś bez przerw,
- umowa na czas określony: zwykle co najmniej 3–6 miesięcy stażu i umowa, która potrwa jeszcze określony czas po złożeniu wniosku,
- okres próbny: w wielu bankach nie wystarcza, bo umowa wygasa z mocy prawa, chyba że pracodawca potwierdzi dalsze zatrudnienie,
- umowa zlecenia, B2B, działalność: zwykle trzeba wykazać dłuższą historię dochodów, często 6–12 miesięcy, a przy działalności nawet pełny rok rozliczeniowy.
Jeśli planujesz zmianę pracy, zrób ją po podpisaniu umowy kredytu albo co najmniej kilka miesięcy przed wnioskiem. Zmiana tuż przed wnioskiem to najczęstszy powód, dla którego młody kredytobiorca musi czekać. Szczegóły dla poszczególnych umów opisujemy w artykułach umowa na czas określony, umowa zlecenie i o dzieło oraz kredyt na B2B.
Ile pożyczy bank przy jednym dochodzie
Bank sprawdza ratę przy oprocentowaniu wyższym o bufor co najmniej 2,5 pkt proc. Przy ofercie 6,5% liczy więc 9%. Rata nie może przekroczyć limitu DSTI z Rekomendacji S, czyli 40% albo 50% dochodu netto, a po jej zapłaceniu musi zostać na koszty życia. Przykład dla jednej osoby bez innych zobowiązań, z kosztami utrzymania 1 500 zł:
| Dochód netto | 25 lat, DSTI 50% | 30 lat, DSTI 50% | 35 lat, DSTI 50% | 30 lat, DSTI 40% |
|---|---|---|---|---|
| 5 000 zł | ok. 298 000 zł | ok. 311 000 zł | ok. 319 000 zł | ok. 249 000 zł |
| 6 000 zł | ok. 357 000 zł | ok. 373 000 zł | ok. 383 000 zł | ok. 298 000 zł |
| 7 000 zł | ok. 417 000 zł | ok. 435 000 zł | ok. 446 000 zł | ok. 348 000 zł |
U młodej osoby z jedną pensją to zdolność, a nie wkład, najczęściej ogranicza wybór mieszkania. Banki stosują własne tabele kosztów utrzymania, więc wynik w konkretnym banku może być niższy. Swój wariant sprawdzisz w kalkulatorze zdolności kredytowej, a zasady dla jednej osoby opisujemy w artykule kredyt hipoteczny dla singla.
Wiek a okres kredytu
Banki udzielają kredytu hipotecznego zwykle najwyżej na 30 albo 35 lat i chcą, żeby spłata skończyła się przed określonym wiekiem kredytobiorcy, najczęściej 70–80 lat. Przed 35. rokiem życia ten limit praktycznie nie ogranicza: 35-latek może wziąć kredyt na 35 lat i skończyć go spłacać w wieku 70 lat. Problem zaczyna się dopiero po czterdziestce.
Najdłuższy okres nie zawsze jest najlepszy. Przy 6 000 zł netto wydłużenie z 30 do 35 lat podnosi zdolność tylko o około 10 000 zł, a rata przy 6,5% spada z około 2 357 do 2 312 zł. Za to odsetki rosną o kilkadziesiąt tysięcy złotych. Okres 35 lat ma sens, gdy bez niego zabraknie zdolności albo gdy chcesz mieć niską ratę i nadpłacać, kiedy budżet na to pozwala. Efekt nadpłat policzysz w kalkulatorze nadpłaty kredytu.
Niski wkład własny: 10% albo RKM
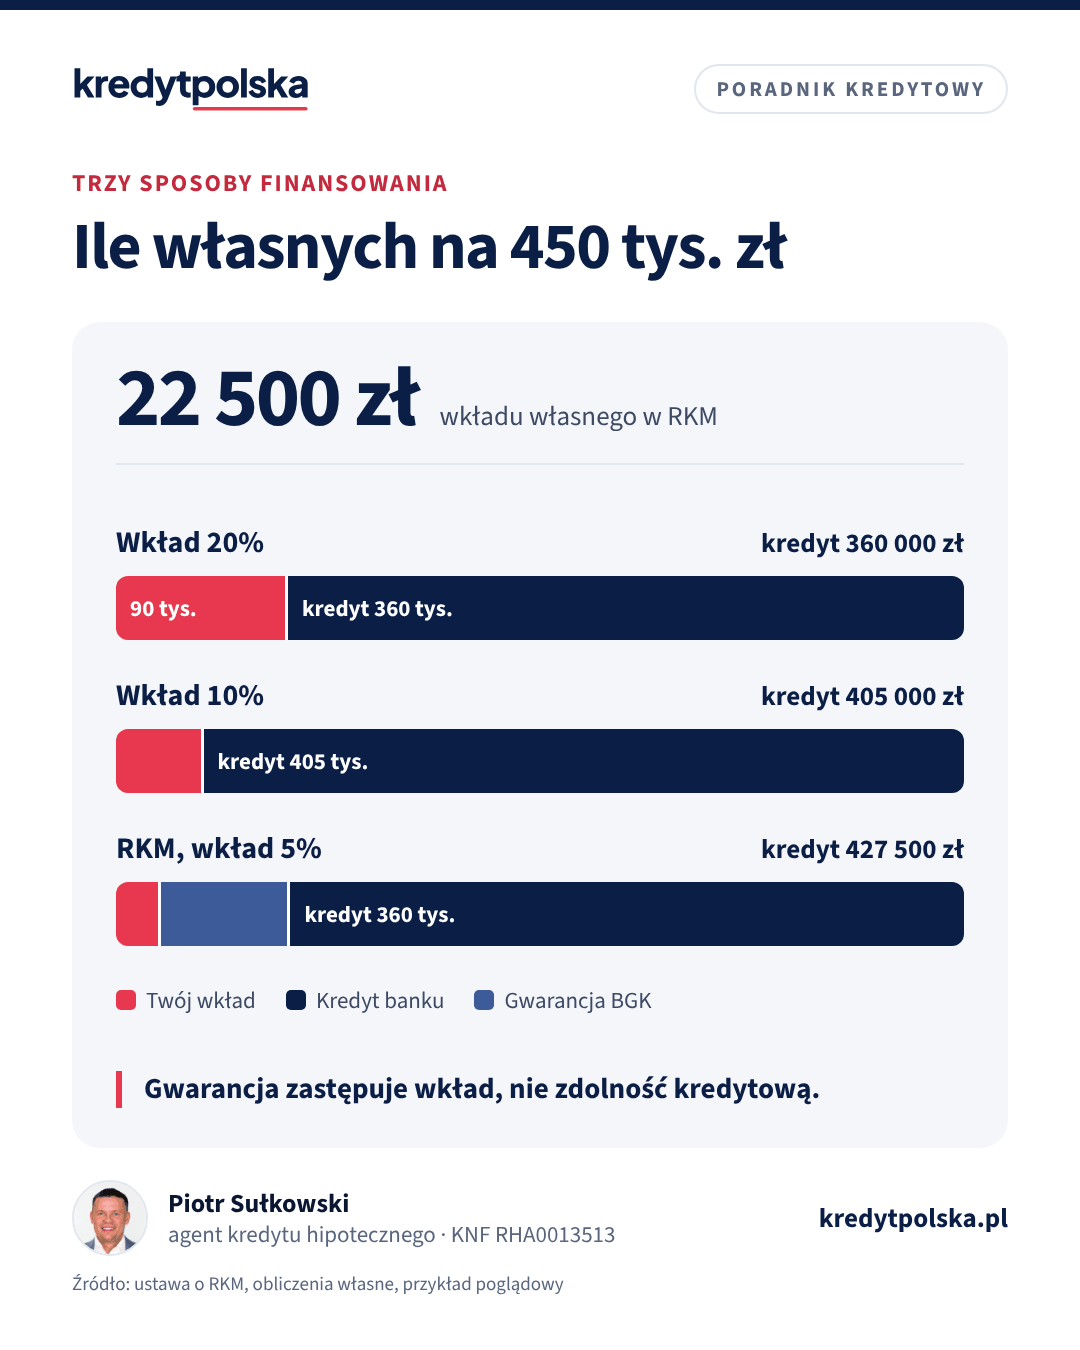
Rekomendacja S pozwala bankowi sfinansować do 80% wartości mieszkania, a do 90% z dodatkowym zabezpieczeniem, najczęściej ubezpieczeniem niskiego wkładu albo wyższą marżą do czasu spłaty części kapitału. Przy mieszkaniu za 450 000 zł oznacza to wkład 90 000 zł przy 20% i 45 000 zł przy 10%. Do tego dochodzą koszty zakupu: taksa notarialna, opłaty sądowe i na rynku wtórnym 2% PCC, chyba że kupujesz pierwsze mieszkanie i spełniasz warunki zwolnienia. Opisujemy je w artykule koszty notariusza i PCC.
W RKM brakujący wkład do 20% ceny zastępuje gwarancja BGK, najwyżej 100 000 zł, za jednorazową opłatą 1% gwarantowanej kwoty. Warunki to m.in. brak własnego mieszkania, kredyt w złotych na co najmniej 15 lat i cena za m² w limicie BGK, który zmienia się co kwartał. W przykładzie z infografiki wystarczy 22 500 zł wkładu (5%), gwarancja obejmuje 67 500 zł, a opłata wynosi 675 zł.
| Mieszkanie 450 000 zł | Wkład | Kredyt | Rata, 6,5%, 30 lat | Dochód, DSTI 50% |
|---|---|---|---|---|
| Wkład 20% | 90 000 zł | 360 000 zł | 2 275 zł | ok. 5 790 zł |
| Wkład 10% | 45 000 zł | 405 000 zł | 2 560 zł | ok. 6 520 zł |
| RKM, wkład 5% | 22 500 zł | 427 500 zł | 2 702 zł | ok. 6 880 zł |
Przy limicie DSTI 40% kredyt 427 500 zł wymaga około 8 600 zł netto. Wniosek dla osoby z 6 000 zł: RKM rozwiązuje problem wkładu, ale na mieszkanie za 450 000 zł zabraknie zdolności. Zmieści się tańsze, np. za 390 000 zł: wkład 19 500 zł, kredyt 370 500 zł, rata około 2 342 zł, a rata testowa około 2 981 zł, czyli tuż poniżej limitu 3 000 zł. Więcej o kupowaniu bez oszczędności w artykułach kredyt bez wkładu własnego i kredyt z 10% wkładu.
Pomoc rodziców: darowizna czy współkredytobiorca
Rodzice mogą pomóc na dwa sposoby i warto je odróżnić. Darowizna pomaga z wkładem. Od najbliższej rodziny jest zwolniona z podatku, jeśli zgłosisz ją do urzędu skarbowego w terminie i pieniądze trafią na Twój rachunek przelewem. Opisujemy to w artykule darowizna na wkład własny.
Współkredytobiorca pomaga ze zdolnością. Przykład: 27-latek z 6 000 zł netto i rodzic z 5 000 zł netto razem mają 11 000 zł dochodu. Jeśli bank liczy okres według wieku starszej osoby i rodzic ma 55 lat, przy limicie 75 lat okres wynosi 20 lat, a kwota orientacyjnie około 611 000 zł. Przy 30 latach byłoby to około 684 000 zł. Cena jest wysoka: rodzic odpowiada solidarnie za cały dług, kredyt obciąża jego zdolność i historię w BIK. Uwaga na RKM: warunek braku własnego mieszkania dotyczy kredytobiorców, więc rodzic z własnym mieszkaniem w kredycie zwykle wyklucza program. Potwierdź to w banku przed wnioskiem. Wszystkie konsekwencje opisujemy w artykule współkredytobiorca: kredyt z rodzicami.
Brak historii w BIK
Młode osoby często nie mają żadnego kredytu w historii. To nie przekreśla wniosku, ale bank ma mniej danych o tym, jak spłacasz zobowiązania. Nie warto brać kredytu ratalnego tylko po to, żeby „zbudować historię” tuż przed wnioskiem, bo jego rata obniży zdolność. Ważniejsze jest, żeby nie mieć opóźnień i zbędnych limitów na kartach, bo bank liczy je jako zobowiązanie nawet wtedy, gdy z nich nie korzystasz. Jak sprawdzić swój raport, wyjaśniamy w artykule raport BIK przed kredytem.
Od czego zacząć
- Policz zdolność dla jednego dochodu i dla wariantu z drugą osobą.
- Sprawdź, czy spełniasz warunki RKM i jaki jest limit ceny za m² w Twojej gminie.
- Nie zmieniaj pracy i nie bierz rat w ostatnich miesiącach przed wnioskiem.
- Odłóż pieniądze na koszty zakupu i poduszkę na 3–6 rat, nawet jeśli wkład zastąpi gwarancja.
- Porównaj ofertę RKM ze zwykłym kredytem tego samego banku.
Pełną listę kroków znajdziesz w tekście jak przygotować się do kredytu hipotecznego. Agent kredytowy sprawdzi, które banki zaakceptują Twój staż i rodzaj umowy, a jego wynagrodzenie płaci bank.
Według sytuacji
Najczęstsze pytania
Czy jest kredyt hipoteczny dla młodych w 2026 roku?
Nie ma programu z limitem wieku. Młodzi mogą skorzystać z Rodzinnego Kredytu Mieszkaniowego, w którym gwarancja BGK zastępuje do 20% wkładu, najwyżej 100 000 zł, jeśli nie mają własnego mieszkania i cena mieści się w limicie.
Jaki staż pracy jest potrzebny do kredytu hipotecznego?
Zależy od banku. Przy umowie na czas nieokreślony często wystarczy kilka miesięcy u obecnego pracodawcy, przy umowie na czas określony zwykle 3–6 miesięcy, a przy działalności gospodarczej często pełny rok. Okres próbny w wielu bankach nie wystarcza.
Ile kredytu dostanie młoda osoba z 6 000 zł netto?
Orientacyjnie około 373 000 zł na 30 lat przy limicie DSTI 50% i około 298 000 zł przy 40%. Przykład zakłada ofertę 6,5%, ratę testową przy 9% i brak innych zobowiązań.
Czy warto brać kredyt na 35 lat?
Tylko gdy bez tego brakuje zdolności albo chcesz mieć niską ratę i nadpłacać. Przy 6 000 zł netto okres 35 lat zamiast 30 podnosi zdolność o około 10 000 zł, a rata spada o około 45 zł.
Czy rodzic może być współkredytobiorcą przy RKM?
Może, jeśli bank to akceptuje, ale warunek braku własnego mieszkania dotyczy kredytobiorców. Rodzic z własnym mieszkaniem w kredycie zwykle wyklucza RKM, więc sprawdź to w banku przed wnioskiem.
Czy brak historii w BIK przeszkadza w kredycie?
Nie przekreśla wniosku. Bank ma mniej danych, ale ocenia przede wszystkim dochód i zobowiązania. Nie bierz kredytu ratalnego tuż przed wnioskiem tylko po to, żeby zbudować historię.
Źródła
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (ISAP)
- KNF, Rekomendacja S
- Ustawa z 26 czerwca 1974 r. Kodeks pracy (ISAP)
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.