
W skrócie
Dopłaty do Bezpiecznego kredytu 2% obejmują 120 pierwszych rat, czyli około 10 lat. Potem płacisz pełną ratę według oprocentowania z umowy. W przykładzie kredytu 450 000 zł na 30 lat rata rośnie z około 1 750 zł do około 2 240 zł przy 6,5%. Dopłaty wygasają m.in. po wynajęciu lub sprzedaży mieszkania, zakupie innego, zmianie stopy na zmienną albo nadpłacie w pierwszych 3 latach powyżej limitów z ustawy. Ustawa pozwala na wniosek wydłużyć okres kredytu o 5 lat, jeśli nowa rata jest wyższa od pierwszej raty z dopłatą.
Bezpieczny kredyt 2% nie przyjmuje nowych wniosków od 2 stycznia 2024 r. Kredyty udzielone wcześniej nadal dostają dopłaty, a ich właściciele mają trzy pytania: ile wyniesie rata, gdy dopłaty się skończą, co może je odebrać wcześniej i czy da się nadpłacić albo przenieść kredyt. Odpowiadamy na podstawie ustawy o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%, w brzmieniu obowiązującym w październiku 2026 r. Bezpieczny kredyt 2% dodano do niej w 2023 r. ustawą o pomocy państwa w oszczędzaniu na cele mieszkaniowe, a zasady dopłat są w art. 9a–9e.
Jak liczona jest dopłata
Dopłata obniża każdą z 120 pierwszych rat kapitałowo-odsetkowych spłacanych zgodnie z harmonogramem (art. 9b ust. 1). Bank liczy ją według wzoru z ustawy:
D = Ks × (W − 2%) / 12
- Ks to kapitał, który został do spłaty;
- W to wskaźnik średniej kwartalnej stopy procentowej obowiązujący w dniu ustalenia oprocentowania Twojego kredytu.
Wskaźnik ogłasza BGK do 45 dni po każdym kwartale. Wynosi 0,9 średniej ważonej stopy nowych kredytów hipotecznych z okresowo stałą stopą, innych niż kredyt 2%. Jeśli ta średnia przekroczy 10%, BGK nie ogłasza komunikatu.
Ze wzoru wynikają trzy rzeczy, które warto rozumieć:
- Dopłata nie zależy od oprocentowania banku, tylko od wskaźnika W. Jeśli oprocentowanie Twojego kredytu jest równe W, płacisz odsetki efektywnie według 2%. Jeśli bank ma oprocentowanie wyższe niż W, różnicę płacisz sam, a efektywna stopa przekracza 2%.
- Dopłata maleje razem z kapitałem. W okresie dopłat kapitał spłacasz w równych częściach, liczonych dla całego okresu kredytu (art. 9a ust. 8). To konstrukcja rat malejących, więc kwota do zapłaty z miesiąca na miesiąc lekko spada.
- Oprocentowanie jest stałe przez 60 miesięcy (art. 9a ust. 7). Po 5 latach bank ustala nową stałą stopę. Dopłata liczy się wtedy od wskaźnika W aktualnego w dniu nowego ustalenia.
Narzędzia
Sprawdź na swoich liczbach
Rata po 10 latach
Po 120 ratach dopłaty wygasają, a kredyt spłacasz w ratach równych, chyba że złożysz wniosek o utrzymanie rat malejących (art. 9a ust. 9). Pełna rata zależy od oprocentowania obowiązującego w 11. roku, a dziś nikt go nie zna.
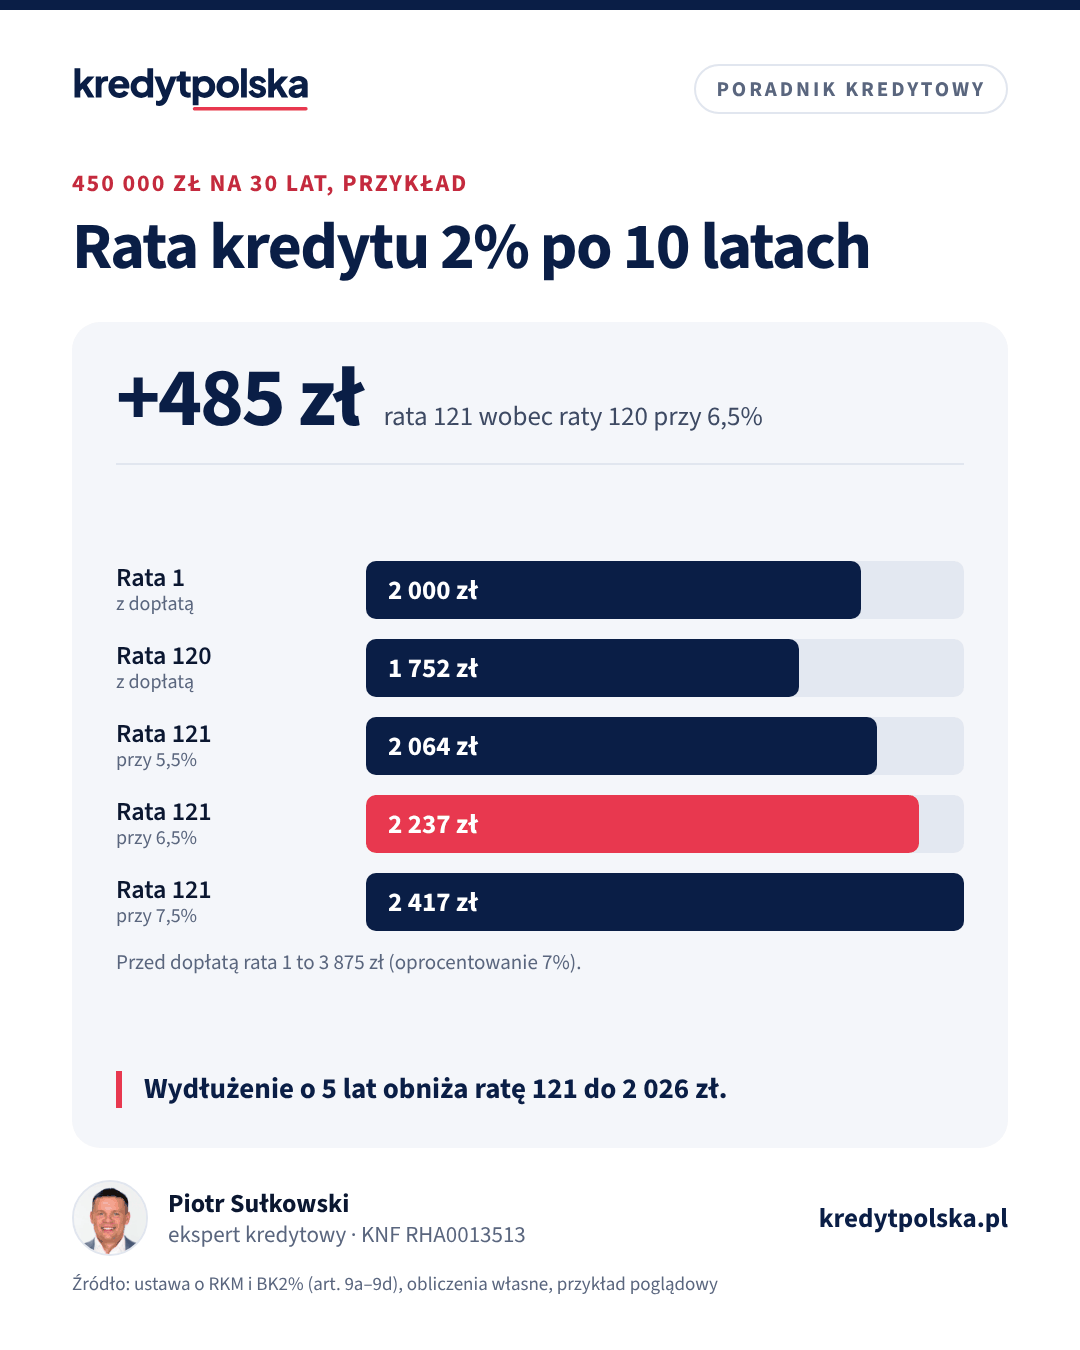
Przykład poglądowy: kredyt 450 000 zł na 30 lat. Przez pierwsze 5 lat oprocentowanie i wskaźnik W wynoszą po 7%, przez kolejne 5 lat po 6,5%. Kapitał spłacasz po 1 250 zł miesięcznie.
| Rata | Kapitał do spłaty | Rata bez dopłaty | Dopłata | Płacisz |
|---|---|---|---|---|
| 1 | 450 000 zł | 3 875 zł | 1 875 zł | 2 000 zł |
| 60 | 376 250 zł | 3 445 zł | 1 568 zł | 1 877 zł |
| 61 | 375 000 zł | 3 281 zł | 1 406 zł | 1 875 zł |
| 120 | 301 250 zł | 2 882 zł | 1 130 zł | 1 752 zł |
Przez 10 lat dopłaty wynoszą w tym przykładzie łącznie około 179 000 zł. Po 120 ratach zostaje 300 000 zł kapitału na 20 lat. Rata równa zależy od oprocentowania:
| Oprocentowanie od 11. roku | Rata 121 (20 lat) | Zmiana wobec raty 120 | Po wydłużeniu o 5 lat |
|---|---|---|---|
| 5,5% | 2 064 zł | +312 zł | 1 842 zł |
| 6,5% | 2 237 zł | +485 zł | 2 026 zł |
| 7,5% | 2 417 zł | +665 zł | 2 217 zł |
Dla porównania: zwykły kredyt na tę samą kwotę przy 7% na 30 lat miałby ratę równą około 2 994 zł od pierwszego miesiąca. Skok po 10 latach nie oznacza więc raty wyższej niż przy zwykłym kredycie. Trzeba go jednak zaplanować w budżecie. Raty dla innych kwot i stóp policzysz w kalkulatorze raty kredytu, a rozkład kapitału i odsetek pokaże harmonogram spłaty.
Wydłużenie okresu o 5 lat
Jeśli pierwsza rata bez dopłaty jest wyższa niż pierwsza rata po dopłacie, bank na Twój wniosek wydłuża okres kredytu, najwyżej o 5 lat (art. 9d). W przykładzie pierwsza rata po dopłacie to 2 000 zł, więc przy każdym z trzech wariantów można o to wnioskować. Wydłużenie obniża ratę o około 200 zł, ale przy 6,5% podnosi odsetki za ostatnie 20–25 lat z około 237 000 zł do około 308 000 zł. Z wydłużenia nie skorzystasz, jeśli dopłaty wygasły wcześniej z powodu zdarzenia z ustawy i nie zostały wznowione. Wyklucza je też wiek: kredytobiorca albo młodszy z dwóch kredytobiorców ukończył 50 lat w dniu wygaśnięcia dopłat.
Kiedy tracisz dopłaty
Art. 9b ust. 12 pkt 3 wymienia zdarzenia, po których dopłaty wygasają z końcem miesiąca, w którym do nich doszło. Dotyczy to całego okresu dopłat:
- sprzedaż mieszkania lub domu kupionego albo zbudowanego z kredytu 2%. Nie dotyczy to rozszerzenia wspólności majątkowej małżeńskiej ani zbycia na rzecz drugiego kredytobiorcy;
- zmiana sposobu użytkowania lokalu lub jego części, która uniemożliwia zaspokajanie potrzeb mieszkaniowych, np. przerobienie na lokal usługowy;
- zakup innego mieszkania lub domu albo spółdzielczego prawa do niego, chyba że dostałeś je w spadku;
- wynajem lub użyczenie mieszkania, także jego części, np. jednego pokoju;
- wyprowadzka na co najmniej 12 miesięcy, czyli zaprzestanie prowadzenia tam gospodarstwa domowego. Wyjątek: w mieszkaniu nadal mieszka drugi kredytobiorca albo budynek wyłączono z użytkowania decyzją nadzoru budowlanego;
- zamieszkanie z osobą, z którą prowadziłeś gospodarstwo w ciągu 12 miesięcy przed kredytem, albo z drugim rodzicem dziecka urodzonego wcześniej, jeśli ta osoba miała mieszkanie. Taki układ w dniu udzielenia kredytu wykluczyłby Cię z programu;
- upadłość kredytobiorcy;
- wyjście z umowy kredytobiorcy, który jako jedyny spełniał warunek wieku do 45 lat, chyba że stało się to z powodu jego śmierci;
- nadpłata w pierwszych 3 latach powyżej limitów opisanych niżej;
- zmiana oprocentowania ze stałego na zmienne.
Osobno ustawa wymaga, żebyś zamieszkał w kupionym mieszkaniu w ciągu 24 miesięcy od zakupu albo od zgłoszenia zakończenia budowy domu. Inaczej dopłaty wygasają. Przy prawomocnym skazaniu za wyłudzenie kredytu zwracasz wszystkie dopłaty.
Co trzeba oddać
Po zdarzeniu z listy nie oddajesz dopłat otrzymanych wcześniej. Zwracasz tylko te, które bank naliczył po zdarzeniu. Masz 30 dni, żeby poinformować bank o sprzedaży, najmie, zakupie innego mieszkania lub wyprowadzce (art. 9b ust. 16). Jeśli zdążysz, zwrot jest bez odsetek albo nie ma czego zwracać. Jeśli przemilczysz zdarzenie, zwracasz dopłaty z odsetkami ustawowymi, a bank może sprawdzić Twoje oświadczenia w okresie dopłat.
Wznowienie dopłat po najmie lub wyprowadzce
Jeśli dopłaty wygasły z powodu najmu albo wyprowadzki, a bank dostał informację w terminie, możesz wnioskować o ich wznowienie (art. 9c). Warunki: znów mieszkasz w tym lokalu, nie wynajmujesz go ani jego części i nie doszło do innego zdarzenia z listy. Dopłaty wracają od pierwszej raty po rozpatrzeniu wniosku, ale raty spłacone bez dopłat wliczają się do puli 120. Okres dopłat się nie przedłuża.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Nadpłata kredytu 2%
Przedterminowa spłata części kredytu nie odbiera dopłat, jeśli spełnia jeden z warunków z art. 9b ust. 12 pkt 3 lit. j:
- nadpłacasz po 3 latach od udzielenia kredytu;
- nadpłata dotyczy części objętej gwarancją BGK;
- nadpłata razem z wkładem własnym nie przekracza 200 000 zł;
- nadpłata razem z ratą w danym miesiącu nie przekracza pierwszej raty po dopłacie.
Czy nadpłata się opłaca, to osobne pytanie. W okresie dopłat każdy nadpłacony złoty obniża też dopłatę. Jeśli oprocentowanie banku równa się wskaźnikowi W, nadpłata oszczędza Ci odsetki efektywnie według 2% rocznie. W przykładzie z tabeli nadpłata 50 000 zł po 36 ratach obniża koszt odsetek do końca dopłat o około 6 100 zł. Rata 121 przy 6,5% spada z 2 237 zł do około 1 961 zł. Te same 50 000 zł odłożone na 7 lat przy 3% rocznie po podatku dałyby około 11 500 zł. Na nadpłatę w 11. roku wystarczyłoby wtedy z naddatkiem. Nadpłata w okresie dopłat ma sens głównie wtedy, gdy oszczędności zarabiają mniej niż 2% po podatku albo chcesz zmniejszyć ryzyko wysokiej raty w 11. roku. Własny wariant sprawdzisz w kalkulatorze nadpłaty kredytu. Opłaty za wcześniejszą spłatę zależą od umowy, a banki, które nie pobierają ich w obecnej ofercie, zebraliśmy w zestawieniu nadpłata kredytu bez opłat. Ogólne zasady nadpłat opisujemy w artykule nadpłata kredytu hipotecznego.
Refinansowanie kredytu 2%
Refinansowanie polega na spłacie starego kredytu nowym, w innym banku albo w tym samym. Dla kredytu 2% oznacza to koniec dopłat: znika kredyt, do którego były przypisane. W ustawie nie ma przepisu, który pozwalałby przenieść dopłaty na kredyt w innym banku. Zmiana stopy ze stałej na zmienną w tym samym banku też kończy dopłaty (lit. k).
W okresie dopłat refinansowanie prawie nigdy się nie opłaca. Żaden bank nie da oprocentowania bliskiego 2%. Sens ma dopiero po 120 ratach, gdy płacisz już pełną ratę według stopy z umowy. Wtedy kredyt po programie traktuje się jak każdy inny i można porównać jego marżę z ofertami. Pomoże w tym kalkulator refinansowania kredytu i artykuł refinansowanie kredytu hipotecznego. Jak wybrać nową stopę po 5 latach, piszemy w tekście koniec okresu stałej stopy, a banki z okresowo stałą stopą zebraliśmy w zestawieniu banki ze stałym oprocentowaniem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Ten sam dział · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.
Sprzedaż mieszkania z kredytem 2%
Mieszkanie z kredytem 2% możesz sprzedać w każdej chwili. Sprzedaż przebiega jak przy każdej hipotece: kupujący albo jego bank wpłaca część ceny na spłatę Twojego kredytu, a Twój bank wydaje zgodę na wykreślenie hipoteki. Dopłaty wygasają z końcem miesiąca sprzedaży. Wcześniejszych dopłat nie oddajesz, ale w ciągu 30 dni musisz poinformować bank. Wyjątkiem jest sprzedaż udziału drugiemu kredytobiorcy, np. przy rozstaniu. Wtedy dopłaty trwają, jeśli spełnione są pozostałe warunki.
Przed sprzedażą policz, ile tracisz. W przykładzie z tabeli w 6. roku dopłata wynosi około 1 400 zł miesięcznie, czyli około 16 500 zł rocznie. Jeśli potrzebujesz większego mieszkania, zakup drugiego i wynajem pierwszego również kończą dopłaty. Przebieg sprzedaży z hipoteką opisujemy w artykule sprzedaż mieszkania z kredytem.
Co zrobić przed 121. ratą
- Sprawdź w umowie i harmonogramie, kiedy przypada 120. rata i jaki jest kapitał do spłaty.
- Policz ratę równą dla 2–3 poziomów oprocentowania, a nie tylko dla dzisiejszego.
- Zdecyduj o wydłużeniu okresu o 5 lat, jeśli rata nie zmieści się w budżecie. Wniosek składasz w banku.
- Porównaj oferty innych banków na kwotę, która zostanie po 10 latach. Zacznij od porównania banków i aktualnych stawek na stronie oprocentowanie kredytów hipotecznych.
- Przemyśl nadpłatę z oszczędności w 11. roku. Wtedy obniża ona odsetki według pełnego oprocentowania.
Ekspert kredytowy porówna dalszą spłatę w obecnym banku z refinansowaniem i sprawdzi, czy wydłużenie okresu jest dla Ciebie lepsze od nadpłaty. Ekspertów z Twojego miasta znajdziesz w rankingu ekspertów kredytowych.
Najczęstsze pytania
Jak długo trwają dopłaty do Bezpiecznego kredytu 2%?
Dopłaty obejmują 120 pierwszych rat kapitałowo-odsetkowych spłacanych zgodnie z harmonogramem, czyli około 10 lat. Potem płacisz pełną ratę według oprocentowania z umowy.
Ile wzrośnie rata po 10 latach kredytu 2%?
To zależy od oprocentowania w 11. roku. W przykładzie kredytu 450 000 zł na 30 lat rata 120 z dopłatą wynosi około 1 752 zł, a rata 121 bez dopłaty: 2 064 zł przy 5,5%, 2 237 zł przy 6,5% i 2 417 zł przy 7,5%.
Czy po zakończeniu dopłat można wydłużyć kredyt 2%?
Tak. Jeśli pierwsza rata bez dopłaty jest wyższa niż pierwsza rata po dopłacie, bank na wniosek wydłuża okres spłaty, najwyżej o 5 lat. Nie dotyczy to kredytu, w którym dopłaty wygasły wcześniej i nie zostały wznowione, ani sytuacji, gdy młodszy kredytobiorca ma w tym dniu ukończone 50 lat.
Czy mogę wynająć mieszkanie z kredytem 2%?
W okresie dopłat wynajem lub użyczenie mieszkania albo jego części kończy dopłaty. Jeśli poinformujesz bank w ciągu 30 dni, po zakończeniu najmu i powrocie do mieszkania możesz wnioskować o wznowienie dopłat.
Czy trzeba oddać dopłaty po sprzedaży mieszkania z kredytem 2%?
Oddajesz tylko dopłaty naliczone po miesiącu sprzedaży. Wcześniejsze zostają. Bank trzeba poinformować w ciągu 30 dni. Po tym terminie zwrot jest z odsetkami ustawowymi.
Czy nadpłata kredytu 2% odbiera dopłaty?
Nie, jeśli nadpłacasz po 3 latach od udzielenia kredytu. Wcześniej nadpłata jest bezpieczna, gdy dotyczy części z gwarancją BGK, gdy razem z wkładem nie przekracza 200 000 zł albo gdy razem z ratą w danym miesiącu nie przekracza pierwszej raty po dopłacie.
Czy można refinansować Bezpieczny kredyt 2%?
Można, ale spłata kredytu nowym kredytem kończy dopłaty. W okresie dopłat zwykle się to nie opłaca. Refinansowanie ma sens po 120 ratach, gdy płacisz już pełne oprocentowanie.
Od czego zależy wysokość dopłaty?
Od kapitału do spłaty i od wskaźnika średniej kwartalnej stopy procentowej BGK z dnia ustalenia oprocentowania: dopłata = kapitał × (wskaźnik − 2%) / 12. Jeśli oprocentowanie banku jest wyższe niż wskaźnik, różnicę płacisz sam.
Czy zmiana stopy na zmienną w kredycie 2% jest możliwa?
Jest możliwa, ale w okresie dopłat zmiana oprocentowania ze stałego na zmienne powoduje wygaśnięcie dopłat z końcem miesiąca, w którym do niej doszło.
Źródła
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (ISAP)
- Ustawa z 26 maja 2023 r. o pomocy państwa w oszczędzaniu na cele mieszkaniowe (ISAP)
- Ustawa z 25 lipca 2025 r. o zmianie ustawy o społecznych formach rozwoju mieszkalnictwa oraz niektórych innych ustaw, Dz.U. 2025 poz. 1077 (ISAP)
- BGK: Rodzinny kredyt mieszkaniowy
- MRiT: Tańsze partycypacje w SIM-ach i TBS-ach (30.07.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy. Podeślij artykuł komuś, kto też planuje kredyt.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.