
W skrócie
Przy dochodzie 10 000 zł netto singiel albo rodzina z dwojgiem dzieci dostanie na 30 lat orientacyjnie około 621 000 zł kredytu, gdy bank stosuje limit 50% dochodu na raty, i około 497 000 zł przy limicie 40%. Rata przy oprocentowaniu 6,5% wyniesie wtedy około 3 928 zł. Przy takim dochodzie częściej niż zdolność ogranicza wkład własny: 20% do mieszkania za około 777 000 zł to około 155 000 zł.
10 000 zł netto może zarabiać jedna osoba, na przykład specjalista z pensją około 14–15 tys. zł brutto, albo para z dwiema pensjami po 5 000 zł. Przy tym dochodzie zdolność kredytowa zwykle wystarcza na mieszkanie w dużym mieście, a o tym, co realnie kupisz, częściej decyduje wkład własny i rozsądek w wyborze raty niż sam bank. Poniżej liczby dla różnych gospodarstw, skutki progu podatkowego, stałej stopy i wkładu własnego. Wszystko to przykłady według wzorów bankowych.
Założenia
Oferta z oprocentowaniem 6,5% (stała stopa z górnych widełek albo zmienna z marżą około 2,6 pkt proc. przy WIBOR 3M około 3,85%), test zdolności przy 9%, czyli z buforem 2,5 pkt proc. Limit DSTI 50% albo 40% dochodu netto i koszty utrzymania: 1 500 zł na pierwszą osobę dorosłą, 1 200 zł na drugą, 1 000 zł na dziecko. Kredyt w ratach równych, bez innych zobowiązań. Pensja 10 000 zł netto jest wyższa od przeciętnego wynagrodzenia we wszystkich województwach, więc u jednej osoby bank zastosuje najpewniej limit 50%.
Ile kredytu przy 10 000 zł netto: tabela
| Gospodarstwo | Koszty życia | Kredyt, limit 50% | Kredyt, limit 40% |
|---|---|---|---|
| Singiel | 1 500 zł | ok. 621 000 zł | ok. 497 000 zł |
| Para bez dzieci | 2 700 zł | ok. 621 000 zł | ok. 497 000 zł |
| Para z dzieckiem | 3 700 zł | ok. 621 000 zł | ok. 497 000 zł |
| Para z dwojgiem dzieci | 4 700 zł | ok. 621 000 zł | ok. 497 000 zł |
| Para z trojgiem dzieci | 5 700 zł | ok. 534 000 zł | ok. 497 000 zł |
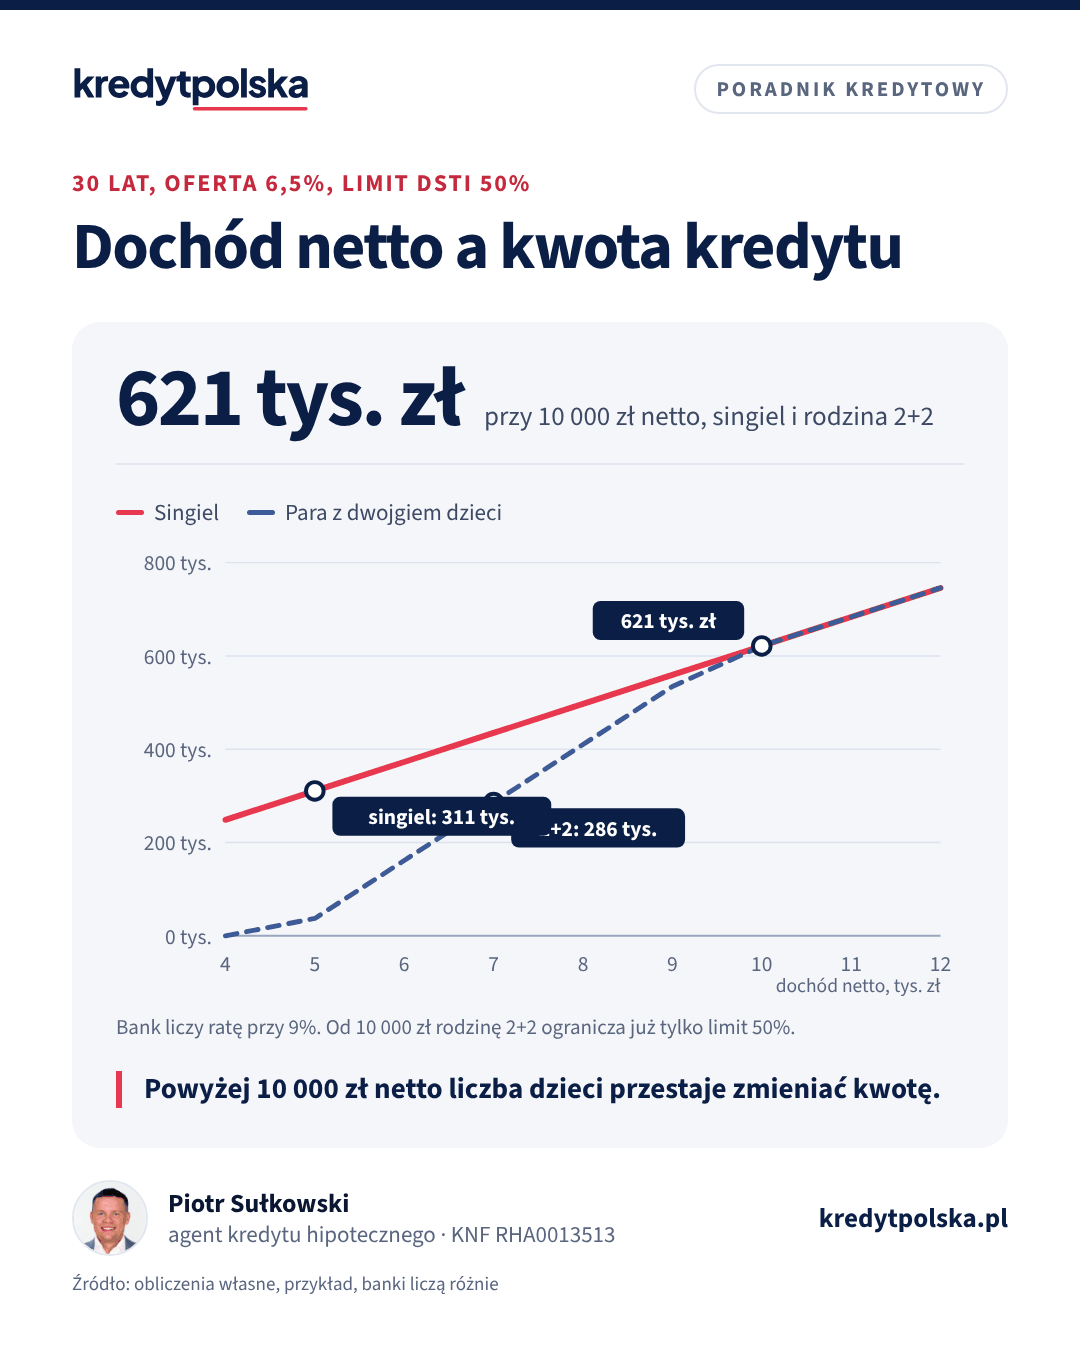
Kredyt na 30 lat. Do dwojga dzieci wynik wyznacza sam limit DSTI: rata z buforem może wynieść 5 000 zł przy 50% i 4 000 zł przy 40%. Dopiero przy trojgu dzieciach koszty utrzymania zaczynają obniżać kwotę. Wykres pokazuje, jak to wygląda przy innych dochodach: przy 5 000 zł rodzina 2+2 dostaje około 37 000 zł, przy 7 000 zł około 286 000 zł, a od 10 000 zł tyle samo co singiel. Porównanie z niższymi dochodami w tekstach kredyt przy 5 000 zł netto i kredyt przy 7 000 zł netto.
Okres i oprocentowanie
Kwota dla limitu 50% przy różnych ofertach:
| Okres | Oferta 5,5% (test 8%) | Oferta 6,5% (test 9%) | Oferta 7,5% (test 10%) |
|---|---|---|---|
| 25 lat | ok. 648 000 zł | ok. 596 000 zł | ok. 550 000 zł |
| 30 lat | ok. 681 000 zł | ok. 621 000 zł | ok. 570 000 zł |
| 35 lat | ok. 704 000 zł | ok. 638 000 zł | ok. 582 000 zł |
Przy 10 000 zł netto różnica jednego punktu procentowego w ofercie to około 50 000–60 000 zł zdolności. Gdy bank przy stałej stopie na 5 lat liczy zdolność według samej stałej stopy, na przykład 6,2%, bez bufora, kwota rośnie do około 816 000 zł. Nie wszystkie banki tak liczą, a przy tak dużej kwocie ograniczeniem i tak staje się wkład własny.
Rata i budżet rodziny
Kredyt 621 000 zł na 30 lat przy 6,5% to rata około 3 928 zł, czyli 39% dochodu. Przy 5,5% to około 3 528 zł, a gdyby oprocentowanie wzrosło do 7,5%, około 4 345 zł. Kredyt 497 000 zł oznacza ratę około 3 142 zł.
Bank liczy koszty utrzymania według swojego modelu, a nie Twoich wydatków. W rodzinie 2+2 po zapłaceniu raty 3 928 zł i odliczeniu 4 700 zł przyjętych kosztów zostaje około 1 370 zł. To niewiele na opłaty za przedszkole, samochód, wakacje i oszczędności. Bank zgodzi się na kwotę maksymalną, ale rodzinie z dziećmi rozsądniej jest wybrać kredyt o 50–100 tys. zł niższy albo poduszkę na 6 rat, czyli około 23 600 zł. Ratę dla innej kwoty policzysz w kalkulatorze raty.
Jedna pensja 10 000 zł a próg podatkowy
Przy jednej wysokiej pensji netto nie jest stałe przez cały rok. Na umowie o pracę z wynagrodzeniem 14 000 zł brutto na początku roku dostajesz około 9 870 zł netto, ale po przekroczeniu 120 000 zł podstawy opodatkowania wchodzi stawka 32% i wypłata spada do około 7 210 zł. Średnio w roku to około 9 480 zł netto. Żeby mieć średnio 10 000 zł netto, potrzeba około 15 000 zł brutto. Wpłaty do PPK dodatkowo obniżają kwotę na koncie.
Banki liczą zwykle średni dochód z kilku albo kilkunastu ostatnich miesięcy, według własnych zasad. Jeśli składasz wniosek w styczniu, bank może zobaczyć niższe wypłaty z końca poprzedniego roku, a w październiku wyższe z jego początku. Warto zapytać, z jakiego okresu bank weźmie dochód, i przygotować zaświadczenie od pracodawcy oraz PIT za poprzedni rok. Przy dochodzie z działalności albo kontraktu zasady są inne, opisujemy je w artykułach kredyt na B2B i kredyt na działalność gospodarczą.
Para z dwiema pensjami po 5 000 zł
Każda z tych osób osobno, przy limicie 40%, dostałaby około 249 000 zł, razem około 497 000 zł. Razem jako współkredytobiorcy dostają więcej: przy łącznym dochodzie 10 000 zł i limicie 50% około 621 000 zł. Wynika to z dwóch powodów: łączny dochód gospodarstwa przekracza przeciętne wynagrodzenie, a koszty utrzymania pary są niższe niż dwóch singli. Uwaga: jeśli bank porównuje z progiem dochód każdego kredytobiorcy osobno, para może dostać limit 40% i około 497 000 zł. Metoda zależy od banku. Przy wspólnym kredycie oboje odpowiadacie za cały dług, o czym piszemy w tekście współkredytobiorca.
Wkład własny staje się ważniejszy niż dochód
Kredyt 621 000 zł z wkładem 20% pozwala kupić mieszkanie za około 777 000 zł, ale wymaga około 155 400 zł wkładu i dodatkowo pieniędzy na koszty zakupu. Z wkładem 10% kredyt 621 000 zł odpowiada mieszkaniu za około 690 000 zł i wkładowi około 69 000 zł. Rekomendacja S pozwala na kredyt do 80% wartości nieruchomości, a do 90% z dodatkowym zabezpieczeniem, na przykład ubezpieczeniem niskiego wkładu, co zwykle podnosi koszt kredytu. Ile kosztuje mniejszy wkład, liczymy w artykule kredyt z 10% wkładu własnego.
Jakie mieszkanie kupisz
| Miasto | Średnia cena za m² | Kredyt 497 tys. zł + 20% | Kredyt 621 tys. zł + 20% | Kredyt 621 tys. zł + 10% |
|---|---|---|---|---|
| Łódź | 8 020 zł | ok. 77 m² | ok. 97 m² | ok. 86 m² |
| Lublin | 10 219 zł | ok. 61 m² | ok. 76 m² | ok. 68 m² |
| Poznań | 10 891 zł | ok. 57 m² | ok. 71 m² | ok. 63 m² |
| Wrocław | 12 590 zł | ok. 49 m² | ok. 62 m² | ok. 55 m² |
| Gdańsk | 14 035 zł | ok. 44 m² | ok. 55 m² | ok. 49 m² |
| Kraków | 14 792 zł | ok. 42 m² | ok. 53 m² | ok. 47 m² |
| Warszawa | 16 723 zł | ok. 37 m² | ok. 46 m² | ok. 41 m² |
Ceny to średnie transakcyjne z rynku wtórnego w II kwartale 2026 r. według NBP. Przy 10 000 zł netto w Warszawie realne są dwa pokoje, w Poznaniu i Wrocławiu trzy, a w Łodzi duże mieszkanie albo dom w okolicy. Ratę i koszt kredytu w podobnej kwocie pokazujemy w artykule kredyt 600 tys. zł: rata.
Na co uważać przy wysokiej zdolności
- Inne raty. Rata 1 000 zł za samochód obniża kwotę o około 124 000 zł, bo zajmuje miejsce w limicie DSTI.
- Raty malejące. Bank sprawdza pierwszą, najwyższą ratę, więc maksymalna kwota jest niższa niż w ratach równych. Porównanie w tekście raty równe czy malejące.
- Stopy procentowe. Przy kredycie 621 000 zł wzrost oprocentowania o 1 pkt proc. podnosi ratę o około 417 zł.
- Utrata jednego dochodu w parze. Rata 3 928 zł to około 79% jednej pensji 5 000 zł.
Swój wariant sprawdzisz w kalkulatorze zdolności kredytowej.
Ile kredytu przy pensji netto
Najczęstsze pytania
Ile kredytu hipotecznego dostanę przy 10 000 zł netto?
Singiel bez innych rat orientacyjnie około 621 000 zł na 30 lat przy limicie DSTI 50% i około 497 000 zł przy 40%. Przykład zakłada ofertę 6,5% i test zdolności przy 9%.
Ile dostanie rodzina 2+2 z dochodem 10 000 zł netto?
W przykładzie tyle samo co singiel, około 621 000 zł, bo po racie z buforem zostaje więcej niż 4 700 zł przyjętych kosztów życia. Dopiero przy trojgu dzieciach kwota spada, do około 534 000 zł.
Jaka będzie rata kredytu przy 10 000 zł netto?
Kredyt 621 000 zł na 30 lat przy 6,5% to rata około 3 928 zł, czyli 39% dochodu. Przy 5,5% około 3 528 zł.
Ile wkładu własnego potrzebuję przy 10 000 zł netto?
Przy kredycie 621 000 zł i wkładzie 20% około 155 400 zł do mieszkania za około 777 000 zł, przy 10% około 69 000 zł do mieszkania za około 690 000 zł. Koszty zakupu płacisz osobno.
Czy para z pensjami po 5 000 zł dostanie tyle co singiel z 10 000 zł?
W przykładzie tak, około 621 000 zł, jeśli bank zastosuje limit 50% do łącznego dochodu. Gdy porównuje z przeciętnym wynagrodzeniem każdy dochód osobno, może to być około 497 000 zł.
Czy próg podatkowy obniża zdolność?
Może. Po przekroczeniu 120 000 zł podstawy opodatkowania pensja netto spada, a bank liczy średnią z okresu według swoich zasad. Zapytaj, z jakich miesięcy bank weźmie dochód.
Źródła
- KNF, Rekomendacja S
- GUS: przeciętne zatrudnienie i wynagrodzenie w sektorze przedsiębiorstw
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- OnGeo: ceny mieszkań w II kw. 2026 r. według bazy cen NBP (tabela 1)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.