
W skrócie
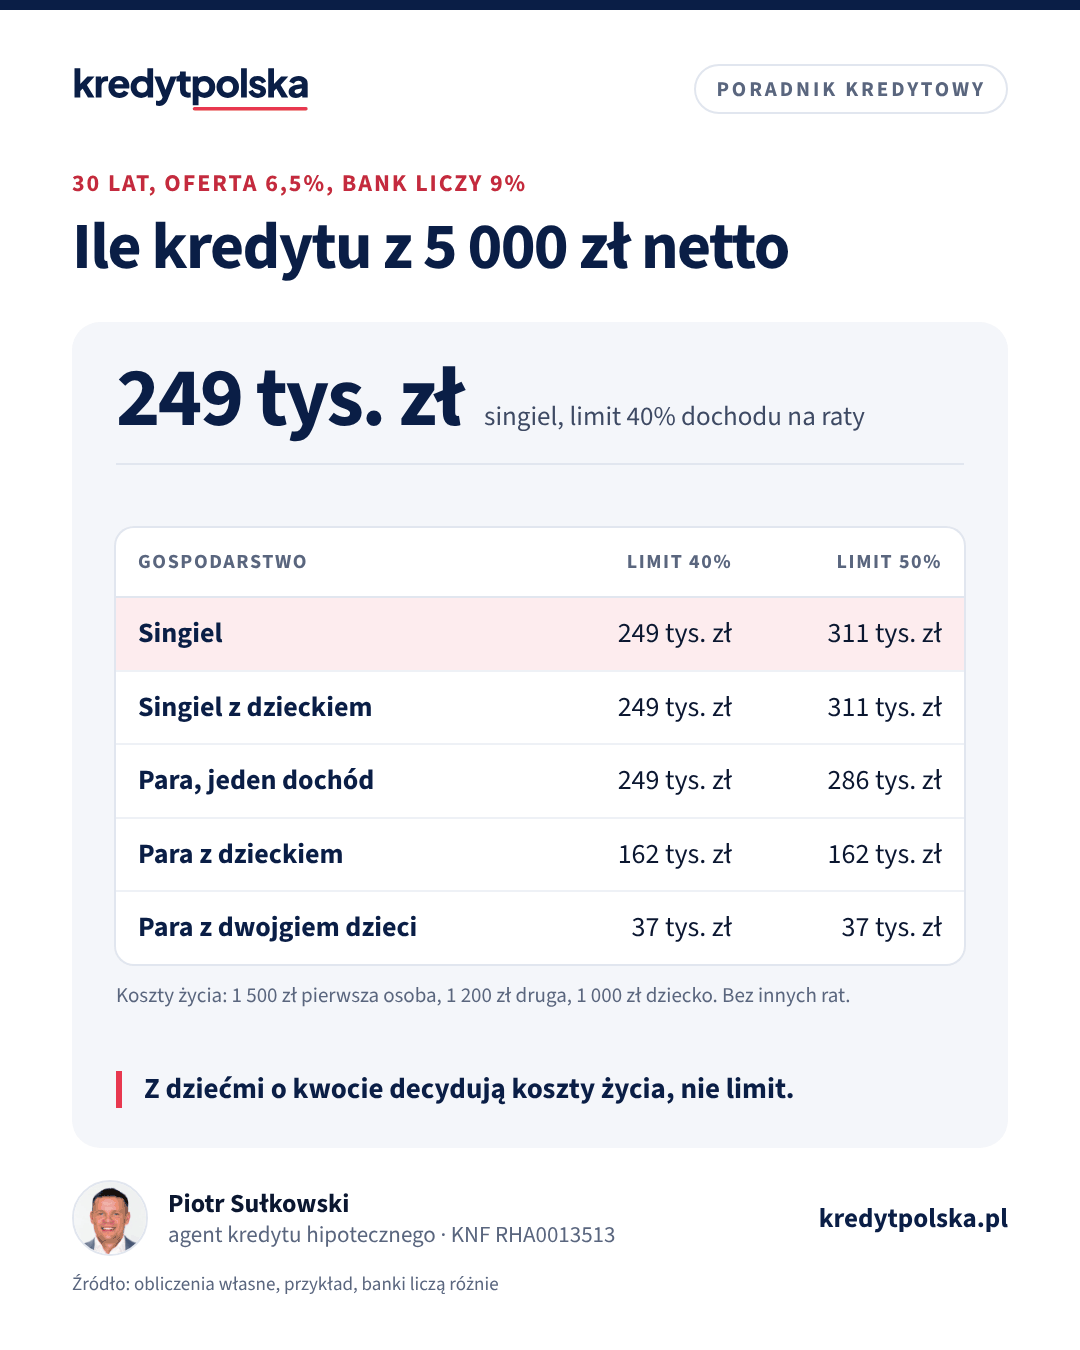
Przy pensji 5 000 zł netto singiel bez innych rat dostanie na 30 lat orientacyjnie około 249 000 zł kredytu, gdy bank stosuje limit 40% dochodu na raty, i około 311 000 zł przy limicie 50%. Rata przy oprocentowaniu 6,5% wyniesie wtedy około 1 571–1 964 zł. Para z jednym dzieckiem utrzymująca się z tej samej kwoty dostanie tylko około 162 000 zł, bo bank odejmie koszty życia trzech osób.
5 000 zł netto to mniej więcej 6 850 zł brutto na umowie o pracę, czyli dochód nieco niższy od przeciętnego wynagrodzenia w sektorze przedsiębiorstw, które we wrześniu 2026 r. wyniosło według GUS 9 266,48 zł brutto, około 6 646 zł netto. Kredyt hipoteczny z takiej pensji jest realny, ale jego wysokość zależy od tego, ile osób z niej żyje, jaki limit DSTI zastosuje bank i na jaki okres się zdecydujesz. Poniżej liczymy wszystkie te warianty według wzorów bankowych. To przykłady, a nie oferta konkretnego banku.
Założenia wyliczeń
- Kredyt w złotych, raty równe, bez innych kredytów, kart i limitów w koncie.
- Oprocentowanie oferty 6,5% albo 5,5%. WIBOR 3M wynosi w październiku 2026 r. około 3,85%, stopa referencyjna NBP 3,75%, a marże to zwykle 1,5–2,5 pkt proc.
- Bank liczy zdolność przy stopie wyższej o bufor 2,5 pkt proc., czyli 9% albo 8%.
- Rata z buforem nie przekracza 40% albo 50% dochodu netto, a po jej zapłaceniu zostają koszty utrzymania: 1 500 zł na pierwszą osobę dorosłą, 1 200 zł na drugą i 1 000 zł na każde dziecko.
Prawdziwe tabele kosztów utrzymania banki ustalają same i często są wyższe niż w przykładzie. Ogólne zasady opisujemy w artykule zdolność kredytowa.
Ile kredytu przy 5 000 zł netto: tabela
| Gospodarstwo | Koszty życia | Kredyt, limit 40% | Kredyt, limit 50% |
|---|---|---|---|
| Singiel | 1 500 zł | ok. 249 000 zł | ok. 311 000 zł |
| Singiel z dzieckiem | 2 500 zł | ok. 249 000 zł | ok. 311 000 zł |
| Para, 5 000 zł łącznie | 2 700 zł | ok. 249 000 zł | ok. 286 000 zł |
| Para z dzieckiem | 3 700 zł | ok. 162 000 zł | ok. 162 000 zł |
| Para z dwojgiem dzieci | 4 700 zł | ok. 37 000 zł | ok. 37 000 zł |
Kredyt na 30 lat, oferta 6,5%, bank liczy 9%. Singiel przy limicie 40% może przeznaczyć na ratę z buforem 2 000 zł, a przy 50% 2 500 zł. Para z tym samym dochodem przy limicie 50% dostaje mniej, bo po racie musi zostać 2 700 zł na dwie osoby, więc rata z buforem może wynieść najwyżej 2 300 zł. Przy dziecku na ratę zostaje 1 300 zł, a przy dwojgu dzieci tylko 300 zł, co w praktyce oznacza brak zdolności na kredyt hipoteczny. Jeśli przy dzieciach kwota jest za niska, rozwiązaniem jest zwykle drugi dochód: para z dwiema pensjami po 5 000 zł to już zupełnie inny rachunek, opisany w artykule kredyt przy 10 000 zł netto.
Limit 40% czy 50%
Rekomendacja S KNF jako punkt odniesienia wskazuje limit 40% dochodu na wszystkie raty dla osób, które zarabiają nie więcej niż przeciętne wynagrodzenie w swoim województwie, i 50% dla pozostałych. Pensja 5 000 zł netto jest w większości województw poniżej przeciętnej, więc przy tym dochodzie częściej trzeba liczyć się z limitem 40%. To dlatego w skrócie podajemy 249 000 zł jako kwotę bazową. Sposób porównania dochodu z przeciętną płacą każdy bank ustala sam, a część stosuje własne, niższe limity. Więcej o tych zasadach w tekście Rekomendacja S i bufor stopy.
Singiel: okres i oprocentowanie
Dla jednej osoby z 5 000 zł netto i bez innych rat kwota kredytu zależy od okresu i od tego, jaką stopę bank przyjmie do testu:
| Okres | Oferta 6,5% (test 9%), limit 40% | Oferta 6,5%, limit 50% | Oferta 5,5% (test 8%), limit 40% | Oferta 5,5%, limit 50% |
|---|---|---|---|---|
| 25 lat | ok. 238 000 zł | ok. 298 000 zł | ok. 259 000 zł | ok. 324 000 zł |
| 30 lat | ok. 249 000 zł | ok. 311 000 zł | ok. 273 000 zł | ok. 341 000 zł |
| 35 lat | ok. 255 000 zł | ok. 319 000 zł | ok. 282 000 zł | ok. 352 000 zł |
Wydłużenie okresu z 30 do 35 lat daje tylko około 7 000–11 000 zł więcej, a niższa marża i oprocentowanie 5,5% zamiast 6,5% około 24 000–30 000 zł. Przy niskim dochodzie więcej daje więc dobra oferta niż najdłuższy okres. Gdyby bank liczył zdolność przy 10%, czyli przy ofercie 7,5%, singiel dostałby na 30 lat około 228 000 zł przy limicie 40% i około 285 000 zł przy 50%.
Jaką ratę będziesz płacić
Bank sprawdza ratę przy 9%, ale płacisz ratę według oprocentowania z umowy. Kredyt 249 000 zł na 30 lat przy 6,5% to rata około 1 571 zł, czyli około 31% pensji 5 000 zł. Przy 5,5% to około 1 411 zł. Kredyt 311 000 zł oznacza ratę około 1 964 zł przy 6,5% i około 1 764 zł przy 5,5%. Po zapłaceniu raty singlowi zostaje około 3 000–3 400 zł na życie i oszczędności. Dokładną ratę dla swojej kwoty policzysz w kalkulatorze raty, a koszt całego kredytu w podobnej kwocie pokazujemy w artykule kredyt 300 tys. zł: rata.
Rodzina z jednym dochodem 5 000 zł
Gdy z jednej pensji żyje kilka osób, limit DSTI przestaje mieć znaczenie, bo wcześniej kończą się pieniądze na koszty utrzymania. Para z dzieckiem w naszym przykładzie potrzebuje 3 700 zł na życie, więc na ratę z buforem zostaje 1 300 zł, co daje około 162 000 zł na 30 lat i około 166 000 zł na 35 lat. Taka kwota wystarcza na zakup tylko w mniejszych miejscowościach albo z dużym wkładem własnym.
Dwie sprawy warto sprawdzić w banku przed wnioskiem. Pierwsza: dodatkowe dochody, takie jak premie, dodatki czy alimenty, które część banków uznaje, jeśli są regularne i udokumentowane. Świadczenie wychowawcze banki traktują różnie i wiele z nich nie wlicza go do dochodu. Druga: koszty utrzymania w danym banku, bo różnica kilkuset złotych na osobę zmienia wynik o dziesiątki tysięcy złotych. Każde 100 zł mniej kosztów to przy 9% na 30 lat około 12 400 zł więcej kredytu. Jeśli jeden z rodziców jest na urlopie rodzicielskim, przeczytaj tekst kredyt na urlopie macierzyńskim.
Inne raty i limity obniżają kwotę
Przy niskim dochodzie każda inna rata waży szczególnie dużo, bo zajmuje miejsce w tym samym limicie. Rata 500 zł za samochód obniża kwotę kredytu przy limicie 40% z 249 000 zł do około 186 000 zł, czyli o około 62 000 zł. Podobnie działa karta kredytowa albo limit w koncie, nawet niewykorzystany: jeśli bank przyjmie obciążenie na przykład 3% limitu miesięcznie, to karta z limitem 5 000 zł kosztuje około 18 600 zł zdolności. Sposób liczenia limitów zależy od banku. Przed wnioskiem warto spłacić drobne raty i zamknąć nieużywane karty, a przy okazji sprawdzić swój raport BIK.
Jakie mieszkanie kupisz za tę kwotę
Kredyt 249 000 zł z wkładem 20% wystarcza na mieszkanie za około 311 000 zł (wkład około 62 100 zł), a kredyt 311 000 zł na mieszkanie za około 388 000 zł (wkład około 77 700 zł). Ceny poniżej to średnie ceny transakcyjne z rynku wtórnego w II kwartale 2026 r. według danych NBP.
| Miasto | Średnia cena za m² | Kredyt 249 tys. zł + 20% | Kredyt 311 tys. zł + 20% |
|---|---|---|---|
| Łódź | 8 020 zł | ok. 39 m² | ok. 48 m² |
| Katowice | 8 102 zł | ok. 38 m² | ok. 48 m² |
| Lublin | 10 219 zł | ok. 30 m² | ok. 38 m² |
| Poznań | 10 891 zł | ok. 29 m² | ok. 36 m² |
| Wrocław | 12 590 zł | ok. 25 m² | ok. 31 m² |
| Gdańsk | 14 035 zł | ok. 22 m² | ok. 28 m² |
| Kraków | 14 792 zł | ok. 21 m² | ok. 26 m² |
| Warszawa | 16 723 zł | ok. 19 m² | ok. 23 m² |
W Łodzi czy Katowicach pensja 5 000 zł netto pozwala na dwa pokoje, w Krakowie i Warszawie na kawalerkę. Do wkładu dolicz koszty zakupu: na rynku wtórnym 2% podatku PCC, chyba że kupujesz pierwsze mieszkanie i spełniasz warunki zwolnienia, a do tego taksę notarialną i opłaty sądowe. Szczegóły w artykule koszty notariusza i PCC.
Bez wkładu: Rodzinny Kredyt Mieszkaniowy
Jeśli nie masz oszczędności na wkład, w Rodzinnym Kredycie Mieszkaniowym brakującą część do 20% ceny, najwyżej 100 000 zł, zastępuje gwarancja BGK. Program jest dostępny także dla singli, pod warunkiem że nie masz własnego mieszkania i cena za m² mieści się w limicie BGK dla danej lokalizacji. Gwarancja nie podnosi jednak zdolności: przy limicie 40% możesz kupić mieszkanie za około 249 000 zł plus koszty transakcji, a nie za 311 000 zł. Warunki programu opisujemy w artykule programy mieszkaniowe 2026.
Jak podnieść zdolność przy 5 000 zł netto
- Porównaj limit DSTI w kilku bankach. Różnica między 40% a 50% to przy tym dochodzie około 62 000 zł.
- Rozważ stałą stopę na 5 lat. Jeśli bank liczy zdolność według samej stałej stopy 6,2%, bez bufora, singiel dostaje na 30 lat około 327 000 zł przy limicie 40% zamiast 249 000 zł. Nie każdy bank tak liczy, a porównanie obu rodzajów oprocentowania znajdziesz w tekście stałe czy zmienne oprocentowanie.
- Spłać inne raty i zamknij limity przed złożeniem wniosku.
- Dodaj współkredytobiorcę z dochodem, na przykład partnera albo rodzica. Konsekwencje opisujemy w artykule współkredytobiorca.
- Udokumentuj stałe dodatki, jak premie regularnie wypłacane od co najmniej kilku miesięcy.
Swój wynik dla dowolnego składu rodziny sprawdzisz w kalkulatorze zdolności kredytowej, a kwoty dla wyższych dochodów w tekście kredyt przy 7 000 zł netto.
Ile kredytu przy pensji netto
Najczęstsze pytania
Ile kredytu hipotecznego dostanę przy 5 000 zł netto?
Singiel bez innych rat orientacyjnie około 249 000 zł na 30 lat przy limicie DSTI 40% i około 311 000 zł przy 50%. Przykład zakłada ofertę 6,5% i test zdolności przy 9%.
Jaka będzie rata kredytu przy pensji 5 000 zł?
Przy kredycie 249 000 zł na 30 lat i oprocentowaniu 6,5% około 1 571 zł, czyli około 31% dochodu. Przy 311 000 zł około 1 964 zł.
Czy rodzina z dzieckiem dostanie kredyt z jednej pensji 5 000 zł?
Tak, ale niewielki. W przykładzie para z dzieckiem dostaje około 162 000 zł na 30 lat, bo bank zostawia 3 700 zł na koszty życia. Przy dwojgu dzieciach zdolność praktycznie znika.
Czy przy 5 000 zł netto bank zastosuje limit 40% czy 50%?
Częściej 40%, bo taka pensja jest w większości województw poniżej przeciętnego wynagrodzenia, a Rekomendacja S wiąże limit z tym progiem. Banki porównują dochód z przeciętną płacą według własnej metody.
Czy dłuższy okres pomoże przy pensji 5 000 zł?
Niewiele. Wydłużenie z 30 do 35 lat daje przy limicie 40% około 7 000 zł więcej kredytu. Więcej daje niższe oprocentowanie albo stała stopa liczona bez bufora.
Ile metrów mieszkania kupię za 5 000 zł netto?
Przy kredycie 249 000 zł i wkładzie 20% około 39 m² w Łodzi, 30 m² w Lublinie i 19 m² w Warszawie, według średnich cen NBP za II kwartał 2026 r.
Źródła
- KNF, Rekomendacja S
- GUS: przeciętne zatrudnienie i wynagrodzenie w sektorze przedsiębiorstw
- NBP: podstawowe stopy procentowe
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- OnGeo: ceny mieszkań w II kw. 2026 r. według bazy cen NBP (tabela 1)
- BGK: Rodzinny kredyt mieszkaniowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.