
W skrócie
Przy dochodzie 7 000 zł netto singiel albo para bez dzieci dostanie na 30 lat orientacyjnie około 435 000 zł kredytu przy limicie 50% dochodu na raty i około 348 000 zł przy 40%. Rata przy oprocentowaniu 6,5% to wtedy około 2 749 zł. Rodzina 2+2 z tym samym dochodem dostanie około 286 000 zł, a gdy bank liczy stałą stopę 6,2% bez bufora, singiel może pożyczyć nawet około 571 000 zł.
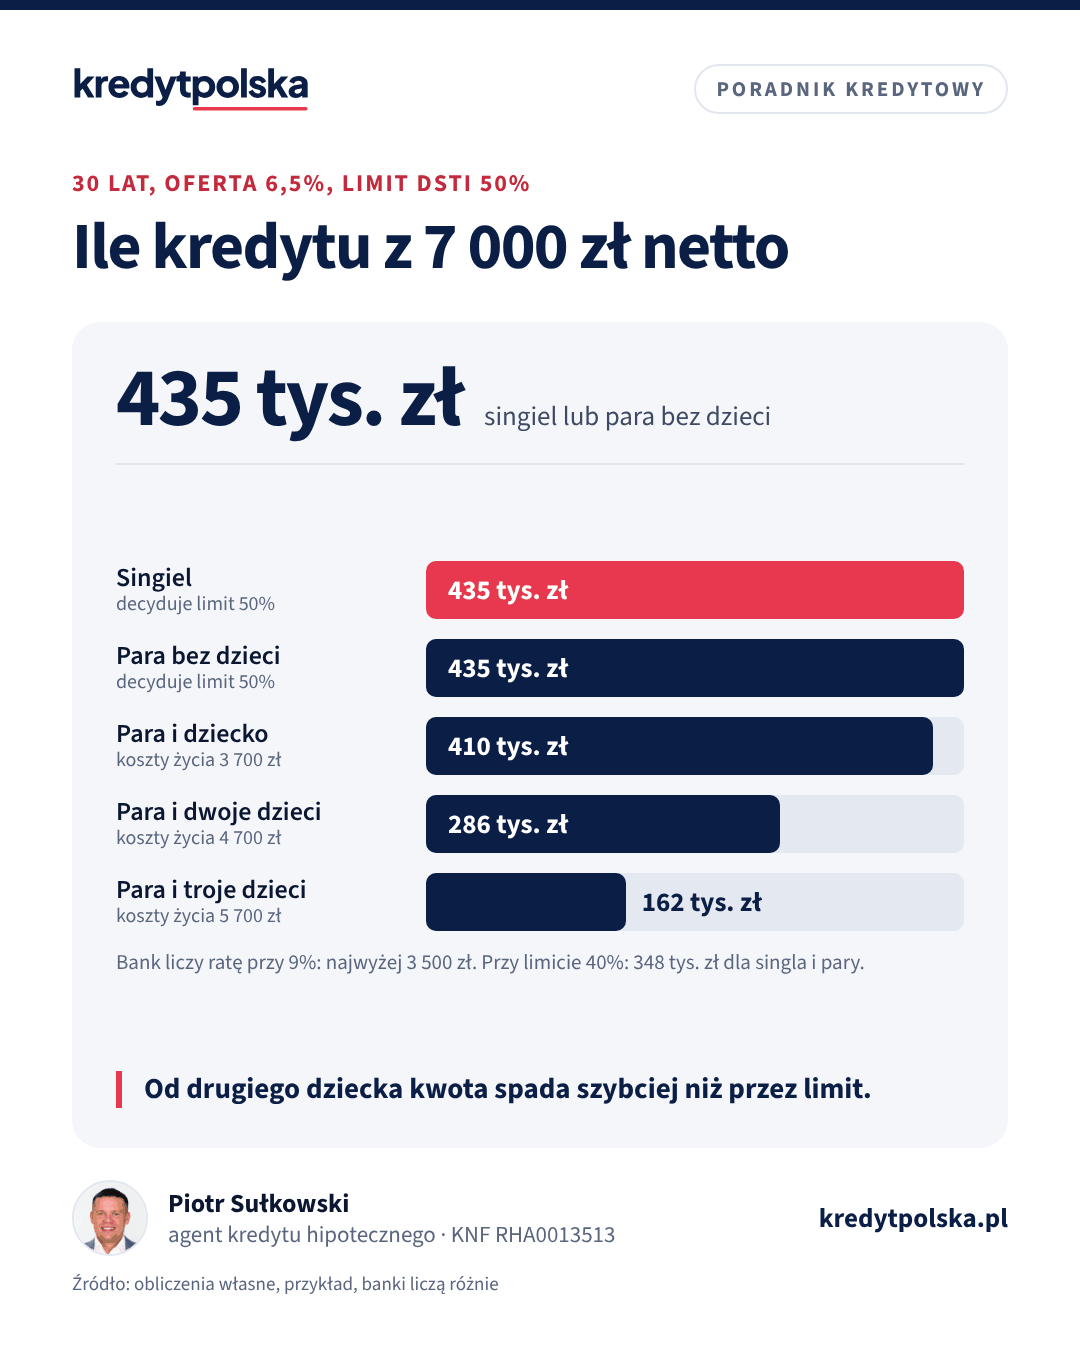
7 000 zł netto to około 9 800 zł brutto na umowie o pracę, czyli więcej niż przeciętne wynagrodzenie w sektorze przedsiębiorstw (we wrześniu 2026 r. według GUS 9 266,48 zł brutto). Taki dochód może mieć jedna osoba albo para, na przykład z pensjami 4 000 i 3 000 zł. Dla banku to dwie różne sytuacje, mimo że suma jest ta sama. Poniżej liczymy, ile kredytu daje 7 000 zł netto w różnych gospodarstwach, jak zmienia to okres, stała stopa i inne raty, oraz jakie mieszkanie kupisz za tę kwotę. Liczby to przykłady według wzorów bankowych.
Jak liczymy
Przyjmujemy ofertę z oprocentowaniem 6,5%, czyli górne widełki stałej stopy na 5 lat albo zmienną stopę z marżą około 2,6 pkt proc. przy WIBOR 3M około 3,85%. Bank sprawdza zdolność przy stopie wyższej o bufor 2,5 pkt proc., czyli 9%. Rata z buforem nie może przekroczyć 40% albo 50% dochodu netto, a po jej zapłaceniu muszą zostać koszty utrzymania: w przykładzie 1 500 zł na pierwszą osobę dorosłą, 1 200 zł na drugą i 1 000 zł na każde dziecko. Te same założenia stosujemy w artykułach o kwotach od 300 tys. zł do 700 tys. zł, więc liczby są porównywalne.
Ile kredytu przy 7 000 zł netto: tabela
| Gospodarstwo | Rata z buforem, limit 50% | Kredyt, limit 50% | Kredyt, limit 40% |
|---|---|---|---|
| Singiel | 3 500 zł | ok. 435 000 zł | ok. 348 000 zł |
| Singiel z dzieckiem | 3 500 zł | ok. 435 000 zł | ok. 348 000 zł |
| Para bez dzieci | 3 500 zł | ok. 435 000 zł | ok. 348 000 zł |
| Para z dzieckiem | 3 300 zł | ok. 410 000 zł | ok. 348 000 zł |
| Para z dwojgiem dzieci | 2 300 zł | ok. 286 000 zł | ok. 286 000 zł |
| Para z trojgiem dzieci | 1 300 zł | ok. 162 000 zł | ok. 162 000 zł |
Kredyt na 30 lat, raty równe, bez innych zobowiązań. Do jednego dziecka o wyniku decyduje limit DSTI, więc singiel i para dostają tyle samo. Przy dwojgu dzieciach bank musi zostawić 4 700 zł na życie, więc na ratę z buforem zostaje 2 300 zł i limit 50% nie ma już znaczenia. Wtedy kwotę podnosi tylko wyższy dochód albo niższe koszty utrzymania w modelu banku. Rodzinom radzimy też przeczytać tekst kredyt 400 tys. zł dla rodziny 2+1.
Jedna pensja 7 000 zł czy dwie: 4 000 i 3 000 zł
Rekomendacja S KNF jako punkt odniesienia wskazuje limit 40% dla dochodów do przeciętnego wynagrodzenia w województwie i 50% dla wyższych. Pensja 7 000 zł netto jest w większości województw powyżej przeciętnej, więc singiel z takim dochodem ma szansę na limit 50% i około 435 000 zł. W województwie mazowieckim przeciętne wynagrodzenie jest wyższe i ten sam dochód może wypaść w okolicach progu.
Para z pensjami 4 000 i 3 000 zł ma ten sam łączny dochód, ale każda z pensji jest poniżej przeciętnej. Jeden bank porówna z progiem dochód całego gospodarstwa, inny dochód na osobę albo każdego kredytobiorcy. W drugim przypadku para może trafić na limit 40% i dostać około 348 000 zł zamiast 435 000 zł. Różnica 87 000 zł wynika wyłącznie z metody banku, dlatego przy dwóch niższych pensjach warto porównać kilka ofert. Więcej o tych zasadach w tekście Rekomendacja S i bufor stopy.
Rata, którą będziesz płacić
Bank sprawdza, czy udźwigniesz ratę 3 500 zł przy 9%, ale w umowie przy 6,5% rata kredytu 435 000 zł na 30 lat wynosi około 2 749 zł, czyli około 39% dochodu 7 000 zł. Różnica około 750 zł miesięcznie to zapas na wzrost stóp. Kredyt 348 000 zł oznacza ratę około 2 200 zł, a 286 000 zł około 1 807 zł. Odsetki od 435 000 zł przez 30 lat przy 6,5% wyniosą około 554 800 zł. Ratę dla innej kwoty i okresu policzysz w kalkulatorze raty.
Okres i oprocentowanie
Singiel z 7 000 zł netto przy limicie 50%, bez innych rat:
| Okres | Oferta 5,5% (test 8%) | Oferta 6,5% (test 9%) | Oferta 7,5% (test 10%) |
|---|---|---|---|
| 25 lat | ok. 453 000 zł | ok. 417 000 zł | ok. 385 000 zł |
| 30 lat | ok. 477 000 zł | ok. 435 000 zł | ok. 399 000 zł |
| 35 lat | ok. 493 000 zł | ok. 446 000 zł | ok. 407 000 zł |
Różnica między ofertą 5,5% a 6,5% to około 42 000 zł kredytu na 30 lat, a wydłużenie okresu z 30 do 35 lat daje tylko około 11 000 zł. Przy limicie 40% wszystkie kwoty są o jedną piątą niższe, na przykład na 30 lat przy teście 9% około 348 000 zł. O tym, ile kosztuje każdy punkt marży, piszemy w artykule marża kredytu hipotecznego.
Stała stopa może dać więcej
Przy stopie zmiennej bank musi doliczyć bufor co najmniej 2,5 pkt proc. Przy stopie stałej na co najmniej 5 lat część banków liczy zdolność według samej stałej stopy albo z niższym buforem. Przykład dla singla z 7 000 zł netto, limit 50%, 30 lat:
- stała 6,2%, bank liczy bez bufora: około 571 000 zł,
- stała 6,2%, bank dolicza pełny bufor (8,7%): około 447 000 zł,
- zmienna 6,5%, bank liczy 9%: około 435 000 zł,
- zmienna 5,5%, bank liczy 8%: około 477 000 zł.
Różnica między skrajnymi wariantami przekracza 130 000 zł. Wyższa zdolność nie oznacza jednak, że warto pożyczyć maksimum: po 5 latach stała stopa się kończy, a nowa może być wyższa. Ryzyko opisujemy w tekstach stałe czy zmienne oprocentowanie i koniec okresu stałej stopy.
Rata za samochód kosztuje 99 000 zł zdolności
Inne zobowiązania zajmują miejsce w limicie DSTI. Jeśli przy 7 000 zł netto spłacasz leasing konsumencki albo kredyt samochodowy z ratą 800 zł, rata z buforem dla kredytu hipotecznego może wynieść najwyżej 2 700 zł zamiast 3 500 zł. Kwota spada z około 435 000 zł do około 336 000 zł, czyli o około 99 000 zł. Przy limicie 40% spadek jest taki sam: z 348 000 zł do około 249 000 zł. Jeśli rata kończy się za kilka miesięcy, czasem lepiej poczekać albo spłacić ją przed wnioskiem. Co jeszcze sprawdza bank, opisujemy w artykule raport BIK przed kredytem.
Jakie mieszkanie kupisz
Kredyt 435 000 zł z wkładem 20% wystarcza na mieszkanie za około 544 000 zł, a wkład wynosi około 108 700 zł. Przy kredycie 348 000 zł mieszkanie może kosztować około 435 000 zł. Średnie ceny transakcyjne z rynku wtórnego w II kwartale 2026 r. według NBP:
| Miasto | Średnia cena za m² | Kredyt 348 tys. zł + 20% | Kredyt 435 tys. zł + 20% |
|---|---|---|---|
| Łódź | 8 020 zł | ok. 54 m² | ok. 68 m² |
| Katowice | 8 102 zł | ok. 54 m² | ok. 67 m² |
| Lublin | 10 219 zł | ok. 43 m² | ok. 53 m² |
| Poznań | 10 891 zł | ok. 40 m² | ok. 50 m² |
| Wrocław | 12 590 zł | ok. 35 m² | ok. 43 m² |
| Gdańsk | 14 035 zł | ok. 31 m² | ok. 39 m² |
| Kraków | 14 792 zł | ok. 29 m² | ok. 37 m² |
| Warszawa | 16 723 zł | ok. 26 m² | ok. 33 m² |
Przy 7 000 zł netto w Łodzi czy Katowicach realne są trzy pokoje, w Poznaniu i Lublinie dwa, a w Warszawie i Krakowie zwykle mniejsze dwa pokoje albo kawalerka. Jeśli brakuje wkładu, Rodzinny Kredyt Mieszkaniowy zastępuje go gwarancją BGK do 100 000 zł, ale nie zwiększa zdolności. Szczegóły w artykule programy mieszkaniowe 2026.
Ile zostaje na życie
Bank sprawdza minimum, a nie komfort. Singiel z ratą 2 749 zł ma do dyspozycji około 4 250 zł miesięcznie, rodzina 2+2 z kredytem 286 000 zł i ratą 1 807 zł około 5 190 zł na cztery osoby. Zanim weźmiesz kwotę maksymalną, policz swój realny budżet i odłóż poduszkę na co najmniej 3–6 rat. Wynik dla swojej sytuacji sprawdzisz w kalkulatorze zdolności kredytowej, a kwoty dla niższego i wyższego dochodu w tekstach kredyt przy 5 000 zł netto i kredyt przy 10 000 zł netto.
Ile kredytu przy pensji netto
Najczęstsze pytania
Ile kredytu hipotecznego dostanę przy 7 000 zł netto?
Singiel albo para bez dzieci i bez innych rat orientacyjnie około 435 000 zł na 30 lat przy limicie DSTI 50% i około 348 000 zł przy 40%. Przykład zakłada ofertę 6,5% i test przy 9%.
Jaka będzie rata kredytu przy pensji 7 000 zł?
Przy kredycie 435 000 zł na 30 lat i oprocentowaniu 6,5% około 2 749 zł, czyli około 39% dochodu. Bank sprawdza jednak ratę przy 9%, czyli 3 500 zł.
Ile kredytu dostanie rodzina 2+2 z dochodem 7 000 zł?
W przykładzie około 286 000 zł na 30 lat, bo po racie z buforem musi zostać 4 700 zł na koszty życia czterech osób. Limit DSTI nie ma tu znaczenia.
Czy para z pensjami 4 000 i 3 000 zł dostanie tyle co singiel z 7 000 zł?
Nie zawsze. Jeśli bank porównuje z przeciętnym wynagrodzeniem każdy dochód osobno, para może trafić na limit 40% i dostać około 348 000 zł zamiast 435 000 zł.
Czy stała stopa zwiększy zdolność przy 7 000 zł netto?
W bankach, które przy stałej stopie na 5 lat nie doliczają pełnego bufora, tak: przy 6,2% bez bufora singiel może pożyczyć około 571 000 zł zamiast 435 000 zł.
O ile rata za samochód obniża kredyt przy 7 000 zł netto?
Rata 800 zł miesięcznie obniża kwotę o około 99 000 zł, z około 435 000 zł do około 336 000 zł przy limicie 50%.
Źródła
- KNF, Rekomendacja S
- GUS: przeciętne zatrudnienie i wynagrodzenie w sektorze przedsiębiorstw
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- OnGeo: ceny mieszkań w II kw. 2026 r. według bazy cen NBP (tabela 1)
- BGK: Rodzinny kredyt mieszkaniowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.