
W skrócie
Rekomendacja S to zasady KNF dla banków udzielających kredytów hipotecznych. Najważniejsze dla kredytobiorcy to bufor co najmniej 2,5 pkt proc. przy stopie zmiennej, limit rat 40% albo 50% dochodu netto, kredyt do 80% wartości nieruchomości (do 90% z dodatkowym zabezpieczeniem) i okres najwyżej 35 lat. Przy dochodzie 7 000 zł netto te zasady oznaczają kredyt od około 348 000 do około 571 000 zł, zależnie od limitu i od tego, czy bank przy stałej stopie dolicza bufor.
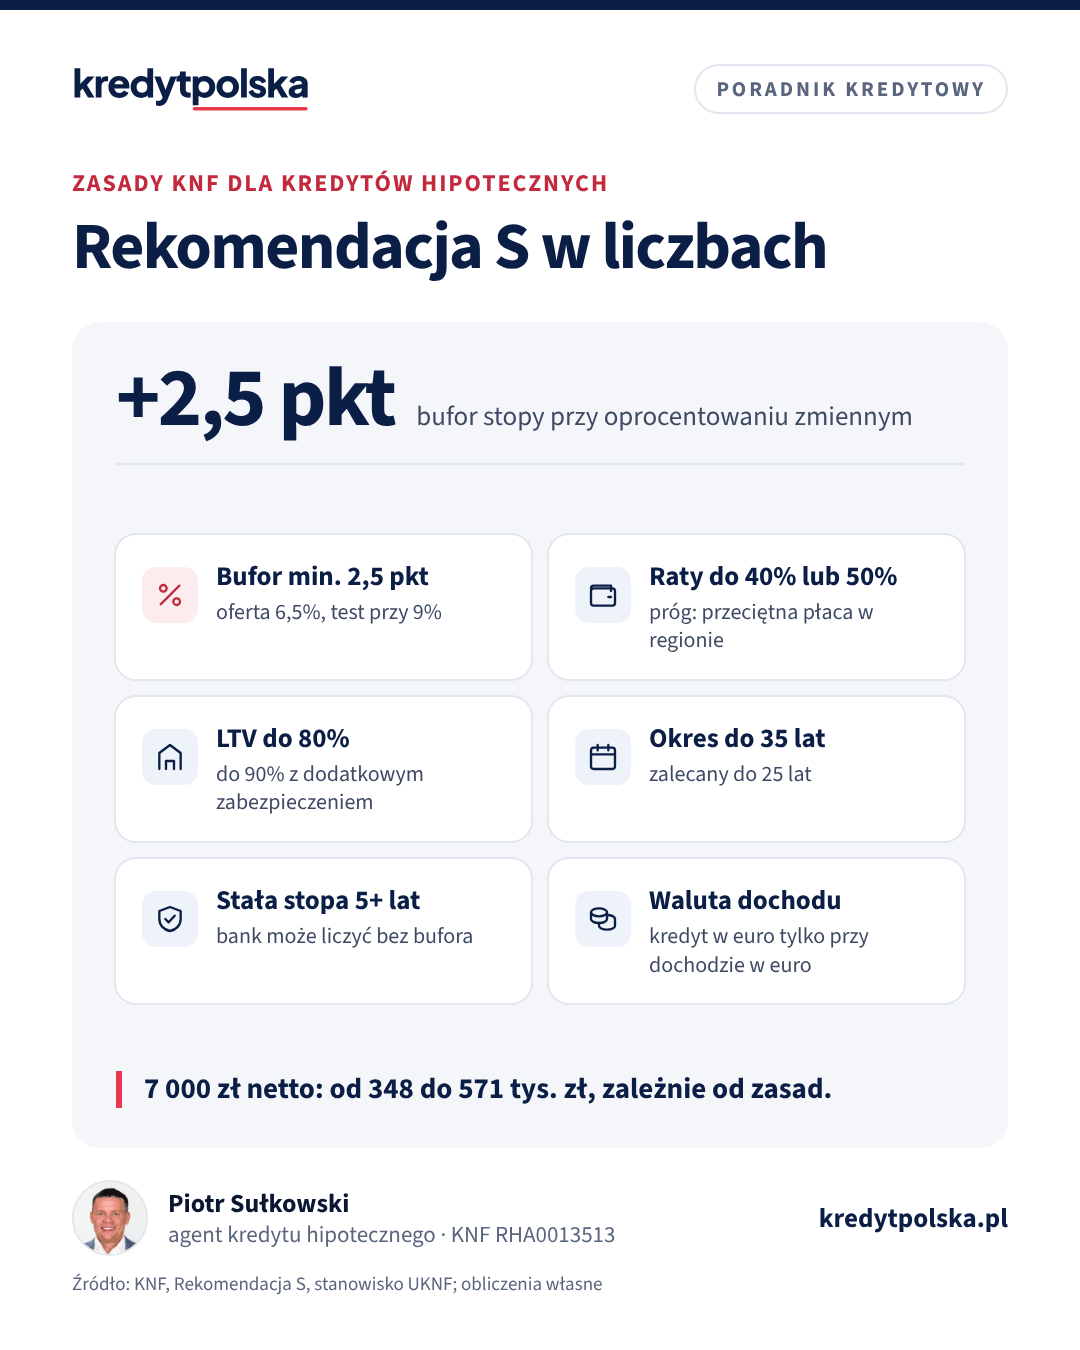
Rekomendacja S to zbiór zasad, które Komisja Nadzoru Finansowego wydała dla banków udzielających kredytów zabezpieczonych hipoteką. Nie jest ustawą i nie obowiązuje bezpośrednio klientów, ale KNF oczekuje, że banki będą ją stosować, i sprawdza to w ramach nadzoru. W praktyce wyznacza ona granice, w których każdy bank ustala własną politykę: ile najwyżej pożyczy w stosunku do wartości mieszkania, jaką część dochodu mogą zająć raty i jak sprawdzić odporność kredytobiorcy na wzrost stóp. Poniżej opisujemy najważniejsze zasady i pokazujemy na liczbach, jak wpływają na kwotę kredytu.
Czego dotyczy Rekomendacja S
Obecna wersja Rekomendacji S pochodzi z 2013 r. i była później zmieniana. Dotyczy całego procesu: oceny zdolności kredytowej, wartości zabezpieczenia, informowania klienta o ryzyku i zarządzania ryzykiem w banku. Dla kredytobiorcy liczą się przede wszystkim cztery parametry: bufor stopy procentowej, limit DSTI, wskaźnik LTV i maksymalny okres kredytu. Uzupełnia je ustawa o kredycie hipotecznym, która reguluje między innymi formularz informacyjny i prawa klienta. Jeśli KNF zmienia rekomendację albo wydaje nowe stanowisko, banki dostosowują swoje zasady, dlatego przed wnioskiem warto sprawdzić aktualne wymagania. Krótkie definicje pojęć znajdziesz w słowniku kredytu hipotecznego.
Bufor stopy procentowej
Bank musi sprawdzić, czy udźwigniesz ratę także wtedy, gdy stopy procentowe wzrosną. Przy kredycie ze stopą zmienną nadzór oczekuje bufora co najmniej 2,5 pkt proc., co określa stanowisko UKNF. Bank liczy więc ratę do zdolności przy oprocentowaniu z oferty powiększonym o co najmniej 2,5 pkt proc. W okresie szybkiego wzrostu stóp nadzór oczekiwał bufora wyższego, a potem wrócił do 2,5 pkt proc.
Przykład: oferta z oprocentowaniem zmiennym 6,5%, czyli przy WIBOR 3M około 3,85% marża około 2,6 pkt proc. Bank sprawdza ratę przy 9%. Dla kredytu 435 000 zł na 30 lat rata z umowy wynosi około 2 749 zł, ale bank sprawdza, czy stać Cię na około 3 500 zł. Bufor działa tak samo niezależnie od wskaźnika, więc dotyczy także nowych kredytów opartych na POLSTR, który banki wprowadzają od tego roku, z PKO BP jako pierwszym. O zmianie wskaźnika piszemy w tekście WIBOR i POLSTR.
Stała stopa a zdolność
Przy oprocentowaniu stałym na co najmniej 5 lat ryzyko wzrostu stóp w tym okresie ponosi bank. Dlatego część banków liczy wtedy zdolność według samej stałej stopy albo z niższym buforem. Zasady różnią się między bankami. Przykład dla singla z dochodem 7 000 zł netto, bez innych rat, limit DSTI 50%, 30 lat:
| Oferta | Stopa do zdolności | Rata do zdolności | Kwota kredytu |
|---|---|---|---|
| Zmienna 5,5% | 8% | 3 500 zł | ok. 477 000 zł |
| Zmienna 6,5% | 9% | 3 500 zł | ok. 435 000 zł |
| Stała 6,2%, z pełnym buforem | 8,7% | 3 500 zł | ok. 447 000 zł |
| Stała 6,2%, bez bufora | 6,2% | 3 500 zł | ok. 571 000 zł |
Różnica między stałą stopą liczoną bez bufora a zmienną 5,5% to około 94 000 zł kredytu. Pamiętaj jednak, że po 5 latach stała stopa się kończy, a bank zaproponuje nową, która może być wyższa. Kwotę maksymalną warto więc traktować jako górną granicę, a nie cel. Porównanie obu rodzajów oprocentowania znajdziesz w tekście stałe czy zmienne oprocentowanie, a co się dzieje po okresie stałym, w artykule koniec okresu stałej stopy.
DSTI: jaka część dochodu na raty
DSTI to stosunek wszystkich rat kredytów, także kart i limitów, do dochodu netto. Rekomendacja S jako punkt odniesienia wskazuje 40% dla osób z dochodem nie wyższym niż przeciętne wynagrodzenie w województwie i 50% dla pozostałych. Banki ustalają własne limity w tych ramach, czasem niższe, i same decydują, jak porównują dochód z przeciętną płacą. Dla orientacji: przeciętne wynagrodzenie w sektorze przedsiębiorstw wyniosło we wrześniu 2026 r. według GUS 9 266,48 zł brutto, czyli około 6 646 zł netto, a w poszczególnych województwach jest wyższe albo niższe.
Ten sam singiel z 7 000 zł netto przy limicie 40% może przeznaczyć na ratę z buforem 2 800 zł zamiast 3 500 zł i dostaje około 348 000 zł zamiast 435 000 zł. Limit DSTI to jednak nie jedyny warunek: bank odejmuje też koszty utrzymania wszystkich osób w gospodarstwie, które przy rodzinie z dziećmi często decydują o kwocie bardziej niż sam limit. Liczby dla różnych dochodów pokazujemy w artykułach kredyt przy 5 000 zł netto, 7 000 zł netto i 10 000 zł netto.
LTV: ile wkładu własnego
LTV to stosunek kwoty kredytu do wartości nieruchomości. Rekomendacja S pozwala na LTV do 80%, a do 90%, jeśli część kredytu ponad 80% jest dodatkowo zabezpieczona, najczęściej ubezpieczeniem niskiego wkładu albo wyższą marżą do czasu spłaty kapitału do 80% wartości. Przy mieszkaniu za 500 000 zł oznacza to:
- wkład 20%: 100 000 zł własnych pieniędzy, kredyt 400 000 zł, rata przy 6,5% na 30 lat około 2 528 zł,
- wkład 10%: 50 000 zł własnych pieniędzy, kredyt 450 000 zł, rata około 2 844 zł plus koszt dodatkowego zabezpieczenia.
Banki liczą LTV od wartości z wyceny, a często od niższej z dwóch kwot: ceny albo wyceny. Wyjątkiem od wymogu wkładu jest Rodzinny Kredyt Mieszkaniowy, w którym brakującą część do 20% ceny, najwyżej 100 000 zł, zastępuje gwarancja BGK. Więcej w artykułach wkład własny i kredyt bez wkładu własnego.
Okres kredytu: do 35 lat
Rekomendacja S wskazuje okres do 25 lat jako zalecany, a 35 lat jako najdłuższy. Banki oferują więc kredyty na 30 i 35 lat, ale przy starszych kredytobiorcach skracają okres tak, żeby spłata skończyła się przed określonym wiekiem, a część z nich przy liczeniu zdolności przyjmuje okres krótszy niż wnioskowany. Wpływ okresu na kwotę jest mniejszy, niż się wydaje. Singiel z 7 000 zł netto, limit 50%, test przy 9%:
| Okres | Kwota kredytu | Rata przy 6,5% dla tej kwoty |
|---|---|---|
| 25 lat | ok. 417 000 zł | ok. 2 816 zł |
| 30 lat | ok. 435 000 zł | ok. 2 749 zł |
| 35 lat | ok. 446 000 zł | ok. 2 697 zł |
Wydłużenie z 30 do 35 lat daje około 11 000 zł zdolności, a łączne odsetki przy 6,5% rosną przy tym z około 554 800 zł do około 686 400 zł. Częściej lepszym rozwiązaniem jest kredyt na 30 lat i nadpłaty, opisane w tekście nadpłata kredytu hipotecznego.
Waluta kredytu i dochodu
Po doświadczeniach z kredytami we frankach Rekomendacja S ogranicza kredyty w walucie obcej: bank powinien udzielić kredytu w walucie, w której uzyskujesz dochód. Kredyt w euro dostanie więc osoba zarabiająca w euro, a nie ktoś, kto chce skorzystać z niższego oprocentowania. Przy dochodzie w innej walucie niż kredyt bank zakłada w teście zdolności niekorzystną zmianę kursu. Szczegóły w artykule kredyt z dochodem z zagranicy.
Czego Rekomendacja S nie ustala
Wiele parametrów, które decydują o Twojej kwocie, bank ustala sam: wysokość kosztów utrzymania na osobę, sposób liczenia dochodu z działalności, najmu czy premii, limit DSTI w ramach rekomendacji, maksymalny wiek kredytobiorcy, marżę i prowizję. Dlatego ten sam dochód w dwóch bankach daje często dwie różne kwoty. W przykładzie singla z 7 000 zł netto rozpiętość wynosi od około 348 000 zł (limit 40%, test przy 9%) do około 571 000 zł (limit 50%, stała stopa bez bufora). Swój wynik sprawdzisz w kalkulatorze zdolności kredytowej, a ratę w kalkulatorze raty. Szerzej o całym modelu w tekście zdolność kredytowa.
Najczęstsze pytania
Co to jest Rekomendacja S?
To zbiór zasad KNF dla banków dotyczących kredytów zabezpieczonych hipoteką: oceny zdolności, limitów LTV i DSTI, okresu kredytu i ryzyka stopy procentowej. Nie jest ustawą, ale KNF oczekuje jej stosowania.
Ile wynosi bufor stopy procentowej przy kredycie hipotecznym?
Przy stopie zmiennej co najmniej 2,5 pkt proc. zgodnie ze stanowiskiem UKNF. Przy ofercie 6,5% bank sprawdza ratę przy 9%.
Czy przy stałej stopie bank dolicza bufor?
Zależy od banku. Przy stałej stopie na co najmniej 5 lat część banków liczy zdolność według samej stałej stopy albo z niższym buforem, co daje wyższą kwotę kredytu.
Jaki limit DSTI przewiduje Rekomendacja S?
Jako punkt odniesienia 40% dochodu netto przy dochodzie do przeciętnego wynagrodzenia w województwie i 50% przy wyższym. Banki mogą stosować niższe limity.
Jakie LTV dopuszcza Rekomendacja S?
Do 80% wartości nieruchomości, a do 90%, gdy część ponad 80% jest dodatkowo zabezpieczona, na przykład ubezpieczeniem. W Rodzinnym Kredycie Mieszkaniowym brakujący wkład zastępuje gwarancja BGK.
Na jak długo można wziąć kredyt hipoteczny według Rekomendacji S?
Najdłużej na 35 lat, a jako zalecany wskazany jest okres do 25 lat. Banki skracają okres przy starszych kredytobiorcach.
Źródła
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
- GUS: przeciętne zatrudnienie i wynagrodzenie w sektorze przedsiębiorstw
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.