
W skrócie
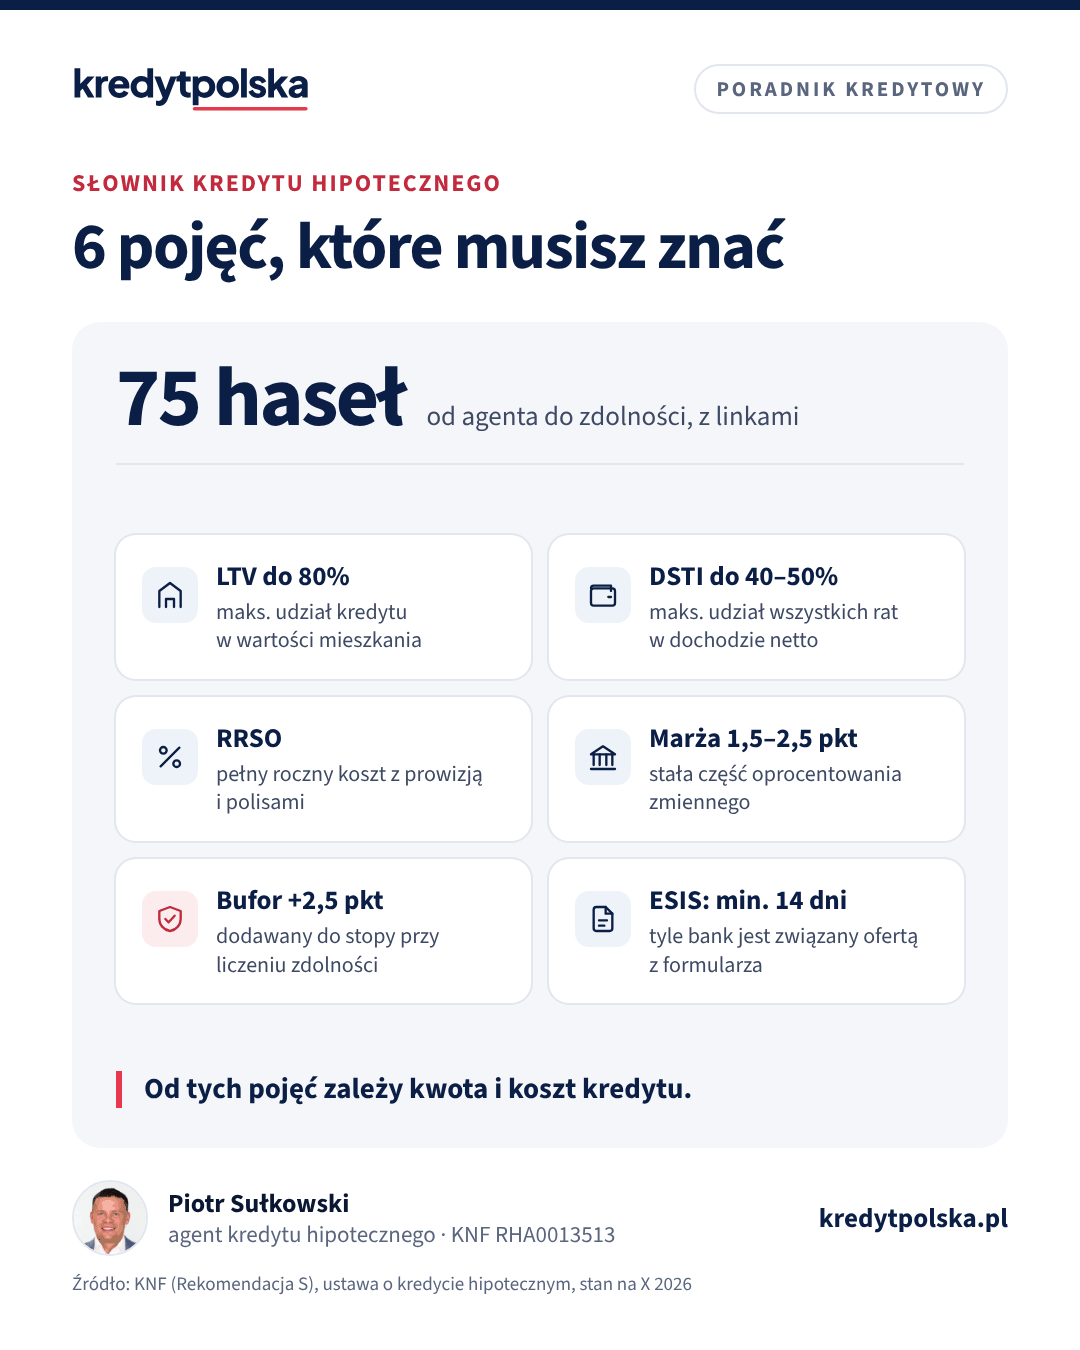
Słownik zbiera 75 pojęć, które pojawiają się w ofertach, decyzjach i umowach kredytu hipotecznego, wyjaśnionych prostym językiem. Najważniejsze to LTV (kredyt do wartości nieruchomości, standardowo do 80%), DSTI (raty do dochodu, zwykle do 40–50%), RRSO (pełny roczny koszt kredytu), marża (w 2026 r. zwykle 1,5–2,5 pkt proc.), bufor stopy (co najmniej 2,5 pkt proc. przy zmiennej stopie) i ESIS, czyli formularz z ofertą, którą bank jest związany co najmniej 14 dni.
Kredyt hipoteczny ma swój język. W jednej rozmowie z bankiem usłyszysz o LTV, DSTI, buforze, operacie i ESIS, a w umowie znajdziesz cesję, karencję i rekompensatę. Ten słownik zbiera 75 pojęć, które najczęściej pojawiają się od pierwszej symulacji do wykreślenia hipoteki. Każde hasło wyjaśniamy w kilku zdaniach i odsyłamy do artykułu poradnika, który opisuje temat dokładnie. Liczby podajemy według stanu na październik 2026 r.
Litery: A · B · C · D · E · F · G · H · I · K · L · M · N · O · P · R · S · T · U · W · Z
Sześć pojęć, od których zależy kwota i koszt kredytu
Jeśli masz czas tylko na kilka haseł, zacznij od tych. Razem odpowiadają na dwa pytania: ile bank pożyczy i ile to będzie kosztować.
| Pojęcie | Co mierzy | Typowa wartość w 2026 r. |
|---|---|---|
| LTV | kredyt w relacji do wartości nieruchomości | do 80% (do 90% z zabezpieczeniem) |
| DSTI | wszystkie raty w relacji do dochodu netto | do 40% lub 50% |
| Bufor stopy | zapas doliczany do oprocentowania przy liczeniu zdolności | min. 2,5 pkt proc. |
| Marża | stała część oprocentowania zmiennego | 1,5–2,5 pkt proc. |
| RRSO | całkowity koszt kredytu w skali roku | zależy od oferty |
| ESIS | oferta na jednolitym wzorze | wiąże bank min. 14 dni |
Przykład, jak działają razem: przy wkładzie 20% LTV wynosi 80%. Bank sprawdza, czy rata policzona od oprocentowania powiększonego o bufor (np. 6% + 2,5 pkt = 8,5%) mieści się w limicie DSTI. Kredyt 500 000 zł na 30 lat to rata 2 998 zł przy 6%, ale rata „testowa” przy 8,5% to 3 845 zł. Właśnie tę wyższą kwotę bank porównuje z Twoim dochodem. Swoje liczby sprawdzisz w kalkulatorze zdolności kredytowej i kalkulatorze raty.
A
- Agent kredytu hipotecznego
- Osoba lub firma, która w imieniu pośrednika albo banku przedstawia oferty, pomaga skompletować dokumenty i prowadzi wniosek. Musi mieć wpis w rejestrze KNF, a jego wynagrodzenie płaci bank, nie klient. Więcej w poradniku
- Akt notarialny
- Umowa sprzedaży nieruchomości zawarta przed notariuszem. W akcie kupujący zwykle ustanawia też hipotekę na rzecz banku, a notariusz wysyła wnioski do księgi wieczystej. Więcej w poradniku
- Aneks do umowy kredytu
- Pisemna zmiana umowy kredytowej, np. przejście na stałą stopę, zmiana wskaźnika, zwolnienie współkredytobiorcy albo zmiana zabezpieczenia. Aneks może mieć swój koszt, więc przed podpisaniem zapytaj o opłatę. Więcej w poradniku
B
- BGK
- Bank Gospodarstwa Krajowego, państwowy bank, który obsługuje programy mieszkaniowe, w tym gwarancję wkładu własnego w Rodzinnym Kredycie Mieszkaniowym i Fundusz Wsparcia Kredytobiorców. Więcej w poradniku
- BIK
- Biuro Informacji Kredytowej, baza historii Twoich kredytów, pożyczek, limitów i rat. Bank sprawdza ją przy każdym wniosku. Od 1 lipca 2026 r. BIK liczy scoring w nowym modelu, w skali 1–100. Więcej w poradniku
- Bufor stopy procentowej
- Dodatkowe punkty procentowe, które bank dolicza do oprocentowania przy liczeniu zdolności, żeby sprawdzić, czy udźwigniesz wzrost raty. Przy zmiennej stopie to co najmniej 2,5 pkt proc. (stanowisko UKNF z 2023 r.), przy stałej stopie na min. 5 lat może być niższy. Więcej w poradniku
C
- Cesja praw z polisy
- Przeniesienie na bank prawa do odszkodowania z ubezpieczenia nieruchomości. Gdy mieszkanie spłonie lub zostanie zalane, pieniądze trafią najpierw do banku. Bank musi przyjąć polisę dowolnego ubezpieczyciela, jeśli spełnia jego wymagania. Więcej w poradniku
D
- Darowizna na wkład własny
- Pieniądze od rodziny przeznaczone na wkład własny. Żeby skorzystać ze zwolnienia z podatku, najbliższa rodzina zgłasza darowiznę na druku SD-Z2 w ciągu 6 miesięcy, a pieniądze muszą przyjść przelewem. Więcej w poradniku
- Decyzja kredytowa
- Odpowiedź banku na wniosek: kwota, okres, oprocentowanie i warunki, które trzeba spełnić przed podpisaniem umowy i wypłatą. Decyzja ma termin ważności, zwykle kilka tygodni. Więcej w poradniku
- Deweloperski rachunek powierniczy
- Rachunek w banku, na który wpłacasz pieniądze za mieszkanie od dewelopera, także transze kredytu. Deweloper dostaje środki po zakończeniu kolejnych etapów budowy. Więcej w poradniku
- Dokumenty do kredytu
- Dowód tożsamości, zaświadczenie o dochodach lub wyciągi z konta, dokumenty nieruchomości (umowa przedwstępna, numer księgi wieczystej, operat). Bank może poprosić o dodatkowe papiery w trakcie analizy. Więcej w poradniku
- DSTI
- Stosunek wszystkich rat do dochodu netto (ang. debt service to income). Według Rekomendacji S zwykle do 40% przy dochodzie do przeciętnego w województwie i do 50% powyżej. Banki mogą mieć własne, niższe limity. Więcej w poradniku
E
- ESIS (formularz informacyjny)
- Zindywidualizowana oferta kredytu na jednolitym wzorze z ustawy o kredycie hipotecznym. Bank jest nią związany co najmniej 14 dni. Dzięki jednemu wzorowi łatwo porównasz oferty kilku banków. Więcej w poradniku
F
- Fundusz Wsparcia Kredytobiorców
- Pomoc dla kredytobiorców w trudnej sytuacji: do 3 000 zł miesięcznie przez maksymalnie 40 miesięcy, zwracane potem w 200 nieoprocentowanych ratach. Obsługuje go BGK, wniosek składasz w swoim banku. Więcej w poradniku
G
- Gwarancja BGK
- Zabezpieczenie brakującej części wkładu własnego w Rodzinnym Kredycie Mieszkaniowym: do 20% wartości nieruchomości, maksymalnie 100 000 zł. Warunki i limity cen sprawdzisz na bgk.pl. Więcej w poradniku
H
- Harmonogram spłat
- Tabela z terminami i wysokością rat, z podziałem na kapitał i odsetki. Przy oprocentowaniu zmiennym bank aktualizuje go po każdej zmianie wskaźnika. Więcej w poradniku
- Hipoteka
- Zabezpieczenie kredytu wpisane w dziale IV księgi wieczystej. Daje bankowi prawo do zaspokojenia się z nieruchomości, jeśli kredyt nie będzie spłacany, niezależnie od tego, kto będzie wtedy właścicielem. Więcej w poradniku
- Hipoteka sprzedającego
- Kredyt obciążający mieszkanie, które kupujesz. Spłaca się go zwykle z Twojej wpłaty lub transzy kredytu, a potem sprzedający przekazuje zgodę banku na wykreślenie hipoteki. Więcej w poradniku
I
- Inflacja
- Wzrost cen towarów i usług, mierzony przez GUS. Wpływa na decyzje RPP o stopach, a więc na ratę kredytu zmiennego, ale też zmniejsza realną wartość długu. Więcej w poradniku
- Informacja o odmowie
- Bank musi niezwłocznie poinformować o odmowie, a jeśli wynika ona ze sprawdzenia w bazie danych, np. BIK, także o tej bazie (art. 24 ustawy o kredycie hipotecznym). Masz też prawo do wyjaśnienia oceny zdolności (art. 70a Prawa bankowego). Więcej w poradniku
K
- Kapitał
- Kwota, którą pożyczasz od banku i oddajesz w częściach kapitałowych rat. Od pozostałego kapitału bank liczy odsetki. Więcej w poradniku
- Karencja
- Okres, w którym płacisz same odsetki, bez spłaty kapitału. Typowa przy budowie domu i zakupie od dewelopera, do wypłaty ostatniej transzy. Więcej w poradniku
- KNF
- Komisja Nadzoru Finansowego, urząd nadzorujący banki i pośredników kredytowych. Prowadzi publiczny rejestr pośredników i agentów kredytu hipotecznego. Więcej w poradniku
- Kosztorys budowy
- Zestawienie kosztów budowy domu z podziałem na etapy. Na jego podstawie bank ustala kwotę kredytu i harmonogram transz. Więcej w poradniku
- Koszty okołokredytowe
- Wydatki związane z kredytem, które nie są ratą: wycena, opłaty sądowe, taksa notarialna, ubezpieczenia, PCC. Część trafia do RRSO, część nie. Więcej w poradniku
- Koszty utrzymania
- Kwota, którą bank odejmuje od dochodu na życie gospodarstwa domowego przy liczeniu zdolności. Każdy bank ma własne normy, zależne m.in. od liczby osób. Więcej w poradniku
- Kredytobiorca i współkredytobiorca
- Osoby, które podpisują umowę i solidarnie odpowiadają za cały dług. Dochód współkredytobiorcy zwiększa zdolność, ale wyjście z kredytu wymaga zgody banku. Więcej w poradniku
- Księga wieczysta (KW)
- Publiczny rejestr nieruchomości prowadzony przez sąd. Pokazuje właściciela, służebności, roszczenia i hipoteki. Przed zakupem przeczytaj wszystkie cztery działy. Więcej w poradniku
L
- LTV
- Stosunek kwoty kredytu do wartości nieruchomości (ang. loan to value). Rekomendacja S dopuszcza do 80%, a do 90%, gdy nadwyżka jest dodatkowo zabezpieczona, np. ubezpieczeniem. LTV 80% oznacza wkład własny 20%. Więcej w poradniku
M
- Marża
- Stała część oprocentowania zmiennego, którą bank dolicza do wskaźnika (WIBOR lub POLSTR). W październiku 2026 r. zwykle 1,5–2,5 pkt proc. Co do zasady nie zmienia się przez cały okres kredytu, chyba że umowa przewiduje wyjątki, np. wyższą marżę do wpisu hipoteki albo po rezygnacji z produktów dodatkowych. Więcej w poradniku
- MPZP
- Miejscowy plan zagospodarowania przestrzennego, który określa, co wolno zbudować na działce. Bank sprawdza go przy kredycie na działkę i budowę. Więcej w poradniku
N
- Nadpłata
- Wpłata ponad ratę z harmonogramu. Możesz skrócić okres kredytu albo obniżyć ratę. Przy zmiennej stopie bank może pobrać rekompensatę tylko przez 36 miesięcy od zawarcia umowy i maksymalnie 3% nadpłaty. Więcej w poradniku
- Niski wkład własny
- Wkład poniżej 20% ceny. Bank może wtedy wymagać ubezpieczenia niskiego wkładu lub podwyższyć marżę do czasu spłaty części kapitału. Więcej w poradniku
O
- Odsetki
- Cena pożyczonych pieniędzy, liczona od pozostałego kapitału według oprocentowania z umowy. W pierwszych latach rata równa składa się głównie z odsetek. Więcej w poradniku
- Odstąpienie od umowy
- Prawo do rezygnacji z kredytu bez podawania przyczyny w ciągu 14 dni od zawarcia umowy, zapisane w ustawie o kredycie hipotecznym. Więcej w poradniku
- Okres kredytowania
- Czas spłaty kredytu, zwykle 20–35 lat. Dłuższy okres oznacza niższą ratę i większą zdolność, ale wyższe odsetki łącznie. Więcej w poradniku
- Operat szacunkowy
- Wycena nieruchomości wykonana przez rzeczoznawcę. Bank liczy LTV od wartości z operatu, a nie od ceny, więc niższa wycena oznacza wyższy wymagany wkład. Więcej w poradniku
- Oprocentowanie stałe
- Stopa, która nie zmienia się przez określony okres, zwykle 5 lub 7 lat. W październiku 2026 r. na 5 lat około 5,8–6,5%. Po tym okresie bank proponuje nowe warunki. Więcej w poradniku
- Oprocentowanie zmienne
- Suma wskaźnika (WIBOR, w nowych umowach POLSTR) i stałej marży. Rata zmienia się po każdej aktualizacji wskaźnika, zwykle co 1, 3 lub 6 miesięcy. Więcej w poradniku
P
- PCC
- Podatek od czynności cywilnoprawnych, 2% ceny przy zakupie z rynku wtórnego. Kupujący pierwsze mieszkanie może być zwolniony, jeśli spełni warunki ustawy. Pobiera go notariusz. Więcej w poradniku
- POLSTR
- Nowy wskaźnik oprocentowania liczony z transakcji overnight, publikowany od 2.06.2025 r. Od 2027 r. nowe kredyty zmienne nie mogą być już oparte na WIBOR. POLSTR 1M wynosił ok. 3,54% (7.10.2026). Więcej w poradniku
- Pośrednik kredytowy
- Firma z wpisem w rejestrze KNF, która ma umowy z bankami i porównuje ich oferty. Pośrednik może działać przez agentów. Ma obowiązek poinformować Cię o swoich powiązaniach z bankami. Więcej w poradniku
- Pożyczka hipoteczna
- Pożyczka zabezpieczona hipoteką na dowolny cel. Zwykle jest droższa od kredytu hipotecznego i ma krótszy okres spłaty. Więcej w poradniku
- Produkty dodatkowe
- Konto, karta, ubezpieczenia lub inne usługi, za które bank obniża marżę. Sprzedaż łączona jest dozwolona, a sprzedaż wiązana zabroniona. Więcej w poradniku
- Prowizja
- Jednorazowa opłata za udzielenie kredytu, zwykle jako procent kwoty. Wiele banków ma oferty z prowizją 0%, czasem w zamian za wyższą marżę. Więcej w poradniku
R
- Rata równa (annuitetowa)
- Rata w tej samej wysokości przez cały okres (przy niezmiennym oprocentowaniu). Na początku przeważają w niej odsetki, pod koniec kapitał. Więcej w poradniku
- Rata malejąca
- Część kapitałowa jest stała, a odsetki maleją, więc rata z miesiąca na miesiąc spada. Pierwsze raty są wyższe niż przy racie równej, ale łączny koszt niższy. Więcej w poradniku
- Refinansowanie
- Spłata obecnego kredytu nowym kredytem w innym banku na lepszych warunkach. Opłaca się, gdy oszczędność na racie przewyższa koszty przeniesienia. Więcej w poradniku
- Reklamacja i Rzecznik Finansowy
- Skargę na bank składasz najpierw w banku, który ma 30 dni na odpowiedź (w trudnych sprawach do 60). Gdy odpowiedź Cię nie zadowala, możesz zwrócić się do Rzecznika Finansowego. Więcej w poradniku
- Rekomendacja S
- Zbiór zasad KNF dla banków dotyczących kredytów hipotecznych: maksymalne LTV, limity DSTI, ocena zdolności i ryzyka stopy procentowej. Więcej w poradniku
- Rekompensata za wcześniejszą spłatę
- Opłata, którą bank może pobrać za wcześniejszą spłatę. Przy zmiennej stopie tylko przez 36 miesięcy i do 3% spłacanej kwoty, przy stałej stopie według zasad z umowy. Więcej w poradniku
- Rękojmia wiary publicznej ksiąg wieczystych
- Zasada, że możesz polegać na tym, co jest wpisane w księdze wieczystej. Chroni kupującego w dobrej wierze, ale nie działa m.in. przeciwko prawom, które obciążają nieruchomość z mocy ustawy, ani przy nabyciu za darmo. Więcej w poradniku
- Rodzinny Kredyt Mieszkaniowy
- Program z gwarancją BGK, który pozwala kupić mieszkanie bez pełnego wkładu własnego. Limity cen za m² są aktualizowane co kwartał, ostatnio od 1.10.2026 r. Więcej w poradniku
- RPP
- Rada Polityki Pieniężnej, która ustala stopy procentowe NBP. Posiedzenia decyzyjne odbywają się zwykle raz w miesiącu. Najbliższe: 3–4 listopada i 1–2 grudnia 2026 r. Więcej w poradniku
- RRSO
- Rzeczywista roczna stopa oprocentowania, czyli całkowity koszt kredytu w skali roku: odsetki, prowizja, obowiązkowe ubezpieczenia i inne opłaty. Najlepsza miara do porównania ofert o tej samej kwocie i okresie. Więcej w poradniku
S
- Saldo kredytu
- Kapitał, który zostało jeszcze do spłaty. Przy nadpłacie, refinansowaniu i sprzedaży mieszkania liczy się właśnie saldo, a nie pierwotna kwota. Więcej w poradniku
- Scoring BIK
- Ocena punktowa ryzyka kredytowego na podstawie historii w BIK, od 1.07.2026 r. w skali 1–100. Zapytania kredytowe nie są już jego elementem, ale bank je widzi. Więcej w poradniku
- Stopa referencyjna NBP
- Główna stopa procentowa NBP, wokół której kształtują się WIBOR i POLSTR. Od 5.03.2026 r. wynosi 3,75%. Więcej w poradniku
- Sprzedaż wiązana
- Uzależnienie kredytu od kupienia innego produktu. Ustawa o kredycie hipotecznym jej zakazuje (art. 9), z wyjątkiem bezpłatnego rachunku. Dozwolona jest sprzedaż łączona, w której produkt dodatkowy jest dobrowolny. Więcej w poradniku
- Stała stopa: koniec okresu
- Po 5 lub 7 latach stałego oprocentowania bank proponuje nową stałą stopę albo przejście na zmienną. To dobry moment na porównanie ofert i ewentualne refinansowanie. Więcej w poradniku
T
- Taksa notarialna
- Wynagrodzenie notariusza za sporządzenie aktu. Rozporządzenie ustala maksymalne stawki, a przy sprzedaży lokalu mieszkalnego maksimum to połowa stawki podstawowej. Do taksy dochodzi 23% VAT. Więcej w poradniku
- Transza
- Część kredytu wypłacana w określonym momencie, np. po zakończeniu etapu budowy. Kredyt na dom lub mieszkanie od dewelopera zwykle wypłacany jest w kilku transzach. Więcej w poradniku
U
- Ubezpieczenie nieruchomości
- Polisa od ognia i innych zdarzeń losowych, wymagana przez bank przez cały okres kredytu. Prawa z niej przechodzą na bank (cesja). Więcej w poradniku
- Ubezpieczenie pomostowe
- Dodatkowy koszt naliczany od wypłaty kredytu do wpisu hipoteki do księgi wieczystej. Od 17.09.2022 r. bank zwraca go lub zalicza na poczet spłaty po wpisie hipoteki. Więcej w poradniku
- Umowa kredytu
- Dokument, który ustala kwotę, oprocentowanie, okres, zabezpieczenia i warunki wypłaty. Przeczytaj zapisy o zmianie oprocentowania, opłatach i wypowiedzeniu przed podpisaniem. Więcej w poradniku
- Umowa przedwstępna
- Zobowiązanie stron do zawarcia umowy sprzedaży w przyszłości. Bank potrzebuje jej do wniosku. Powinna mieć zapis na wypadek odmowy kredytu. Więcej w poradniku
W
- Wakacje kredytowe
- Zawieszenie spłaty rat. Ustawowe wakacje kredytowe obowiązywały ostatnio w 2024 r.; w 2025 i 2026 r. ich nie ma. Bank może zaproponować własne zawieszenie na warunkach umownych. Więcej w poradniku
- WIBOR
- Wskaźnik oprocentowania kredytów zmiennych oparty na rynku międzybankowym. Od 1.01.2027 r. nie może być stosowany w nowych umowach, ale będzie publikowany do 31.12.2036 r. dla istniejących kredytów. WIBOR 3M wynosił ok. 3,89% (23.10.2026). Więcej w poradniku
- Wkład własny
- Część ceny, którą płacisz z własnych środków. Standardowo 20%, przy dodatkowym zabezpieczeniu 10%. Bank liczy go od niższej z dwóch wartości: ceny albo wyceny. Więcej w poradniku
- Wniosek kredytowy
- Formularz, w którym podajesz dane, dochody, zobowiązania i nieruchomość. Złożenie go uruchamia analizę zdolności i wycenę. Więcej w poradniku
- Wykreślenie hipoteki
- Usunięcie hipoteki z księgi wieczystej po spłacie kredytu. Wniosek z zaświadczeniem banku składasz do sądu, opłata wynosi 100 zł. Więcej w poradniku
Z
- Zabezpieczenie kredytu
- Hipoteka na nieruchomości, cesja polisy, a czasem dodatkowe zabezpieczenia na okres przejściowy. Bank opisuje je w decyzji i w umowie kredytu. Więcej w poradniku
- Zadatek i zaliczka
- Zadatek przepada, gdy kupujący się wycofa, a sprzedający, który się wycofa, oddaje go w podwójnej wysokości. Zaliczka podlega zwrotowi. W umowie przedwstępnej zapisz wprost, czy wpłata jest zadatkiem, czy zaliczką. Więcej w poradniku
- Zaświadczenie o zarobkach
- Dokument od pracodawcy z wysokością dochodu i formą zatrudnienia, zwykle na druku banku. Niektóre banki przyjmują zamiast niego wyciągi z konta lub dane z ZUS. Więcej w poradniku
- Zdolność kredytowa
- Maksymalna kwota, jaką bank może Ci pożyczyć: zależy od dochodu, kosztów utrzymania, innych rat, okresu kredytu i oprocentowania z buforem. Każdy bank liczy ją po swojemu. Więcej w poradniku
Jak korzystać ze słownika
Hasła mają stałe kotwice, więc możesz podesłać komuś link do konkretnego pojęcia, np. /poradnik/slownik-kredytu-hipotecznego/#haslo-ltv. Definicje są uproszczone. W sprawach, w których liczy się każde słowo, np. zasady rekompensaty czy odstąpienia od umowy, rozstrzyga treść ustawy i Twojej umowy kredytu. Jeśli w ofercie lub umowie pojawia się pojęcie, którego tu nie ma, zapytaj o nie bank albo agenta. Rzetelny agent wyjaśni je bez pośpiechu, a jego wynagrodzenie płaci bank. Agenta z wpisem KNF i opiniami klientów znajdziesz w rankingu doradców.
Najczęstsze pytania
Co to jest LTV w kredycie hipotecznym?
LTV to stosunek kwoty kredytu do wartości nieruchomości. Standardowo bank pożycza do 80% wartości, a do 90%, gdy nadwyżka jest dodatkowo zabezpieczona, np. ubezpieczeniem niskiego wkładu.
Czym różni się RRSO od oprocentowania?
Oprocentowanie mówi tylko o odsetkach. RRSO obejmuje też prowizję, obowiązkowe ubezpieczenia i inne opłaty, więc lepiej pokazuje całkowity koszt kredytu w skali roku.
Co to jest DSTI?
DSTI to udział wszystkich rat kredytowych w dochodzie netto. Według Rekomendacji S zwykle do 40% przy dochodzie do przeciętnego w województwie i do 50% powyżej, a banki mogą stosować niższe limity.
Co oznacza bufor przy zdolności kredytowej?
To dodatkowe punkty procentowe doliczane do oprocentowania przy liczeniu zdolności. Przy zmiennej stopie wynosi co najmniej 2,5 pkt proc., więc bank sprawdza ratę np. przy 8,5% zamiast 6%.
Czym jest ESIS?
To formularz informacyjny z indywidualną ofertą kredytu na jednolitym wzorze z ustawy. Bank jest związany jego warunkami co najmniej 14 dni, więc możesz spokojnie porównać kilka ofert.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym (ISAP)
- KNF: Rekomendacja S i inne rekomendacje dla banków
- KNF: rejestr pośredników kredytu hipotecznego i agentów
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Biuro Informacji Kredytowej
- BGK: Rodzinny Kredyt Mieszkaniowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.