
W skrócie
Bank uzna dochód z najmu, jeśli masz pisemną umowę, czynsz wpływa na konto co najmniej od kilku miesięcy, zwykle 6–12, i rozliczasz podatek, najczęściej ryczałt 8,5%. Często liczy tylko część czynszu po podatku. Przykład: przy pensji 6 000 zł netto i czynszu 2 500 zł uznanie 80% najmu podnosi zdolność o około 114 000 zł. Najem krótkoterminowy banki liczą ostrożniej, a czynszu z mieszkania, które dopiero kupujesz, zwykle nie liczą wcale.
Dochód z wynajmu mieszkania może podnieść zdolność kredytową, ale banki podchodzą do niego ostrożniej niż do pensji. Czynsz zależy od najemcy, mieszkanie bywa puste, a umowa może się skończyć. Dlatego bank chce zobaczyć, że najem trwa, jest udokumentowany i opodatkowany, a i tak często liczy tylko część kwoty. Poniżej opisujemy, jakie warunki trzeba zwykle spełnić, jak bank przelicza czynsz na dochód i ile to daje w kwocie kredytu. Zasady w bankach się różnią, więc traktuj je jako przegląd typowych wymagań, a nie regułę każdego banku.
Kiedy bank uzna dochód z najmu
Najczęściej powtarzające się warunki to:
- Pisemna umowa najmu, zwykle na czas określony albo nieokreślony, której okres nie kończy się tuż po złożeniu wniosku. Część banków oczekuje, że umowa będzie obowiązywać jeszcze przez określony czas.
- Historia wpływów czynszu na Twoje konto, najczęściej z 6–12 ostatnich miesięcy. Czynsz płacony gotówką trudno udokumentować i wiele banków go nie uzna.
- Rozliczenie podatku: zeznanie roczne PIT-28 i potwierdzenia wpłat ryczałtu. Bank nie uzna przychodu, od którego nie płacisz podatku.
- Własność mieszkania: odpis z księgi wieczystej. Przy współwłasności bank liczy zwykle tylko Twoją część dochodu.
- Inny stały dochód. Sam najem rzadko wystarcza jako jedyne źródło, zwykle uzupełnia pensję albo emeryturę.
Jeśli zawarłeś umowę najmu okazjonalnego, właściciel ma obowiązek zgłosić ją do urzędu skarbowego w ciągu 14 dni od początku najmu, a bank może poprosić o potwierdzenie tego zgłoszenia. Zasady takiej umowy opisuje ustawa o ochronie praw lokatorów. Pełną listę dokumentów do wniosku znajdziesz w artykule dokumenty do kredytu hipotecznego.
Ryczałt, PIT i działalność: jak bank liczy dochód
Od 2023 r. najem prywatny, czyli poza działalnością gospodarczą, rozlicza się wyłącznie ryczałtem od przychodów ewidencjonowanych: 8,5% od przychodu do 100 000 zł w roku i 12,5% od nadwyżki. Podatek płacisz od przychodu, bez odliczania kosztów. Bank zaczyna więc zwykle od czynszu pomniejszonego o ryczałt. Przy czynszu 2 500 zł miesięcznie podatek to 212,50 zł, a dochód po podatku 2 287,50 zł. Przy przychodzie 120 000 zł rocznie ryczałt wynosi 11 000 zł.
Na tym bank często nie kończy. Część banków liczy tylko określony procent dochodu z najmu, na przykład po to, żeby uwzględnić pustostany i koszty utrzymania mieszkania, a część bierze średnią z dłuższego okresu, żeby wyrównać miesiące bez najemcy. Jeśli najem prowadzisz w ramach działalności gospodarczej, bank oceni go jak dochód z firmy: z dokumentów księgowych i deklaracji, zwykle po co najmniej roku prowadzenia działalności. Zasady opisujemy w artykule kredyt na działalność gospodarczą.
Ile daje najem: przykład
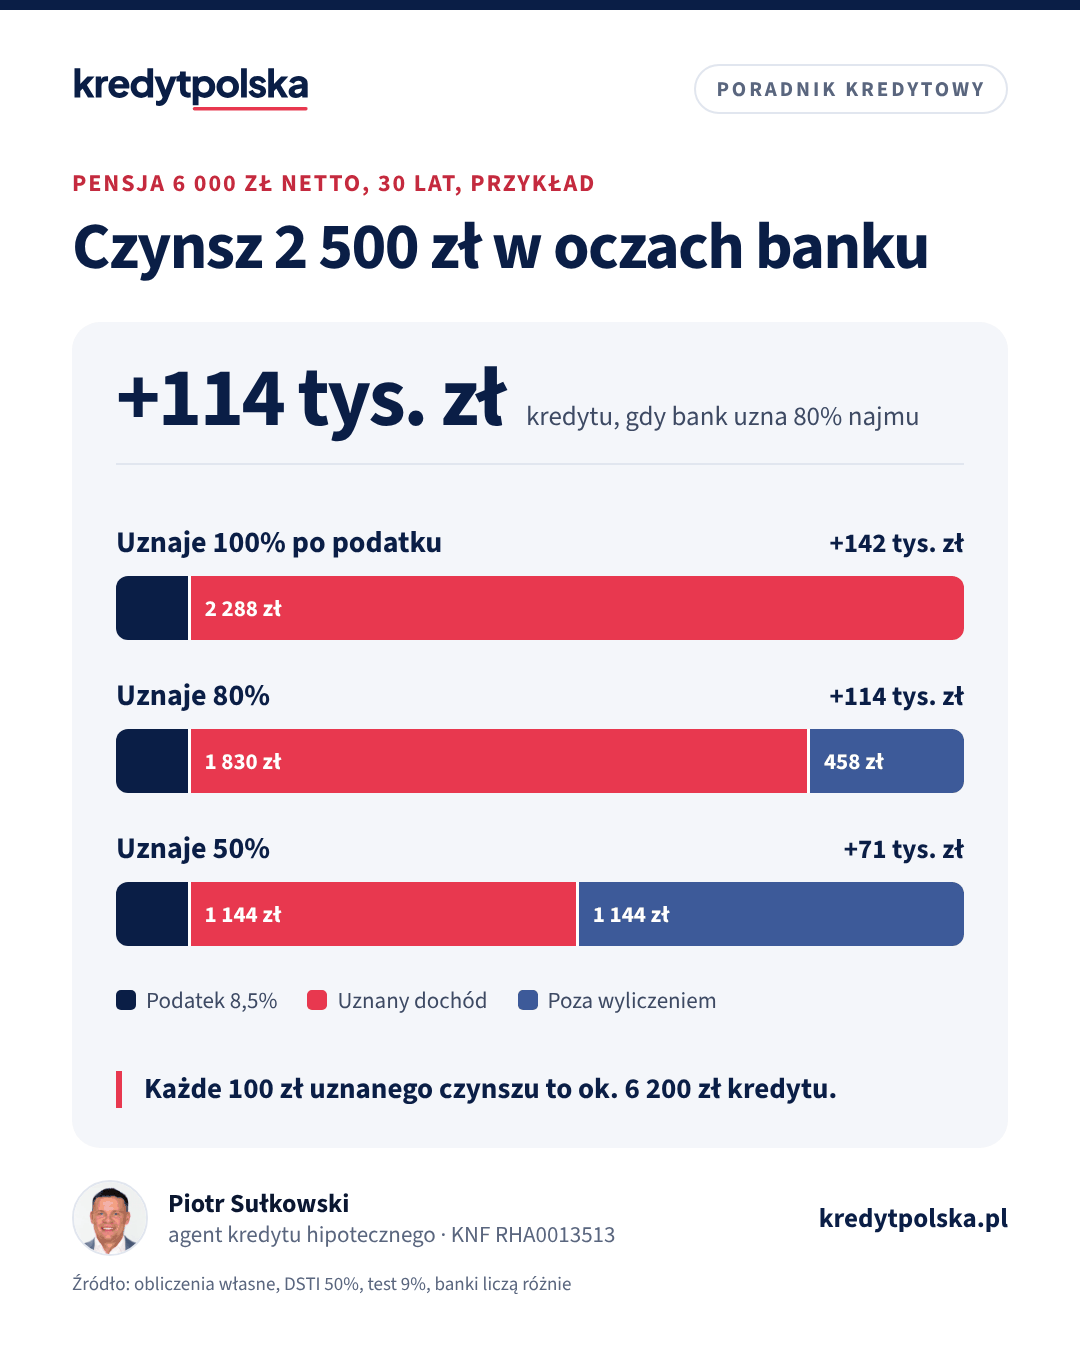
Singiel z pensją 6 000 zł netto, bez innych rat, wynajmuje kawalerkę, którą ma bez kredytu, za 2 500 zł miesięcznie. Kredyt na 30 lat, oferta 6,5%, bank liczy zdolność przy 9% i stosuje limit DSTI 50%. Bez najmu dostałby orientacyjnie około 373 000 zł. Z najmem wynik zależy od tego, jaką część dochodu bank uzna:
| Ile najmu uznaje bank | Dochód do zdolności | Kwota kredytu | Więcej niż bez najmu |
|---|---|---|---|
| Nie uznaje | 6 000 zł | ok. 373 000 zł | 0 zł |
| 50% po podatku | ok. 7 144 zł | ok. 444 000 zł | ok. 71 000 zł |
| 80% po podatku | ok. 7 830 zł | ok. 487 000 zł | ok. 114 000 zł |
| 100% po podatku | ok. 8 288 zł | ok. 515 000 zł | ok. 142 000 zł |
Przy limicie 50% każde 100 zł uznanego dochodu to około 6 200 zł kredytu na 30 lat. Różnica między bankiem, który najmu nie uznaje, a bankiem, który uzna go w całości, przekracza w przykładzie 140 000 zł. Dlatego przy dochodzie z najmu porównanie kilku banków daje szczególnie dużo. Ogólne zasady liczenia zdolności opisujemy w tekście zdolność kredytowa.
Wynajmowane mieszkanie z kredytem
Jeśli mieszkanie, które wynajmujesz, kupiłeś na kredyt, bank odejmie jego ratę jak każde inne zobowiązanie. W przykładzie z ratą 1 300 zł za wynajmowaną kawalerkę singiel bez uznania najmu dostałby tylko około 211 000 zł nowego kredytu. Z najmem uznanym w 100% to około 353 000 zł, przy 80% około 325 000 zł, a przy 50% około 282 000 zł. Najem tylko częściowo równoważy więc ratę, a w każdym z tych wariantów kwota jest niższa niż u osoby bez drugiego mieszkania. Przy dwóch kredytach hipotecznych banki często wymagają też wyższego wkładu, o czym piszemy w artykule kredyt na mieszkanie na wynajem.
Najem krótkoterminowy
Wynajem na doby przez platformy rezerwacyjne banki oceniają ostrożniej niż najem długoterminowy. Przychód zmienia się z miesiąca na miesiąc, zależy od sezonu i obłożenia, a umowy z gośćmi są krótkie. Typowe podejście banków to:
- średnia z dłuższego okresu, często 12 miesięcy albo więcej, zamiast ostatniego miesiąca,
- niższy procent uznania dochodu niż przy najmie długoterminowym,
- wymóg rozliczenia podatku i wpływów na konto, także wypłat z platform,
- w części banków brak uznania takiego dochodu, zwłaszcza gdy historia jest krótka.
Przykład: apartament nad morzem przynosi 54 000 zł przychodu w roku, w tym 28 000 zł w czterech miesiącach letnich. Po ryczałcie 8,5% to 49 410 zł, czyli średnio około 4 118 zł miesięcznie. Gdy bank uzna połowę tej średniej, singiel z pensją 6 000 zł dostanie około 128 000 zł kredytu więcej, a przy 70% około 179 000 zł więcej. Gdyby bank wziął pod uwagę tylko miesiące poza sezonem, średnio około 3 250 zł przychodu, wynik byłby wyraźnie niższy.
Przy najmie krótkoterminowym częściej pojawia się też pytanie, czy to jeszcze najem prywatny, czy już działalność gospodarcza, na przykład gdy oferujesz sprzątanie, śniadania i obsługę gości. Od odpowiedzi zależy sposób opodatkowania i to, jak bank oceni dochód. Warto to ustalić z doradcą podatkowym, zanim złożysz wniosek.
Czynsz z mieszkania, które dopiero kupujesz
Przyszłego czynszu z kupowanego mieszkania banki na ogół nie wliczają do zdolności, bo nie ma jeszcze ani umowy, ani historii wpływów. Kredyt na zakup mieszkania pod wynajem musi więc wynikać z obecnych dochodów, a dochód z najmu może pomóc dopiero przy kolejnym kredycie, po kilku miesiącach wpływów. Rachunek opłacalności takiego zakupu pokazujemy w artykule kredyt na mieszkanie na wynajem.
Jak przygotować dochód z najmu do wniosku
- Zawrzyj umowę na piśmie i przyjmuj czynsz wyłącznie przelewem, najlepiej na jedno konto.
- Oddziel w umowie czynsz od opłat za media i do wspólnoty, żeby było jasne, co jest Twoim przychodem.
- Płać ryczałt w terminie i zachowaj potwierdzenia wpłat oraz PIT-28.
- Złóż wniosek, gdy masz co najmniej kilka, a lepiej 12 miesięcy historii wpływów.
- Zapytaj kilka banków, jaką część najmu uznają i z jakiego okresu liczą średnią.
Wynik z najmem i bez niego porównasz w kalkulatorze zdolności kredytowej, wpisując jako dochód pensję i uznaną część czynszu po podatku. Ratę nowego kredytu sprawdzisz w kalkulatorze raty.
Według rodzaju dochodu
Najczęstsze pytania
Czy bank uzna dochód z najmu do zdolności kredytowej?
Zwykle tak, jeśli masz pisemną umowę, czynsz wpływa na konto co najmniej od kilku miesięcy, często 6–12, i rozliczasz podatek. Część banków uznaje tylko część czynszu po podatku.
Ile kredytu więcej daje czynsz 2 500 zł?
W przykładzie z pensją 6 000 zł netto, limitem DSTI 50% i testem przy 9% na 30 lat od około 71 000 zł przy uznaniu 50% najmu do około 142 000 zł przy uznaniu całego dochodu po ryczałcie.
Czy bank liczy najem przed czy po podatku?
Zwykle po podatku. Przy ryczałcie 8,5% czynsz 2 500 zł daje 2 287,50 zł dochodu, a bank może uznać tylko jego część.
Czy najem krótkoterminowy liczy się do zdolności?
W części banków tak, zwykle jako średnia z co najmniej 12 miesięcy i z niższym procentem uznania niż najem długoterminowy. Niektóre banki takiego dochodu nie uznają.
Czy bank wliczy czynsz z mieszkania, które kupuję na wynajem?
Na ogół nie, bo nie ma jeszcze umowy ani historii wpływów. Zdolność musi wynikać z obecnych dochodów.
Jakie dokumenty potwierdzają dochód z najmu?
Umowa najmu, wyciągi z wpływami czynszu, zeznanie PIT-28 i potwierdzenia wpłat ryczałtu, a przy najmie okazjonalnym także potwierdzenie zgłoszenia umowy do urzędu skarbowego.
Źródła
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (ISAP)
- Ustawa z 21 czerwca 2001 r. o ochronie praw lokatorów (ISAP)
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.