
W skrócie
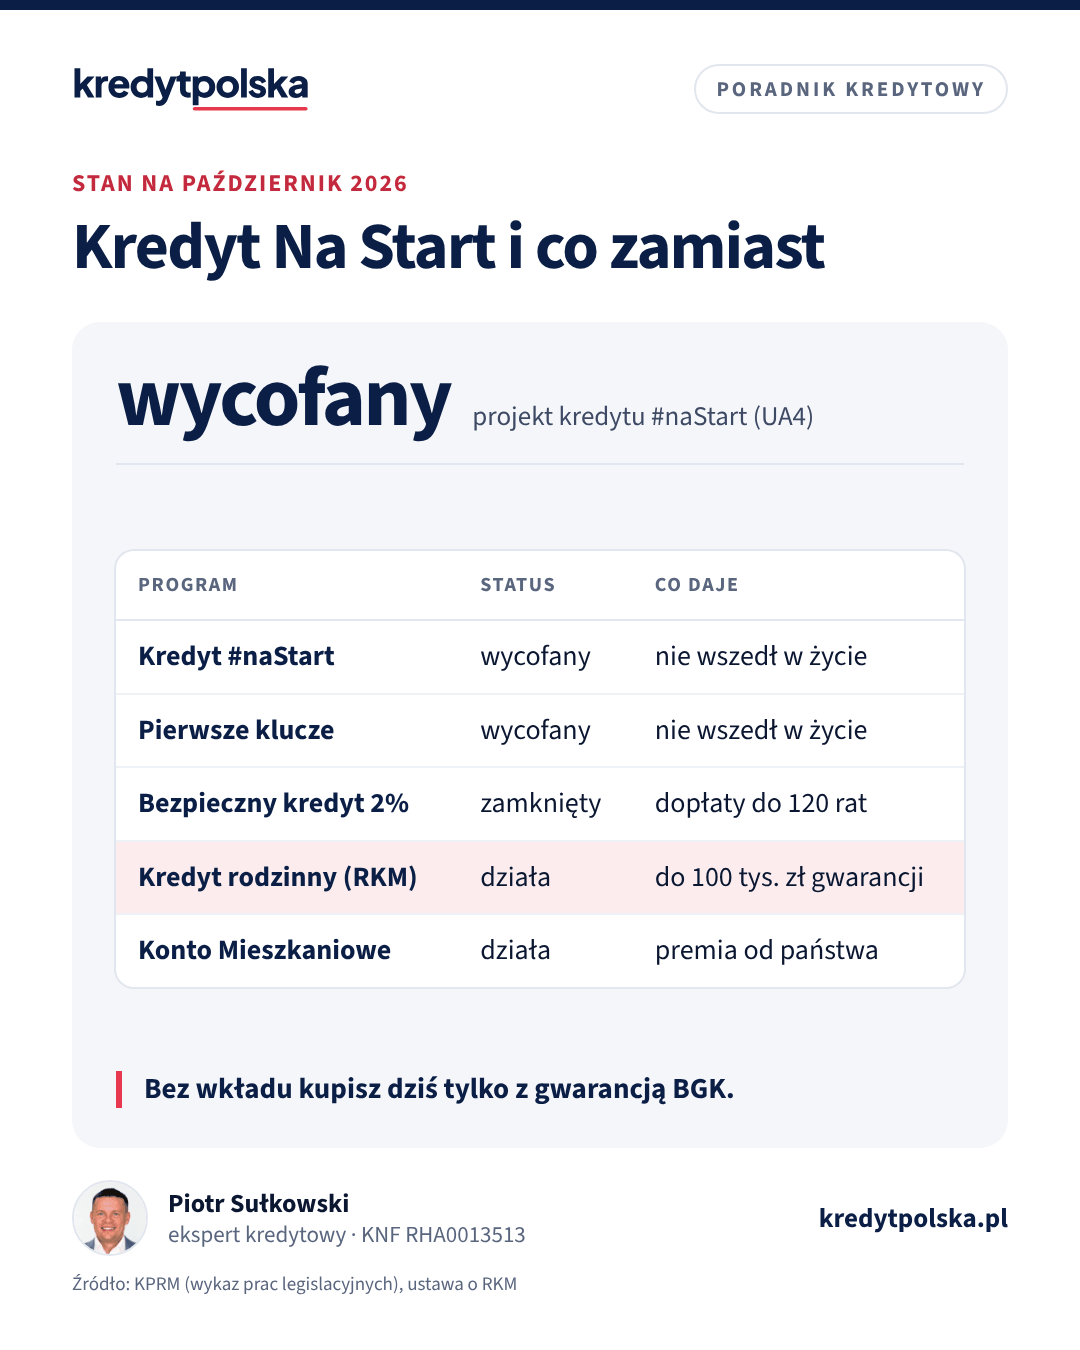
Kredyt Na Start (oficjalnie „kredyt mieszkaniowy #naStart”) nie działa i nie wejdzie w życie w zapowiadanym kształcie: projekt UA4 ma w wykazie prac Rady Ministrów status „wycofany”. Miał obniżać oprocentowanie do 1,5%, 1%, 0,5% albo 0%, zależnie od liczby dzieci, przy limitach dochodu od 7 000 zł netto dla singla. W październiku 2026 r. kupujący na kredyt może skorzystać z Rodzinnego Kredytu Mieszkaniowego z gwarancją BGK do 100 000 zł oraz z Konta Mieszkaniowego. Nowego programu dopłat do rat rząd nie ogłosił.
Kredyt Na Start miał być następcą Bezpiecznego kredytu 2%. Ministerstwo Rozwoju i Technologii przedstawiło projekt w 2024 r., zapowiadało start w drugiej połowie tego roku, a potem w 2025 r. Program nie ruszył. Wiele osób nadal odkłada zakup w oczekiwaniu na dopłaty, dlatego sprawdziliśmy jego status w dokumentach rządowych. Opisujemy też, co działa w zamian. Stan na 27 października 2026 r.
Status programu w październiku 2026
Projekt ustawy o „kredycie mieszkaniowym #naStart” miał w wykazie prac legislacyjnych Rady Ministrów numer UA4. Dziś ma tam status „wycofany”. Jako powód podano prace nad nową koncepcją rozwoju mieszkalnictwa „Klucz do mieszkania”, z rozwiązaniami innymi niż dotychczasowe. W mediach program nazywano też „Mieszkaniem na start”. Chodzi o ten sam projekt.
Los kolejnych zapowiedzi jest podobny:
- „Pierwsze klucze”, czyli projekt ustawy o inwestycjach i kredycie mieszkaniowym (UA11), też ma status „wycofany”. Przyjęcie przez rząd planowano na II kwartał 2025 r. Ministerstwo zapowiadało go 13 lutego 2025 r. jako część programu „Klucz do mieszkania”: tylko dla osób, które nigdy nie miały mieszkania, z kryterium dochodowym i limitem ceny 10 000 zł za m² (11 000 zł w Warszawie, Gdańsku, Krakowie, Poznaniu i Wrocławiu).
- Bezpieczny kredyt 2% nie przyjmuje wniosków od 2 stycznia 2024 r. Od 22 sierpnia 2025 r. ustawa mówi to wprost: kredyt można udzielić tylko na wniosek złożony przed tym dniem. Wprowadziła to ustawa z 25 lipca 2025 r. (Dz.U. poz. 1077).
- Projekt UD441 z 30 lipca 2026 r. zmienia ustawę o rodzinnym kredycie mieszkaniowym. Gwarancje BGK mają objąć kredyty na partycypację w SIM i TBS oraz na wkład w spółdzielni. Przyjęcie przez rząd zaplanowano na IV kwartał 2026 r. Ministerstwo podkreśla, że projekt nie przywraca Bezpiecznego kredytu 2%. Nowych dopłat do rat przy zakupie na własność też nie przewiduje.
Wniosek jest prosty. Na październik 2026 r. nie ma ogłoszonego programu dopłat do rat kredytu na zakup mieszkania. Nie ma też daty, od której miałby działać. Plan zakupu oparty na „Kredycie Na Start” nie ma dziś podstawy.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Co zakładał projekt kredytu #naStart
Warto znać założenia projektu, bo wiele artykułów w internecie nadal opisuje je jak obowiązujące. Poniżej wersja z komunikatu Ministerstwa Rozwoju i Technologii z 8 kwietnia 2024 r., gdy projekt trafił do konsultacji. Kolejne wersje mogły się różnić.
Dopłaty zależne od liczby dzieci
| Gospodarstwo domowe | Oprocentowanie po dopłacie |
|---|---|
| bez dzieci | 1,5% |
| z jednym dzieckiem | 1% |
| z dwojgiem dzieci | 0,5% |
| z co najmniej trojgiem dzieci | 0% |
Kredyt miał mieć stopę stałą, ustalaną na 60 miesięcy. Stopa 0% miała dotyczyć także kredytów konsumenckich na partycypację w SIM i TBS oraz na wkład w spółdzielni mieszkaniowej.
Limity dochodu i inne warunki
- Dochód netto miesięcznie: 7 000 zł dla jednej osoby, 13 000 zł dla dwóch, 16 000 zł dla trzech, 19 500 zł dla czterech i 23 000 zł dla pięciu lub więcej osób. Limit wynikał z rocznego dochodu na poziomie pierwszego progu podatkowego, czyli 120 000 zł brutto.
- Przekroczenie limitu nie wykluczało z programu. Dopłata spadała o 50 groszy za każdy złoty ponad limit u singla i o 25 groszy w większych gospodarstwach.
- Wiek: do 35 lat tylko dla singli. Przy co najmniej dwóch osobach w gospodarstwie limitu wieku nie było.
- Kwota objęta dopłatą: 200 000 zł dla jednej osoby, 400 000 zł dla dwóch, 450 000 zł dla trzech, 500 000 zł dla czterech i 600 000 zł dla pięciu osób. W Gdańsku, Poznaniu, Krakowie i Wrocławiu limity miały być wyższe o 10%, w Warszawie o 20%. Sam kredyt mógł być większy, ale dopłata liczona byłaby tylko od tej kwoty.
- Metraż: 50 m² dla jednej osoby i 25 m² więcej na każdą kolejną. Za każdy metr ponad limit dopłata spadała o 50 zł.
- Brak własnego mieszkania lub domu, z wyjątkami dla udziałów ze spadku lub darowizny. Rodziny z co najmniej trojgiem dzieci mogły mieć jedno mieszkanie.
- Gwarancja BGK na brakujący wkład: do 20% wartości, najwyżej 100 000 zł.
- Termin: kredyty z dopłatą do końca 2027 r.
Komunikat nie podawał, przez ile lat miałyby trwać dopłaty. Media opisywały też inne wersje limitów dochodu. Ponieważ projekt wycofano, żadna z nich nie obowiązuje.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Kredyt Na Start a Bezpieczny kredyt 2%
Oba programy miały ten sam cel, ale inną konstrukcję. Bezpieczny kredyt 2% nie miał limitu dochodu i dawał wszystkim tę samą stopę po dopłacie. Kredyt #naStart uzależniał wsparcie od dochodu, liczby dzieci i metrażu.
| Cecha | Bezpieczny kredyt 2% | Kredyt #naStart (projekt) |
|---|---|---|
| Status | brak naboru, dopłaty do udzielonych kredytów trwają | wycofany, nie wszedł w życie |
| Stopa po dopłacie | 2% (dopłata liczona od wskaźnika BGK) | 1,5%, 1%, 0,5% albo 0% |
| Limit dochodu | brak | 7 000–23 000 zł netto |
| Limit wieku | 45 lat (wystarczył jeden z dwóch kredytobiorców) | 35 lat tylko dla singli |
| Maksymalna kwota | 500 000 zł, 600 000 zł dla małżeństwa lub rodziny z dzieckiem | bez limitu kredytu, dopłata od 200–600 tys. zł |
| Okres dopłat | 120 pierwszych rat | nie podano w komunikacie |
| Wkład własny | do 200 000 zł, możliwa gwarancja BGK | możliwa gwarancja BGK |
Jeśli masz już Bezpieczny kredyt 2%, zasady dopłat, rata po 10 latach i sytuacje, w których dopłaty wygasają, opisujemy w artykule Bezpieczny kredyt 2%: dopłaty i rata po 10 latach.
Co działa dziś
Rodzinny Kredyt Mieszkaniowy z gwarancją BGK
To jedyny program, z którym kupisz mieszkanie lub dom na kredyt bez pełnego wkładu własnego. Bank udziela zwykłego kredytu hipotecznego, a BGK gwarantuje część, która zastępuje brakujący wkład do 20% wydatków, najwyżej 100 000 zł. Najważniejsze warunki z ustawy:
- wkład własny od zera do 200 000 zł, kredyt w złotych na co najmniej 15 lat;
- brak własnego mieszkania lub domu w gospodarstwie domowym, z wyjątkami m.in. dla rodzin z co najmniej dwojgiem dzieci;
- brak innego kredytu hipotecznego na zakup mieszkania zawartego w ciągu 36 miesięcy przed wnioskiem;
- cena za m² w limicie ustalanym co kwartał dla gminy i rodzaju rynku;
- jednorazowa opłata za gwarancję: 1% gwarantowanej kwoty;
- kredyty można udzielać do 31 grudnia 2030 r.
Programu nie ogranicza wiek ani dochód. Bank musi jednak policzyć zdolność na pełną kwotę kredytu. Przy drugim dziecku BGK spłaca 20 000 zł kapitału, przy trzecim i kolejnym 60 000 zł. Szczegóły i limity cen opisujemy w artykule programy mieszkaniowe 2026.
Konto Mieszkaniowe
Konto Mieszkaniowe to rachunek oszczędnościowy w banku współpracującym z BGK. Wpłacasz co miesiąc przez 3–10 lat, a państwo dopisuje premię mieszkaniową. Od 1 stycznia 2026 r. minimalna wpłata wynosi 300 zł zamiast 500 zł (najwyżej 2 000 zł miesięcznie). Zniknął też limit 45 lat przy zakładaniu konta. Konto ma sens, jeśli kupujesz za kilka lat. Jeśli chcesz kupić w ciągu roku, nie zdążysz z niego skorzystać.
Programy gminne, SIM i TBS
Program „Klucz do mieszkania” skupia się na mieszkaniach komunalnych i społecznych. Gminy mogą dostać bezzwrotną dotację do 80% kosztu budowy albo remontu pustostanów. Ministerstwo zapowiedziało zwiększenie tych środków do co najmniej 2,5 mld zł w 2025 r., z 1 mld zł w 2024 r. To wsparcie dla najemców, nie dla kupujących na własność. Kryteria przydziału mieszkań komunalnych i mieszkań w SIM ustala gmina lub spółka, więc sprawdź uchwałę rady gminy i nabory SIM w swoim mieście. Jeśli projekt UD441 wejdzie w życie, wkład na partycypację w SIM lub TBS da się sfinansować kredytem z gwarancją BGK.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.
Ten sam dział · 8 min
Kredyt hipoteczny bez wkładu własnego w 2026: czy to możliwe
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Po podpisaniu umowy · 11 min
Bezpieczny kredyt 2%: dopłaty i rata po 10 latach
Jak liczona jest dopłata do Bezpiecznego kredytu 2%, ile wyniesie rata po 120 ratach, kiedy dopłaty wygasają (najem, sprzedaż, inne mieszkanie) i co z nadpłatą oraz refinansowaniem.
Kredyt bez wkładu własnego teraz
Przykład poglądowy. Mieszkanie za 500 000 zł mieści się w limicie ceny, a Ty nie masz oszczędności na wkład. W Rodzinnym Kredycie Mieszkaniowym bank pożycza 500 000 zł, z czego 100 000 zł obejmuje gwarancja BGK. Opłata za gwarancję wynosi 1 000 zł. Przy oprocentowaniu 6,5% na 30 lat rata to około 3 160 zł. Do zdolności bank przyjmie stopę wyższą o 2,5 pkt proc., więc policzy ratę około 4 023 zł. Przy limicie DSTI 50% singiel potrzebuje orientacyjnie 8 046 zł netto, a przy limicie 40% około 10 058 zł. Własną kwotę możesz sprawdzić w kalkulatorze zdolności kredytowej.
Gwarancja zastępuje wkład, ale nie koszty zakupu. Taksę notarialną, opłaty sądowe i ewentualny podatek PCC płacisz z własnych pieniędzy. Przy pierwszym mieszkaniu z rynku wtórnego PCC zwykle odpada dzięki zwolnieniu, ale kilka tysięcy złotych na notariusza i sąd trzeba mieć. Policzysz je w kalkulatorze kosztów zakupu mieszkania.
Jeśli nie spełniasz warunków RKM albo mieszkanie przekracza limit ceny, zostają rozwiązania rynkowe:
- Wkład 10% z ubezpieczeniem niskiego wkładu albo wyższą marżą. Banki wymagające 10% wkładu w standardowej ofercie zebraliśmy w zestawieniu banki z wkładem własnym 10%. Opis zasad znajdziesz w tekście kredyt z 10% wkładu własnego.
- Darowizna od rodziny jako wkład. Darowizna od najbliższej rodziny jest zwolniona z podatku, jeśli zgłosisz ją w terminie do urzędu skarbowego. Piszemy o tym w artykule darowizna na wkład własny.
- Dodatkowe zabezpieczenie, czyli hipoteka na drugiej nieruchomości, np. rodziców, albo działka jako wkład.
Pełny przegląd opcji opisujemy w artykule kredyt bez wkładu własnego.
Czy warto czekać na nowy program
Czekanie ma koszt. Przez ten czas płacisz czynsz i nie wiesz, jak zmienią się ceny i stopy. Nawet gdy program rusza, może szybko się skończyć: Bezpieczny kredyt 2% wystartował w lipcu 2023 r., a od 2 stycznia 2024 r. banki nie przyjmowały już wniosków. Jeśli spełniasz warunki RKM, czekanie na program, którego nie ma nawet w projekcie, zwykle się nie opłaca. Lepiej porównać oferty banków dla RKM i dla zwykłego kredytu w porównaniu banków. Aktualny poziom stóp sprawdzisz na stronie oprocentowanie kredytów hipotecznych. O tym, kiedy kupować, piszemy w tekście czy warto teraz brać kredyt hipoteczny.
Nie każdy bank udziela RKM, a warunki tych, które go oferują, się różnią. Ekspert kredytowy sprawdzi to za Ciebie, a jego wynagrodzenie zwykle płaci bank. Ekspertów z wpisem w rejestrze KNF znajdziesz w rankingu ekspertów kredytowych.
Najczęstsze pytania
Czy Kredyt Na Start ruszył?
Nie. Projekt ustawy o kredycie mieszkaniowym #naStart (UA4) ma w wykazie prac legislacyjnych Rady Ministrów status „wycofany” i nie wszedł w życie. Na październik 2026 r. rząd nie ogłosił nowego programu dopłat do rat.
Dlaczego wycofano Kredyt Na Start?
W wykazie prac rządu jako powód podano przygotowanie nowej koncepcji rozwoju mieszkalnictwa „Klucz do mieszkania”, z rozwiązaniami innymi niż dotychczasowe.
Czy „Mieszkanie na start” i „Kredyt na start” to to samo?
Tak. Media używały obu nazw. Oficjalna nazwa projektu brzmiała „kredyt mieszkaniowy #naStart”.
Ile miała wynosić dopłata w Kredycie Na Start?
Według komunikatu MRiT z 8 kwietnia 2024 r. oprocentowanie po dopłacie miało wynosić 1,5% bez dzieci, 1% przy jednym dziecku, 0,5% przy dwojgu i 0% przy co najmniej trojgu dzieci.
Jakie były limity dochodu w Kredycie Na Start?
W wersji z kwietnia 2024 r.: 7 000 zł netto miesięcznie dla jednej osoby, 13 000 zł dla dwóch, 16 000 zł dla trzech, 19 500 zł dla czterech i 23 000 zł dla pięciu lub więcej osób. Przekroczenie limitu zmniejszało dopłatę, ale nie wykluczało z programu.
Czy można jeszcze złożyć wniosek o Bezpieczny kredyt 2%?
Nie. Banki nie przyjmują wniosków od 2 stycznia 2024 r., a od 22 sierpnia 2025 r. ustawa pozwala udzielić tego kredytu tylko na wniosek złożony przed tą datą.
Jak kupić mieszkanie bez wkładu własnego w 2026 roku?
Przez Rodzinny Kredyt Mieszkaniowy: gwarancja BGK zastępuje brakujący wkład do 20% wydatków, najwyżej 100 000 zł. Musisz spełnić warunki programu i mieć zdolność kredytową na pełną kwotę kredytu.
Czy jest program dla młodych na mieszkanie w 2026 roku?
Nie ma programu z limitem wieku. Rodzinny Kredyt Mieszkaniowy i Konto Mieszkaniowe są dostępne bez względu na wiek. Od 1 stycznia 2026 r. Konto Mieszkaniowe nie ma już limitu 45 lat.
Źródła
- KPRM: projekt ustawy o kredycie mieszkaniowym #naStart (UA4)
- MRiT: Kredyt mieszkaniowy #naStart na ścieżce legislacyjnej (8.04.2024)
- KPRM: projekt ustawy „Pierwsze klucze” (UA11)
- MRiT: Klucz do mieszkania (13.02.2025)
- KPRM: projekt UD441, zmiana ustawy o rodzinnym kredycie mieszkaniowym
- MRiT: Tańsze partycypacje w SIM-ach i TBS-ach (30.07.2026)
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (ISAP)
- Ustawa z 25 lipca 2025 r. o zmianie ustawy o społecznych formach rozwoju mieszkalnictwa oraz niektórych innych ustaw, Dz.U. 2025 poz. 1077 (ISAP)
- Ustawa z 26 maja 2023 r. o pomocy państwa w oszczędzaniu na cele mieszkaniowe (ISAP)
- BGK: Rodzinny kredyt mieszkaniowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy. Podeślij artykuł komuś, kto też planuje kredyt.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.