
W skrócie
Na zakup mieszkania lepszy jest kredyt hipoteczny: ma niższe oprocentowanie, okres do 30–35 lat i kwoty, których w gotówkowym nie dostaniesz. Przy 100 000 zł na 10 lat hipoteczny przy 6,5% kosztuje około 36 300 zł odsetek, a gotówkowy przy 10% około 58 600 zł. Gotówkowy ma sens przy małych kwotach i krótkiej spłacie, np. na wykończenie. Nie nadaje się na wkład własny: rata 531 zł za 25 000 zł obniża zdolność hipoteczną o około 66 000 zł, a wiele banków takiego wkładu nie zaakceptuje.
Kredyt gotówkowy kusi prostotą: wniosek online, decyzja w kilka dni, bez wyceny, notariusza i księgi wieczystej. Kredyt hipoteczny wymaga tygodni pracy i dokumentów. Na zakup mieszkania wybór jest jednak zwykle oczywisty, a ciekawsze pytania pojawiają się przy mniejszych kwotach: wykończeniu, dopłacie do ceny albo brakującym wkładzie. Poniżej porównujemy oba kredyty na liczbach i opisujemy, kiedy gotówkowy ma sens, a kiedy szkodzi. Liczby to przykłady poglądowe.
Najważniejsze różnice
| Cecha | Kredyt hipoteczny | Kredyt gotówkowy |
|---|---|---|
| Oprocentowanie, X 2026 | zwykle ok. 5,5–6,5% | zwykle wyraźnie wyższe, w przykładzie 10% |
| Kwota | do 80–90% wartości mieszkania | zwykle do kilkudziesięciu, rzadziej 150–200 tys. zł |
| Okres | zwykle do 30–35 lat | zwykle do 8–10 lat |
| Zabezpieczenie | hipoteka na nieruchomości | brak, bank ocenia tylko dochód |
| Cel | mieszkaniowy, rozliczany | dowolny, bez rozliczania |
| Czas | zwykle kilka tygodni | często kilka dni |
| Przepisy | ustawa o kredycie hipotecznym | ustawa o kredycie konsumenckim |
Hipoteczny jest tańszy, bo bank ma zabezpieczenie na nieruchomości i w razie problemów może z niej dochodzić długu. Przy gotówkowym ryzyko jest wyższe, więc oprocentowanie też. Na oprocentowanie hipotecznego składa się wskaźnik, np. WIBOR 3M około 3,85%, i marża banku, co opisujemy w artykule marża kredytu hipotecznego. W gotówkowym zwracaj uwagę na RRSO, bo prowizja i ubezpieczenie potrafią podnieść koszt bardziej niż samo oprocentowanie.
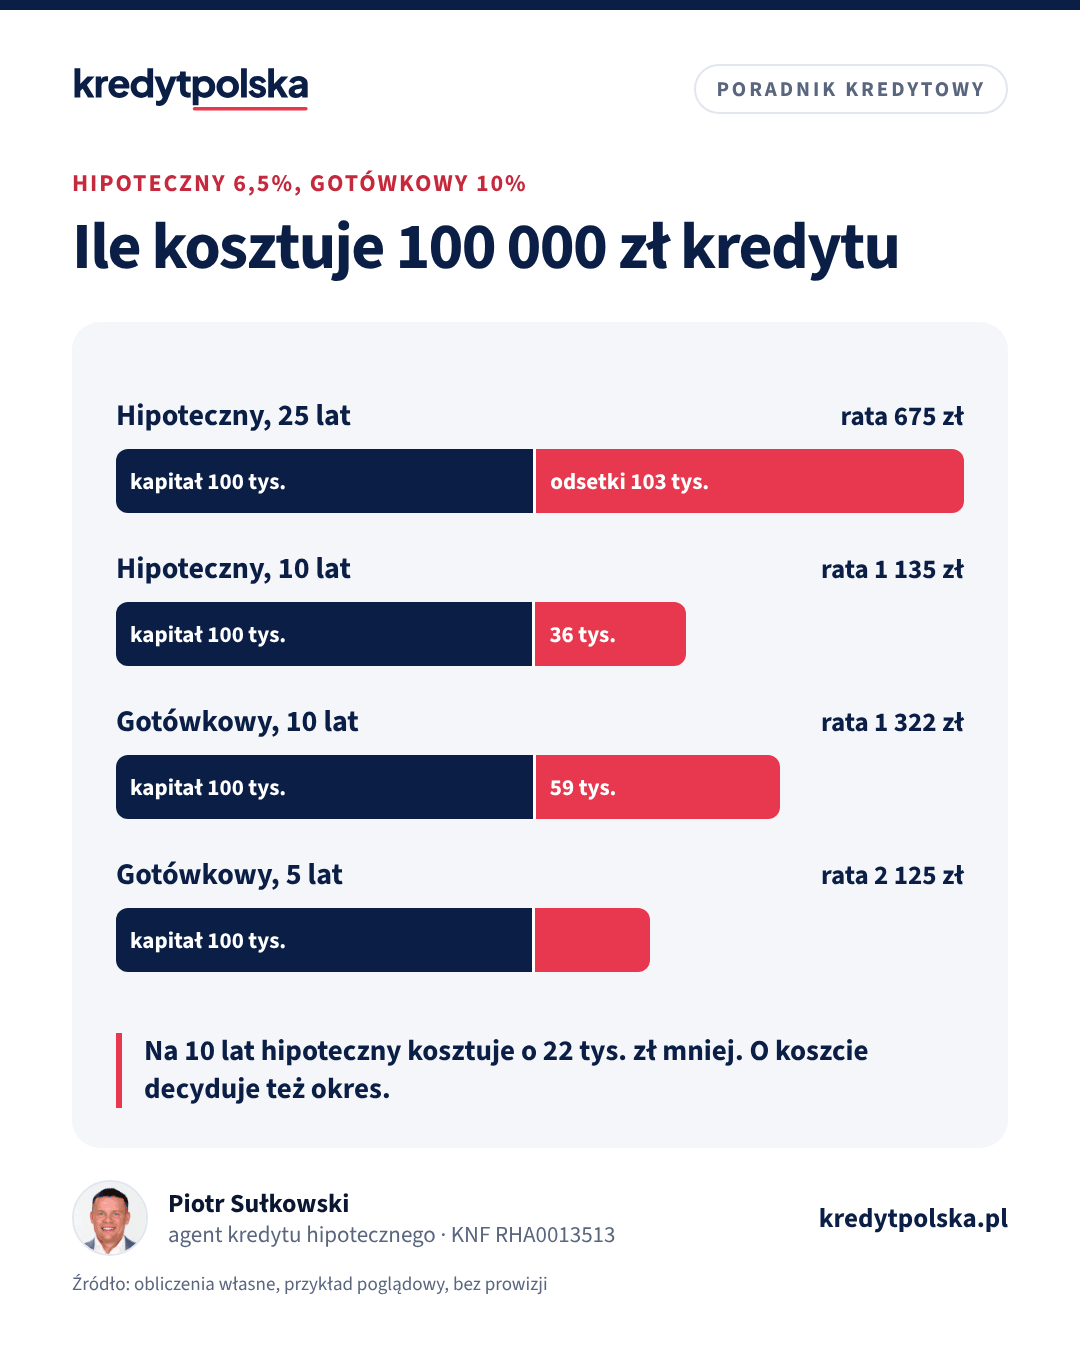
Koszt 100 000 zł: cztery warianty
| Wariant | Rata | Odsetki | Razem do oddania |
|---|---|---|---|
| Hipoteczny 6,5%, 25 lat | 675 zł | 102 562 zł | 202 562 zł |
| Hipoteczny 6,5%, 10 lat | 1 135 zł | 36 258 zł | 136 258 zł |
| Gotówkowy 10%, 10 lat | 1 322 zł | 58 581 zł | 158 581 zł |
| Gotówkowy 10%, 5 lat | 2 125 zł | 27 482 zł | 127 482 zł |
Przy tym samym okresie 10 lat hipoteczny daje około 22 300 zł mniej odsetek. Ale hipoteczny rozłożony na 25 lat kosztuje więcej niż gotówkowy spłacony w 5 lat, bo odsetki nalicza się dłużej. Porównuj więc całkowity koszt przy realnym okresie, a nie tylko oprocentowanie. Do hipotecznego dolicz koszty, których przy gotówkowym nie ma: wycenę nieruchomości, zwykle od kilkuset do około tysiąca złotych, wpis hipoteki 200 zł, 19 zł PCC od ustanowienia hipoteki, ubezpieczenie nieruchomości. Do gotówkowego doliczyć trzeba prowizję i ewentualną polisę. Pełne zestawienie opisujemy w artykule RRSO i koszty kredytu.
Zakup mieszkania: tylko hipoteczny
Mieszkanie za 300–700 tys. zł przekracza możliwości kredytu gotówkowego, i to z dwóch powodów. Banki rzadko udzielają gotówkowego powyżej 150–200 tys. zł, a przy okresie do 10 lat rata byłaby bardzo wysoka. Przykład: 250 000 zł gotówkowego na 10 lat przy 10% to rata około 3 304 zł, a ta sama kwota w hipotecznym na 30 lat przy 6,5% to około 1 580 zł. Różnica w racie przekłada się wprost na zdolność. Raty dla typowych kwot zakupu znajdziesz w artykułach kredyt 300 tys. zł i kredyt 500 tys. zł, a własny wariant policzysz w kalkulatorze raty.
Gotówkowy na wkład własny: jak widzi to bank
To najczęstszy pomysł i najczęściej zły. Wkład własny ma pokazać, że masz oszczędności, i zmniejszyć ryzyko banku. Pieniądze z kredytu gotówkowego nie spełniają tego celu, bo to kolejny dług. Banki zwykle pytają o źródło wkładu, a w raporcie BIK widzą świeży kredyt. Wiele z nich takiego wkładu nie zaakceptuje.
Nawet jeśli bank go przyjmie, gotówkowy obniża zdolność. Przykład: mieszkanie za 500 000 zł, masz 25 000 zł, czyli 5%, i chcesz dobrać 25 000 zł gotówkowego na 5 lat przy 10%, żeby mieć 10%. Rata gotówkowego wynosi około 531 zł. Gdy decyduje limit DSTI, ta rata zmniejsza kwotę kredytu hipotecznego na 30 lat, liczoną przy 9%, o około 66 000 zł. Pożyczasz 25 000 zł, a tracisz 66 000 zł zdolności. Do tego płacisz dwie raty naraz: 2 844 zł hipotecznego na 450 000 zł i 531 zł gotówkowego.
Lepsze rozwiązania to Rodzinny Kredyt Mieszkaniowy, w którym gwarancja BGK zastępuje brakujący wkład, darowizna od rodziny albo kredyt z 10% wkładu z ubezpieczeniem niskiego wkładu. Opisujemy je w artykułach kredyt bez wkładu własnego, darowizna na wkład własny i wkład własny. Nie bierz też gotówkowego „po cichu” między decyzją a umową: bank zwykle sprawdza BIK ponownie przed wypłatą, a nowy dług może zmienić decyzję.
Przykład: wykończenie za 60 000 zł
Kupujesz mieszkanie od dewelopera w stanie deweloperskim i na wykończenie potrzebujesz 60 000 zł. Masz trzy możliwości:
| Sposób finansowania | Rata | Odsetki |
|---|---|---|
| Gotówkowy 10% na 5 lat | 1 275 zł | 16 489 zł |
| Doliczone do hipotecznego, 6,5% na 30 lat | +379 zł | 76 527 zł |
| Doliczone do hipotecznego i spłacone nadpłatami w 5 lat | ok. +1 174 zł | ok. 10 438 zł |
Najtańszy jest trzeci wariant: niskie oprocentowanie hipotecznego i krótki czas spłaty. Daje też elastyczność, bo nadpłaty można wstrzymać, gdy budżet się napnie. Przy zmiennej stopie bank może pobrać za nadpłatę rekompensatę w pierwszych 36 miesiącach, najwyżej 3% nadpłacanej kwoty, choć wiele banków z niej rezygnuje. Doliczenie wykończenia wymaga jednak, żeby bank je finansował, zwykle na podstawie kosztorysu i wyceny mieszkania po wykończeniu. Zapytaj o to przed złożeniem wniosku, bo później zmiana kwoty oznacza nową decyzję. Gdy bank się nie zgodzi, gotówkowy jest rozsądnym wyjściem, ale weź go dopiero po wypłacie hipotecznego. Wzięty wcześniej, z ratą 1 275 zł, obniżyłby zdolność hipoteczną nawet o około 158 000 zł.
Kiedy gotówkowy ma sens
- Wykończenie i meble za kilkadziesiąt tysięcy złotych, które spłacisz w kilka lat. Hipoteczny na taką kwotę rzadko się opłaca, bo koszty wyceny i wpisu zjadają część przewagi.
- Pilna dopłata po zakupie, gdy kredyt hipoteczny jest już wypłacony, a zabrakło na drobne prace.
- Garaż, komórka lub miejsce postojowe, gdy bank nie chce ich osobno finansować hipotecznie, a kwota jest niewielka.
- Gdy nie chcesz obciążać mieszkania hipoteką i masz zdolność na wyższą ratę przy krótkim okresie.
Przy wykończeniu porównaj gotówkowy z dołożeniem kosztów do kredytu na zakup albo z osobnym kredytem hipotecznym na remont. Opisujemy to w artykule kredyt hipoteczny na remont. Jeśli potrzebujesz większej kwoty na cel inny niż mieszkaniowy, alternatywą jest pożyczka hipoteczna.
Gotówkowy przed hipotecznym: kolejność ma znaczenie
Każdy kredyt gotówkowy spłacany w chwili wniosku o hipoteczny obniża zdolność o kilkadziesiąt tysięcy złotych za każde 500 zł raty. Jeśli planujesz zakup w ciągu roku, nie bierz nowych rat, a istniejące rozważ spłacić przed wnioskiem. Szczegóły w artykule jak przygotować się do kredytu hipotecznego, a swoją zdolność z obecnymi ratami sprawdzisz w kalkulatorze zdolności kredytowej.
Wcześniejsza spłata i prawa kredytobiorcy
Oba kredyty możesz spłacić wcześniej. W hipotecznym ze zmienną stopą bank może pobrać rekompensatę tylko w pierwszych 36 miesiącach i najwyżej 3% spłacanej kwoty, przy stałej według umowy. Przy gotówkowym rekompensata jest możliwa tylko przy stałym oprocentowaniu i jest ograniczona ustawą o kredycie konsumenckim, a przy wcześniejszej spłacie należy Ci się proporcjonalny zwrot kosztów kredytu, w tym prowizji. W obu przypadkach możesz odstąpić od umowy w ciągu 14 dni. Więcej w artykule prawa kredytobiorcy.
Najczęstsze pytania
Czy kredyt gotówkowy na mieszkanie się opłaca?
Na zakup zwykle nie: ma wyższe oprocentowanie, krótszy okres i niższe kwoty. Przy 100 000 zł na 10 lat gotówkowy przy 10% kosztuje około 58 600 zł odsetek, a hipoteczny przy 6,5% około 36 300 zł.
Czy mogę wziąć kredyt gotówkowy na wkład własny?
Nie warto. Wiele banków nie zaakceptuje wkładu z kredytu, a rata gotówkowego obniża zdolność. W przykładzie 25 000 zł gotówkowego z ratą 531 zł zmniejsza kwotę hipotecznego o około 66 000 zł.
Ile można dostać w kredycie gotówkowym?
Zależy od banku i dochodu. Zwykle kilkadziesiąt tysięcy złotych, rzadziej 150–200 tys. zł, na okres do 8–10 lat. Na zakup mieszkania to zwykle za mało.
Kiedy gotówkowy jest lepszy od hipotecznego?
Przy małych kwotach spłacanych w kilka lat, np. na wykończenie lub meble, gdy liczy się czas, a koszty wyceny i wpisu hipoteki zjadłyby przewagę niższego oprocentowania.
Czy kredyt gotówkowy obniża zdolność na hipoteczny?
Tak. Bank odejmuje jego ratę od dochodu. Każde 500 zł raty to przy stopie testowej 9% i 30 latach około 62 000 zł mniej kredytu hipotecznego, gdy decyduje limit DSTI.
Czy hipoteczny na 25 lat jest tańszy od gotówkowego na 5 lat?
Nie zawsze. Przy 100 000 zł hipoteczny na 25 lat przy 6,5% to około 102 600 zł odsetek, a gotówkowy na 5 lat przy 10% około 27 500 zł. Liczy się okres, nie tylko oprocentowanie.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- KNF, Rekomendacja S
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.