
W skrócie
Rata kredytu hipotecznego 800 000 zł na 30 lat wynosi około 5 057 zł przy oprocentowaniu 6,5% i około 4 542 zł przy 5,5%. Odsetki przy 6,5% to około 1,02 mln zł, więcej niż sam kredyt. Bank sprawdzi ratę przy stopie z buforem, więc gospodarstwo bez innych rat potrzebuje orientacyjnie około 12 870 zł netto przy limicie DSTI 50%, a przy wkładzie 20% taki kredyt odpowiada mieszkaniu za 1 mln zł.
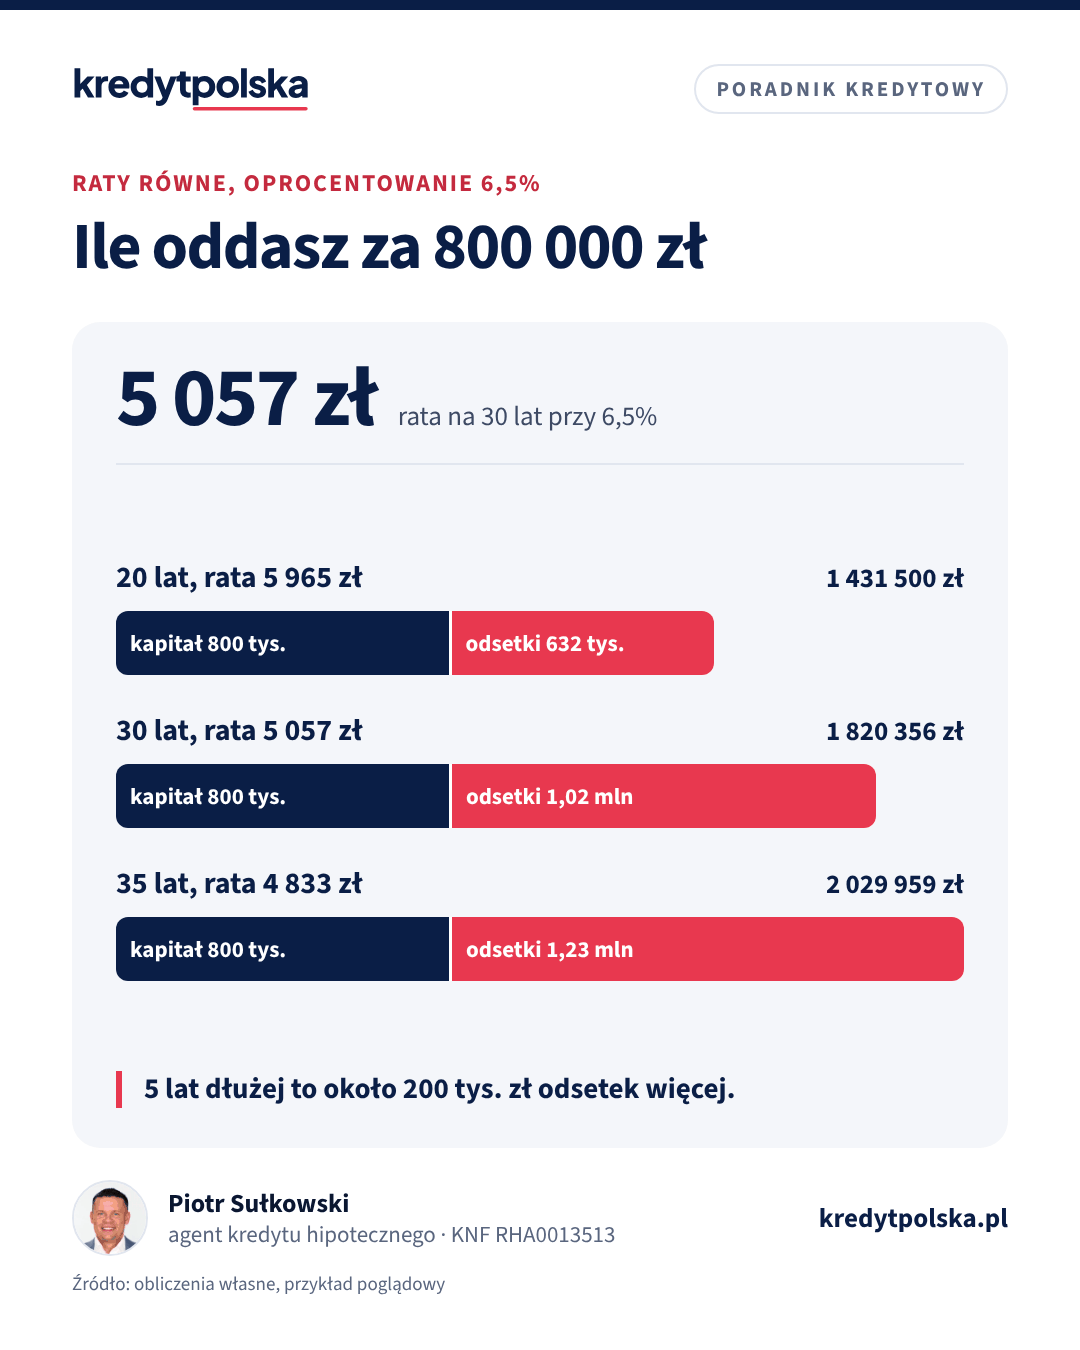
Kredyt 800 000 zł to przy wkładzie 20% mieszkanie za 1 mln zł: trzy albo cztery pokoje w Warszawie, Krakowie czy Gdańsku, dom pod dużym miastem albo większe mieszkanie kupowane przez rodzinę z dziećmi. Taką kwotę biorą prawie zawsze dwie osoby, a każda decyzja, od okresu po rodzaj oprocentowania, przesuwa koszt o setki tysięcy złotych. Poniżej raty, odsetki, potrzebny dochód gospodarstwa, wkład własny, ryzyko stóp i nadpłaty. Liczby to przykłady policzone według wzorów bankowych.
Rata kredytu 800 tys. zł
Poziomy oprocentowania odpowiadają rynkowi z października 2026 r. Stopa referencyjna NBP wynosi 3,75%, WIBOR 3M około 3,85%, a POLSTR 1M około 3,54%. Przy marżach 1,5–2,5 pkt proc. zmienne oprocentowanie to mniej więcej 5,4–6,4%, a stałe na 5 lat około 5,8–6,5%. Liczymy zmienną 5,5%, stałą 6,2%, wariant 6,5% (wyższa marża albo górne widełki stałej) i 7,5% po wzroście stóp o 1 pkt proc.
| Okres | Zmienna 5,5% | Stała 6,2% | 6,5% | 7,5% | Pierwsza malejąca, 6,5% |
|---|---|---|---|---|---|
| 15 lat | 6 537 zł | 6 838 zł | 6 969 zł | 7 416 zł | 8 778 zł |
| 20 lat | 5 503 zł | 5 824 zł | 5 965 zł | 6 445 zł | 7 667 zł |
| 25 lat | 4 913 zł | 5 253 zł | 5 402 zł | 5 912 zł | 7 000 zł |
| 30 lat | 4 542 zł | 4 900 zł | 5 057 zł | 5 594 zł | 6 556 zł |
| 35 lat | 4 296 zł | 4 669 zł | 4 833 zł | 5 394 zł | 6 238 zł |
Stała stopa 6,2% kosztuje na 30 lat około 358 zł miesięcznie więcej niż zmienna 5,5%, ale chroni przez 5 lat przed wzrostem stóp. Z pierwszej raty równej przy 6,5% na 30 lat aż 4 333 zł to odsetki, a kapitał spłaca tylko około 724 zł. Ratę dla swojej oferty policzysz w kalkulatorze raty.
Ile kosztuje 800 tys. zł kredytu
| Okres | Odsetki, równe 5,5% | Odsetki, równe 6,5% | Odsetki, malejące 6,5% | Razem do oddania, równe 6,5% |
|---|---|---|---|---|
| 20 lat | 520 744 zł | 631 500 zł | 522 167 zł | 1 431 500 zł |
| 25 lat | 673 810 zł | 820 497 zł | 652 167 zł | 1 620 497 zł |
| 30 lat | 835 232 zł | 1 020 356 zł | 782 167 zł | 1 820 356 zł |
| 35 lat | 1 004 375 zł | 1 229 959 zł | 912 167 zł | 2 029 959 zł |
Przy 6,5% każde dodatkowe 5 lat to około 190–210 tys. zł odsetek więcej. Raty malejące na 30 lat dają około 238 200 zł mniej odsetek niż równe, ale pierwsza rata jest o 1 499 zł wyższa i wymaga dużo wyższego dochodu. Zasady wyboru opisujemy w artykule raty równe czy malejące, a pozostałe koszty, takie jak prowizja i ubezpieczenia, w tekście RRSO i koszty kredytu.
Ile musi zarabiać gospodarstwo
Bank sprawdza ratę przy oprocentowaniu wyższym o bufor co najmniej 2,5 pkt proc. Według Rekomendacji S wszystkie raty nie powinny przekraczać 50% dochodu netto przy dochodzie wyższym od przeciętnego wynagrodzenia w województwie i 40% przy niższym. Przy tej kwocie koszty utrzymania zwykle nie decydują: rodzina z dwojgiem dzieci potrzebuje w naszym modelu 4 700 zł na życie, a po racie z buforem zostaje więcej. Prosty model bez innych zobowiązań:
| Wariant | Rata do zdolności | Dochód netto, DSTI 50% | Dochód netto, DSTI 40% |
|---|---|---|---|
| 5,5% na 30 lat (bank liczy 8%) | 5 870 zł | ok. 11 740 zł | ok. 14 680 zł |
| 6,5% na 25 lat (bank liczy 9%) | 6 714 zł | ok. 13 430 zł | ok. 16 780 zł |
| 6,5% na 30 lat (bank liczy 9%) | 6 437 zł | ok. 12 870 zł | ok. 16 090 zł |
| 6,5% na 35 lat (bank liczy 9%) | 6 272 zł | ok. 12 540 zł | ok. 15 680 zł |
| Stała 6,2% na 30 lat, bez bufora | 4 900 zł | ok. 9 800 zł | ok. 12 250 zł |
Ostatni wiersz dotyczy banków, które przy stałej stopie na co najmniej 5 lat liczą zdolność według samej stałej stopy. Nie każdy bank tak robi, więc zapytaj o to przed złożeniem wniosku. Przykład: pensje 7 000 zł i 6 500 zł netto, czyli 13 500 zł razem. Przy limicie 50% i stopie z buforem 9% para może pożyczyć na 30 lat orientacyjnie około 838 900 zł, więc kredyt 800 000 zł się mieści. Przy 12 000 zł dochodu byłoby to już tylko około 745 700 zł. Bank stosuje własne tabele kosztów utrzymania, więc wynik jest orientacyjny. Swój sprawdzisz w kalkulatorze zdolności kredytowej, a zasady opisuje artykuł zdolność kredytowa.
Gdy kredyt bierzecie we dwoje, każde z Was odpowiada za cały dług, a nie za połowę. Jeśli nie jesteście małżeństwem, ustalcie na piśmie udziały w nieruchomości. Więcej w artykule współkredytobiorca.
Wkład własny przy mieszkaniu za 1 mln zł
Przy wkładzie 20% kredyt 800 000 zł odpowiada mieszkaniu za 1 000 000 zł, a wkład to 200 000 zł. Na rynku wtórnym dochodzi 20 000 zł podatku PCC, taksa notarialna i opłaty sądowe. Przy wkładzie 10% ten sam kredyt wystarcza na mieszkanie za około 888 900 zł, a wkład wynosi około 88 900 zł. Niższy wkład zwykle oznacza wyższą marżę albo ubezpieczenie niskiego wkładu do czasu, aż saldo spadnie poniżej 80% wartości nieruchomości. Opisujemy to w artykule kredyt z 10% wkładu.
Rodzinny Kredyt Mieszkaniowy przy tej kwocie pomaga mniej, niż się wydaje. Gwarancja BGK jest ograniczona do 100 000 zł, więc przy mieszkaniu za 1 mln zł pokryje najwyżej 10% ceny, a nie pełne 20%. Dodatkowo cena za metr musi mieścić się w limicie programu, co w drogich lokalizacjach bywa trudne. Szczegóły: programy mieszkaniowe 2026.
Ryzyko stóp przy 800 tys. zł
Wzrost oprocentowania z 6,5% do 7,5% podnosi ratę na 30 lat o 537 zł, do 5 594 zł, a łączne odsetki o około 193 400 zł. Przy wzroście o 2 pkt proc., do 8,5%, rata wynosi 6 151 zł, czyli o 1 095 zł więcej. Bufor banku działa jak test: jeśli Wasz budżet udźwignie ratę około 6 400 zł, wytrzyma też wzrost stóp o 2,5 pkt proc. Policzcie także scenariusz utraty jednego dochodu i zbudujcie poduszkę na 6 rat, przy 6,5% około 30 300 zł. Ochronę daje też ubezpieczenie opisane w artykule ubezpieczenia przy kredycie hipotecznym, a wybór rodzaju stopy tekst stałe czy zmienne oprocentowanie.
Nadpłaty przy 800 tys. zł
Przy kredycie 800 000 zł na 30 lat i 6,5% regularna nadpłata daje:
- 500 zł miesięcznie: spłata w około 23 lata i 5 miesięcy, odsetki mniejsze o około 263 600 zł,
- 1 000 zł miesięcznie: spłata w około 19 lat i 5 miesięcy, odsetki mniejsze o około 411 100 zł,
- 2 000 zł miesięcznie: spłata w około 14 lat i 9 miesięcy, odsetki mniejsze o około 576 600 zł.
Jednorazowa nadpłata 100 000 zł po 5 latach, gdy saldo wynosi około 748 900 zł, daje do wyboru krótszy okres o około 80 miesięcy i około 305 200 zł mniej odsetek albo ratę niższą o 675 zł, do 4 381 zł, i około 102 600 zł mniej odsetek. Skrócenie okresu oszczędza więcej, niższa rata poprawia bezpieczeństwo budżetu. Przy stopie zmiennej bank może pobrać rekompensatę tylko przez pierwsze 36 miesięcy i najwyżej 3% nadpłaty, przy stałej według umowy. Własny wariant policzysz w kalkulatorze nadpłaty kredytu, a zasady opisuje artykuł nadpłata kredytu hipotecznego.
Rata dla kwoty kredytu
Najczęstsze pytania
Jaka jest rata kredytu 800 tys. zł na 30 lat?
Około 4 542 zł przy zmiennym oprocentowaniu 5,5%, 4 900 zł przy stałym 6,2%, 5 057 zł przy 6,5% i 5 594 zł przy 7,5%, w ratach równych.
Ile trzeba zarabiać na kredyt 800 tys. zł?
Orientacyjnie około 12 870 zł netto łącznie przy limicie DSTI 50% i około 16 090 zł przy 40%, bez innych rat. Przykład zakłada 6,5% na 30 lat i bufor 2,5 pkt proc.
Ile odsetek zapłacę od kredytu 800 tys. zł?
Przy 6,5% na 30 lat około 1,02 mln zł w ratach równych i około 782 tys. zł w malejących. Na 25 lat w ratach równych około 820 tys. zł.
Jaki wkład własny przy kredycie 800 tys. zł?
Przy wkładzie 20% to 200 000 zł przy mieszkaniu za 1 mln zł, przy 10% około 88 900 zł przy mieszkaniu za około 888 900 zł. PCC i taksę notarialną płacisz osobno.
O ile wzrośnie rata 800 tys. zł, gdy stopy wzrosną o 1 pkt proc.?
Na 30 lat o około 537 zł, z 5 057 do 5 594 zł. Przy wzroście o 2 pkt proc. rata wynosi około 6 151 zł.
Ile da nadpłata 1 000 zł miesięcznie przy kredycie 800 tys. zł?
Przy 6,5% na 30 lat spłacisz kredyt w około 19 lat i 5 miesięcy, a odsetki będą mniejsze o około 411 tys. zł.
Źródła
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.