
W skrócie
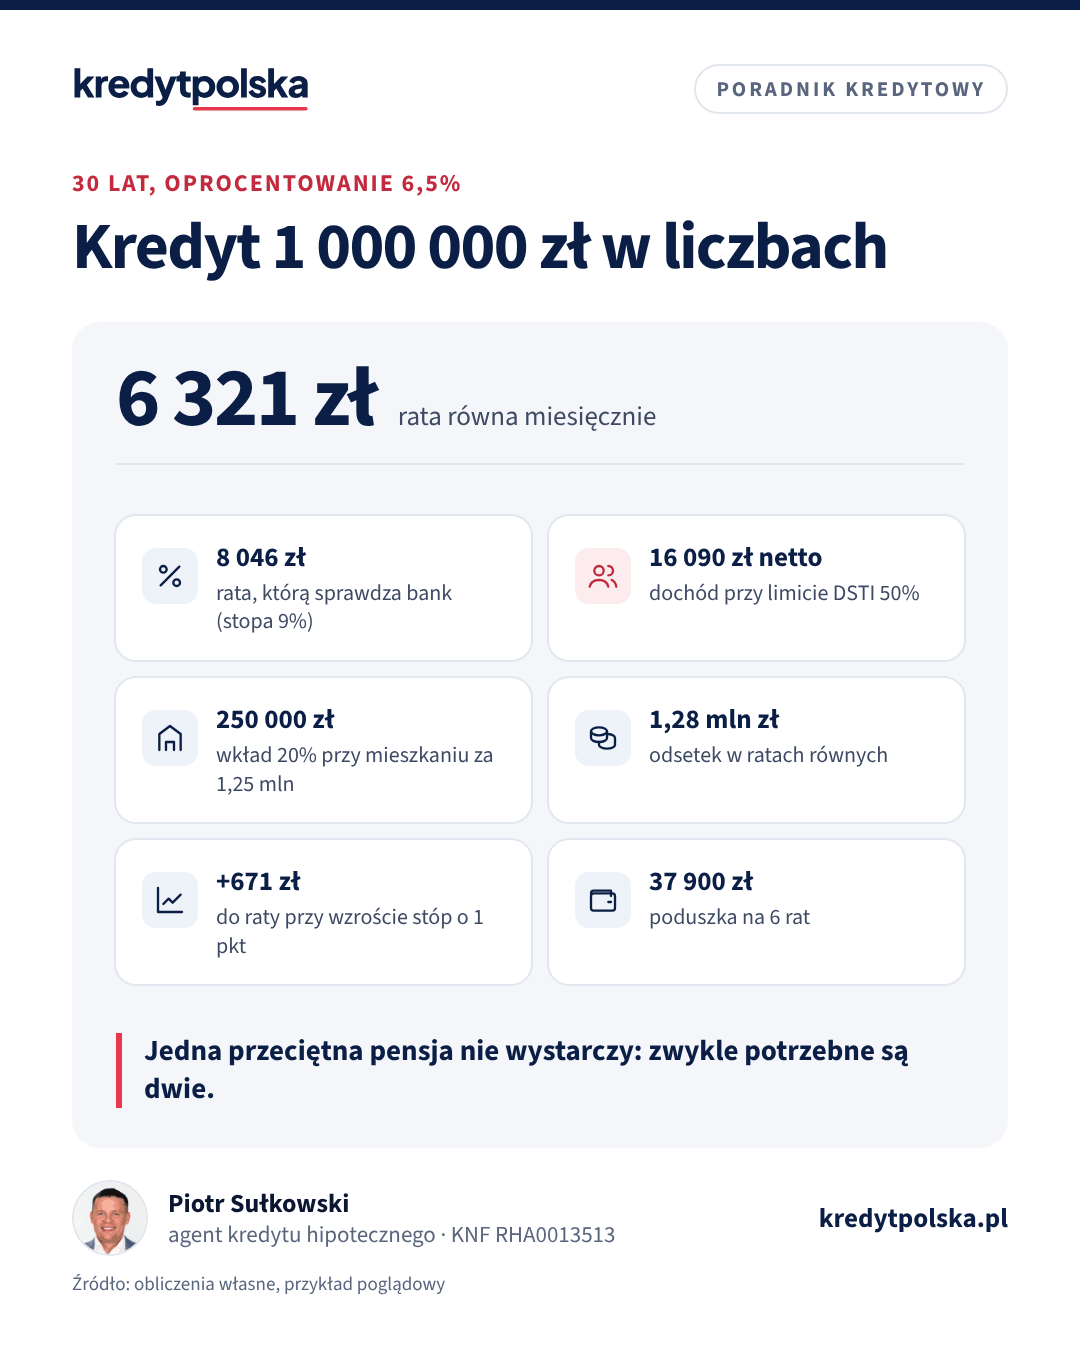
Kredyt hipoteczny 1 000 000 zł na 30 lat to rata około 6 321 zł przy oprocentowaniu 6,5% i około 5 678 zł przy 5,5%. Bank sprawdzi ją przy stopie wyższej o 2,5 pkt proc., więc gospodarstwo bez innych rat potrzebuje orientacyjnie około 16 090 zł netto przy limicie DSTI 50%. W praktyce taki kredyt dostają głównie pary z dwoma dochodami po około 8 000 zł netto albo osoby o wysokich dochodach z działalności.
Kredyt hipoteczny na milion złotych to wciąż rzadkość, ale w Warszawie, Krakowie czy Gdańsku coraz częstsza: przy wkładzie 20% odpowiada mieszkaniu za 1,25 mln zł albo domowi pod dużym miastem. Przy tej kwocie decydują trzy rzeczy: dochód, który przejdzie test banku z buforem, wkład liczony w setkach tysięcy złotych i odporność budżetu na wzrost stóp. Poniżej raty, koszt odsetek, dochód potrzebny na taki kredyt, kto go realnie dostaje i ile metrów za niego kupisz. Liczby to przykłady policzone według wzorów bankowych, a nie oferta konkretnego banku.
Rata kredytu 1 mln zł
W październiku 2026 r. stopa referencyjna NBP wynosi 3,75%, WIBOR 3M około 3,85%, a POLSTR 1M około 3,54%. Banki przechodzą na nowy wskaźnik, jako pierwszy kredyty oparte na POLSTR zaczął oferować PKO BP. Przy marżach 1,5–2,5 pkt proc. zmienne oprocentowanie to mniej więcej 5,4–6,4%, a stałe na 5 lat około 5,8–6,5%. O zmianie wskaźnika piszemy w artykule WIBOR i POLSTR.
| Okres | Równa, 5,5% | Równa, 6,5% | Równa, 7,5% | Pierwsza malejąca, 6,5% | Odsetki, równe 6,5% |
|---|---|---|---|---|---|
| 15 lat | 8 171 zł | 8 711 zł | 9 270 zł | 10 972 zł | 567 993 zł |
| 20 lat | 6 879 zł | 7 456 zł | 8 056 zł | 9 583 zł | 789 376 zł |
| 25 lat | 6 141 zł | 6 752 zł | 7 390 zł | 8 750 zł | 1 025 621 zł |
| 30 lat | 5 678 zł | 6 321 zł | 6 992 zł | 8 194 zł | 1 275 445 zł |
| 35 lat | 5 370 zł | 6 042 zł | 6 742 zł | 7 798 zł | 1 537 448 zł |
Przy 6,5% na 30 lat oddasz bankowi łącznie około 2,28 mln zł, z czego około 1,28 mln zł to odsetki. W pierwszej racie 5 417 zł to odsetki, a tylko około 904 zł spłaca kapitał. Skrócenie okresu do 25 lat podnosi ratę o 431 zł, ale zmniejsza odsetki o około 249 800 zł. Raty malejące na 30 lat to około 977 700 zł odsetek, ale pierwsza rata jest wyższa od równej o 1 873 zł. Swój wariant policzysz w kalkulatorze raty.
Ile trzeba zarabiać na 1 mln zł kredytu
Bank liczy ratę przy oprocentowaniu wyższym o bufor co najmniej 2,5 pkt proc. Przy ofercie 6,5% to 9%, czyli rata 8 046 zł na 30 lat. Według Rekomendacji S raty nie powinny przekraczać 50% dochodu netto przy dochodzie wyższym od przeciętnego wynagrodzenia w województwie. Gospodarstwo, które stać na milion kredytu, prawie zawsze przekracza ten próg, więc w praktyce liczy się limit 50%. Koszty utrzymania przy tej kwocie nie decydują: nawet rodzina z dwojgiem dzieci, z kosztami 4 700 zł w naszym modelu, ma po racie z buforem zapas.
| Wariant | Rata do zdolności | Dochód netto, DSTI 50% | Dochód netto, DSTI 40% |
|---|---|---|---|
| 5,5% na 30 lat (bank liczy 8%) | 7 338 zł | ok. 14 680 zł | ok. 18 340 zł |
| 6,5% na 25 lat (bank liczy 9%) | 8 392 zł | ok. 16 780 zł | ok. 20 980 zł |
| 6,5% na 30 lat (bank liczy 9%) | 8 046 zł | ok. 16 090 zł | ok. 20 120 zł |
| 6,5% na 35 lat (bank liczy 9%) | 7 840 zł | ok. 15 680 zł | ok. 19 600 zł |
| Stała 6,2% na 30 lat, bez bufora | 6 125 zł | ok. 12 250 zł | ok. 15 310 zł |
Ostatni wiersz dotyczy banków, które przy stałej stopie na co najmniej 5 lat liczą zdolność bez pełnego bufora. Przy milionie kredytu różnica w wymaganym dochodzie to prawie 4 000 zł miesięcznie, więc o zasady liczenia warto zapytać kilka banków. To orientacyjny model: bank odlicza też inne raty, limity na kartach i koszty utrzymania według własnych tabel.
Ile pożyczysz przy wysokim dochodzie
Ta sama zależność z drugiej strony: maksymalna kwota kredytu dla gospodarstwa bez innych zobowiązań przy limicie DSTI 50%.
| Dochód netto | Oferta 6,5%, 30 lat (bank liczy 9%) | Oferta 5,5%, 30 lat (bank liczy 8%) | Oferta 6,5%, 35 lat (bank liczy 9%) |
|---|---|---|---|
| 12 000 zł | ok. 745 700 zł | ok. 817 700 zł | ok. 765 300 zł |
| 14 000 zł | ok. 870 000 zł | ok. 954 000 zł | ok. 892 900 zł |
| 16 000 zł | ok. 994 300 zł | ok. 1 090 300 zł | ok. 1 020 400 zł |
| 18 000 zł | ok. 1 118 500 zł | ok. 1 226 600 zł | ok. 1 148 000 zł |
| 20 000 zł | ok. 1 242 800 zł | ok. 1 362 800 zł | ok. 1 275 500 zł |
Dłuższy okres pomaga tu niewiele: przy 16 000 zł dochodu 35 lat zamiast 30 podnosi kwotę tylko o około 26 000 zł. Znacznie więcej daje niższa marża, bo obniża też stopę, przy której bank liczy bufor. Swój wynik sprawdzisz w kalkulatorze zdolności kredytowej.
Kto dostaje kredyt na milion
- Para z dwoma dobrymi dochodami. Dwie pensje po około 8 000 zł netto to najczęstszy profil. Oboje odpowiadacie solidarnie za cały dług, więc bank oceni stabilność każdego dochodu. Więcej w artykule współkredytobiorca.
- Przedsiębiorcy i osoby na kontrakcie. Przy wysokich dochodach z działalności bank patrzy na dochód z ostatnich lat po kosztach i podatku, a nie na przychód. Zasady opisujemy w tekstach kredyt na działalności gospodarczej i kredyt hipoteczny na B2B.
- Jedna osoba z dochodem powyżej 16 000 zł netto. To możliwe, ale bank oceni wtedy ostrożnie ryzyko utraty jedynego źródła dochodu.
Przy dużych kwotach banki dokładniej sprawdzają też pochodzenie wkładu własnego i historię kredytową. Raport BIK warto pobrać przed wnioskiem, o czym piszemy w artykule raport BIK przed kredytem. Przy kilku dochodach i wysokiej kwocie oferty banków różnią się mocniej niż przy zwykłych kredytach, więc porównanie warunków w kilku bankach ma tu szczególne znaczenie.
Wkład własny i metraż
Przy wkładzie 20% kredyt 1 000 000 zł odpowiada nieruchomości za 1 250 000 zł, a wkład to 250 000 zł. Przy wkładzie 10% mieszkanie może kosztować około 1 111 100 zł, a wkład wynosi około 111 100 zł. Na rynku wtórnym dolicz 2% PCC, czyli około 22 200–25 000 zł, taksę notarialną i opłaty sądowe. Średnie ceny transakcyjne z II kwartału 2026 r. według danych NBP:
| Miasto | Rynek pierwotny, za m² | Metraż, wkład 10% / 20% | Rynek wtórny, za m² | Metraż, wkład 10% / 20% |
|---|---|---|---|---|
| Warszawa | 16 783 zł | 66 / 74 m² | 16 723 zł | 66 / 75 m² |
| Kraków | 15 923 zł | 70 / 79 m² | 14 792 zł | 75 / 85 m² |
| Gdańsk | 14 491 zł | 77 / 86 m² | 14 035 zł | 79 / 89 m² |
| Wrocław | 14 312 zł | 78 / 87 m² | 12 590 zł | 88 / 99 m² |
| Poznań | 12 766 zł | 87 / 98 m² | 10 891 zł | 102 / 115 m² |
W Warszawie milion kredytu to średnio 66–75 m², w Poznaniu na rynku wtórnym ponad 100 m². Gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym jest ograniczona do 100 000 zł, a cena za metr musi mieścić się w limicie programu, więc przy tej kwocie program zwykle nie zastąpi wkładu. Skąd wziąć wkład, piszemy w artykułach wkład własny i darowizna na wkład własny.
Ryzyko stóp i poduszka finansowa
Wzrost oprocentowania z 6,5% do 7,5% podnosi ratę na 30 lat o 671 zł, do 6 992 zł, a łączne odsetki o około 241 700 zł. Przy 8,5% rata wynosi 7 689 zł. Rata 6 321 zł to około 79% pensji 8 000 zł netto, więc utrata jednego z dwóch dochodów od razu zagraża spłacie. Poduszka na 6 rat to przy tej kwocie około 37 900 zł. Warto też rozważyć ubezpieczenie na życie i od utraty dochodu, opisane w artykule ubezpieczenia przy kredycie hipotecznym, oraz stałą stopę na 5 lat, porównaną w tekście stałe czy zmienne oprocentowanie.
Nadpłaty przy milionie kredytu
Przy 1 000 000 zł na 30 lat i 6,5% nadpłata 1 000 zł miesięcznie skraca spłatę do około 20 lat i 10 miesięcy i zmniejsza odsetki o około 450 400 zł. Nadpłata 2 000 zł miesięcznie skraca ją do około 16 lat i 3 miesięcy, a odsetki maleją o około 654 100 zł. Przy stopie zmiennej bank może pobrać rekompensatę tylko przez pierwsze 36 miesięcy i najwyżej 3% nadpłaty, przy stałej według umowy. Efekt własnych kwot policzysz w kalkulatorze nadpłaty kredytu, a zasady opisuje artykuł nadpłata kredytu hipotecznego.
Rata dla kwoty kredytu
Najczęstsze pytania
Jaka jest rata kredytu 1 mln zł na 30 lat?
Przy oprocentowaniu 6,5% rata równa wynosi około 6 321 zł, przy 5,5% około 5 678 zł, a przy 7,5% około 6 992 zł. Pierwsza rata malejąca przy 6,5% to około 8 194 zł.
Ile trzeba zarabiać, żeby dostać 1 mln zł kredytu?
Orientacyjnie około 16 090 zł netto łącznie przy limicie DSTI 50%, bez innych rat, przy ofercie 6,5% na 30 lat i buforze 2,5 pkt proc. Przy ofercie 5,5% około 14 680 zł.
Ile odsetek zapłacę od kredytu 1 mln zł?
Przy 6,5% na 30 lat około 1,28 mln zł w ratach równych i około 978 tys. zł w malejących. Na 25 lat w ratach równych około 1,03 mln zł.
Czy jedna osoba może dostać kredyt na milion?
Tak, jeśli ma stabilny dochód powyżej około 16 000 zł netto i nie ma innych rat. Częściej taki kredyt biorą jednak dwie osoby z dochodami po około 8 000 zł netto.
Jaki wkład własny przy kredycie 1 mln zł?
Przy wkładzie 20% to 250 000 zł przy nieruchomości za 1,25 mln zł, przy 10% około 111 100 zł. Do tego dochodzą PCC, taksa notarialna i opłaty sądowe.
Ile metrów kupię w Warszawie z kredytem 1 mln zł?
Przy średnich cenach NBP z II kwartału 2026 r. i wkładzie 10–20% około 66–75 m², zarówno na rynku pierwotnym, jak i wtórnym.
Źródła
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- OnGeo: ceny mieszkań w II kw. 2026 r. według bazy cen NBP (tabela 1)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.