
W skrócie
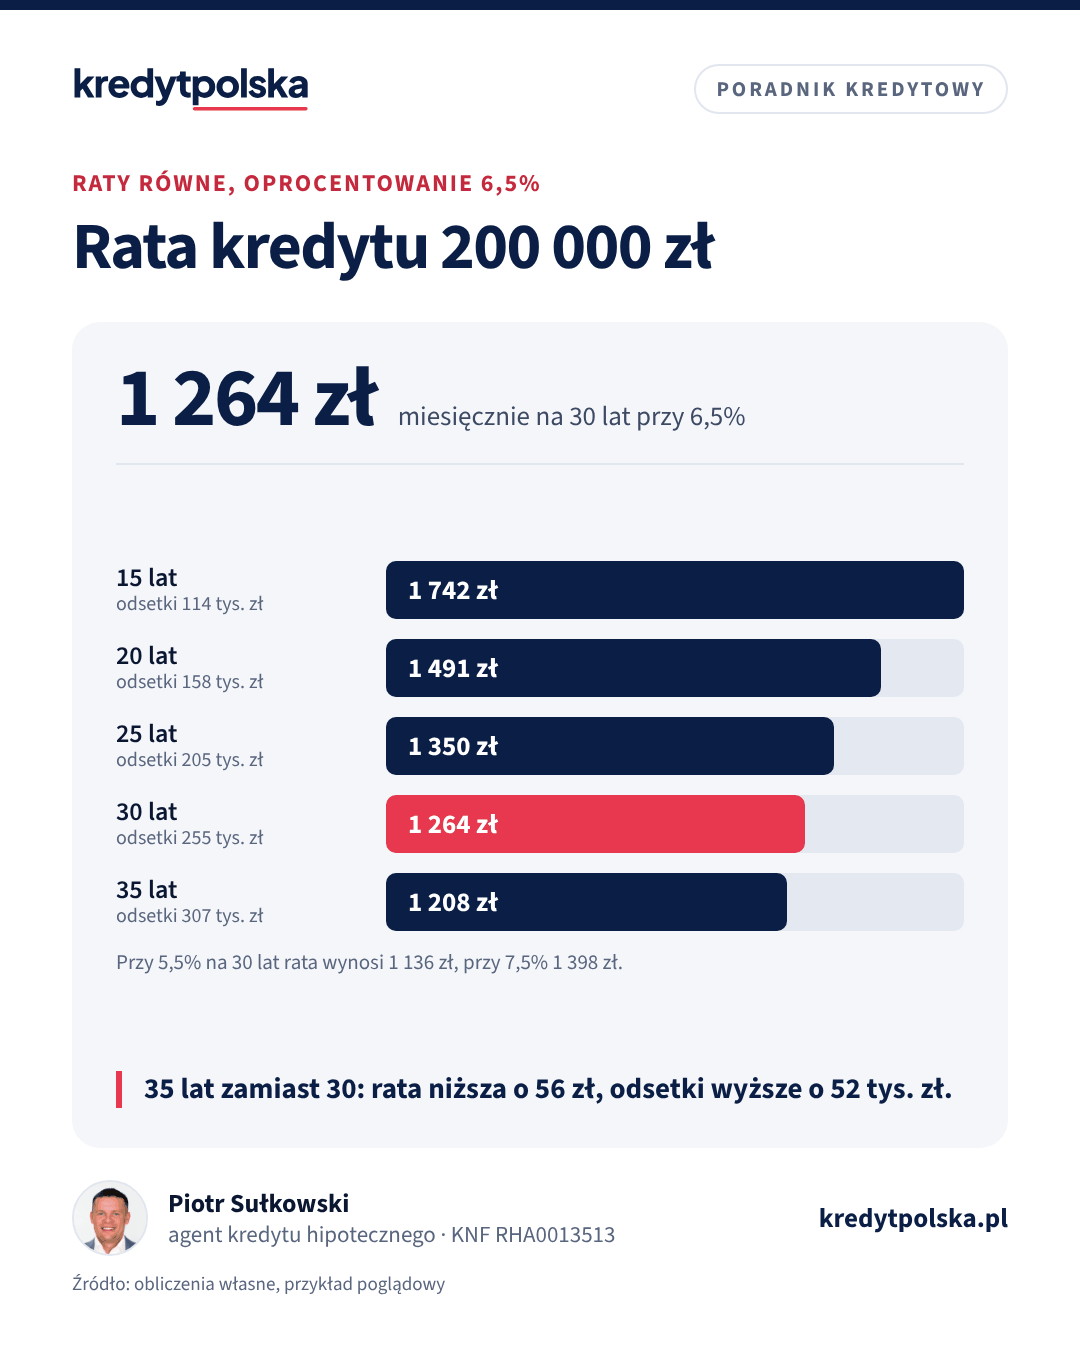
Rata kredytu hipotecznego 200 000 zł przy oprocentowaniu 6,5% wynosi około 1 742 zł na 15 lat, 1 491 zł na 20 lat, 1 264 zł na 30 lat i 1 208 zł na 35 lat. Krótszy okres oznacza dużo mniej odsetek: około 114 tys. zł na 15 lat wobec 255 tys. zł na 30 lat. Jedna osoba bez innych rat potrzebuje na kredyt na 30 lat orientacyjnie około 3 220–4 020 zł netto, zależnie od limitu DSTI w banku.
Kredyt na 200 000 zł to najczęściej kawalerka albo małe dwa pokoje w mniejszym mieście, dopłata do zamiany mieszkania na większe albo zakup z dużym wkładem własnym, gdy część ceny pokrywa sprzedaż poprzedniego lokalu lub darowizna. Przy tej kwocie rata jest na tyle niska, że realny staje się krótki okres, na przykład 15 lat. Poniżej raty dla pięciu okresów i trzech poziomów oprocentowania, koszt odsetek, dochód potrzebny jednej osobie i to, ile metrów kupisz za tę kwotę. Wszystkie liczby to przykłady policzone według wzorów bankowych, a nie oferta konkretnego banku.
Jakie oprocentowanie przyjąć
Oprocentowanie zmienne to wskaźnik plus marża. W październiku 2026 r. stopa referencyjna NBP wynosi 3,75%, WIBOR 3M około 3,85%, a POLSTR 1M, na który przechodzą banki, około 3,54%. Przy marżach 1,5–2,5 pkt proc. daje to mniej więcej 5,4–6,4%. Stałe oprocentowanie na 5 lat to w ofertach około 5,8–6,5%. Liczymy więc 5,5% (dobra oferta zmienna), 6,5% (górne widełki stałej albo zmienna z wyższą marżą) i 7,5% (scenariusz wzrostu stóp o 1 pkt proc.). Przy małych kwotach marża bywa wyższa niż przy dużych, bo bank ma od kredytu mniejszy dochód przy podobnych kosztach obsługi. Więcej w artykule marża kredytu hipotecznego.
Rata kredytu 200 tys. zł: tabela
W każdej komórce pierwsza liczba to rata równa, druga to pierwsza rata malejąca, która potem co miesiąc spada.
| Okres | 5,5%: równa / malejąca | 6,5%: równa / malejąca | 7,5%: równa / malejąca |
|---|---|---|---|
| 15 lat | 1 634 / 2 028 zł | 1 742 / 2 194 zł | 1 854 / 2 361 zł |
| 20 lat | 1 376 / 1 750 zł | 1 491 / 1 917 zł | 1 611 / 2 083 zł |
| 25 lat | 1 228 / 1 583 zł | 1 350 / 1 750 zł | 1 478 / 1 917 zł |
| 30 lat | 1 136 / 1 472 zł | 1 264 / 1 639 zł | 1 398 / 1 806 zł |
| 35 lat | 1 074 / 1 393 zł | 1 208 / 1 560 zł | 1 348 / 1 726 zł |
Różnice między okresami szybko maleją. Przejście z 15 na 20 lat obniża ratę przy 6,5% o 251 zł, z 30 na 35 lat już tylko o 56 zł. Z pierwszej raty równej na 30 lat aż 1 083 zł to odsetki, a kapitał spłaca tylko około 181 zł. Ratę dla swojej marży policzysz w kalkulatorze raty.
Ile odsetek zapłacisz od 200 tys. zł
| Okres | Odsetki, 5,5% | Odsetki, 6,5% | Odsetki, 7,5% | Raty malejące, 6,5% |
|---|---|---|---|---|
| 15 lat | 94 150 zł | 113 599 zł | 133 724 zł | 98 042 zł |
| 20 lat | 130 186 zł | 157 875 zł | 186 685 zł | 130 542 zł |
| 25 lat | 168 452 zł | 205 124 zł | 243 395 zł | 163 042 zł |
| 30 lat | 208 808 zł | 255 089 zł | 303 434 zł | 195 542 zł |
| 35 lat | 251 094 zł | 307 490 zł | 366 364 zł | 228 042 zł |
Przy 6,5% kredyt na 15 lat kosztuje około 113 600 zł odsetek, a na 30 lat około 255 100 zł, czyli ponad dwa razy więcej. Już na 30 lat odsetki przekraczają pożyczoną kwotę. Do odsetek dolicz prowizję i ubezpieczenia, opisane w artykule RRSO i koszty kredytu.
15 czy 30 lat przy 200 tys. zł
Rata na 15 lat jest wyższa od raty na 30 lat o 478 zł. W zamian oszczędzasz około 141 500 zł odsetek. Jest jednak trzecia droga, która daje prawie to samo bez sztywnego zobowiązania: kredyt na 30 lat i dobrowolne nadpłaty.
- Jeśli przy kredycie na 30 lat co miesiąc płacisz tyle, ile wynosi rata na 15 lat (1 264 zł raty i 478 zł nadpłaty), spłacisz go w 15 lat, a odsetki wyniosą tyle samo, około 113 600 zł.
- Przy nadpłacie 300 zł miesięcznie spłata skraca się do około 18 lat i 3 miesięcy, a odsetki maleją o około 113 500 zł.
- Gdy budżet się napnie, nadpłaty możesz wstrzymać, a obowiązkowa rata zostaje na poziomie 1 264 zł.
Warunkiem jest dyscyplina i niskie koszty nadpłaty. Przy stopie zmiennej bank może pobrać rekompensatę tylko przez pierwsze 36 miesięcy i najwyżej 3% nadpłacanej kwoty, a wiele banków z niej rezygnuje. Przy stałej stopie zasady określa umowa. Szczegóły w artykule nadpłata kredytu hipotecznego, a własny wariant policzysz w kalkulatorze nadpłaty.
Ile trzeba zarabiać na 200 tys. zł kredytu
Bank liczy ratę przy oprocentowaniu wyższym o bufor co najmniej 2,5 pkt proc. i porównuje ją z dochodem. Według Rekomendacji S raty nie powinny przekraczać 40% dochodu netto przy dochodzie do przeciętnego wynagrodzenia w województwie i 50% przy wyższym. Przy dochodach, przy których bierze się kredyt na 200 000 zł, częściej obowiązuje niższy limit. Prosty model dla jednej osoby bez innych zobowiązań:
| Wariant | Rata do zdolności | Dochód przy DSTI 50% | Dochód przy DSTI 40% |
|---|---|---|---|
| 5,5% na 30 lat (bank liczy 8%) | 1 468 zł | ok. 2 970 zł | ok. 3 670 zł |
| 6,5% na 15 lat (bank liczy 9%) | 2 029 zł | ok. 4 060 zł | ok. 5 070 zł |
| 6,5% na 20 lat (bank liczy 9%) | 1 799 zł | ok. 3 600 zł | ok. 4 500 zł |
| 6,5% na 30 lat (bank liczy 9%) | 1 609 zł | ok. 3 220 zł | ok. 4 020 zł |
| 6,5% na 35 lat (bank liczy 9%) | 1 568 zł | ok. 3 140 zł | ok. 3 920 zł |
W wariancie 5,5% na 30 lat przy limicie 50% decyduje już nie DSTI, tylko koszty utrzymania: po racie z buforem musi zostać co najmniej 1 500 zł na życie, więc potrzeba około 2 970 zł, a nie 2 935 zł. Patrząc z drugiej strony: osoba z dochodem 4 000 zł netto przy limicie 40% i stopie z buforem 9% dostanie orientacyjnie około 198 900 zł na 30 lat i około 204 100 zł na 35 lat. To jedna z niewielu sytuacji, w których dłuższy okres rozstrzyga o kredycie. Przy limicie 50% ta sama osoba dostałaby około 248 600 zł. Banki stosują własne tabele kosztów utrzymania, więc traktuj te liczby jako orientacyjne i sprawdź swój wynik w kalkulatorze zdolności kredytowej. Więcej o kredycie na jeden dochód w artykule kredyt hipoteczny dla singla.
Ile metrów kupisz za 200 tys. zł kredytu
Kredyt 200 000 zł przy wkładzie 10% wystarcza na mieszkanie za około 222 200 zł, a przy wkładzie 20% za 250 000 zł. Ceny poniżej to średnie ceny transakcyjne z rynku wtórnego w II kwartale 2026 r. według danych NBP:
| Miasto | Średnia cena za m² | Wkład 10% (222 tys. zł) | Wkład 20% (250 tys. zł) |
|---|---|---|---|
| Łódź | 8 020 zł | ok. 28 m² | ok. 31 m² |
| Katowice | 8 102 zł | ok. 27 m² | ok. 31 m² |
| Kielce | 8 193 zł | ok. 27 m² | ok. 31 m² |
| Bydgoszcz | 8 342 zł | ok. 27 m² | ok. 30 m² |
| Lublin | 10 219 zł | ok. 22 m² | ok. 24 m² |
| Wrocław | 12 590 zł | ok. 18 m² | ok. 20 m² |
| Kraków | 14 792 zł | ok. 15 m² | ok. 17 m² |
| Warszawa | 16 723 zł | ok. 13 m² | ok. 15 m² |
W Łodzi, Katowicach czy Bydgoszczy 200 000 zł kredytu ze zwykłym wkładem to kawalerka o powierzchni 27–31 m². W Krakowie i Warszawie ta kwota wystarczy na samodzielny zakup tylko przy dużym wkładzie, na przykład ze sprzedaży poprzedniego mieszkania. Bardzo małe lokale część banków finansuje ostrożniej, zależnie od wyceny, o której piszemy w artykule operat szacunkowy. Na rynku wtórnym dolicz 2% podatku PCC, przy tych cenach około 4 400–5 000 zł, oraz taksę notarialną, opisane w tekście koszty notariusza i PCC.
Rodzinny Kredyt Mieszkaniowy przy 200 tys. zł
Jeśli nie masz wkładu własnego, sprawdź Rodzinny Kredyt Mieszkaniowy. Gwarancja BGK zastępuje w nim do 20% ceny, najwyżej 100 000 zł, kredyt musi być w złotych i na co najmniej 15 lat, a cena za metr musi mieścić się w limicie programu. Najkrótszy okres z naszej tabeli jest więc w programie dopuszczalny.
Przy małej kwocie szczególnie dużo daje spłata rodzinna: przy drugim dziecku BGK spłaca 20 000 zł kapitału, czyli 10% kredytu 200 000 zł. Przykład poglądowy: jeśli drugie dziecko urodzi się po 3 latach spłaty przy 6,5% na 30 lat, saldo wynosi około 192 800 zł. Po spłacie 20 000 zł rata może spaść o około 131 zł, do 1 133 zł, albo przy tej samej racie kredyt skróci się o około 74 miesiące, co oszczędza około 73 800 zł odsetek. Warunki programu, w tym ryzyko utraty spłaty rodzinnej przy wcześniejszej nadpłacie, opisujemy w artykule programy mieszkaniowe 2026.
Co zmienia 1 punkt procentowy
Wzrost oprocentowania z 6,5% do 7,5% podnosi ratę 200 000 zł na 30 lat o 134 zł, z 1 264 do 1 398 zł, a odsetki w całym okresie o około 48 300 zł. W wartościach bezwzględnych to mniej niż przy większych kredytach, ale przy jednej pensji około 4 000 zł netto to wciąż ponad 3% dochodu. Porównanie stałej i zmiennej stopy znajdziesz w artykule stałe czy zmienne oprocentowanie. Jeśli 200 000 zł potrzebujesz nie na zakup, tylko na remont albo dowolny cel z zabezpieczeniem na mieszkaniu, które już masz, przeczytaj tekst pożyczka hipoteczna.
Rata dla kwoty kredytu
Najczęstsze pytania
Jaka jest rata kredytu 200 tys. zł na 30 lat?
Przy oprocentowaniu 6,5% rata równa wynosi około 1 264 zł, przy 5,5% około 1 136 zł, a przy 7,5% około 1 398 zł. Pierwsza rata malejąca przy 6,5% to około 1 639 zł.
Ile wynosi rata kredytu 200 tys. zł na 15 lat?
Około 1 634 zł przy 5,5%, 1 742 zł przy 6,5% i 1 854 zł przy 7,5%, w ratach równych. Odsetki przy 6,5% to około 113 600 zł.
Ile trzeba zarabiać na kredyt 200 tys. zł?
Jedna osoba bez innych rat potrzebuje orientacyjnie około 3 220 zł netto przy limicie DSTI 50% i około 4 020 zł przy limicie 40%. Przykład zakłada 6,5% na 30 lat i bufor 2,5 pkt proc.
Ile odsetek zapłacę od kredytu 200 tys. zł?
Przy 6,5% w ratach równych około 114 tys. zł na 15 lat, 158 tys. zł na 20 lat, 255 tys. zł na 30 lat i 307 tys. zł na 35 lat.
Lepiej wziąć 200 tys. zł na 15 czy na 30 lat?
Kredyt na 30 lat, w którym co miesiąc płacisz tyle, ile wynosi rata na 15 lat, spłacisz w 15 lat z takimi samymi odsetkami. Zyskujesz za to niższą obowiązkową ratę i możliwość wstrzymania nadpłat.
Ile metrów kupię z kredytem 200 tys. zł?
Przy średnich cenach NBP z II kwartału 2026 r. i wkładzie 10–20% to około 27–31 m² w Łodzi, Katowicach czy Bydgoszczy, około 22–24 m² w Lublinie i około 13–15 m² w Warszawie.
Źródła
- KNF, Rekomendacja S
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- NBP: podstawowe stopy procentowe
- BGK: Rodzinny kredyt mieszkaniowy
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- OnGeo: ceny mieszkań w II kw. 2026 r. według bazy cen NBP (tabela 1)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.