
W skrócie
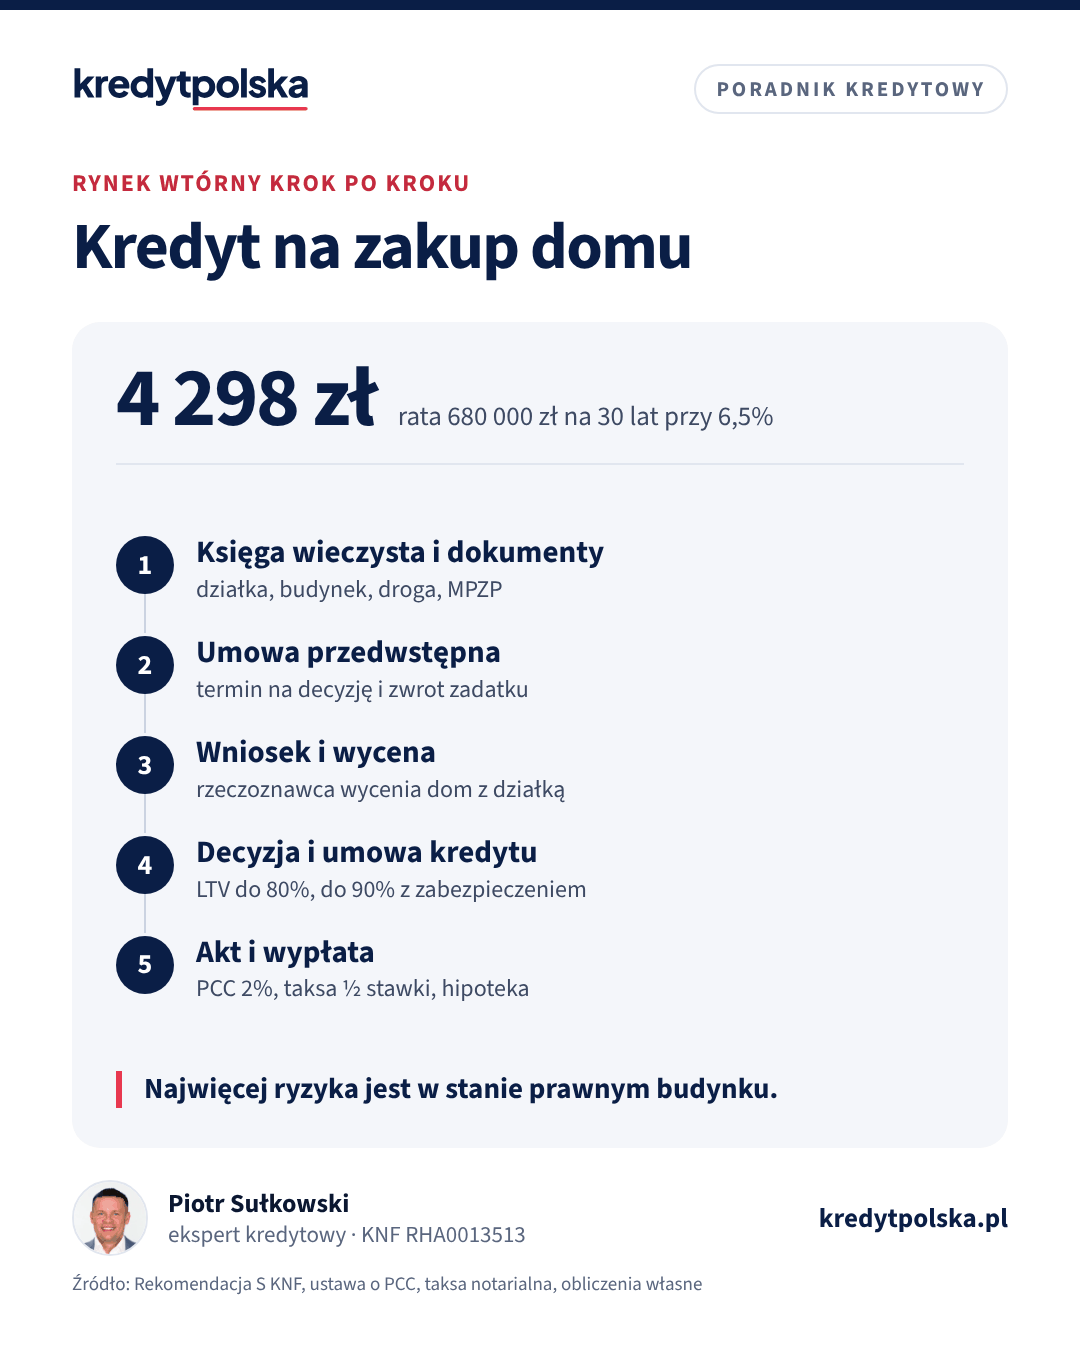
Kredyt na zakup gotowego domu działa jak kredyt na mieszkanie z rynku wtórnego: bank wypłaca pieniądze sprzedającemu po akcie notarialnym. Więcej trzeba jednak sprawdzić. Bank wycenia budynek razem z działką, pyta o legalność budowy, dostęp do drogi i stan techniczny. Przy domu za 850 000 zł i wkładzie 20% kredyt wynosi 680 000 zł, a rata na 30 lat przy 6,5% to około 4 298 zł. Do tego około 22 000 zł kosztów zakupu z PCC 2% albo około 5 100 zł, jeśli to Twój pierwszy dom i jesteś zwolniony z podatku.
Kupno gotowego domu na kredyt przebiega podobnie jak zakup mieszkania z drugiej ręki. Podpisujesz umowę przedwstępną, bank wycenia nieruchomość i wydaje decyzję, a po akcie notarialnym wypłaca pieniądze sprzedającemu. Różnice wynikają z tego, że kupujesz dwie rzeczy naraz: budynek i grunt. Każda z nich ma własne ryzyka prawne i techniczne, a bank sprawdza obie. Poniżej opisujemy, czego się spodziewać, ile przygotować gotówki i jak policzyć ratę. Jeśli chcesz dom dopiero zbudować, przeczytaj artykuł kredyt na budowę domu, bo to inny produkt z wypłatą w transzach.
Czym różni się od kredytu na mieszkanie
- Zabezpieczeniem jest cała nieruchomość gruntowa, czyli działka z budynkiem, a nie lokal w bloku. Hipotekę wpisuje się do księgi wieczystej działki.
- Wycena jest trudniejsza. Domów sprzedaje się mniej niż mieszkań, a każdy jest inny, więc rzeczoznawca ma mniej porównywalnych transakcji.
- Bank sprawdza więcej dokumentów: wypis z rejestru gruntów, mapę, przeznaczenie terenu i dokumenty budowy.
- Ubezpieczenie kosztuje więcej, bo suma ubezpieczenia jest wyższa, a dom ma dach, instalacje i otoczenie, o które dbasz sam.
- Częściej dochodzi remont, a niektóre banki pozwalają go sfinansować w tym samym kredycie.
Oprocentowanie, marża i okres kredytu są zwykle takie jak przy mieszkaniu. Najdłuższy okres w standardowej ofercie to według informacji banków 30 albo 35 lat. Szczegóły dla poszczególnych banków zebraliśmy w porównaniu banków.
Wkład własny i LTV
Rekomendacja S KNF pozwala bankowi pożyczyć do 80% wartości nieruchomości. Do 90% może pożyczyć, gdy nadwyżkę zabezpieczy ubezpieczeniem albo w inny sposób. Według publicznych dokumentów banków zebranych w naszym porównaniu 10% wkładu wymagają m.in. PKO Bank Polski, mBank, Bank Pekao, Alior Bank i Credit Agricole. Bank Millennium i BNP Paribas podają 20%. Wiele banków liczy LTV od niższej z dwóch kwot: ceny albo wartości z wyceny.
Przykład poglądowy: dom z rynku wtórnego za 850 000 zł, oprocentowanie 6,5%, 30 lat, raty równe. Do zdolności bank przyjmuje stopę wyższą o 2,5 pkt proc.
| Wkład | Gotówka na wkład | Kredyt | Rata przy 6,5% | Rata do zdolności (9%) |
|---|---|---|---|---|
| 10% | 85 000 zł | 765 000 zł | 4 835 zł | 6 155 zł |
| 20% | 170 000 zł | 680 000 zł | 4 298 zł | 5 471 zł |
| 30% | 255 000 zł | 595 000 zł | 3 761 zł | 4 788 zł |
Rodzinny Kredyt Mieszkaniowy obejmuje też zakup domu jednorodzinnego. Gwarancja BGK zastępuje wtedy brakujący wkład do 20%, najwyżej 100 000 zł. Obowiązuje limit ceny za m² i pozostałe warunki programu, opisane w artykule programy mieszkaniowe 2026. Jak bank liczy cenę za m² domu z działką, potwierdź przed umową przedwstępną. Ogólne zasady wkładu opisujemy w tekście wkład własny.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Wycena domu i działki: operat szacunkowy
Jeśli bank wymaga wyceny, wykonuje ją rzeczoznawca majątkowy w rozumieniu ustawy o gospodarce nieruchomościami, wskazany w porozumieniu banku z klientem (art. 21 ust. 8–9 ustawy o kredycie hipotecznym). Przy domu operat obejmuje grunt i budynek razem. Rzeczoznawca porównuje je z transakcjami podobnych domów w okolicy i bierze pod uwagę:
- powierzchnię użytkową budynku i powierzchnię działki;
- rok budowy, technologię i stan techniczny: dach, instalacje, wilgoć, ocieplenie;
- dojazd, media i otoczenie;
- zgodność budynku z dokumentami, w tym to, czy powierzchnia z ogłoszenia zgadza się z ewidencją.
Wycena domu zwykle kosztuje więcej niż wycena mieszkania. Kwotę podaje taryfa banku. Bank musi Cię poinformować przed wnioskiem, czy wycena jest wymagana i ile kosztuje. Przy domu ryzyko niskiej wyceny jest większe niż w bloku, bo porównywalnych transakcji jest mało. Jeśli wycena wyjdzie poniżej ceny, różnicę pokrywasz z wkładu. Co wtedy zrobić, opisujemy w artykule operat szacunkowy: wycena banku niższa niż cena.
Księga wieczysta i stan prawny
Księgę przejrzysz bezpłatnie w serwisie Elektroniczne Księgi Wieczyste. Przy domu sprawdź więcej niż przy mieszkaniu:
- Dział I: numery działek ewidencyjnych i powierzchnia. Muszą się zgadzać z umową i mapą. Dom bywa postawiony na dwóch działkach albo ma garaż na działce sąsiedniej.
- Dział II: właściciel i współwłaściciele. Częsty problem to nieuregulowany spadek po jednym z rodziców.
- Dział III: służebności. Służebność drogowa do Twojej działki powinna być wpisana, jeśli dojazd prowadzi przez cudzy grunt. Sprawdź też służebność przesyłu, np. linii energetycznej.
- Dział IV: hipoteki sprzedającego. Trzeba je spłacić z ceny, tak samo jak przy mieszkaniu.
Księga nie powie Ci wszystkiego o budynku. Zapytaj sprzedającego o pozwolenie na budowę albo zgłoszenie oraz o zawiadomienie o zakończeniu budowy albo pozwolenie na użytkowanie, zgodnie z Prawem budowlanym. Budynek powinien też być w ewidencji budynków. Nielegalnie rozbudowana część domu albo brak odbioru to typowy powód, dla którego bank wstrzymuje decyzję. Przeznaczenie terenu sprawdzisz w miejscowym planie zagospodarowania przestrzennego. Przy działce rolnej obowiązują ograniczenia ustawy o kształtowaniu ustroju rolnego, opisane w artykule kredyt hipoteczny na działkę. Pełną listę kontrolną znajdziesz w tekście księga wieczysta: co sprawdzić.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ubezpieczenie domu przy kredycie
Każdy bank wymaga ubezpieczenia nieruchomości od ognia i innych zdarzeń losowych, z cesją praw z polisy na bank, przez cały okres kredytu. Przy domu suma ubezpieczenia jest wyższa niż przy mieszkaniu, a zakres warto rozszerzyć o elementy, których bank nie wymaga: ogrodzenie, budynki gospodarcze, wyposażenie i odpowiedzialność cywilną. Polisę możesz kupić poza bankiem, jeśli spełnia minimalny zakres z umowy kredytu. Bank może jednak dać niższą marżę za polisę ze swojej oferty. Ubezpieczenie na życie zwykle jest dobrowolne. Przy kredycie na 680 000 zł i jednym dochodzie w rodzinie warto je rozważyć. Porównanie opisujemy w artykule ubezpieczenia przy kredycie hipotecznym.
Koszty zakupu: PCC 2% i notariusz
Przy zakupie domu z rynku wtórnego płacisz podatek od czynności cywilnoprawnych 2% ceny (art. 7 ust. 1 pkt 1 lit. a ustawy o PCC). Pobiera go notariusz. Od podatku zwolniony jest zakup pierwszego mieszkania lub domu przez osobę, która nigdy nie miała własności mieszkania, domu ani spółdzielczego prawa do lokalu (art. 9 pkt 17). Wyjątkiem jest udział do 50% otrzymany w spadku. Przepis mówi o prawie własności budynku mieszkalnego jednorodzinnego. Przy dużej działce albo kilku działkach zapytaj notariusza przed aktem, czy zwolnienie obejmie całą cenę.
Za umowę przeniesienia własności nieruchomości z domem jednorodzinnym notariusz pobiera najwyżej połowę stawki taksy (§ 6 pkt 18 rozporządzenia). Za ustanowienie hipoteki pod kredyt na zakup domu bierze najwyżej jedną czwartą (§ 7 ust. 1 pkt 1). Przykład dla domu za 850 000 zł i kredytu 680 000 zł, z hipoteką do 150% kredytu:
| Pozycja | Kwota |
|---|---|
| Taksa za umowę sprzedaży (½ stawki + VAT) | 2 565 zł |
| Taksa za hipotekę (¼ stawki od 1 020 000 zł + VAT) | 1 479 zł |
| Wniosek do księgi wieczystej (z VAT) | 246 zł |
| Wypisy aktu (przykład) | 400 zł |
| Opłaty sądowe: wpis własności i hipoteki | 400 zł |
| PCC od hipoteki | 19 zł |
| Razem przy zwolnieniu z PCC | 5 109 zł |
| PCC 2% od ceny | 17 000 zł |
| Razem z PCC | 22 109 zł |
To stawki maksymalne, a notariusz może wziąć mniej. Do tego dochodzą wycena, ewentualna prowizja banku i ubezpieczenia. Zestawienie wszystkich pozycji znajdziesz w artykule koszty notariusza i PCC, a własną kwotę policzysz w kalkulatorze kosztów zakupu. Koszty zakupu płacisz zwykle z własnych pieniędzy, poza wkładem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Prawo i formalności · 8 min
Operat szacunkowy: wycena banku niższa niż cena, co dalej?
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Dom do remontu: transza na remont
Część banków finansuje zakup i remont jednym kredytem. Pierwsza transza idzie do sprzedającego po akcie, a druga, remontowa, po przedstawieniu kosztorysu albo po pierwszym etapie prac. Rzeczoznawca wycenia wtedy dwie wartości: obecną i po remoncie. Bank może przyjąć tę drugą do liczenia LTV.
Przykład poglądowy: dom za 700 000 zł wymaga remontu za 150 000 zł, a po remoncie będzie wart 900 000 zł. Przy wkładzie 20% całego kosztu (170 000 zł) kredyt wynosi 680 000 zł. Przy akcie bank wypłaca 530 000 zł, czyli LTV 75,7% od obecnej wartości. Po wypłacie 150 000 zł na remont LTV wynosi 75,6% od wartości po remoncie. W czasie remontu płacisz zwykle same odsetki od wypłaconej kwoty: około 2 871 zł miesięcznie przy 530 000 zł i około 3 683 zł po wypłacie całości, przy 6,5%.
Bank sprawdza wykonanie prac przed wypłatą albo po niej, przez inspekcję lub zdjęcia i faktury. Przy pracach wymagających zgłoszenia albo pozwolenia potrzebny będzie odpowiedni dokument z urzędu. Gdy remont jest mały, prostszy bywa osobny kredyt, o czym piszemy w artykule kredyt hipoteczny na remont. Zasady transz i inspekcji są takie jak przy budowie, opisanej w tekście kredyt na budowę domu.
Przykład raty i dochodu
Kredyt 680 000 zł przy oprocentowaniu 6,5%, raty równe:
| Okres | Rata | Odsetki łącznie | Rata do zdolności (9%) |
|---|---|---|---|
| 25 lat | 4 591 zł | 697 423 zł | 5 707 zł |
| 30 lat | 4 298 zł | 867 303 zł | 5 471 zł |
| 35 lat | 4 108 zł | 1 045 465 zł | 5 331 zł |
Przy 30 latach i limicie DSTI 50% para bez innych rat potrzebuje orientacyjnie około 10 943 zł netto miesięcznie, a przy limicie 40% około 13 679 zł. Przy jednym dziecku wynik jest taki sam, bo wiąże limit DSTI, a nie koszty utrzymania. Wynik dla swoich dochodów sprawdzisz w kalkulatorze zdolności kredytowej, a ratę dla innej kwoty w kalkulatorze raty. Aktualne poziomy oprocentowania podajemy na stronie oprocentowanie kredytów hipotecznych.
Kredyt na dom krok po kroku
- Policz zdolność i gotówkę: wkład, koszty zakupu, ewentualny remont i rezerwę na pierwsze miesiące.
- Sprawdź dom przed zadatkiem: księgę wieczystą, dokumenty budowy, plan miejscowy i dojazd. Przy starszym domu zamów przegląd techniczny u inspektora budowlanego.
- Podpisz umowę przedwstępną z terminem na decyzję kredytową, zwykle 8–10 tygodni, i zwrotem zadatku przy odmowie banku. Wzory zapisów opisujemy w tekście umowa przedwstępna, zadatek i zaliczka.
- Złóż wniosek w 2–3 bankach. Przy domu różnice w wycenie i podejściu do dokumentów bywają duże.
- Akt notarialny i wypłata: notariusz pobiera podatek i opłaty, a bank przelewa pieniądze sprzedającemu i do jego banku, jeśli dom ma hipotekę.
Ekspert kredytowy z doświadczeniem przy domach wie, które banki akceptują np. dom na dwóch działkach albo zakup z remontem w jednym kredycie. Ekspertów z Twojej okolicy znajdziesz w rankingu ekspertów kredytowych. Ogólny przebieg zakupu z drugiej ręki opisujemy w artykule kredyt na mieszkanie z rynku wtórnego.
Najczęstsze pytania
Jaki wkład własny na zakup domu?
Rekomendacja S KNF pozwala na kredyt do 80% wartości nieruchomości, a do 90% z dodatkowym zabezpieczeniem, więc minimum to zwykle 10–20% ceny, zależnie od banku. W Rodzinnym Kredycie Mieszkaniowym brakujący wkład do 20% może zastąpić gwarancja BGK, najwyżej 100 000 zł.
Czy kredyt na dom jest droższy niż na mieszkanie?
Oprocentowanie i marża są zwykle takie same. Więcej kosztują wycena, ubezpieczenie domu i często remont, a przy rynku wtórnym także PCC 2% od wyższej ceny.
Ile wynosi PCC przy zakupie domu?
Podatek od czynności cywilnoprawnych przy zakupie domu z rynku wtórnego to 2% ceny. Kupujący pierwszy dom albo mieszkanie, który nigdy nie miał takiej własności, jest zwolniony z podatku (art. 9 pkt 17 ustawy o PCC), z wyjątkiem udziału do 50% ze spadku.
Ile kosztuje notariusz przy zakupie domu za 850 000 zł?
Przy stawkach maksymalnych: około 2 565 zł z VAT za umowę sprzedaży i około 1 479 zł za hipotekę do 1 020 000 zł. Razem z wnioskiem, wypisami i opłatami sądowymi wychodzi około 5 100 zł, a z PCC 2% około 22 100 zł.
Czy bank da kredyt na dom bez odbioru budynku?
Banki zwykle wymagają dokumentów potwierdzających legalność budowy i zakończenie budowy, np. zawiadomienia o zakończeniu budowy albo pozwolenia na użytkowanie. Dom bez odbioru wiele banków finansuje tylko jako kredyt na dokończenie budowy albo wcale. Warunki trzeba ustalić z konkretnym bankiem.
Czy można wziąć kredyt na dom z remontem?
Tak, część banków finansuje zakup i remont jednym kredytem. Druga transza na remont jest wypłacana po kosztorysie albo etapie prac, a LTV liczy się od wartości po remoncie z wyceny.
Ile trzeba zarabiać na kredyt 680 000 zł na dom?
Przy 6,5% na 30 lat rata wynosi około 4 298 zł. Bank liczy zdolność przy stopie około 9%, czyli racie około 5 471 zł. Para bez innych rat potrzebuje orientacyjnie około 10 900 zł netto przy limicie DSTI 50% albo 13 700 zł przy 40%.
Czym różni się kredyt na zakup domu od kredytu na budowę?
Przy zakupie gotowego domu bank wypłaca całą kwotę sprzedającemu po akcie notarialnym. Przy budowie wypłaca kredyt w transzach po kolejnych etapach, na podstawie projektu, kosztorysu i harmonogramu.
Źródła
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 21 sierpnia 1997 r. o gospodarce nieruchomościami (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- Rozporządzenie Ministra Sprawiedliwości w sprawie maksymalnych stawek taksy notarialnej, tekst jedn. Dz.U. 2024 poz. 1566 (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
- Ustawa z 7 lipca 1994 r. Prawo budowlane (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy. Podeślij artykuł komuś, kto też planuje kredyt.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.