Najważniejsze
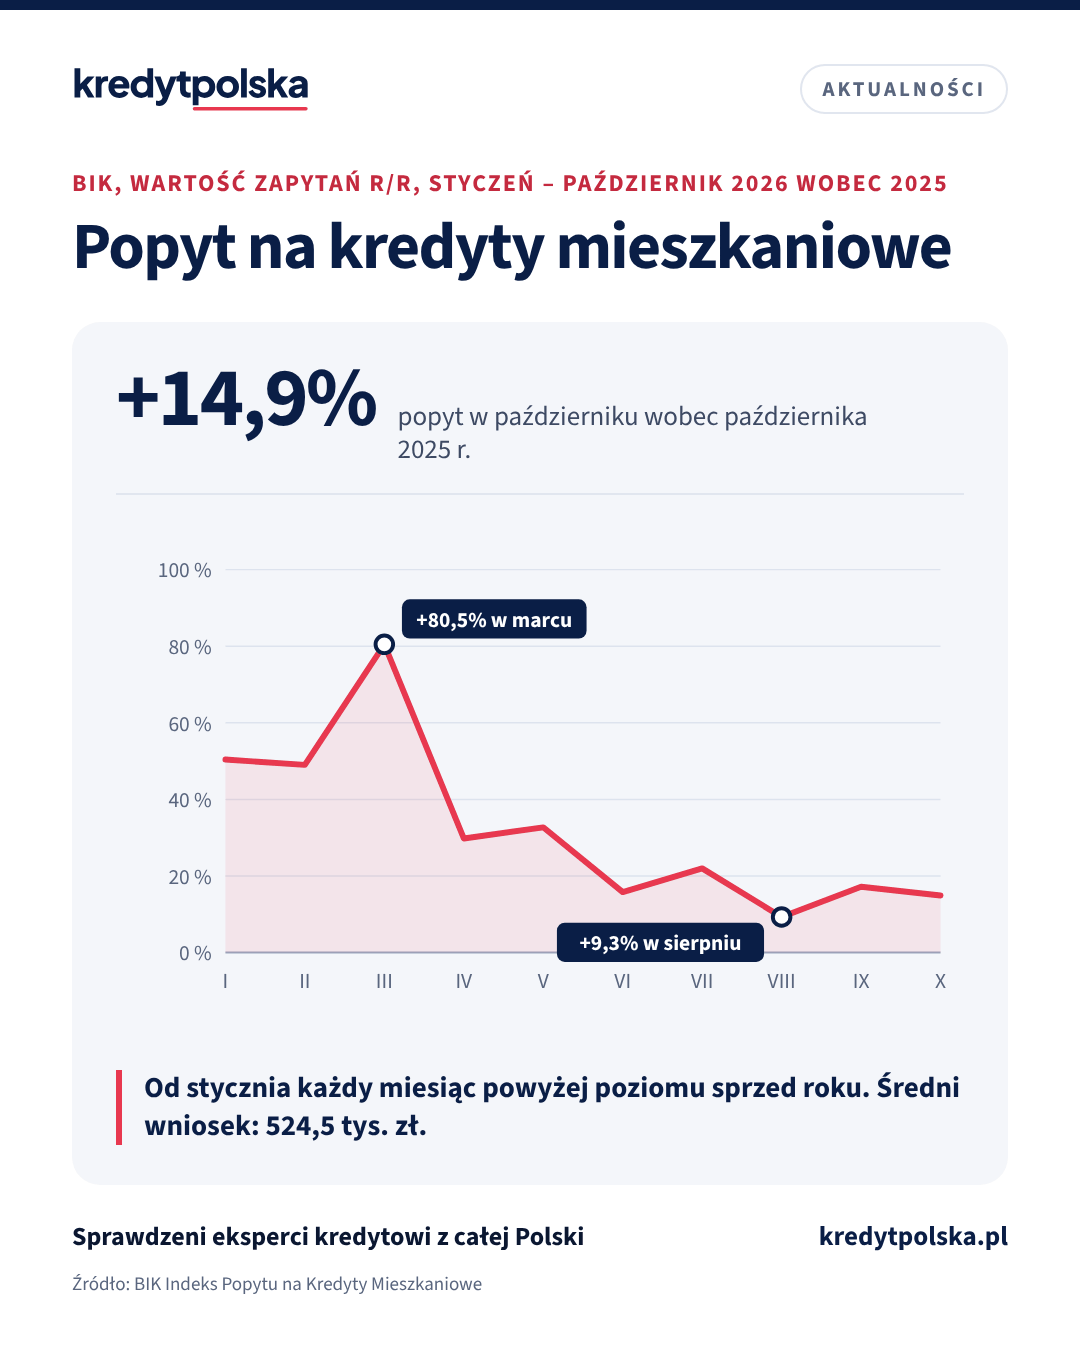
- BIK Indeks Popytu na Kredyty Mieszkaniowe za październik 2026: +14,9% rok do roku (we wrześniu +17,2%).
- Liczba osób wnioskujących o kredyt mieszkaniowy: +2,5% wobec października 2025 r., ale −3,2% wobec września 2026 r.
- Średnia kwota wniosku: 524,5 tys. zł, o 7,2% więcej niż przed rokiem i o 0,4% więcej niż we wrześniu.
- BIK wskazuje refinansowanie wcześniejszych kredytów hipotecznych jako ważne źródło wniosków.
Co pokazał październikowy odczyt
Biuro Informacji Kredytowej liczy, na jaką łączną kwotę banki i SKOK-i pytają je o kredyty mieszkaniowe, w przeliczeniu na dzień roboczy, i porównuje wynik z tym samym miesiącem rok wcześniej. W październiku 2026 r. ta wartość była o 14,9% wyższa niż w październiku 2025 r. Miesiąc wcześniej indeks wyniósł +17,2%.
| Wskaźnik (październik 2026) | Wobec X 2025 | Wobec IX 2026 |
|---|---|---|
| Wartość zapytań (indeks) | +14,9% | – |
| Liczba wnioskujących | +2,5% | −3,2% |
| Średni wniosek: 524,5 tys. zł | +7,2% | +0,4% |
Indeks składa się z dwóch części: liczby osób, które proszą o kredyt, i średniej kwoty, o którą proszą. W październiku liczba wnioskujących rosła wolno, a mocniej rosła kwota. Według Sławomira Nosala, kierownika Zespołu Analiz w BIK, kilkunastoprocentowy wzrost utrzymuje się mimo coraz wyższej bazy odniesienia z końca 2025 r.
Skąd biorą się wnioski
BIK jako ważne źródło wniosków wskazuje refinansowanie. Przy niższych stopach procentowych i większej konkurencji banków część kredytobiorców szuka tańszej oferty dla kredytu, który już spłaca. Drugi czynnik to płace: według BIK rosną szybciej niż inflacja, co podnosi zdolność kredytową.
Co to znaczy dla kupujących i kredytobiorców
- Kwoty rosną szybciej niż liczba klientów: średni wniosek przekracza 520 tys. zł. Przed złożeniem wniosku sprawdź, na jaką kwotę realnie stać Cię przy obecnych zarobkach i zobowiązaniach.
- Refinansowanie: jeśli spłacasz kredyt z wysoką marżą, porównaj ją z dzisiejszymi ofertami. Zwykle warto doliczyć koszty zmiany banku: wycenę, prowizję i ewentualną opłatę za wcześniejszą spłatę z umowy.
- Czas w banku: przy umowie z deweloperem albo umowie przedwstępnej zostaw zapas czasu na decyzję i wypłatę kredytu. Termin zależy od banku i kompletu dokumentów.
Policz to dla siebie
Jesteś ekspertem z wpisem w KNF? Skomentuj ten wpis w panelu eksperta.
Źródła
- BIK: popyt na kredyty mieszkaniowe w październiku 2026 roku (9.11.2026)
- BIK Indeks Popytu na Kredyty Mieszkaniowe, wrzesień 2026 (12.10.2026)
- Raport KredytPolska „Rynek kredytów hipotecznych: październik 2026”
Wpis przedstawia stan na dzień publikacji. Szczegóły
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank. Zasady redakcyjne i poprawki.
Więcej aktualności
ING: stała stopa na 5 lat w nowym przykładzie 6,07% zamiast 6,29%, RRSO spada do 6,56%
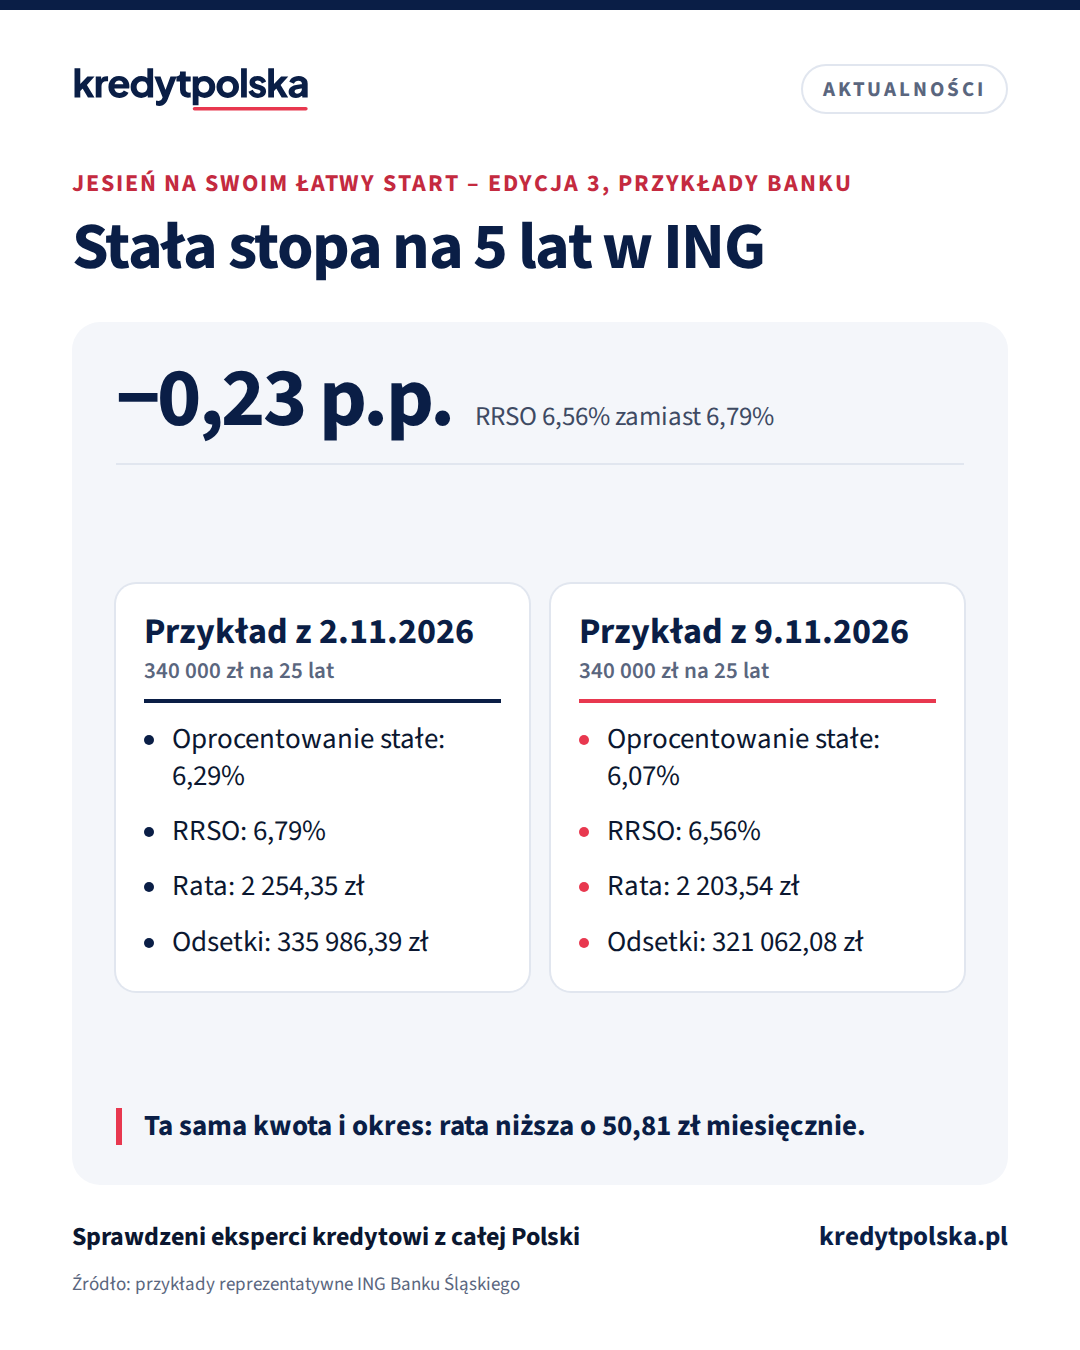
ING Bank Śląski podał nowy przykład reprezentatywny kredytu hipotecznego ze stałą stopą na 5 lat w ofercie Jesień na swoim łatwy start – edycja 3. Oprocentowanie w przykładzie z 9 listopada 2026 r. wynosi 6,07%, a tydzień wcześniej 6,29%. RRSO spadło z 6,79% do 6,56%.
Alior wznawia promocję „Własne M tam gdzie Ty”: stała stopa 6,79% na 5 lat zamiast 7,15%
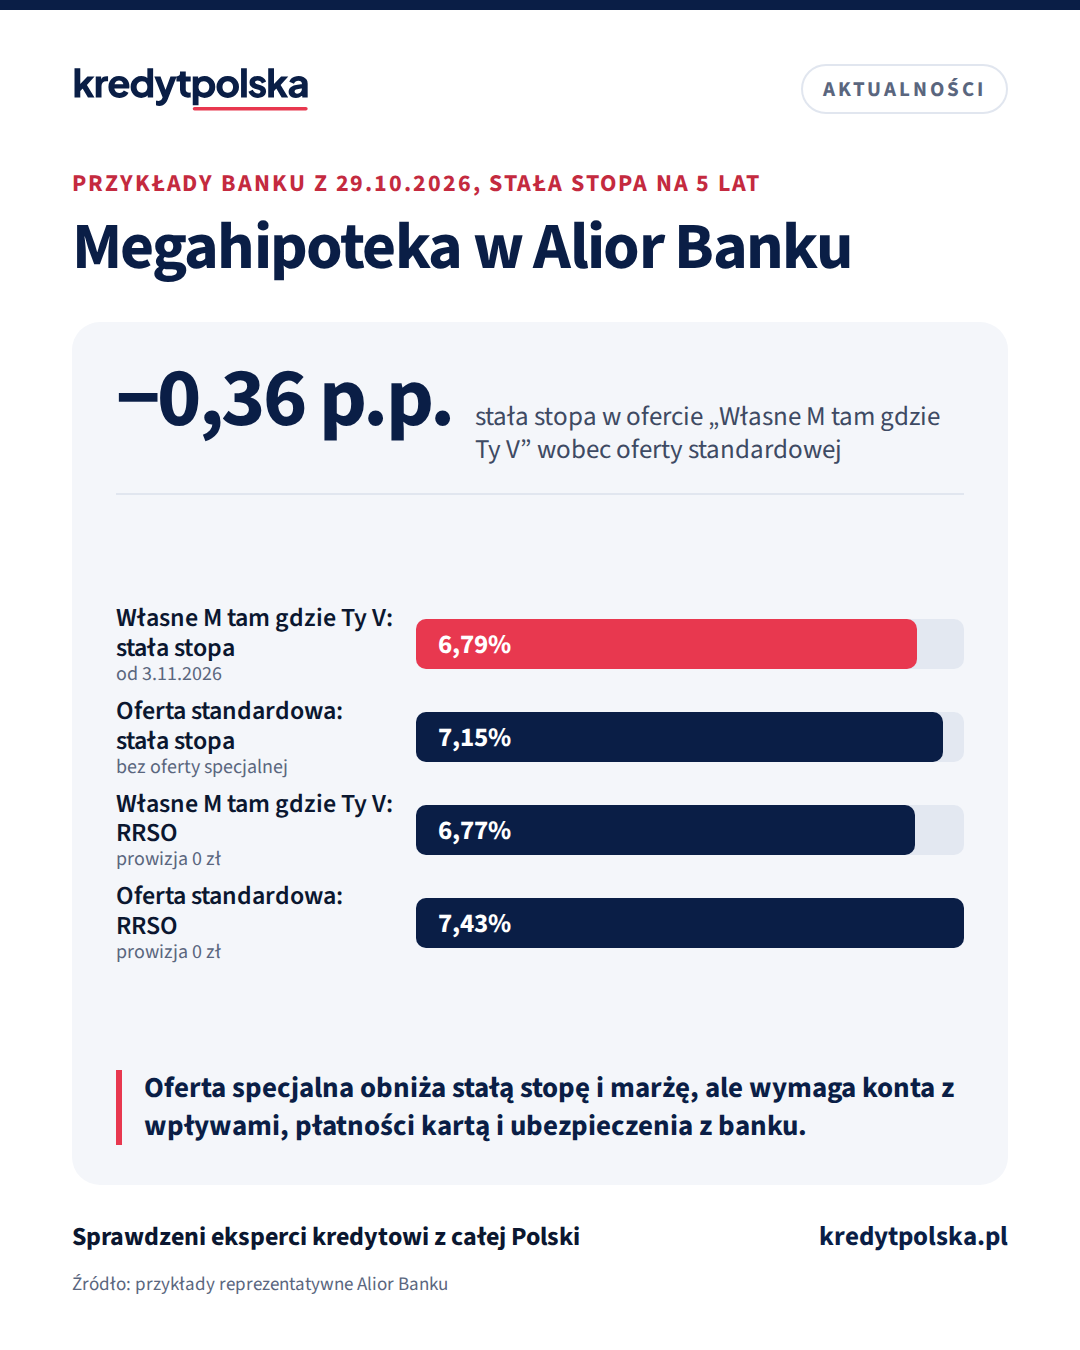
Alior Bank od 3 listopada 2026 r. ma nową edycję oferty specjalnej „Własne M tam gdzie Ty V”, dzień po końcu poprzedniej edycji. W przykładzie banku stała stopa na 5 lat wynosi 6,79%, a RRSO 6,77%. Standardowa Megahipoteka w przykładzie z tego samego dnia ma 7,15% i RRSO 7,43%.
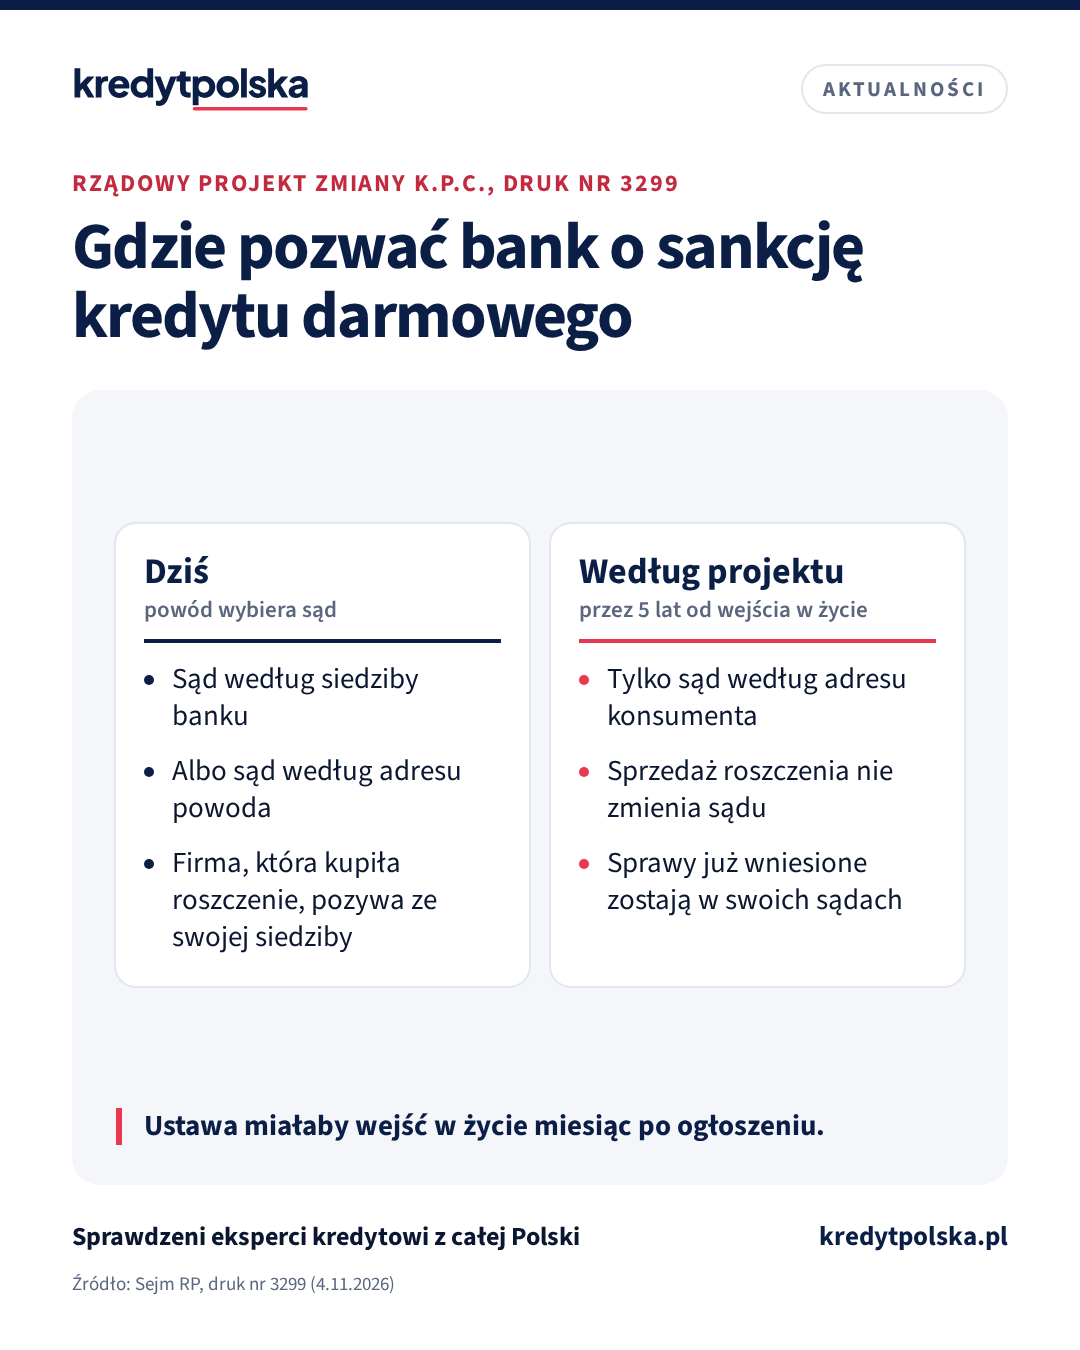
Pozew o sankcję kredytu darmowego tylko w sądzie kredytobiorcy: rządowy projekt w Sejmie, na 5 lat
Rząd skierował do Sejmu projekt zmiany Kodeksu postępowania cywilnego (druk nr 3299). Przez 5 lat pozew konsumenta o sankcję kredytu darmowego miałby trafiać wyłącznie do sądu właściwego dla jego miejsca zamieszkania, także gdy roszczenie kupiła firma. Projekt zmienia też ogólną regułę dla pozwów klientów przeciwko bankom (o roszczenia z czynności bankowych).
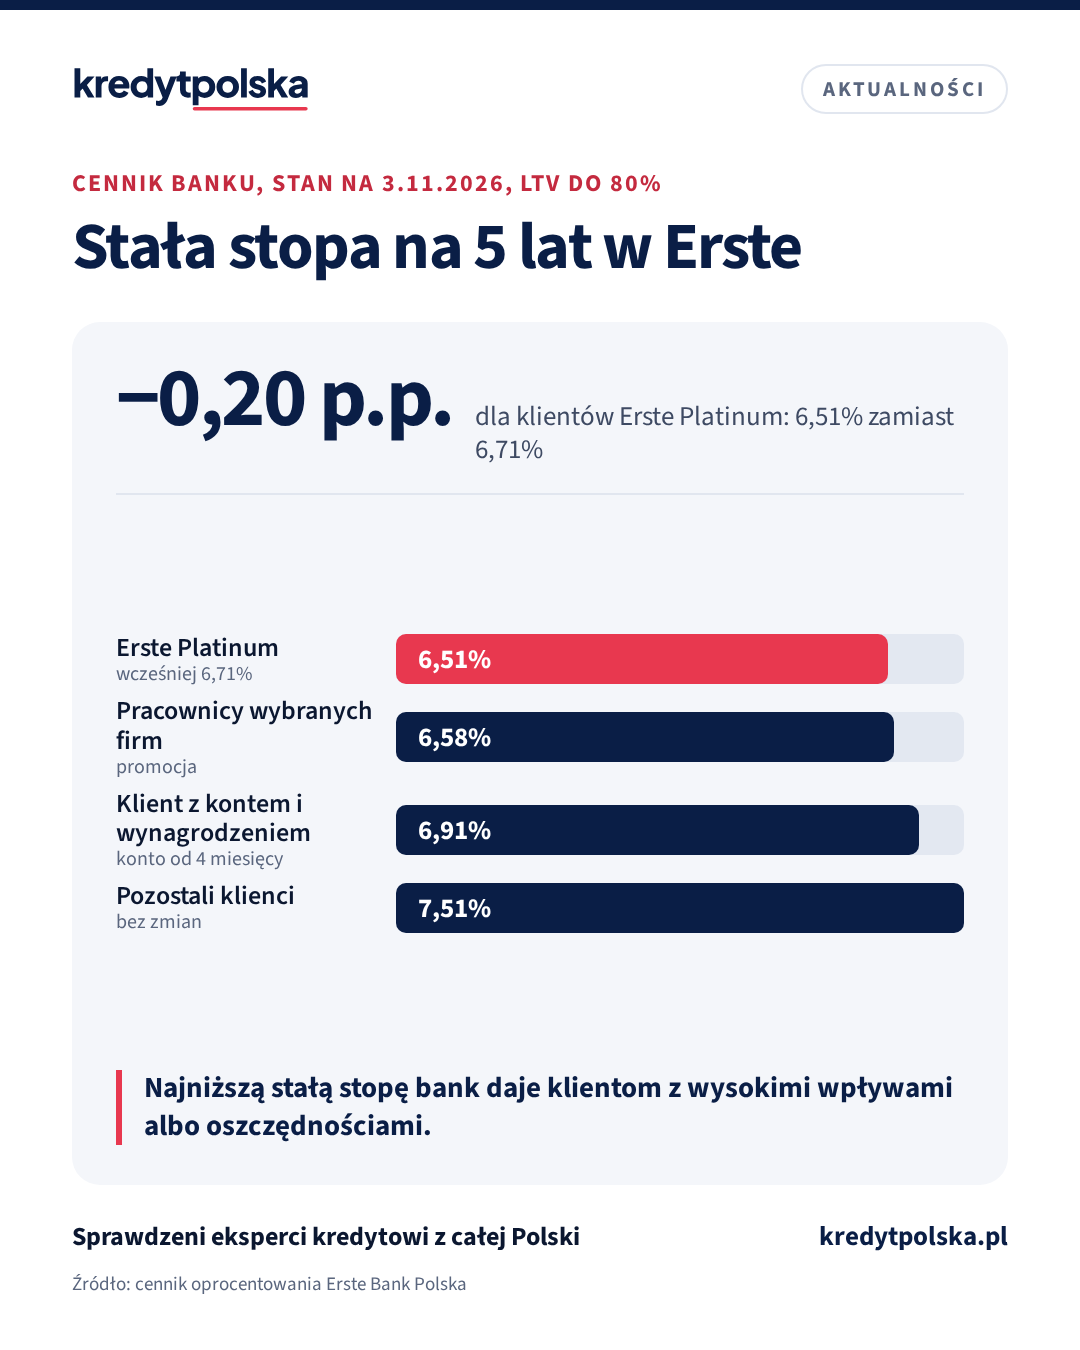
Erste obniża stałą stopę na 5 lat dla klientów Erste Platinum: 6,51% zamiast 6,71%
Erste Bank Polska (dawniej Santander) opublikował cennik oprocentowania kredytów hipotecznych ze stanem na 3 listopada 2026 r. Stała stopa na 5 lat dla klientów Erste Platinum spadła z 6,71% do 6,51% przy LTV do 80%. Pozostali klienci mają w cenniku 6,91% albo 7,51%.