Najważniejsze
- Projekt wpłynął do Sejmu 4 listopada 2026 r. jako druk nr 3299. Rząd reprezentuje w nim Minister Sprawiedliwości. Sejm jeszcze go nie uchwalił.
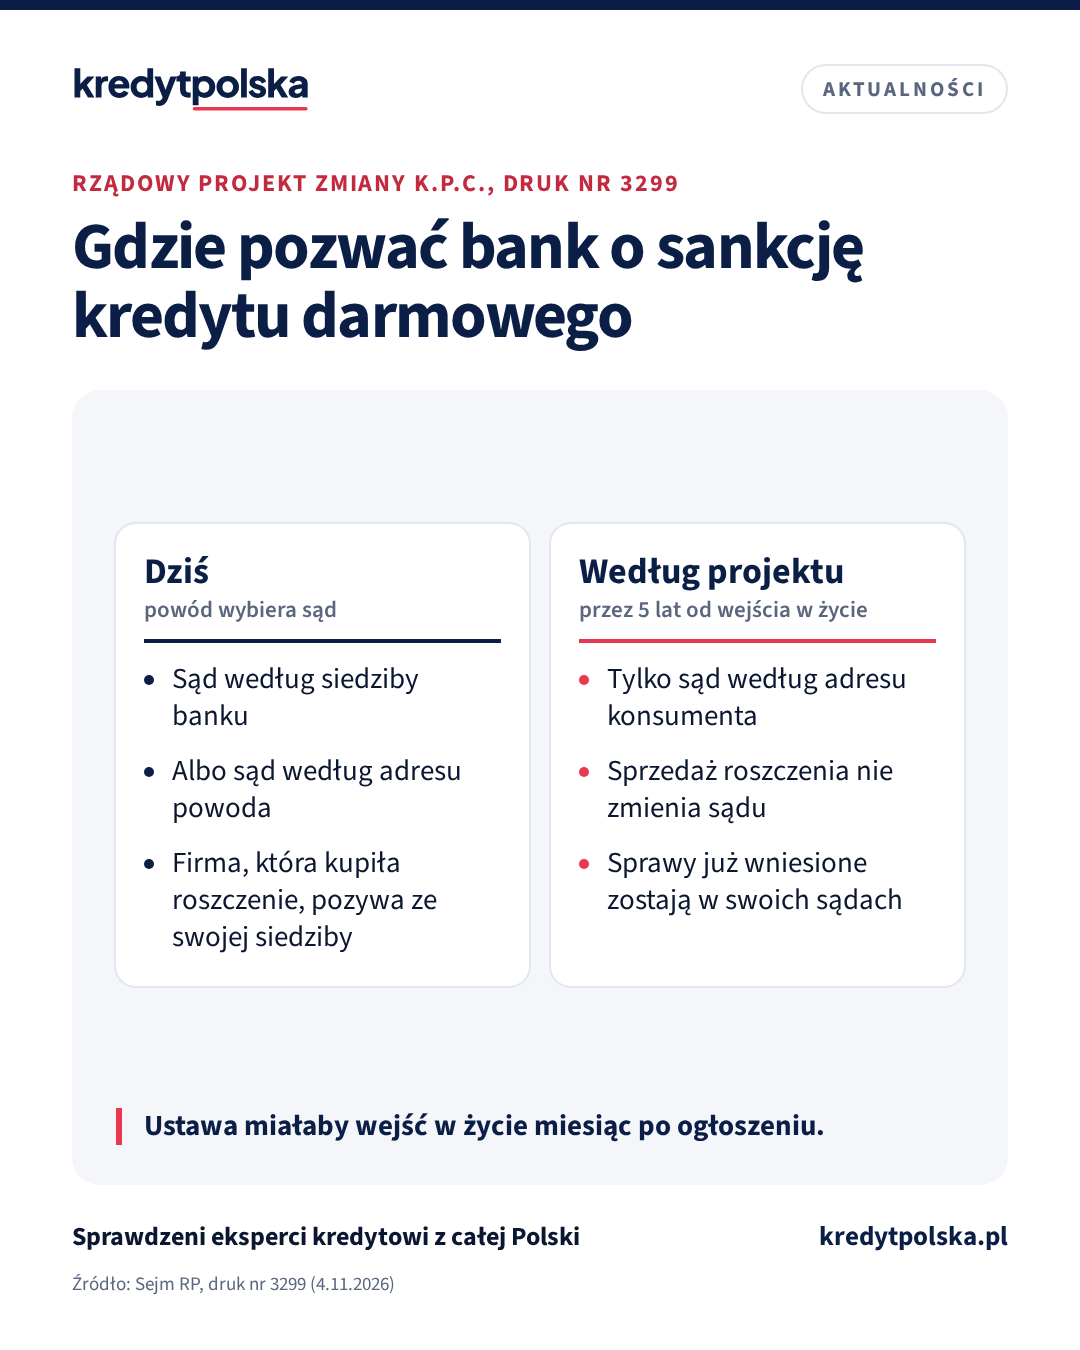
- Przez 5 lat od wejścia w życie pozew o sankcję kredytu darmowego miałby iść tylko do sądu w okręgu, w którym mieszka konsument. Dziś można wybrać m.in. sąd według siedziby banku.
- Sprzedaż roszczenia firmie nie zmieniałaby sądu: liczyłby się adres kredytobiorcy, nie siedziba firmy.
- W pozwach klientów przeciwko bankowi, także o kredyt hipoteczny, sąd „z adresu powoda” zastąpiłby sąd według adresu klienta, który zawarł umowę z bankiem.
- Zmiany miałyby wejść w życie miesiąc po ogłoszeniu ustawy i nie objęłyby spraw już wniesionych do sądów.
Co się stało
4 listopada 2026 r. do Sejmu wpłynął rządowy projekt ustawy o zmianie Kodeksu postępowania cywilnego (druk nr 3299). Stanowisko rządu ma w Sejmie przedstawiać Minister Sprawiedliwości. To etap po przyjęciu projektu przez rząd, przed pracami w Sejmie i Senacie, więc treść może się jeszcze zmienić. Projekt dotyczy tego, do którego sądu trafiają pozwy przeciwko bankom, przede wszystkim sprawy o sankcję kredytu darmowego, czyli żądanie zwrotu odsetek i opłat, gdy kredytodawca naruszył obowiązki z ustawy o kredycie konsumenckim.
Co przewiduje projekt
| Sprawa | Dziś | Według projektu |
|---|---|---|
| Sankcja kredytu darmowego, pozew konsumenta | sąd według siedziby banku albo adresu powoda | przez 5 lat tylko sąd według adresu konsumenta |
| Roszczenie sprzedane firmie | firma może pozwać przed sądem swojej siedziby | sąd według adresu kredytobiorcy |
| Inne pozwy przeciwko bankowi, też o kredyt hipoteczny | sąd banku albo sąd z adresu powoda | sąd banku albo sąd z adresu klienta banku |
| Sprawy już w sądach | – | zostają w dotychczasowych sądach |
Druk Sejmu nr 3299, stan na 6.11.2026. Szczegóły
Szczegóły: konsument bez miejsca zamieszkania w Polsce pozywałby według ostatniego adresu w Polsce; pozew ma zawierać adres konsumenta. Przepis 5-letni dotyczyłby tylko pozwów konsumenta, nie pozwów banków (ani firm, które kupiły ich roszczenia) przeciwko klientom.
Dlaczego rząd chce zmiany
W uzasadnieniu rząd wskazuje na napływ spraw do kilku sądów. Do Sądu Rejonowego Poznań-Nowe Miasto i Wilda od listopada 2024 r. do września 2025 r. wpłynęło 6605 spraw o sankcję kredytu darmowego, a do Sądu Rejonowego dla Warszawy-Woli od początku 2025 r. do 16 września 2025 r. ok. 2200. W okręgu tego warszawskiego sądu ma siedzibę 5 z 10 największych banków w Polsce. Według uzasadnienia firmy skupujące roszczenia kierują sprawy do jednego sądu, a kredytobiorców wzywa się zwykle do osobistego stawiennictwa, często daleko od domu. Okres 5 lat rząd tłumaczy potrzebą przeciwdziałania koncentracji spraw w kilku sądach i tym, że orzecznictwo w sprawach o sankcję kredytu darmowego dopiero się kształtuje.
Co to znaczy dla kredytobiorcy
- Kredyt gotówkowy, ratalny, samochodowy: jeśli projekt wejdzie w życie, sprawa o sankcję kredytu darmowego trafi do sądu w Twoim okręgu, także gdy sprzedasz roszczenie firmie. Projekt nie zmienia samych zasad sankcji ani terminów na jej złożenie.
- Kredyt hipoteczny: 5-letni przepis dotyczy tylko sankcji z ustawy o kredycie konsumenckim. Zmiana ogólnej reguły objęłaby jednak wszystkie pozwy klientów przeciwko bankowi: sąd „z adresu” byłby liczony według adresu klienta, który zawarł umowę z bankiem, a nie firmy, która kupiła roszczenie.
- Sprawa już w sądzie: według projektu zostaje tam, gdzie jest, do prawomocnego wyroku.
- Sprzedaż roszczenia firmie: według uzasadnienia sąd zwykle wzywa kredytobiorcę na przesłuchanie osobiście. Po zmianie byłby to sąd bliżej domu, a nie sąd wybrany przez firmę.
- To dopiero projekt: Sejm i Senat mogą go zmienić. Do wejścia w życie obowiązują obecne przepisy.
Policz to dla siebie
Źródła
Wpis przedstawia stan na dzień publikacji. Szczegóły
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank. Zasady redakcyjne i poprawki.
Więcej aktualności
Projekt nowej ustawy o kredycie konsumenckim w wykazie rządu: próg 437 700 zł, przyjęcie w II kw. 2027 r.
Ministerstwo Sprawiedliwości wpisało do wykazu prac rządu projekt nowej ustawy o kredycie konsumenckim (UC171). Ma zastąpić ustawę z 2011 r., objąć „kup teraz, zapłać później” i znieść prowizję za wcześniejszą spłatę przy nadpłatach do 10 000 EUR w ciągu 12 miesięcy. Rząd ma go przyjąć w II kwartale 2027 r.
20 listopada mija termin unijnej dyrektywy o kredycie konsumenckim. Polskiej ustawy jeszcze nie ma
Od 20 listopada 2026 r. państwa UE mają stosować nowe zasady kredytu konsumenckiego, także dla „kup teraz, zapłać później”. Polska nie zdąży z ustawą. Dla Twojego kredytu gotówkowego i karty na razie nic się nie zmienia, a kredytów hipotecznych dyrektywa nie dotyczy.
UOKiK: 147 mln zł kar dla 4 banków za klauzule zmiany opłat, także w kredytach hipotecznych
Prezes UOKiK ukarał Erste Bank Polska, ING Bank Śląski, Bank Pocztowy i Plus Bank za postanowienia, które pozwalały jednostronnie zmieniać umowy i podnosić opłaty. Decyzje nie są prawomocne. Warto sprawdzić te zapisy we własnej umowie.
Mieszkania spółdzielcze bez księgi wieczystej: rząd chce uregulować grunty spółdzielni
W Sejmie jest rządowy projekt, który ma pozwolić spółdzielniom mieszkaniowym uzyskać użytkowanie wieczyste gruntów pod blokami. Bez tego dla części mieszkań nie da się założyć księgi wieczystej, a to zwykle zamyka drogę do kredytu hipotecznego.