Najważniejsze
- Projekt UC171 jest na etapie wpisu do wykazu prac legislacyjnych Rady Ministrów. Planowane przyjęcie przez rząd: II kwartał 2027 r.
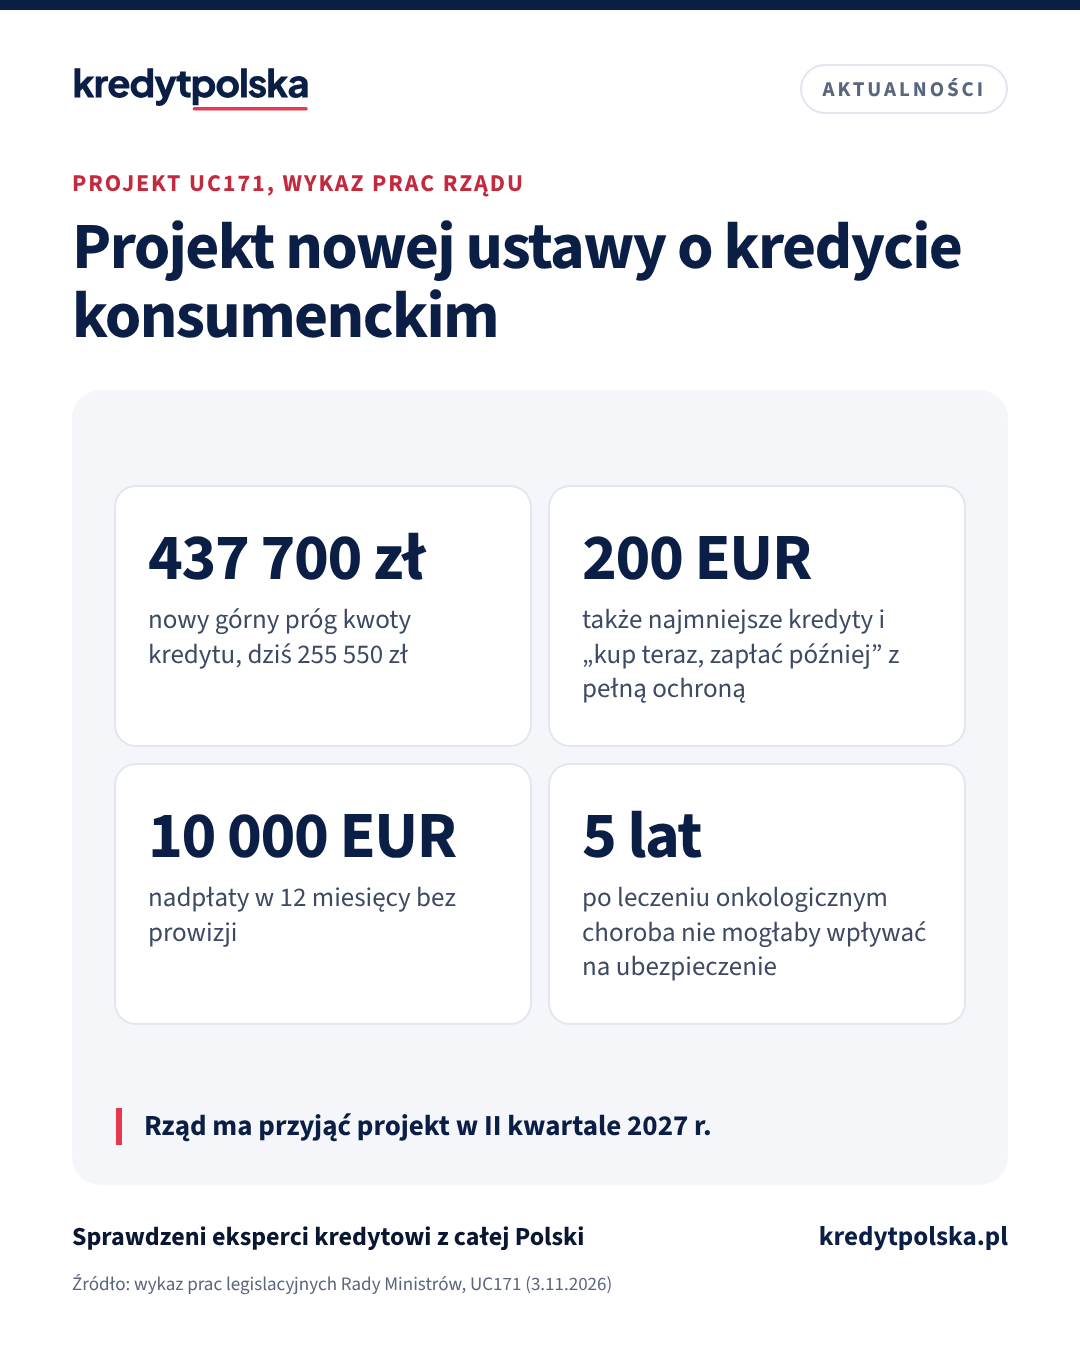
- Górny próg kwoty kredytu objętego ustawą ma wzrosnąć z 255 550 zł do 437 700 zł. Kredyt na remont mieszkania bez hipoteki byłby objęty ustawą bez względu na kwotę.
- Limit prowizji za wcześniejszą spłatę przy stałej stopie zostaje jak dziś (1% albo 0,5%), a przy nadpłatach do 10 000 EUR w 12 miesięcy prowizji ma nie być wcale.
- Kredytodawca i pośrednik nie mieliby pobierać opłat przed zawarciem umowy.
- Po 5 latach od zakończenia leczenia onkologicznego choroba nowotworowa nie mogłaby wpływać na ubezpieczenie do kredytu konsumenckiego.
Co się stało
3 listopada 2026 r. w wykazie prac legislacyjnych Rady Ministrów pojawił się projekt ustawy o kredycie konsumenckim, numer UC171. Odpowiada za niego Ministerstwo Sprawiedliwości. Projekt ma zastąpić ustawę z 2011 r. i wdrożyć unijną dyrektywę 2023/2225. Rząd planuje go przyjąć w II kwartale 2027 r., potem projekt ma trafić do Sejmu. Na razie znany jest tylko opis z wykazu, nie tekst przepisów. Do wejścia w życie nowej ustawy obowiązują obecne przepisy (więcej we wpisie z 1 listopada).
Co przewiduje projekt
| Obszar | Według opisu projektu |
|---|---|
| Zakres ustawy | kredyty do 437 700 zł (dziś do 255 550 zł) |
| Kredyt na remont bez hipoteki | objęty ustawą bez względu na kwotę |
| „Kup teraz, zapłać później” | pełna ochrona, także kredyty poniżej 200 EUR |
| Reklama | ostrzeżenie „Uwaga! Pożyczanie pieniędzy kosztuje” |
| Zdolność kredytowa | zakaz kredytu przy negatywnej ocenie |
| Wcześniejsza spłata, stała stopa | bez prowizji do 10 000 EUR rocznie limit 1% / 0,5% zostaje jak dziś |
| Opłaty przed umową | zakaz dla kredytodawcy i pośrednika |
| Kłopoty ze spłatą | restrukturyzacja przed egzekucją |
| Ubezpieczenie do kredytu | bez danych o nowotworze po 5 latach od końca leczenia |
Opis z wykazu prac legislacyjnych, stan na 3.11.2026. Szczegóły
Szczegóły: sprawdzanie w co najmniej jednej bazie danych ma dotyczyć kredytów powyżej dwukrotności minimalnego wynagrodzenia; przy decyzji podjętej automatycznie klient ma móc zażądać ponownego rozpatrzenia wniosku; odsetki mają być liczone tylko od kwoty faktycznie udostępnionego kredytu, nie od kosztów pozaodsetkowych.
Co to znaczy dla kredytobiorcy
- Kredyt hipoteczny: nowa ustawa dotyczy kredytu konsumenckiego, a dyrektywa nie obejmuje kredytów zabezpieczonych hipoteką ani kredytów na zakup nieruchomości. Projekt przewiduje jednak także zmianę ustawy o kredycie hipotecznym. Wykaz nie opisuje, na czym ma ona polegać.
- Kredyt gotówkowy na remont albo wykończenie: większe kwoty niż dziś byłyby objęte ochroną ustawy, w tym informacjami przed umową i limitem prowizji za wcześniejszą spłatę.
- Raty odroczone i „kup teraz, zapłać później”: mają być pełnoprawnym kredytem konsumenckim, z oceną zdolności kredytowej. Już dziś każda rata i każdy limit zwykle obniżają zdolność do kredytu hipotecznego. Ile, sprawdzisz w kalkulatorze zdolności.
- To dopiero projekt: zapisy mogą się zmienić w rządzie, Sejmie i Senacie. Do tego czasu sprawdzaj umowę według obecnych przepisów.
Policz to dla siebie
Źródła
- Gov.pl: wykaz prac legislacyjnych Rady Ministrów, projekt ustawy o kredycie konsumenckim (UC171)
- EUR-Lex: dyrektywa (UE) 2023/2225 w sprawie umów o kredyt konsumencki
Wpis przedstawia stan na dzień publikacji. Szczegóły
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank. Zasady redakcyjne i poprawki.
Więcej aktualności
20 listopada mija termin unijnej dyrektywy o kredycie konsumenckim. Polskiej ustawy jeszcze nie ma
Od 20 listopada 2026 r. państwa UE mają stosować nowe zasady kredytu konsumenckiego, także dla „kup teraz, zapłać później”. Polska nie zdąży z ustawą. Dla Twojego kredytu gotówkowego i karty na razie nic się nie zmienia, a kredytów hipotecznych dyrektywa nie dotyczy.
UOKiK: 147 mln zł kar dla 4 banków za klauzule zmiany opłat, także w kredytach hipotecznych
Prezes UOKiK ukarał Erste Bank Polska, ING Bank Śląski, Bank Pocztowy i Plus Bank za postanowienia, które pozwalały jednostronnie zmieniać umowy i podnosić opłaty. Decyzje nie są prawomocne. Warto sprawdzić te zapisy we własnej umowie.
Mieszkania spółdzielcze bez księgi wieczystej: rząd chce uregulować grunty spółdzielni
W Sejmie jest rządowy projekt, który ma pozwolić spółdzielniom mieszkaniowym uzyskać użytkowanie wieczyste gruntów pod blokami. Bez tego dla części mieszkań nie da się założyć księgi wieczystej, a to zwykle zamyka drogę do kredytu hipotecznego.
Najem krótkoterminowy: wspólnoty i spółdzielnie mają dostać prawo zakazu. Ustawa w Senacie
Sejm uchwalił 8 października ustawę o najmie krótkoterminowym. Wspólnoty i spółdzielnie mieszkaniowe mają móc zakazać wynajmu na doby w swoim budynku, a gminy wyznaczać strefy z ograniczeniami. Ustawą zajmuje się teraz Senat.