
W skrócie
Po wcześniejszej spłacie kredytu gotówkowego bank musi proporcjonalnie obniżyć wszystkie koszty kredytu, także prowizję i ubezpieczenie zapłacone z góry (art. 49 ustawy o kredycie konsumenckim, wyrok TSUE Lexitor z 2019 r.). Przy kredycie na 48 miesięcy spłaconym po 18 miesiącach należy Ci się 30/48 tych kosztów: z 3 000 zł prowizji i 1 200 zł ubezpieczenia to około 2 625 zł. Jeśli bank nie odda pieniędzy sam, złóż reklamację, a potem zwróć się do Rzecznika Finansowego. Roszczenie przedawnia się po 6 latach.
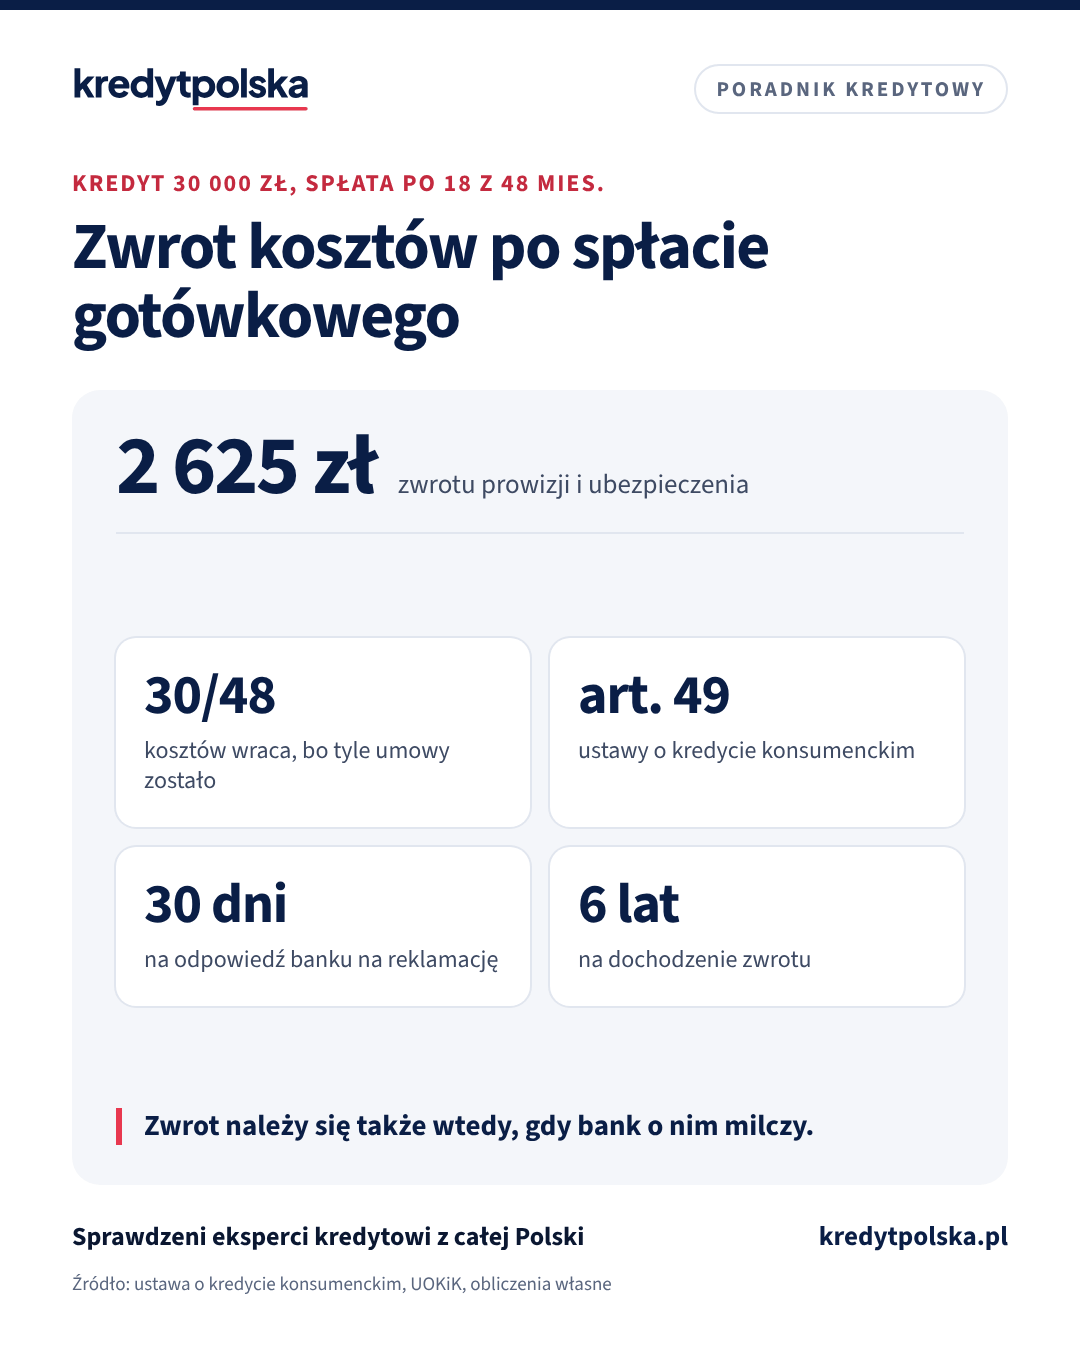
Kredyt gotówkowy możesz spłacić wcześniej w każdej chwili, w całości albo w części. Mało kto wie, że wtedy bank musi oddać część kosztów zapłaconych na początku: prowizji, opłat i ubezpieczenia. Poniżej wyjaśniamy, z czego wynika zwrot, jak go policzyć, co zrobić, gdy bank go nie wypłaci, i czym różni się to od kredytu hipotecznego.
Co mówi ustawa
Według art. 48 ustawy o kredycie konsumenckim możesz spłacić kredyt przed terminem w dowolnym momencie. Art. 49 mówi, że w takim przypadku całkowity koszt kredytu zmniejsza się o koszty dotyczące okresu, o który skrócono umowę, nawet jeśli zapłaciłeś je przed spłatą. UOKiK wyjaśnia, że bank musi proporcjonalnie obniżyć wszystkie koszty kredytu, w tym opłaty, prowizje i koszty ubezpieczenia.
W wyroku z 11 września 2019 r. w sprawie C-383/18 (Lexitor) TSUE potwierdził, że obniżenie obejmuje wszystkie koszty nałożone na konsumenta, także te, które nie zależą od czasu trwania umowy, jak prowizja za udzielenie kredytu. Dotyczy to umów zawartych od 18 grudnia 2011 r., czyli od wejścia w życie ustawy.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Ile gotówki pod mieszkanie
Jak policzyć zwrot
UOKiK wskazuje metodę liniową: koszty dzielisz przez liczbę dni, na które zawarto umowę, i mnożysz przez liczbę dni, o które umowa się skróciła. W przykładzie dla prostoty liczymy miesiącami.
| Pozycja | Kwota |
|---|---|
| Kredyt wypłacony | 30 000 zł |
| Prowizja i ubezpieczenie zapłacone z góry | 4 200 zł |
| Okres umowy / spłata po | 48 / 18 mies. |
| Część kosztów do zwrotu | 30/48 |
| Zwrot | 2 625 zł |
Odsetki płacisz tylko do dnia spłaty, więc nie ma ich w zwrocie. Przy częściowej spłacie zwrot liczy się od spłaconej części.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, jak Twoje kredyty wpływają na kredyt na mieszkanie
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Czy bank może pobrać opłatę za wcześniejszą spłatę
Tylko przy stałym oprocentowaniu. Rekompensata może wynieść najwyżej 1% spłacanej kwoty, gdy do końca umowy zostało ponad rok, albo 0,5%, gdy został rok lub mniej (art. 50 ustawy). Przy oprocentowaniu zmiennym spłata jest bez opłat. Rekompensata nie zmienia Twojego prawa do zwrotu kosztów z art. 49.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Spłacić kredyt gotówkowy przed hipotecznym czy zostawić pieniądze na wkład?
Masz kredyt gotówkowy i oszczędności na mieszkanie: spłacić go przed wnioskiem, zostawić pieniądze na wkład własny czy skonsolidować? Przykład z liczbami, prawa przy wcześniejszej spłacie i kolejność kroków.
Po podpisaniu umowy · 8 min
Zwrot ubezpieczenia i prowizji przy wcześniejszej spłacie kredytu
Zwrot prowizji i ubezpieczenia po wcześniejszej spłacie kredytu hipotecznego: art. 39 ustawy, wyroki TSUE Lexitor i C-555/21, wyliczenie, wniosek i reklamacja.
Ten sam dział · 7 min
Sankcja kredytu darmowego (SKD): kiedy działa i czy dla hipotecznych
Na czym polega sankcja kredytu darmowego z art. 45 ustawy o kredycie konsumenckim, czy obejmuje kredyt hipoteczny, wyroki TSUE z 2025 i 2026 r. i terminy.
Jak odzyskać pieniądze
- Złóż dyspozycję spłaty w banku i zachowaj potwierdzenie z datą. Po spłacie całości bank ma 14 dni na rozliczenie kredytu i powinien zwrócić koszty sam.
- Sprawdź rozliczenie. Porównaj zwrot z wyliczeniem jak w tabeli. Brak zwrotu prowizji to najczęstszy problem.
- Złóż reklamację na piśmie z wyliczeniem i powołaniem art. 49. Bank ma 30 dni na odpowiedź, a w szczególnie skomplikowanej sprawie do 60 dni, jeśli poinformuje Cię o przyczynie opóźnienia.
- Gdy bank odmówi, zwróć się do Rzecznika Finansowego albo do miejskiego lub powiatowego rzecznika konsumentów. Ostatecznie sprawę rozstrzyga sąd.
Roszczenie o zwrot przedawnia się po 6 latach, a przy spłatach sprzed 9 lipca 2018 r. po 10 latach. Jeśli spłaciłeś kredyt kilka lat temu i nie dostałeś zwrotu, nadal możesz się o niego upomnieć.
Kredyt hipoteczny działa inaczej
Wyrok Lexitor dotyczy kredytu konsumenckiego. Kredyt hipoteczny ma własną ustawę i inne zasady zwrotu przy wcześniejszej spłacie. Opisujemy je w artykule zwrot ubezpieczenia i prowizji przy wcześniejszej spłacie kredytu hipotecznego.
Jeśli spłacasz gotówkowy przed wnioskiem o kredyt na mieszkanie, zwrot kosztów to dodatkowa korzyść poza wyższą zdolnością. Jak to policzyć, pokazujemy w artykule spłacić kredyt gotówkowy przed hipotecznym.
Najczęstsze pytania
Czy po wcześniejszej spłacie kredytu gotówkowego należy się zwrot prowizji?
Tak. Bank musi proporcjonalnie obniżyć wszystkie koszty kredytu, także prowizję zapłaconą z góry (art. 49 ustawy o kredycie konsumenckim, wyrok TSUE C-383/18 Lexitor).
Jak obliczyć zwrot prowizji przy wcześniejszej spłacie?
Metodą liniową: koszty podzielone przez liczbę dni umowy i pomnożone przez liczbę dni, o które się skróciła. Przy umowie na 48 miesięcy spłaconej po 18 wraca 30/48 kosztów.
Czy zwrot obejmuje ubezpieczenie?
Tak. Według UOKiK proporcjonalne obniżenie dotyczy wszystkich kosztów kredytu, w tym kosztów ubezpieczenia.
Co zrobić, gdy bank nie zwrócił prowizji?
Złóż reklamację na piśmie z wyliczeniem. Bank ma 30 dni na odpowiedź. Po odmowie możesz zwrócić się do Rzecznika Finansowego albo rzecznika konsumentów.
Do kiedy można żądać zwrotu kosztów?
Roszczenie przedawnia się po 6 latach, a przy spłatach sprzed 9 lipca 2018 r. po 10 latach. Dotyczy umów zawartych od 18 grudnia 2011 r.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- UOKiK: Wcześniejsza spłata pożyczki, decyzja wobec LoanMe (2024)
- UOKiK: Nie taki kredyt straszny. Ustawa o kredycie konsumenckim w pytaniach i odpowiedziach (PDF)
- TSUE, wyrok z 11 września 2019 r., C-383/18 Lexitor (CURIA)
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt gotówkowy a mieszkanie · 3 min
Limit kosztów kredytu gotówkowego: ile bank może pobrać poza odsetkami
Maksymalne pozaodsetkowe koszty kredytu: 10% kwoty plus 10% za każdy rok, najwyżej 45%, i odsetki maksymalne. Tabela dla 20 000 zł, jak sprawdzić umowę i co zrobić, gdy koszty są za wysokie.
Kredyt gotówkowy a mieszkanie · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Kredyt gotówkowy a mieszkanie · 8 min
Kredyt hipoteczny czy gotówkowy na mieszkanie: porównanie
Kredyt hipoteczny czy gotówkowy na zakup lub wykończenie mieszkania: oprocentowanie, kwota, okres, zabezpieczenie, koszt 100 000 zł i gotówkowy na wkład.
Kredyt gotówkowy a mieszkanie · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.