
W skrócie
Sankcja kredytu darmowego (art. 45 ustawy o kredycie konsumenckim) pozwala oddać bankowi sam kapitał, bez odsetek i prowizji, jeśli umowa kredytu konsumenckiego narusza określone obowiązki informacyjne. Dotyczy kredytów do 255 550 zł oraz kredytów na remont bez hipoteki, a nie kredytów hipotecznych, które reguluje osobna ustawa. Oświadczenie trzeba złożyć na piśmie najpóźniej rok od wykonania umowy. TSUE orzekł w 2025 r., że sankcja nie działa automatycznie, a w kwietniu 2026 r., że bank nie może pobierać odsetek od skredytowanej prowizji. Sądy oceniają każdą umowę osobno.
Sankcja kredytu darmowego, w skrócie SKD, to jedno z najsilniejszych uprawnień konsumenta w polskim prawie. Jeśli bank naruszy przy umowie określone obowiązki, kredytobiorca oddaje tylko pożyczony kapitał. Od kilku lat SKD jest przedmiotem tysięcy pozwów, pytań do TSUE i Sądu Najwyższego, a także reklam firm skupujących roszczenia. Poniżej wyjaśniamy, czego dotyczy, czy można ją zastosować do kredytu hipotecznego i jaki jest stan orzecznictwa w październiku 2026 r. To informacja ogólna: o skuteczności sankcji w konkretnej umowie decyduje sąd.
Na czym polega sankcja
Art. 45 ust. 1 ustawy o kredycie konsumenckim stanowi, że w razie naruszenia przez kredytodawcę wskazanych przepisów konsument, po złożeniu pisemnego oświadczenia, zwraca kredyt bez odsetek i innych kosztów kredytu należnych kredytodawcy, w terminie i w sposób ustalony w umowie. W praktyce:
- spłacasz tylko kapitał w ratach według harmonogramu z umowy,
- bank zwraca to, co pobrał ponad kapitał, czyli odsetki, prowizję i inne koszty kredytu,
- koszty ustanowienia zabezpieczenia przewidziane w umowie ponosisz Ty (art. 45 ust. 4),
- uprawnienie wygasa po upływie roku od dnia wykonania umowy (art. 45 ust. 5).
Sankcję uruchamia naruszenie m.in. art. 29 ust. 1 (forma umowy) i wybranych punktów art. 30 ust. 1, czyli obowiązku podania w umowie m.in. całkowitej kwoty kredytu, zasad oprocentowania, rzeczywistej rocznej stopy oprocentowania (RRSO) i całkowitej kwoty do zapłaty, innych kosztów i warunków ich zmiany oraz zasad odstąpienia od umowy i wcześniejszej spłaty. Jak czytać RRSO i koszty, wyjaśniamy w artykule RRSO i koszty kredytu.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Ile to daje: przykład
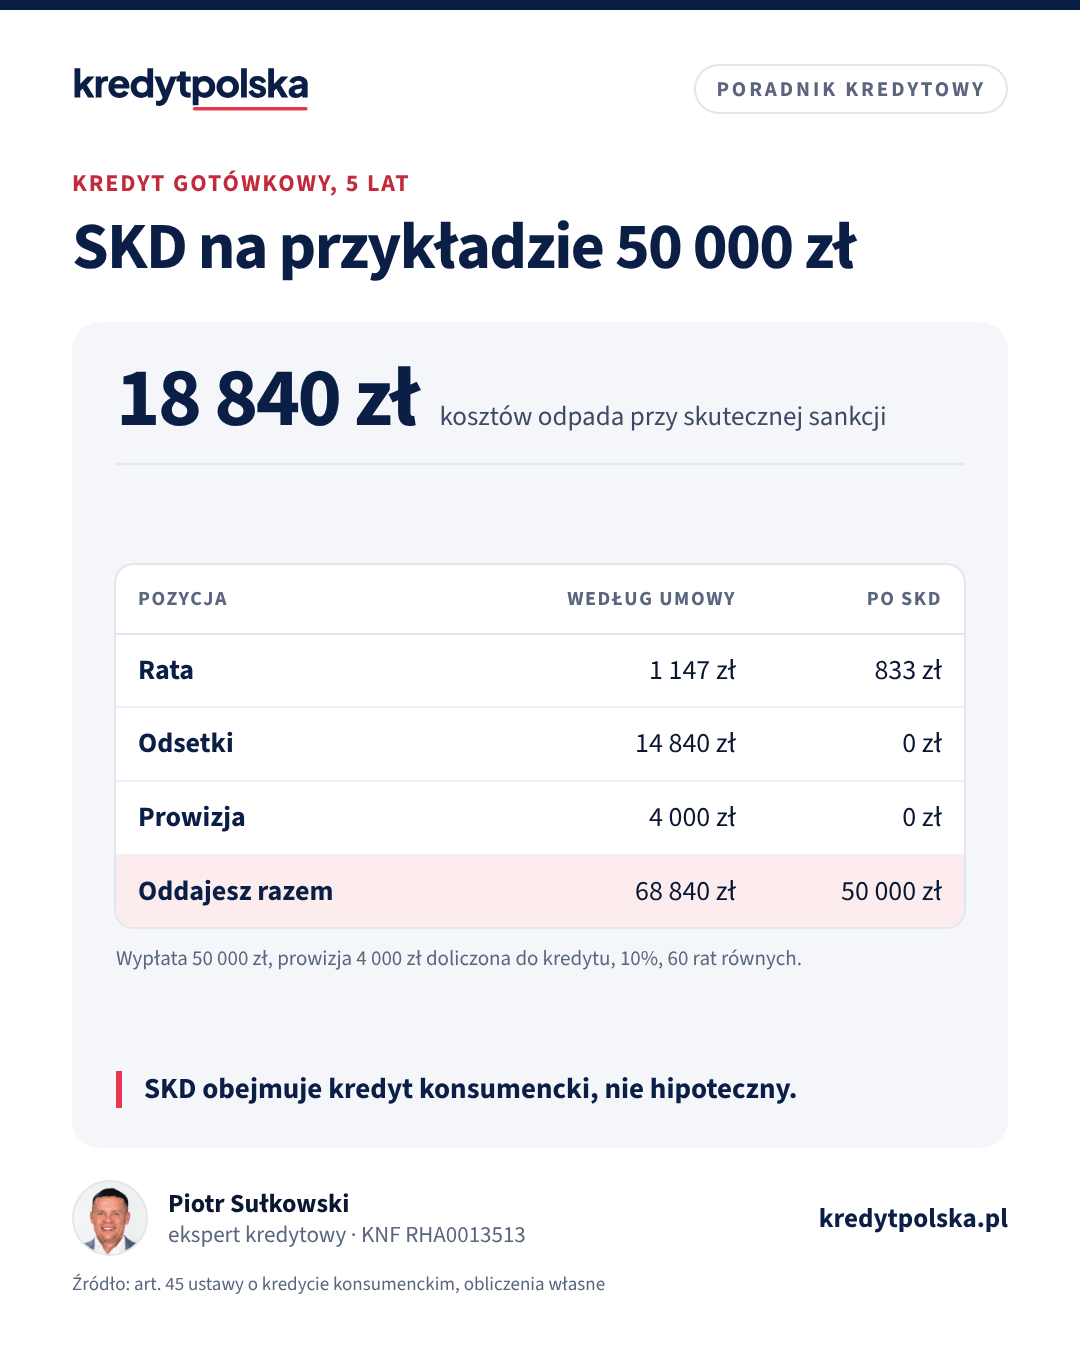
Kredyt gotówkowy: bank wypłaca 50 000 zł, a prowizję 4 000 zł dolicza do kwoty kredytu i nalicza od całości oprocentowanie 10% przez 5 lat.
| Pozycja | Według umowy | Po skutecznej SKD |
|---|---|---|
| Rata miesięczna | 1 147 zł | 833 zł |
| Odsetki w całym okresie | 14 840 zł | 0 zł |
| Prowizja | 4 000 zł | 0 zł |
| Suma spłat | 68 840 zł | 50 000 zł |
Jeśli oświadczenie złożysz po 24 ratach, zapłaciłeś już około 27 536 zł, a przy SKD należałoby się 20 000 zł. Nadwyżkę około 7 536 zł bank powinien zwrócić albo zaliczyć na dalszą spłatę. Z samych odsetek około 1 099 zł przypada na oprocentowanie skredytowanej prowizji, czyli na część, której dotyczył wyrok TSUE z kwietnia 2026 r.
Czy SKD dotyczy kredytu hipotecznego
Co do zasady nie. Umową o kredyt konsumencki jest kredyt do 255 550 zł albo kredyt niezabezpieczony hipoteką przeznaczony na remont domu lub mieszkania, także powyżej tej kwoty (art. 3 ust. 1 i 1a ustawy). Kredyty hipoteczne zawierane od 22 lipca 2017 r. reguluje ustawa o kredycie hipotecznym, wdrażająca osobną dyrektywę 2014/17/UE. Nie ma w niej odpowiednika art. 45, a za naruszenia obowiązków informacyjnych grożą inne konsekwencje, np. kontrola klauzul jako niedozwolonych. Do kredytów zabezpieczonych hipoteką zawartych przed 2017 r. ustawa o kredycie konsumenckim w brzmieniu pierwotnym stosowała się tylko w wąskim zakresie, bez art. 45.
SKD może za to dotyczyć kredytów związanych z mieszkaniem: kredytu gotówkowego na wkład własny albo wykończenie i kredytu remontowego bez hipoteki. Różnice między tymi produktami opisujemy w artykule kredyt hipoteczny czy gotówkowy na mieszkanie. Jeśli masz pożyczkę hipoteczną, to jest ona kredytem hipotecznym w rozumieniu ustawy z 2017 r., więc SKD jej nie obejmuje.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Orzecznictwo 2025–2026
| Orzeczenie | Co z niego wynika |
|---|---|
| TSUE, 13.02.2025, C-472/23 | Sankcja zgodna z prawem UE, ale nie automatyczna: musi być proporcjonalna do wagi naruszenia, a RRSO ocenia się według warunków umowy takich, jakie są, nawet jeśli któryś okaże się później nieuczciwy. |
| SN, 30.07.2025, III CZP 15/25 | Sąd Najwyższy zawiesił rozpoznanie pięciu pytań o SKD do czasu wyroków TSUE w polskich sprawach. |
| TSUE, 23.04.2026, C-744/24 | Bank nie może naliczać odsetek od części kredytu, która nie została wypłacona konsumentowi, tylko pokryła koszty, np. prowizję lub składkę ubezpieczenia. |
Wyrok C-744/24 jest korzystny dla kredytobiorców w sprawie odsetek od kosztów, ale komentatorzy spierają się, czy sam w sobie przesądza o SKD. Według omówień sądy po wyroku nadal w wielu sprawach oddalają powództwa o sankcję, uznając, że naliczanie odsetek od kosztów nie zawsze oznacza naruszenie obowiązku informacyjnego, a w części spraw ją stosują. Według doniesień prasowych Związek Banków Polskich we wrześniu 2026 r. przedstawił stanowisko o zwrocie odsetek od skredytowanych kosztów pobranych po 23 kwietnia 2026 r., bez rozstrzygnięcia o wcześniejszych okresach. Linia orzecznicza nie jest jednolita, a na rozstrzygnięcia czekają kolejne pytania do TSUE.
Trwają też prace nad nową ustawą o kredycie konsumenckim wdrażającą dyrektywę 2023/2225, która ma zmienić zasady sankcji. Do końca października 2026 r. nowa ustawa nie została ogłoszona, więc do umów stosuje się dotychczasowy art. 45.
Termin: rok od wykonania umowy
Oświadczenie o SKD trzeba złożyć najpóźniej rok od wykonania umowy. Sporne jest, czy chodzi o dzień wypłaty kredytu, czy o dzień całkowitej spłaty. Sądy oceniały to różnie, a pytanie było jednym z zagadnień przekazanych Sądowi Najwyższemu. Bezpieczniej nie zwlekać: jeśli kredyt spłaciłeś niedawno albo spłacasz go nadal, sprawdź umowę teraz. Przy wcześniejszej spłacie masz też prawo do proporcjonalnego zwrotu kosztów (art. 49 ustawy), niezależnie od SKD.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny czy gotówkowy na mieszkanie: porównanie
Kredyt hipoteczny czy gotówkowy na zakup lub wykończenie mieszkania: oprocentowanie, kwota, okres, zabezpieczenie, koszt 100 000 zł i gotówkowy na wkład.
Koszty i oprocentowanie · 8 min
RRSO i koszty kredytu hipotecznego: jak porównać oferty
Marża, prowizja, ubezpieczenia i produkty dodatkowe: z czego składa się koszt kredytu, czym jest RRSO i jak porównać dwie oferty na liczbach.
Ten sam dział · 7 min
Reklamacja w banku i Rzecznik Finansowy: terminy i koszty
Jak złożyć reklamację w banku przy kredycie hipotecznym: 30 i 60 dni, skutek braku odpowiedzi, wniosek do Rzecznika Finansowego za 50 zł, Arbiter Bankowy i sąd.
Kto może skorzystać i kiedy
Z sankcji może skorzystać konsument, który zawarł umowę kredytu konsumenckiego z bankiem albo firmą pożyczkową, także wtedy, gdy kredyt jest już spłacony, o ile nie minął rok od wykonania umowy. Oświadczenie składasz kredytodawcy na piśmie. Nie musisz wykazywać, że naruszenie wyrządziło Ci szkodę, ale po wyroku C-472/23 sąd sprawdzi, czy uchybienie było na tyle istotne, że mogło utrudnić ocenę, ile naprawdę zapłacisz. Drobne braki formalne, które nie wpływają na tę ocenę, zwykle nie wystarczą. Roszczenie o zwrot nadpłaty można też przenieść na inną osobę lub firmę w drodze cesji, ale wtedy to ona prowadzi spór i zabiera część pieniędzy.
Jak skorzystać z SKD bezpiecznie
- Poproś bank o kopię umowy, harmonogram i zestawienie wpłat.
- Sprawdź, czy umowa podaje całkowitą kwotę kredytu, RRSO, całkowitą kwotę do zapłaty i jasne warunki zmiany opłat.
- Pokaż dokumenty prawnikowi albo poproś o pomoc Rzecznika Finansowego lub rzecznika konsumentów.
- Złóż bankowi pisemne oświadczenie i zachowaj potwierdzenie doręczenia. Jeśli bank odmówi, pozostaje reklamacja, wniosek do Rzecznika i pozew.
Uważaj na umowy z firmami, które kupują roszczenia albo pobierają wysoki procent od odzyskanej kwoty. Przeczytaj, co dzieje się, gdy sprawa zostanie przegrana, i czy możesz od umowy odstąpić. Ogólne zasady sporu z bankiem opisujemy w artykule reklamacja w banku i Rzecznik Finansowy.
SKD a nowy kredyt hipoteczny
Spór z bankiem o kredyt gotówkowy nie powinien sam w sobie przekreślić kredytu hipotecznego, ale bank widzi w BIK to, jak spłacasz zobowiązania. Jeśli po złożeniu oświadczenia płacisz tylko raty kapitałowe zgodnie z oświadczeniem, a bank uznaje to za zaległość, mogą pojawić się wpisy o opóźnieniu. Zanim złożysz wniosek o kredyt hipoteczny, ustal z prawnikiem, jak spłacać kredyt w trakcie sporu, i sprawdź swój raport, co opisujemy w tekście raport BIK przed kredytem.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy sankcja kredytu darmowego dotyczy kredytu hipotecznego?
Co do zasady nie. SKD z art. 45 ustawy o kredycie konsumenckim obejmuje kredyty konsumenckie do 255 550 zł i kredyty na remont bez hipoteki. Kredyt hipoteczny reguluje ustawa z 2017 r., która takiej sankcji nie przewiduje.
Ile mam czasu na złożenie oświadczenia o SKD?
Uprawnienie wygasa po upływie roku od dnia wykonania umowy. Spór dotyczy tego, czy liczy się wypłata kredytu, czy całkowita spłata, dlatego bezpieczniej działać jak najwcześniej.
Co dał wyrok TSUE C-744/24 z kwietnia 2026 r.?
TSUE uznał, że bank nie może naliczać odsetek od części kredytu, która nie została wypłacona konsumentowi, tylko pokryła koszty, np. prowizję. Nie oznacza to automatycznie prawa do SKD, ale może być argumentem w sporze.
Czy każdy błąd w umowie daje darmowy kredyt?
Nie. TSUE w wyroku C-472/23 z 2025 r. wskazał, że sankcja ma być proporcjonalna do wagi naruszenia. Sąd sprawdza, czy uchybienie mogło wpłynąć na ocenę przez konsumenta zakresu jego zobowiązania.
Czy po złożeniu oświadczenia o SKD płacę dalej raty?
Spłacasz sam kapitał w terminach z umowy. Jeśli bank nie uzna oświadczenia, może traktować różnicę jako zaległość, dlatego sposób spłaty w trakcie sporu ustal z prawnikiem.
Czy SKD dotyczy kredytu gotówkowego na wkład własny?
Może, bo to kredyt konsumencki. Warunkiem jest kwota do 255 550 zł i naruszenie przez bank przepisów wymienionych w art. 45 ustawy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- TSUE, wyrok z 13 lutego 2025 r., C-472/23 Lexitor (CURIA)
- TSUE, wyrok z 23 kwietnia 2026 r., C-744/24 (CURIA)
- Rzecznik Finansowy: porady i wnioski o pomoc
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.