
W skrócie
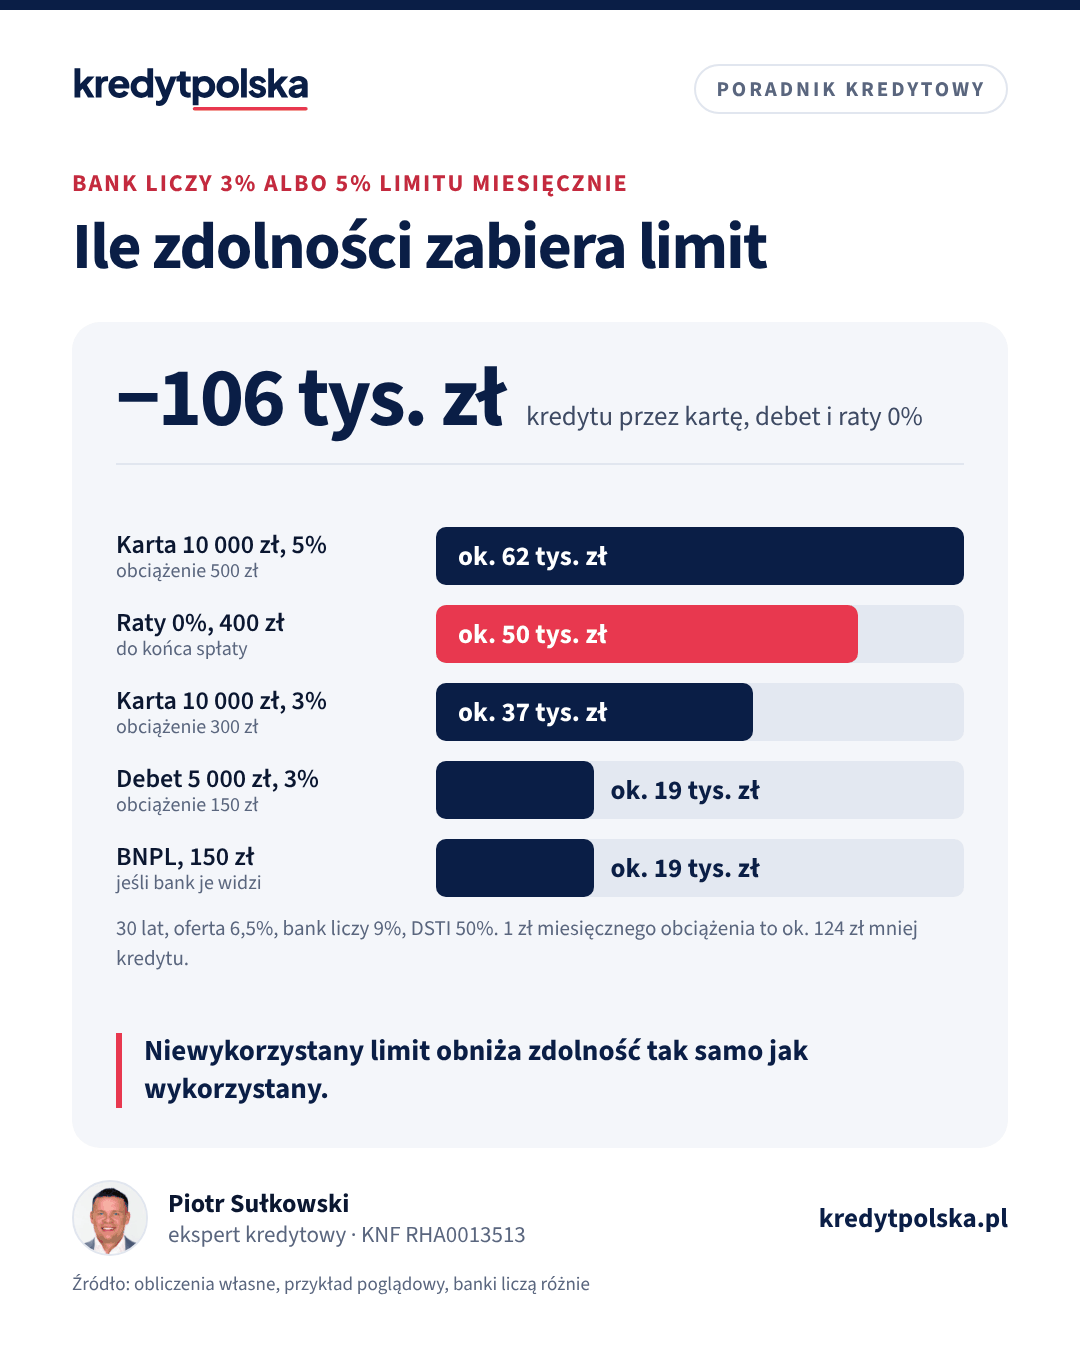
Bank liczy kartę kredytową i limit w koncie jako zobowiązanie nawet wtedy, gdy z nich nie korzystasz, zwykle w wysokości 3–5% limitu miesięcznie. Karta z limitem 10 000 zł obniża w przykładzie zdolność o około 37 000–62 000 zł, a raty 0% po 400 zł miesięcznie o około 50 000 zł. Zbędne karty i limity zamknij przed wnioskiem, najlepiej z potwierdzeniem z banku, a nowych zakupów na raty nie rób aż do wypłaty kredytu.
Karta kredytowa w portfelu, limit w koncie „na wszelki wypadek”, telewizor na raty 0% i zakupy z płatnością za 30 dni. Każda z tych rzeczy osobno wygląda niewinnie, ale bank przy kredycie hipotecznym sumuje je i odejmuje od zdolności. Często są to kwoty liczone w dziesiątkach tysięcy złotych. Poniżej wyjaśniamy, jak bank liczy takie zobowiązania, ile kosztują w kredycie i co warto zamknąć przed wnioskiem. Liczby to przykłady policzone według wzorów bankowych.
Dlaczego niewykorzystany limit obniża zdolność
Limit na karcie i w koncie to kredyt odnawialny. Bank nie wie, czy jutro go nie wykorzystasz, więc zakłada, że możesz. Do wyliczenia zdolności przyjmuje miesięczne obciążenie jako procent przyznanego limitu, a nie wykorzystanej kwoty. W praktyce banki przyjmują zwykle 3–5% limitu miesięcznie. Konkretny wskaźnik to wewnętrzna metodyka banku, której banki nie publikują. To obciążenie wchodzi do limitu DSTI z Rekomendacji S razem z ratą nowego kredytu: według niej wszystkie raty nie powinny przekraczać 40% albo 50% dochodu netto, zależnie od jego wysokości. Zasady opisujemy w artykule Rekomendacja S: bufor stopy i DSTI.
Przy kredycie na 30 lat, gdy bank liczy ratę przy 9%, każde 100 zł miesięcznego obciążenia to około 12 400 zł mniej kredytu, jeśli o kwocie decyduje limit DSTI. Tak jest u większości osób bez dzieci i z dochodem powyżej przeciętnego.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Ile kosztuje każde zobowiązanie
| Zobowiązanie | Obciążenie miesięcznie | Mniej kredytu |
|---|---|---|
| Karta kredytowa 10 000 zł, bank liczy 3% | 300 zł | ok. 37 000 zł |
| Karta kredytowa 10 000 zł, bank liczy 5% | 500 zł | ok. 62 000 zł |
| Limit w koncie 5 000 zł, 3% | 150 zł | ok. 19 000 zł |
| Limit w koncie 5 000 zł, 5% | 250 zł | ok. 31 000 zł |
| Raty 0% po 400 zł | 400 zł | ok. 50 000 zł |
| Odroczone płatności, 150 zł | 150 zł | ok. 19 000 zł |
Przykład poglądowy: singiel z 6 000 zł netto bez zobowiązań może pożyczyć około 373 000 zł. Z kartą 10 000 zł, limitem w koncie 5 000 zł i ratami 0% po 400 zł zostaje mu około 267 000 zł, gdy bank liczy 3% limitów, i około 230 000 zł przy 5%. Różnica to 106 000–143 000 zł, czyli w wielu miastach kilka metrów mieszkania. Swój wynik sprawdzisz w kalkulatorze zdolności kredytowej.
Raty 0% to też kredyt
Zakup na raty 0% to zwykle kredyt konsumencki, często udzielany przez bank albo firmę współpracującą ze sklepem. Trafia do BIK i ma ratę, którą bank odejmuje od Twojego dochodu, choć nie płacisz odsetek. Część banków pomija zobowiązanie, które kończy się w ciągu kilku najbliższych miesięcy, ale to zależy od polityki banku. Jeśli możesz, spłać raty 0% przed wnioskiem albo przynajmniej nie bierz nowych. Wcześniejsza spłata kredytu konsumenckiego jest Twoim prawem (art. 48 ustawy o kredycie konsumenckim). Przy ratach 0% sprawdź jednak w umowie, czy nie wiąże się z utratą jakiegoś warunku promocji.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Odroczone płatności, czyli BNPL
Usługi „kup teraz, zapłać później” pozwalają zapłacić za zakupy po kilkunastu lub kilkudziesięciu dniach albo w kilku ratach. Do niedawna nie zawsze były widoczne dla banków. Od 1 lipca 2026 r. nowy model oceny punktowej BIK, według informacji BIK, uwzględnia także odroczone płatności i pożyczki pozabankowe, o ile ich dostawca przekazuje dane. Dyrektywa UE o kredycie konsumenckim (2023/2225), którą państwa członkowskie mają stosować od 20 listopada 2026 r., obejmuje też większość takich usług. Polskie przepisy wdrażające dyrektywę są w toku prac, więc szczegóły mogą się jeszcze zmienić. Niezależnie od przepisów bank widzi transakcje BNPL w wyciągach, które składasz z wnioskiem, i może o nie zapytać. Jak sprawdzić, co o Tobie wie BIK, opisujemy w artykule raport BIK przed kredytem.
Co zamknąć przed wnioskiem
- Zbędne karty kredytowe. Spłać zadłużenie do zera i złóż wypowiedzenie umowy. Okres wypowiedzenia wynika z umowy i regulaminu karty, więc zrób to z wyprzedzeniem.
- Limit w koncie, z którego nie korzystasz. Zwykle wystarczy dyspozycja w aplikacji albo w oddziale. Jeśli limit jest potrzebny, obniż go do realnej kwoty.
- Drobne raty, które da się spłacić z oszczędności, ale bez naruszania wkładu własnego i poduszki finansowej.
- Nieużywane konta w serwisach BNPL z przyznanym limitem.
Poproś bank o zaświadczenie o zamknięciu karty albo limitu i spłacie zadłużenia. Dane w BIK aktualizują się z opóźnieniem, a bank kredytujący może przyjąć zaświadczenie zamiast czekać. Zamknięcie zrób najlepiej 1–3 miesiące przed wnioskiem. Nie zamykaj jedynej karty, którą od lat spłacasz terminowo, jeśli nie obniża ona zdolności w istotny sposób. Długa, dobra historia też ma znaczenie. Część banków przy kredycie hipotecznym wymaga zresztą zamknięcia wybranych limitów jako warunku wypłaty i wtedy robi się to przy umowie.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Kredyt krok po kroku · 11 min
Jak przygotować się do kredytu hipotecznego: plan na 12 miesięcy
Co zrobić rok, pół roku i miesiąc przed wnioskiem, żeby bank pożyczył więcej i taniej: BIK, karty, praca, oszczędności, dokumenty i lista kontrolna.
Karta obciążeniowa, karta firmowa, limit wspólny
- Karta debetowa do rachunku nie jest kredytem i nie obniża zdolności. Liczy się tylko limit w koncie, jeśli jest do niej przypisany.
- Karta obciążeniowa, spłacana co miesiąc w całości, w części banków jest liczona jak kredytowa, w innych jest pomijana. Zależy to od tego, jak widzi ją BIK.
- Karta firmowa i limit na rachunku firmowym przy działalności gospodarczej obciążają zdolność, jeśli odpowiadasz za nie osobiście, co jest regułą w jednoosobowej firmie.
- Limit wspólny małżonków, na przykład na wspólnym rachunku, bank liczy zwykle raz, ale u obojga kredytobiorców. Przy wniosku z osobą spoza gospodarstwa, na przykład rodzicem, liczy też jej limity.
- Karta dodatkowa do cudzej karty kredytowej zwykle nie jest Twoim zobowiązaniem, ale bank może o nią zapytać.
Jeśli nie wiesz, co masz aktywne, pobierz raport z BIK. Zdarza się, że karta, której nie używasz od lat, nadal ma aktywny limit, bo umowa nigdy nie została wypowiedziana.
Między wnioskiem a wypłatą
Nie bierz nowych rat, kart ani limitów od złożenia wniosku aż do wypłaty kredytu. Bank sprawdza BIK ponownie przed decyzją, a często też przed uruchomieniem. Nowe zobowiązanie może obniżyć zdolność poniżej przyznanej kwoty, a wtedy bank wstrzyma wypłatę. Meble i sprzęt do nowego mieszkania na raty kupuj dopiero po wypłacie, a najlepiej policz, czy nie taniej sfinansować ich inaczej. Porównanie kredytu gotówkowego z hipotecznym znajdziesz w tekście kredyt hipoteczny czy gotówkowy.
Jeśli masz wątpliwości, które zobowiązania zamknąć, ekspert kredytowy policzy zdolność w kilku bankach z limitami i bez nich. Pełną listę przygotowań opisujemy w artykule jak przygotować się do kredytu hipotecznego, a sporne sytuacje z bankiem pomoże rozwiązać reklamacja i Rzecznik Finansowy.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy niewykorzystana karta kredytowa obniża zdolność?
Tak. Bank liczy obciążenie od przyznanego limitu, zwykle 3–5% miesięcznie, niezależnie od tego, czy z karty korzystasz. Karta z limitem 10 000 zł obniża w przykładzie zdolność o około 37 000–62 000 zł.
Ile zdolności zabiera limit w koncie?
Przy limicie 5 000 zł i obciążeniu 3% miesięcznie około 19 000 zł kredytu, a przy 5% około 31 000 zł. Przykład zakłada kredyt na 30 lat i ratę liczoną przy 9%.
Czy raty 0% wpływają na kredyt hipoteczny?
Tak. To kredyt konsumencki widoczny w BIK, a bank odejmuje jego ratę od dochodu. Raty po 400 zł miesięcznie obniżają zdolność o około 50 000 zł.
Czy bank widzi odroczone płatności BNPL?
Coraz częściej. Według informacji BIK nowy model oceny od lipca 2026 r. uwzględnia odroczone płatności, gdy ich dostawca przekazuje dane, a bank widzi też takie transakcje w wyciągach z rachunku.
Kiedy zamknąć kartę kredytową przed kredytem hipotecznym?
Najlepiej 1–3 miesiące przed wnioskiem, z zaświadczeniem o zamknięciu i spłacie. Dane w BIK aktualizują się z opóźnieniem, a zaświadczenie pozwala bankowi nie czekać.
Czy mogę kupić meble na raty po decyzji kredytowej?
Lepiej poczekać do wypłaty kredytu. Bank może sprawdzić BIK ponownie przed uruchomieniem, a nowe zobowiązanie może obniżyć zdolność poniżej przyznanej kwoty.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 w sprawie umów o kredyt konsumencki (EUR-Lex)
- Biuro Informacji Kredytowej
- UOKiK
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.