
W skrócie
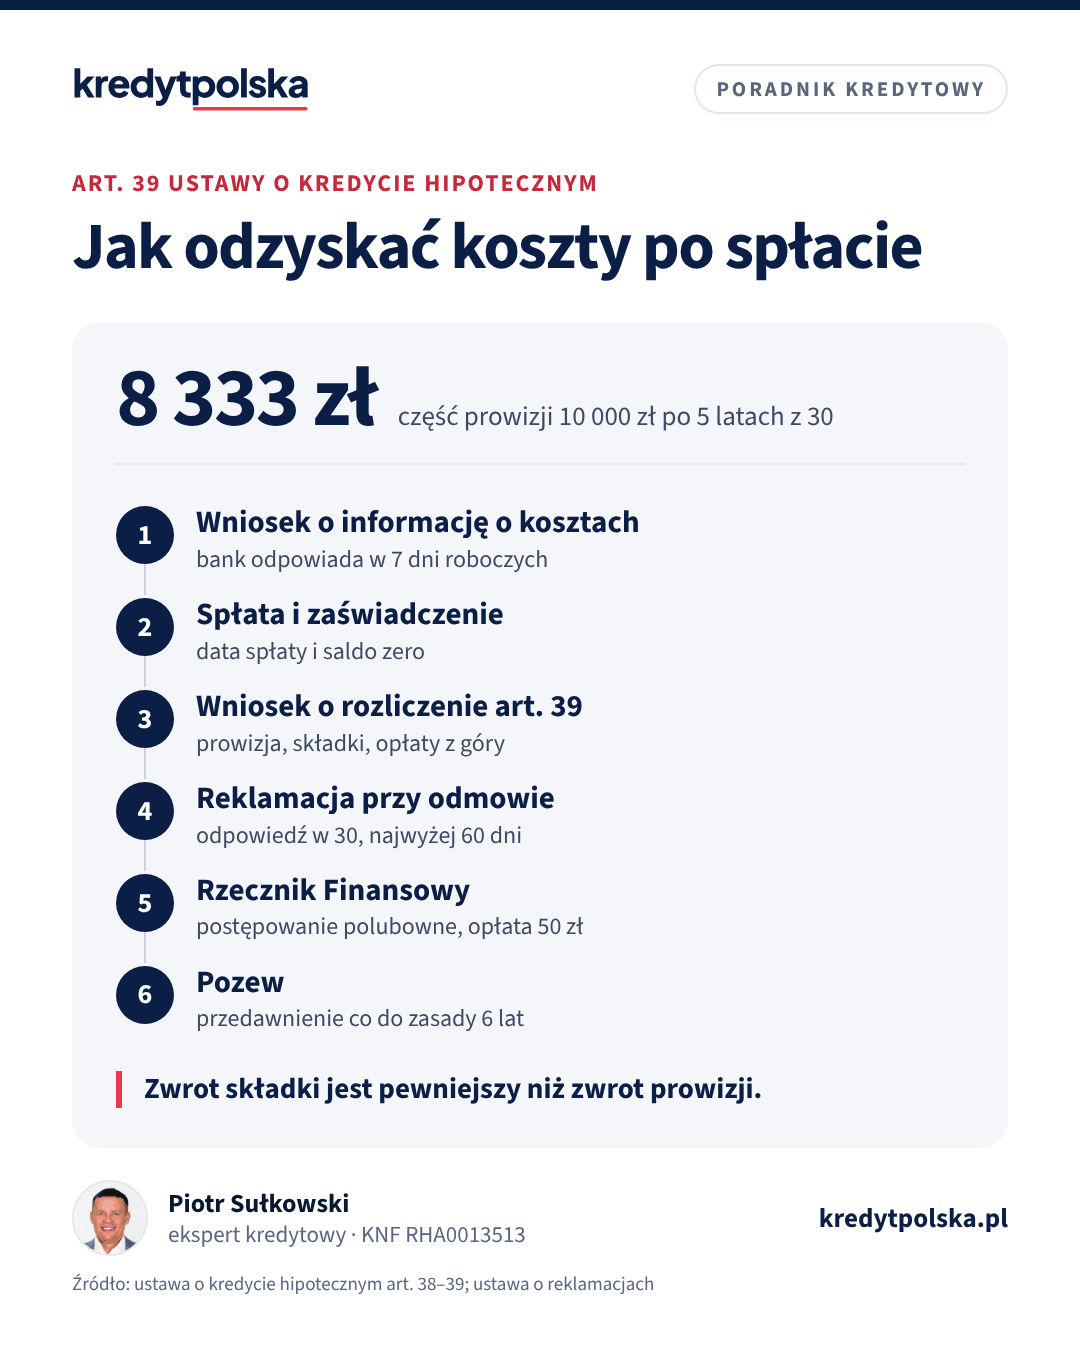
Art. 39 ustawy o kredycie hipotecznym obniża całkowity koszt kredytu o odsetki i inne koszty przypadające za okres, o który skrócono umowę, nawet jeśli zapłaciłeś je z góry. Zwrot składki ubezpieczenia opłaconej za niewykorzystany okres jest zwykle bezsporny. Zwrot prowizji przy kredycie hipotecznym jest sporny, bo TSUE w sprawie C-555/21 uznał, że dyrektywa nie wymaga zwrotu kosztów niezależnych od czasu umowy. Przy prowizji 10 000 zł i spłacie po 5 z 30 lat proporcjonalny zwrot to 8 333 zł, dlatego warto złożyć wniosek, a przy odmowie reklamację.
Ten tekst jest dla osób, które spłaciły kredyt hipoteczny przed terminem, sprzedały mieszkanie z kredytem albo zrobiły dużą nadpłatę i chcą odzyskać część zapłaconych z góry kosztów. Wyjaśniamy, co mówi art. 39 ustawy o kredycie hipotecznym, czym różni się sytuacja kredytu hipotecznego od konsumenckiego po wyrokach TSUE, ile można odzyskać i jak napisać wniosek. Sam mechanizm nadpłaty opisujemy w artykule nadpłata kredytu hipotecznego, a prowizję przy wyborze oferty w tekście prowizja za udzielenie kredytu.
Co mówi art. 39 ustawy o kredycie hipotecznym
Przepis jest krótki. Przy spłacie całości kredytu przed terminem całkowity koszt kredytu ulega obniżeniu o odsetki i inne koszty przypadające za okres, o który skrócono obowiązywanie umowy, „chociażby konsument poniósł je przed tą spłatą”. Przy spłacie części stosuje się to odpowiednio. Ustawa obowiązuje od 22 lipca 2017 r., a umowy zawarte wcześniej ocenia się według ówczesnych przepisów, co bywa bardziej skomplikowane.
Odsetki rozliczają się same: płacisz je tylko za czas korzystania z kapitału. Problem dotyczy kosztów zapłaconych jednorazowo na początku, przede wszystkim prowizji i składek ubezpieczeniowych. Osobną sprawą jest rekompensata za wcześniejszą spłatę z art. 40. Przy oprocentowaniu zmiennym bank może ją pobrać tylko w ciągu 36 miesięcy od zawarcia umowy, najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok. Przy kredycie 500 000 zł spłaconym po 2 latach, z saldem 488 448 zł, to maksymalnie 14 653 zł. Przy stałej stopie rekompensata może dotyczyć całego okresu stałej stopy, ale nie może przekraczać kosztów banku.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Lexitor i C-555/21: dlaczego hipoteka to inna sprawa
W wyroku z 11 września 2019 r. w sprawie C-383/18 (Lexitor) TSUE uznał, że przy wcześniejszej spłacie kredytu konsumenckiego obniżenie obejmuje wszystkie koszty, także prowizję zapłaconą na początku. Wyrok dotyczył dyrektywy 2008/48 i nie kredytów hipotecznych. Po nim zwrot prowizji przy kredytach gotówkowych stał się standardem.
Kredyt hipoteczny reguluje dyrektywa 2014/17. W wyroku z 9 lutego 2023 r. w sprawie C-555/21 (UniCredit Bank Austria) TSUE uznał, że jej art. 25 nie wymaga obniżenia kosztów, które nie zależą od czasu trwania umowy. Trybunał nie zakazał jednak państwom dalej idącej ochrony. Polski art. 39 mówi o kosztach „przypadających za okres”, ale dodaje zwrot „chociażby konsument poniósł je przed tą spłatą”, który część prawników czyta jako objęcie także prowizji. Nie znamy uchwały Sądu Najwyższego, która by to przesądziła, a wyroki sądów powszechnych są rozbieżne. Rzecznik Finansowy zwraca uwagę, że przy kredycie hipotecznym nie ma automatyzmu zwrotu. Wniosek: o zwrot prowizji warto się upomnieć, ale nie można zakładać wygranej.
Co podlega zwrotowi, a co nie
| Koszt | Zwrot po spłacie | Podstawa |
|---|---|---|
| Odsetki | tylko za czas korzystania z kapitału | art. 39 ustawy |
| Składka ubezpieczenia opłacona z góry | za niewykorzystany okres ochrony | art. 39 ustawy, art. 813 § 1 KC |
| Składka płacona co miesiąc | przestaje być pobierana | umowa ubezpieczenia |
| Prowizja za udzielenie | sporne, praktyka banków różna | art. 39 ustawy, C-555/21 |
| Opłata za wycenę, wpis hipoteki, PCC | zwykle nie | koszty jednorazowe, opłaty publiczne |
Najpewniejszy jest zwrot składek. Kodeks cywilny (art. 813 § 1) stanowi, że gdy ubezpieczenie wygasa przed końcem okresu, na jaki je zawarto, ubezpieczającemu przysługuje zwrot składki za okres niewykorzystanej ochrony. Dotyczy to np. ubezpieczenia niskiego wkładu własnego albo polisy na życie opłaconej jednorazowo. Jeśli bank jest ubezpieczającym w umowie grupowej, zwrot często idzie przez bank. Więcej o samej polisie niskiego wkładu w tekście ubezpieczenie niskiego wkładu własnego.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile można odzyskać: przykład
Kredyt 500 000 zł na 30 lat, oprocentowanie 6,5%, rata 3 160 zł, prowizja 2%, czyli 10 000 zł. Do tego składka 3 600 zł opłacona z góry za 36 miesięcy ochrony. Przy metodzie liniowej, czyli proporcjonalnej do liczby miesięcy, wyniki wyglądają tak:
| Spłata całości po | Saldo do spłaty | Część prowizji za skrócony okres |
|---|---|---|
| 2 latach | 488 448 zł | 9 333 zł |
| 5 latach | 468 055 zł | 8 333 zł |
| 8 latach | 443 283 zł | 7 333 zł |
Przy spłacie po 24 miesiącach zwrot składki to 1 200 zł, bo zostało 12 z 36 opłaconych miesięcy. Przy nadpłacie części kredytu banki, które zwracają prowizję, liczą ją zwykle proporcjonalnie także do spłaconej kwoty. Nadpłata 100 000 zł po 5 latach to 21,37% salda, więc zwrot wyniósłby około 1 780 zł z pozostałych 8 333 zł. Niektóre banki stosują metodę uwzględniającą malejące saldo, która daje niższe kwoty. Zasady powinny wynikać z umowy, dlatego poproś bank o pokazanie wyliczenia.
Jak złożyć wniosek o zwrot
- Przed spłatą złóż wniosek o informację o kosztach spłaty. Bank musi ją przekazać na trwałym nośniku w 7 dni roboczych (art. 38 ust. 3). Zapytaj w nim wprost o rozliczenie prowizji i składek.
- Po spłacie poproś o zaświadczenie o spłacie i rozliczenie umowy. Przy sprzedaży mieszkania pomoże artykuł sprzedaż mieszkania z kredytem.
- Złóż wniosek o zwrot na piśmie albo przez bankowość elektroniczną, zachowując potwierdzenie.
Wzór pisma może być prosty. W nagłówku podaj dane, numer umowy i datę spłaty. W treści napisz, że na podstawie art. 39 ustawy o kredycie hipotecznym wnosisz o zwrot części prowizji i innych kosztów przypadających na okres, o który skrócono umowę, ze wskazaniem kwoty i metody wyliczenia, a dla składek dodatkowo na podstawie art. 813 § 1 Kodeksu cywilnego. Wskaż numer rachunku do zwrotu i termin, np. 14 dni. Dołącz kopię zaświadczenia o spłacie.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Koszty i oprocentowanie · 7 min
Prowizja za udzielenie kredytu hipotecznego: kiedy się opłaca
Prowizja czy niższa marża: kiedy prowizja 1–3% się zwraca, ile kosztuje doliczenie jej do kredytu i co z jej zwrotem przy wcześniejszej spłacie.
Prawo i formalności · 7 min
Reklamacja w banku i Rzecznik Finansowy: terminy i koszty
Jak złożyć reklamację w banku przy kredycie hipotecznym: 30 i 60 dni, skutek braku odpowiedzi, wniosek do Rzecznika Finansowego za 50 zł, Arbiter Bankowy i sąd.
Typowe argumenty banku i jak na nie odpowiedzieć
- „Prowizja wynagradza czynności przy udzieleniu kredytu, więc nie zależy od czasu umowy.” Odpowiedz, że art. 39 obejmuje koszty poniesione przed spłatą, a umowa nie wskazuje, jakie konkretne czynności prowizja pokrywa i ile kosztowały.
- „Wyrok C-555/21 rozstrzygnął sprawę.” Wyrok dotyczył minimalnego poziomu ochrony z dyrektywy 2014/17 i przepisów austriackich. Nie zabrania państwu członkowskiemu przyznania szerszej ochrony, a o polskim przepisie rozstrzygają polskie sądy.
- „Składkę rozlicza ubezpieczyciel, nie bank.” Jeśli bank był ubezpieczającym w umowie grupowej i pobrał od Ciebie składkę, poproś go o wskazanie, kto i kiedy dokona zwrotu, i skieruj wniosek także do ubezpieczyciela.
- „Umowa nie przewiduje zwrotu.” Prawo do obniżenia kosztu wynika z art. 39 ustawy, a nie z samej umowy, więc brak zapisu w umowie nie zamyka sprawy.
Zachowaj całą korespondencję. Odpowiedź banku na reklamację będzie potrzebna przy wniosku do Rzecznika Finansowego.
Reklamacja i Rzecznik Finansowy
Jeśli bank odmówi albo nie odpowie, złóż reklamację. Bank ma 30 dni na odpowiedź, a w szczególnie skomplikowanych sprawach do 60 dni, o ile poinformuje Cię o przyczynie opóźnienia. Brak odpowiedzi w terminie oznacza, że reklamację uznaje się za rozpatrzoną zgodnie z Twoją wolą. Po negatywnej odpowiedzi możesz złożyć wniosek o postępowanie polubowne do Rzecznika Finansowego, z opłatą 50 zł, albo pozew. Roszczenie o zwrot przedawnia się co do zasady po 6 latach, a koniec terminu przypada na ostatni dzień roku kalendarzowego. Całą procedurę opisujemy w tekście reklamacja w banku i Rzecznik Finansowy.
Refinansowanie a zwrot kosztów
Przeniesienie kredytu do innego banku to z punktu widzenia starej umowy spłata całości przed terminem. Art. 39 działa więc tak samo, a w nowym banku płacisz nowe koszty. Przy rachunku opłacalności przyjmij zwrot prowizji jako możliwy bonus, a nie pewny element. Policzysz to w kalkulatorze refinansowania, a zasady opisujemy w artykule refinansowanie kredytu hipotecznego.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank zwraca prowizję po wcześniejszej spłacie kredytu hipotecznego?
Nie ma jednolitej praktyki. Art. 39 ustawy o kredycie hipotecznym obniża koszty przypadające za skrócony okres, ale TSUE w sprawie C-555/21 uznał, że dyrektywa nie wymaga zwrotu kosztów niezależnych od czasu umowy. Część banków zwraca proporcjonalną część, część odmawia.
Czy wyrok Lexitor dotyczy kredytu hipotecznego?
Nie. Wyrok C-383/18 z 2019 r. dotyczył kredytu konsumenckiego i dyrektywy 2008/48. Kredyt hipoteczny reguluje dyrektywa 2014/17, którą TSUE interpretował w wyroku C-555/21 z 2023 r.
Czy dostanę zwrot składki ubezpieczenia po spłacie kredytu?
Za składkę opłaconą z góry tak, za niewykorzystany okres ochrony. Wynika to z art. 39 ustawy o kredycie hipotecznym i art. 813 § 1 Kodeksu cywilnego. Przy składce 3 600 zł za 36 miesięcy i spłacie po 24 miesiącach to 1 200 zł.
Ile wynosi zwrot prowizji przy spłacie kredytu?
Przy metodzie liniowej to część prowizji proporcjonalna do skróconego okresu. Prowizja 10 000 zł przy kredycie na 30 lat spłaconym po 5 latach daje 8 333 zł, po 8 latach 7 333 zł.
Jak napisać wniosek o zwrot prowizji?
Podaj numer umowy i datę spłaty, powołaj art. 39 ustawy o kredycie hipotecznym, wskaż kwotę i metodę wyliczenia, rachunek do zwrotu i termin. Dołącz zaświadczenie o spłacie. Przy odmowie złóż reklamację.
Ile mam czasu na żądanie zwrotu?
Co do zasady 6 lat od spłaty, przy czym koniec terminu przypada na ostatni dzień roku kalendarzowego (art. 118 Kodeksu cywilnego).
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- TSUE, wyrok z 9 lutego 2023 r., C-555/21 UniCredit Bank Austria (CURIA)
- TSUE, wyrok z 11 września 2019 r., C-383/18 Lexitor (CURIA)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej (ISAP)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.