
W skrócie
Prowizja za udzielenie kredytu hipotecznego to jednorazowa opłata, zwykle od 0 do 3% kwoty, często w zamian za niższą marżę. Przy kredycie 500 000 zł na 30 lat prowizja 2% (10 000 zł) za marżę niższą o 0,3 pkt proc. obniża ratę o 98 zł i zwraca się po około 6 latach i 8 miesiącach. Jeśli planujesz wcześniejszą spłatę albo refinansowanie, prowizja zwykle się nie opłaca, chyba że bank zwróci jej część. Art. 39 ustawy o kredycie hipotecznym obniża koszt kredytu przy wcześniejszej spłacie, ale zakres zwrotu prowizji jest sporny.
Prowizja za udzielenie kredytu to opłata, którą bank pobiera jednorazowo przy wypłacie albo dolicza do kwoty kredytu. W ofertach hipotecznych często nie występuje samodzielnie: bank proponuje wybór między ofertą bez prowizji z wyższą marżą a ofertą z prowizją i niższą marżą. Która się opłaca, zależy przede wszystkim od tego, jak długo będziesz spłacać ten kredyt. Poniżej pokazujemy rachunek na liczbach i wyjaśniamy, co przepisy mówią o zwrocie prowizji przy wcześniejszej spłacie. To nie jest porada prawna. W sporze z bankiem skorzystaj z pomocy Rzecznika Finansowego albo prawnika.
Wpływ prowizji na koszt najlepiej widać w RRSO. Policzysz go w kalkulatorze RRSO, a banki, które czasowo obniżają albo znoszą prowizję, zebraliśmy na stronie promocje kredytów hipotecznych.
Prowizja a marża: czym się różnią
Prowizja to koszt jednorazowy, zwykle 0–3% kwoty kredytu. Marża to stała część oprocentowania, którą płacisz przez cały okres kredytu w każdej racie, a przy oprocentowaniu okresowo stałym jest wliczona w stałą stopę. Bank zarabia na obu, więc może je wymieniać: niższa marża za wyższą prowizję albo odwrotnie. Promocje „0% prowizji” zwykle oznaczają wyższą marżę albo obowiązek zakupu ubezpieczenia czy produktów dodatkowych. Obie pozycje, wraz z ubezpieczeniami, zawiera RRSO, które jest najlepszą pojedynczą miarą do porównań, o czym piszemy w artykule RRSO i koszty kredytu. O samej marży i jej negocjowaniu piszemy w tekście marża kredytu hipotecznego.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Porównanie banków · Oprocentowanie w tym miesiącu
Kiedy prowizja się zwraca: przykład
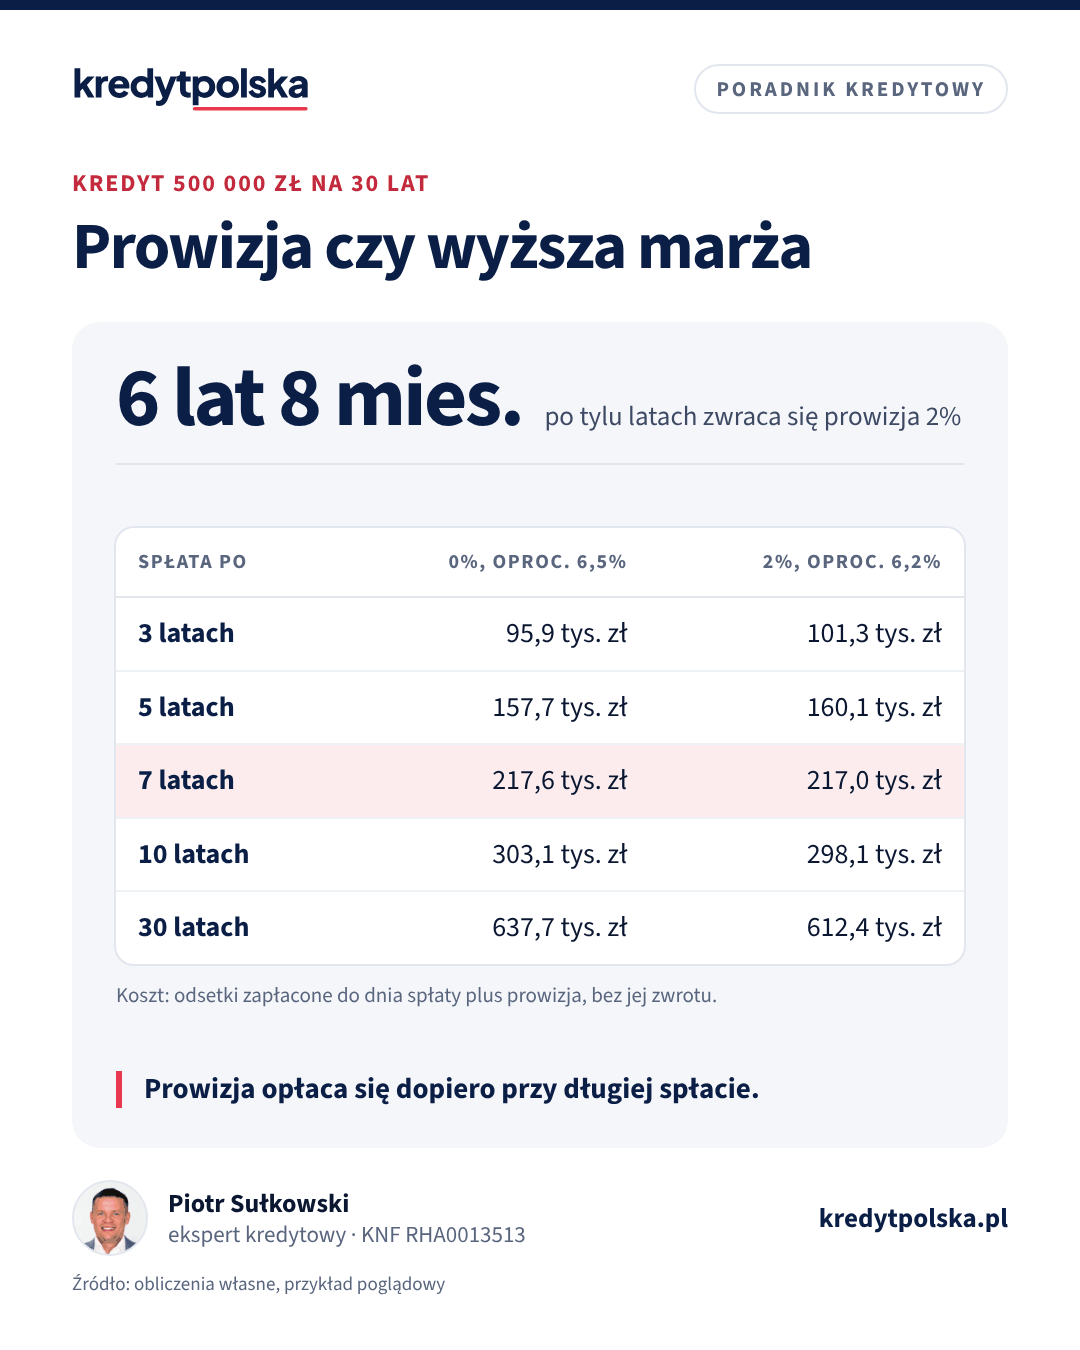
Kredyt 500 000 zł na 30 lat, raty równe. Oferta A: bez prowizji, oprocentowanie 6,5%, rata 3 160 zł. Oferta B: prowizja 2%, czyli 10 000 zł, oprocentowanie niższe o 0,3 pkt proc., czyli 6,2%, rata 3 062 zł. Różnica w racie to 98 zł miesięcznie. Liczymy, ile kosztuje każda oferta, jeśli spłacisz kredyt po określonym czasie: odsetki zapłacone do dnia spłaty plus prowizja.
| Spłata całości po | A: 0%, 6,5% | B: 2%, 6,2% | Różnica |
|---|---|---|---|
| 3 latach | 95 858 zł | 101 345 zł | A taniej o 5 487 zł |
| 5 latach | 157 675 zł | 160 148 zł | A taniej o 2 473 zł |
| 7 latach | 217 550 zł | 217 015 zł | B taniej o 535 zł |
| 10 latach | 303 121 zł | 298 123 zł | B taniej o 4 998 zł |
| 30 latach | 637 722 zł | 612 444 zł | B taniej o 25 278 zł |
Prowizja zwraca się po 80 miesiącach, czyli po około 6 latach i 8 miesiącach. Tyle samo wychodzi dla prowizji 1% za obniżkę o 0,15 pkt proc., a prowizja 3% za obniżkę o 0,5 pkt proc. zwraca się po około 6 latach. Zasada jest prosta: im większa obniżka marży za każdy punkt prowizji, tym szybciej prowizja się zwraca. Swoje warianty porównasz w kalkulatorze raty.
Dlaczego horyzont jest ważniejszy niż 30 lat w umowie
Większość kredytów hipotecznych nie trwa do ostatniej raty z harmonogramu. Kredytobiorcy sprzedają mieszkanie, nadpłacają, refinansują kredyt w innym banku po spadku marż albo po zakończeniu okresu stałej stopy. Jeśli realnie zakładasz, że zmienisz kredyt w ciągu 5 lat, oferta bez prowizji jest w przykładzie tańsza. Prowizja ma sens, gdy:
- kupujesz mieszkanie na lata i nie planujesz sprzedaży,
- nie zamierzasz dużo nadpłacać w pierwszych latach,
- obniżka marży jest trwała, a nie promocyjna na kilka lat,
- masz gotówkę na prowizję i nie musisz jej doliczać do kredytu.
Więcej o sytuacjach, w których kredyt kończy się wcześniej, w artykułach refinansowanie kredytu hipotecznego i nadpłata kredytu hipotecznego.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Prowizja a refinansowanie po latach
Najczęstszy błąd to zapłacenie prowizji za niższą marżę, a potem refinansowanie kredytu po 3–4 latach, bo inny bank zaproponował lepsze warunki. W przykładzie z tabeli taki ruch po 3 latach oznacza, że prowizja 10 000 zł zwróciła się tylko w około 4 500 zł. Jeśli wybierasz stałą stopę na 5 lat i zakładasz, że po tym okresie porównasz oferty, potraktuj 5 lat jako swój horyzont i licz prowizję właśnie dla niego. O tym, co zrobić po końcu stałej stopy, piszemy w artykule koniec okresu stałej stopy.
Prowizja doliczona do kredytu
Wiele banków pozwala sfinansować prowizję z kredytu. Wtedy pożyczasz 510 000 zł zamiast 500 000 zł i płacisz od prowizji odsetki przez cały okres. W przykładzie B rata rośnie z 3 062 do 3 124 zł, a odsetki z 602 444 do 614 493 zł. Kredytowanie prowizji zjada więc niemal połowę przewagi oferty B nad A w perspektywie 30 lat i zwiększa LTV, co przy niskim wkładzie może przesunąć Cię do wyższej marży. Jeśli możesz, zapłać prowizję z własnych środków.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Marża kredytu hipotecznego 2026: od czego zależy i jak negocjować
Ile wynosi marża kredytu hipotecznego w październiku 2026, od czego zależy (LTV, dochód, produkty), jak ją negocjować i ile kosztuje 0,3 pkt proc. więcej.
Ten sam dział · 8 min
RRSO i koszty kredytu hipotecznego: jak porównać oferty
Marża, prowizja, ubezpieczenia i produkty dodatkowe: z czego składa się koszt kredytu, czym jest RRSO i jak porównać dwie oferty na liczbach.
Po podpisaniu umowy · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Zwrot prowizji przy wcześniejszej spłacie: co mówi ustawa
Art. 39 ustawy o kredycie hipotecznym stanowi, że przy spłacie całości kredytu przed terminem całkowity koszt kredytu ulega obniżeniu o odsetki i inne koszty przypadające za okres, o który skrócono obowiązywanie umowy, nawet jeśli konsument poniósł je przed spłatą. Przy spłacie części stosuje się to odpowiednio. Przepis dotyczy umów zawartych od 22 lipca 2017 r.
Sporne jest, czy prowizja za udzielenie kredytu jest kosztem „przypadającym za okres”. Trybunał Sprawiedliwości UE w wyroku z 9 lutego 2023 r. (C-555/21) uznał, że unijna dyrektywa o kredycie hipotecznym nie wymaga obniżenia kosztów niezależnych od czasu trwania umowy. Dotyczyło to jednak przepisów austriackich, a polski art. 39 jest sformułowany inaczej. Praktyka banków jest różna: część zwraca proporcjonalną część prowizji, część odmawia, wskazując, że prowizja wynagradza czynności wykonane przy udzieleniu kredytu. Nie licz z góry na pełny zwrot.
Gdyby zwrot był proporcjonalny do czasu, rachunek wyglądałby inaczej: przy spłacie oferty B po 3 latach należałoby się około 9 000 zł, a koszt spadłby do około 92 345 zł, czyli poniżej oferty A. Jeśli spłacasz kredyt przed terminem, złóż w banku wniosek o rozliczenie kosztów, a przy odmowie reklamację. Opisujemy to w artykule reklamacja w banku i Rzecznik Finansowy.
Prowizja za udzielenie a opłata za wcześniejszą spłatę
To dwie różne rzeczy. Opłatę, czyli rekompensatę za wcześniejszą spłatę, reguluje art. 40 ustawy: przy oprocentowaniu zmiennym bank może ją pobrać tylko za spłatę w ciągu 36 miesięcy od zawarcia umowy, najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok. Przy stopie okresowo stałej zasady określa umowa, w granicach kosztów banku. Prowizję za udzielenie płacisz na początku, a rekompensatę ewentualnie przy nadpłacie. Przy porównaniu ofert sprawdź obie, a także to, czy niższa marża nie jest promocją na kilka lat. Zanim podpiszesz umowę, przeczytaj artykuł umowa kredytu hipotecznego: na co uważać.
Jak negocjować prowizję
- Poproś o dwa warianty tej samej oferty: z prowizją i bez, z formularzem informacyjnym dla każdego.
- Policz, po ilu latach prowizja się zwraca, i porównaj z realnym horyzontem kredytu.
- Zapytaj, czy obniżka marży dotyczy całego okresu, czy tylko pierwszych lat.
- Porównaj RRSO obu wariantów przy tej samej kwocie i okresie.
- Negocjuj: bank, który chce klienta z dobrą zdolnością, często obniża prowizję do zera. Pomaga w tym ekspert kredytowy z ofertami kilku banków.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile wynosi prowizja za udzielenie kredytu hipotecznego?
Zwykle od 0 do 3% kwoty kredytu. Przy 500 000 zł to od 0 do 15 000 zł. Banki często proponują wybór: prowizja i niższa marża albo brak prowizji i wyższa marża.
Czy opłaca się zapłacić prowizję za niższą marżę?
Tylko gdy spłacasz kredyt dłużej, niż wynosi okres zwrotu. W przykładzie 500 000 zł na 30 lat prowizja 2% za marżę niższą o 0,3 pkt proc. zwraca się po około 6 latach i 8 miesiącach.
Czy bank zwraca prowizję przy wcześniejszej spłacie kredytu hipotecznego?
Art. 39 ustawy o kredycie hipotecznym obniża koszt kredytu o koszty przypadające na skrócony okres, ale to, czy obejmuje prowizję, jest sporne. TSUE w sprawie C-555/21 uznał, że dyrektywa nie wymaga zwrotu kosztów niezależnych od czasu umowy. Złóż wniosek o rozliczenie, a przy odmowie reklamację.
Czy prowizję można doliczyć do kredytu?
W wielu bankach tak, ale wtedy płacisz od niej odsetki. Przy 10 000 zł doliczonych do kredytu 500 000 zł na 30 lat przy 6,2% odsetki rosną o około 12 000 zł.
Czym różni się prowizja od opłaty za wcześniejszą spłatę?
Prowizję płacisz przy udzieleniu kredytu. Rekompensatę za wcześniejszą spłatę bank może pobrać tylko w granicach art. 40 ustawy: przy stopie zmiennej w ciągu 36 miesięcy, najwyżej 3% spłacanej kwoty.
Czy prowizja jest w RRSO?
Tak. RRSO obejmuje prowizję, odsetki i obowiązkowe ubezpieczenia, dlatego jest najlepszym sposobem porównania ofert z prowizją i bez przy tej samej kwocie i okresie.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- TSUE, wyrok z 9 lutego 2023 r., C-555/21 UniCredit Bank Austria (CURIA)
- Rzecznik Finansowy
- UOKiK: prawa konsumenta przy kredycie
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.