
W skrócie
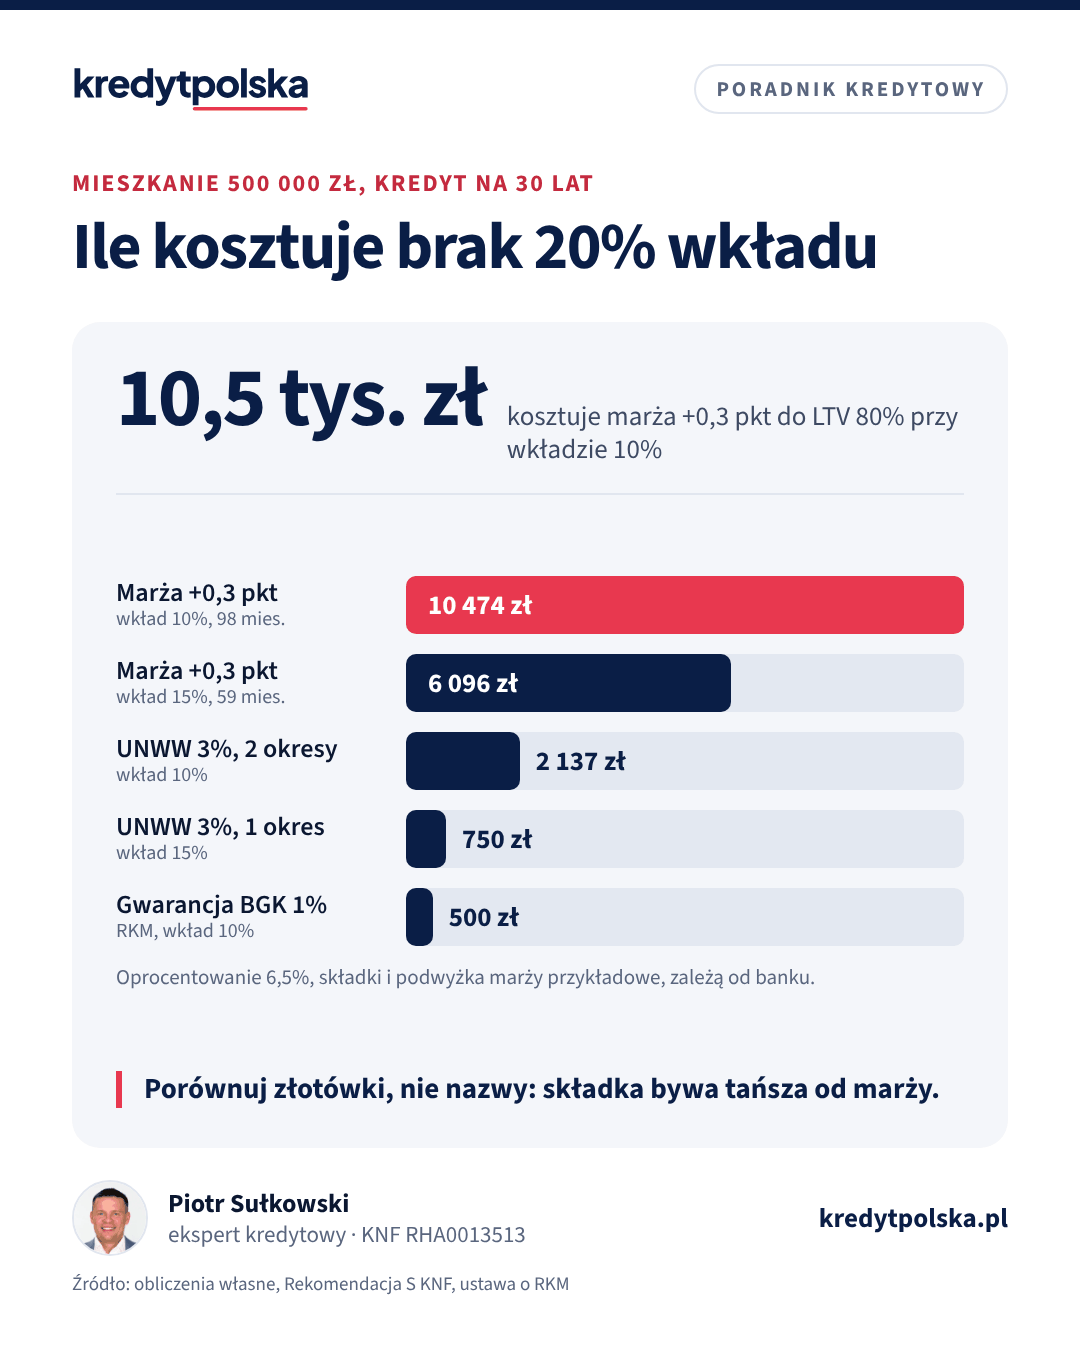
Ubezpieczenie niskiego wkładu własnego (UNWW) bank stosuje, gdy wkład jest niższy niż 20%: Rekomendacja S pozwala wtedy na LTV do 90%, jeśli część kredytu ponad 80% jest dodatkowo zabezpieczona. Chroni bank, nie Ciebie. W przykładzie dla mieszkania za 500 000 zł z wkładem 10% składka 3% od brakujących 50 000 zł to 1 500 zł za 5 lat, a marża wyższa o 0,3 pkt proc. zamiast składki kosztuje około 10 500 zł przez 98 miesięcy. Przy spłacie kredytu przed terminem koszty za skrócony okres podlegają zwrotowi (art. 39 ustawy o kredycie hipotecznym), a w Rodzinnym Kredycie Mieszkaniowym brakujący wkład zastępuje gwarancja BGK za 1%.
Ten artykuł jest dla osób, które mają mniej niż 20% wkładu własnego i chcą zrozumieć, za co bank każe im dopłacić, ile to kosztuje i jak tę dopłatę skrócić albo odzyskać. Pokazujemy mechanizm ubezpieczenia niskiego wkładu, sposoby liczenia składki, przepisy o zwrocie oraz dwie alternatywy: wyższą marżę i gwarancję BGK. Szczegółowy przykład mieszkania za 600 000 zł z 10% wkładu opisujemy w artykule kredyt z 10% wkładu własnego.
Ile ubezpieczenie niskiego wkładu dokłada do kosztu, pokaże kalkulator RRSO, a oferty z wkładem 10% porównasz w rankingu kredytów z wkładem 10%.
Kiedy bank wymaga UNWW
Rekomendacja S KNF (rek. 15.5) mówi, że przy kredycie na nieruchomość mieszkalną LTV w chwili uruchomienia nie powinno przekraczać 80%, albo 90%, jeśli dla części kredytu ponad 80% bank ustanowił dodatkowe zabezpieczenie. Rekomendacja wymienia cztery formy takiego zabezpieczenia:
- odpowiednie ubezpieczenie, czyli w praktyce UNWW,
- blokadę środków na rachunku albo zastaw na złotowych obligacjach Skarbu Państwa lub NBP,
- przeniesienie określonej kwoty na własność banku (art. 102 Prawa bankowego),
- przeniesienie środków zgromadzonych na IKE lub IKZE.
Najczęściej banki wybierają ubezpieczenie albo, coraz częściej, zamiast osobnej składki podnoszą marżę do czasu, aż saldo spadnie do 80% wartości. Druga i czwarta forma rzadko są w ofertach standardowych, ale warto o nie zapytać, jeśli masz oszczędności, których nie chcesz wydać, albo środki na IKE. Więcej o tym w artykule PPK i IKE na wkład własny.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Jak działa i kogo chroni
Przy UNWW ubezpieczającym i uprawnionym jest bank, a Ty pokrywasz koszt. Jeśli kredyt przestanie być spłacany, a sprzedaż nieruchomości nie pokryje długu, ubezpieczyciel wypłaci bankowi stratę do wysokości ubezpieczonej kwoty. Dług nie znika: z dniem wypłaty roszczenie wobec osoby odpowiedzialnej za szkodę przechodzi na ubezpieczyciela (art. 828 § 1 KC), więc może on dochodzić zwrotu od kredytobiorcy. To ważna różnica wobec polisy na życie czy na mieszkanie, które chronią także Ciebie.
Sądy wielokrotnie oceniały klauzule UNWW w umowach zawartych kilkanaście lat temu. Orzecznictwo jest niejednolite: część postanowień uznano za niedozwolone, zwłaszcza gdy umowa nie wyjaśniała konsumentowi, za co płaci i na jak długo, ale samo przerzucenie kosztu UNWW na kredytobiorcę nie jest z góry zakazane. Ocena zależy od treści konkretnej umowy. Jeśli masz starą umowę z UNWW i wątpliwości, zacznij od reklamacji i porady Rzecznika Finansowego.
Jak liczona jest składka
Ubezpieczana jest zwykle kwota brakującego wkładu, czyli różnica między 20% wartości a Twoim wkładem. Spotykane rozwiązania, zależnie od banku:
- składka jednorazowa za okres, na przykład 3 lub 5 lat, jako procent brakującej kwoty, płatna z góry albo doliczona do kredytu,
- przedłużenie na kolejny okres, jeśli saldo nadal przekracza 80% wartości, ze składką od aktualnej nadwyżki albo od pierwotnej kwoty,
- refundacja kosztów ubezpieczenia doliczana do raty, gdy bank sam ubezpiecza cały portfel kredytów.
Przykład poglądowy: mieszkanie za 500 000 zł, wycena równa cenie, kredyt na 30 lat przy 6,5%. Stawka 3% za 5 lat to przykład, nie cennik banku.
| Wkład | Kredyt | Brakuje do 20% | Składka 3% za 5 lat | Kolejny okres |
|---|---|---|---|---|
| 10% (50 000 zł) | 450 000 zł | 50 000 zł | 1 500 zł | ok. 637 zł od 21 249 zł |
| 15% (75 000 zł) | 425 000 zł | 25 000 zł | 750 zł | zwykle niepotrzebny |
Przy wkładzie 10% po 5 latach saldo wynosi jeszcze około 421 250 zł, czyli o 21 249 zł więcej niż próg 400 000 zł, więc bank przedłuży ubezpieczenie. Jeśli liczy kolejną składkę od aktualnej nadwyżki, łączny koszt wyniesie około 2 137 zł. Przy wkładzie 15% saldo spada do 80% wartości w niecałe 5 lat, więc wystarczy jeden okres.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Wyższa marża zamiast ubezpieczenia
Wiele banków nie pobiera osobnej składki, tylko podnosi marżę do czasu osiągnięcia LTV 80%. W przykładzie podwyżka o 0,3 pkt proc. oznacza oprocentowanie 6,8% i ratę 2 934 zł zamiast 2 844 zł, czyli o około 89 zł więcej. Przy wkładzie 10% saldo spada do 400 000 zł po 98 miesiącach, a dodatkowe odsetki za ten czas to około 10 474 zł. Przy wkładzie 15% to 59 miesięcy i około 6 096 zł.
Marża jest liczona od całego salda, a nie od brakującej kwoty, dlatego w tym przykładzie kosztuje kilka razy więcej niż składka UNWW. Nie oznacza to, że składka zawsze wygrywa: banki z osobną składką mogą mieć wyższą marżę bazową. Porównuj RRSO i całkowity koszt w formularzu ESIS, co opisujemy w artykule RRSO i koszty kredytu.
Jak szybciej dojść do LTV 80%
- Nadpłaty. W przykładzie z wkładem 10% nadpłata 300 zł miesięcznie skraca czas podwyższonej marży z 98 do 62 miesięcy. Własny wariant policzysz w kalkulatorze nadpłaty.
- Nowa wycena. Jeśli mieszkanie zyska na wartości do 550 000 zł, a bank przyjmie nową wycenę, próg 80% to 440 000 zł i osiągasz go po 25 miesiącach. Nie każdy bank to akceptuje, a operat kosztuje zwykle kilkaset złotych.
- Wniosek do banku. W części umów obniżenie marży albo zakończenie UNWW następuje automatycznie, w innych na wniosek. Sprawdź to przed podpisaniem.
Czytaj dalej
Następne pytania w tym temacie
Wkład własny i programy · 8 min
Kredyt hipoteczny z 10% wkładu własnego: ile to kosztuje
Kredyt z wkładem 10%: jak działa ubezpieczenie niskiego wkładu, ile kosztuje, kiedy wygasa, wyższa marża zamiast UNWW i przykład dla mieszkania za 600 tys. zł.
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Ten sam dział · 8 min
Marża kredytu hipotecznego 2026: od czego zależy i jak negocjować
Ile wynosi marża kredytu hipotecznego w październiku 2026, od czego zależy (LTV, dochód, produkty), jak ją negocjować i ile kosztuje 0,3 pkt proc. więcej.
Zwrot przy wcześniejszej spłacie i po osiągnięciu LTV 80%
Przy spłacie całości kredytu przed terminem całkowity koszt kredytu maleje o odsetki i inne koszty przypadające za okres, o który skrócono umowę, nawet jeśli konsument poniósł je wcześniej (art. 39 ust. 1 ustawy o kredycie hipotecznym). Przy częściowej spłacie stosuje się to odpowiednio (art. 39 ust. 2). Koszt UNWW zapłacony z góry jest takim kosztem. Przykład: składkę 1 500 zł za 60 miesięcy zapłaciłeś, a kredyt spłaciłeś po 24 miesiącach. Przy rozliczeniu liniowym zwrot wynosi 900 zł. Bank może stosować inną metodę, ale musi ją wyjaśnić. Zasady i sposób dochodzenia zwrotu opisujemy w artykule zwrot ubezpieczenia i prowizji przy wcześniejszej spłacie.
Osiągnięcie LTV 80% to inna sytuacja. Ustawa nie przewiduje osobnego zwrotu składki tylko z tego powodu: o tym, czy ochrona kończy się wcześniej i co dzieje się z niewykorzystaną częścią składki, decyduje umowa. Jeśli ubezpieczenie wygasa przed końcem okresu, zwrot składki za niewykorzystaną ochronę przysługuje ubezpieczającemu (art. 813 § 1 KC), a przy UNWW jest nim zwykle bank. Zapytaj więc bank na piśmie, czy i jak rozlicza taką kwotę.
Gwarancja BGK zamiast ubezpieczenia
W Rodzinnym Kredycie Mieszkaniowym brakujący wkład zastępuje gwarancja Banku Gospodarstwa Krajowego. Obejmuje część kredytu stanowiącą różnicę między 20% wydatków a Twoim wkładem, najwyżej 100 000 zł (art. 3 ust. 3b i art. 4a ust. 3 ustawy o RKM). Opłata to jednorazowo 1% gwarantowanej kwoty (art. 4a ust. 5), w przykładzie z wkładem 10% to 500 zł. Część objęta gwarancją bank traktuje jak wkład własny przy ustalaniu oprocentowania i prowizji (art. 3 ust. 2b), więc nie ma tu podwyższonej marży za niski wkład. Spłaty kapitału zalicza się najpierw na część gwarantowaną, a gwarancja wygasa po jej spłacie (art. 4a ust. 6): w przykładzie po 95 miesiącach.
Program ma warunki dotyczące m.in. braku własnego mieszkania i limitu ceny za m². Sprawdzisz je na stronach Rodzinny kredyt mieszkaniowy i kalkulator limitu BGK. Inne sposoby uzupełnienia wkładu, w tym darowiznę od rodziny i hipotekę na innej nieruchomości, opisujemy w artykule kredyt bez wkładu własnego.
Na co patrzeć w ofercie
- Czy bank pobiera składkę UNWW, podnosi marżę, czy jedno i drugie.
- Od jakiej kwoty liczona jest składka, za jaki okres i jak wygląda przedłużenie.
- Od jakiej wartości nieruchomości bank liczy LTV i czy przyjmie nową wycenę.
- Czy obniżenie marży lub koniec UNWW następuje automatycznie.
- Jak bank rozlicza niewykorzystaną składkę przy wcześniejszej spłacie.
Przy wkładzie 15–19% różnica między bankami bywa największa, bo część z nich stosuje dopłatę tylko do konkretnych progów LTV. Oferty przy niskim wkładzie porówna ekspert kredytowy z rankingu ekspertów.
Ubezpieczenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kiedy bank wymaga ubezpieczenia niskiego wkładu własnego?
Gdy wkład jest niższy niż 20% wartości nieruchomości. Rekomendacja S pozwala wtedy na LTV do 90%, jeśli część kredytu ponad 80% jest dodatkowo zabezpieczona, najczęściej ubezpieczeniem albo w praktyce wyższą marżą.
Ile kosztuje ubezpieczenie niskiego wkładu własnego?
Zależy od banku. W przykładzie dla mieszkania za 500 000 zł i wkładu 10% składka 3% od brakujących 50 000 zł to 1 500 zł za 5 lat. Marża wyższa o 0,3 pkt proc. zamiast składki kosztuje około 10 500 zł do osiągnięcia LTV 80%.
Czy UNWW jest zwracane przy wcześniejszej spłacie kredytu?
Tak, w części przypadającej na okres, o który skrócono umowę (art. 39 ustawy o kredycie hipotecznym). Przy składce 1 500 zł za 5 lat i spłacie po 2 latach zwrot liniowy wynosi 900 zł.
Czy po osiągnięciu LTV 80% dostanę zwrot składki?
Ustawa nie przewiduje osobnego zwrotu z tego powodu. Decyduje umowa: zapytaj bank, czy ochrona kończy się wcześniej i jak rozlicza niewykorzystaną składkę.
Czy ubezpieczenie niskiego wkładu chroni kredytobiorcę?
Nie. Chroni bank przed stratą. Po wypłacie odszkodowania ubezpieczyciel może dochodzić zwrotu od kredytobiorcy (art. 828 KC).
Czy w Rodzinnym Kredycie Mieszkaniowym płaci się UNWW?
Nie za część objętą gwarancją BGK. Gwarancja zastępuje brakujący wkład do 20% wydatków, najwyżej 100 000 zł, a opłata wynosi jednorazowo 1% gwarantowanej kwoty.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (ISAP)
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.