
W skrócie
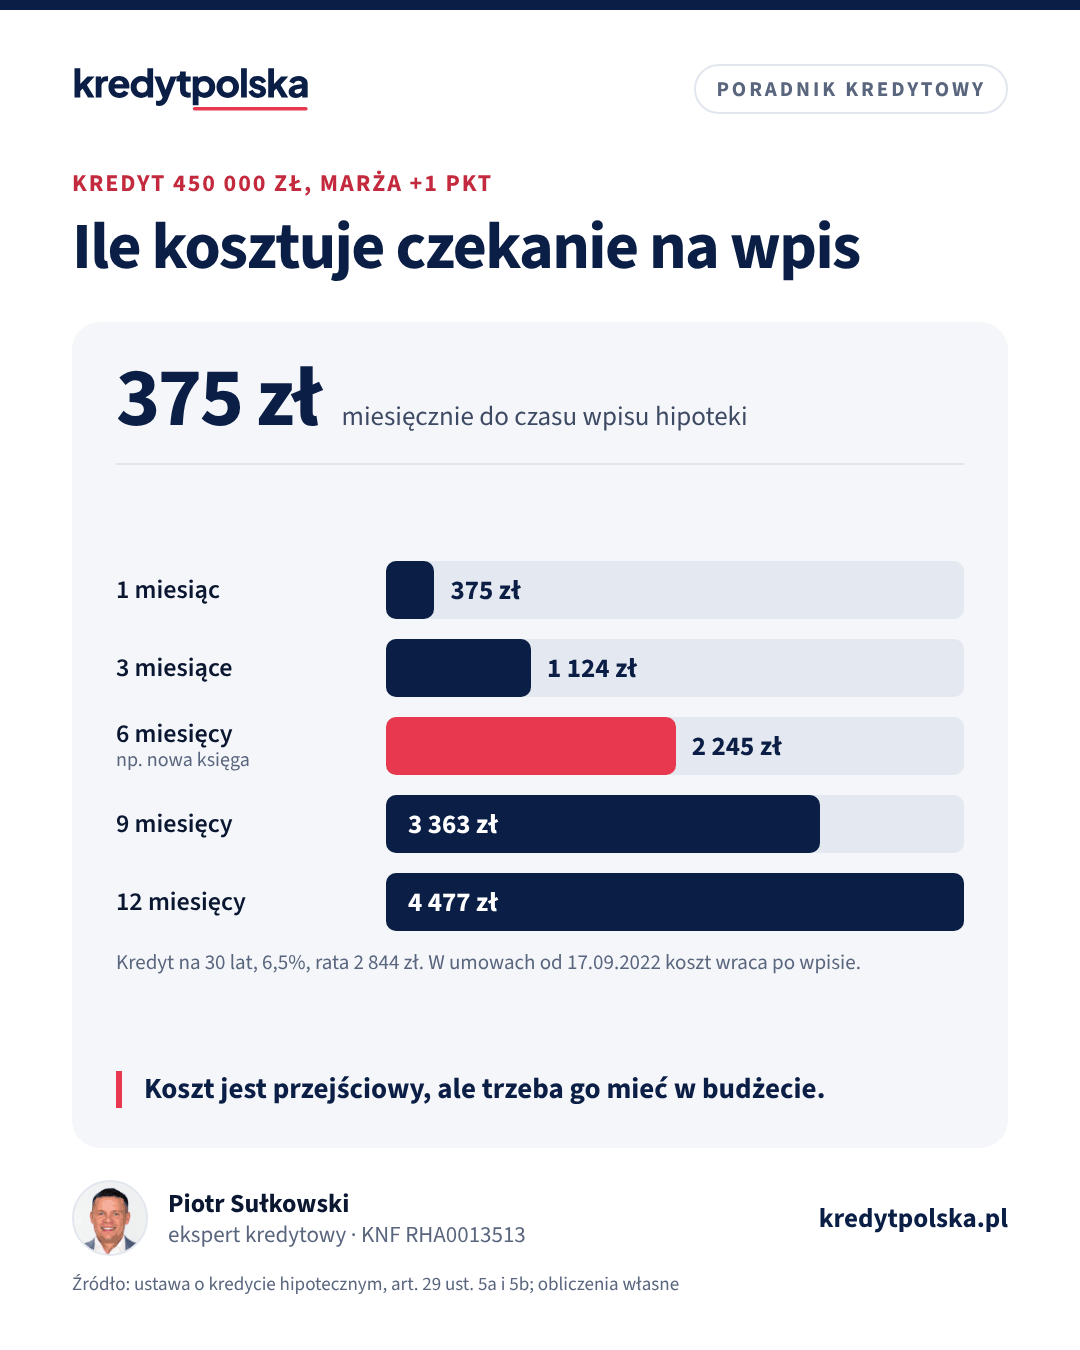
Ubezpieczenie pomostowe to dodatkowy koszt kredytu hipotecznego, który bank pobiera od wypłaty do wpisu hipoteki do księgi wieczystej, najczęściej jako marża wyższa o około 1 pkt proc. Przy kredycie 450 000 zł to około 375 zł miesięcznie, czyli około 1 100 zł za 3 miesiące i 2 250 zł za pół roku. W umowach zawartych od 17 września 2022 r. bank musi ten koszt zwrócić albo zaliczyć na spłatę kredytu po wpisie hipoteki, na warunkach z umowy.
Bank wypłaca kredyt hipoteczny zwykle zaraz po akcie notarialnym, ale hipoteka zabezpiecza go dopiero od wpisu do księgi wieczystej. Między wypłatą a wpisem mija od kilku tygodni do kilku miesięcy, a w tym czasie bank ma większe ryzyko. Pokrywa je kosztem pomostowym, który płacisz Ty. Poniżej wyjaśniamy, jak to działa, ile kosztuje, kiedy wraca i co możesz zrobić, żeby ten okres był krótszy. Liczby to przykłady policzone według wzorów bankowych, a nie oferta konkretnego banku.
Jak koszt do wpisu hipoteki wpływa na RRSO, policzysz w kalkulatorze RRSO, a po wpisie wniosek o rozliczenie przygotujesz w generatorze pism do banku.
Czym jest ubezpieczenie pomostowe
Nazwa bywa myląca. Ubezpieczenie pomostowe nie chroni kredytobiorcy, tylko bank, na wypadek gdyby przed wpisem hipoteki nie udało się odzyskać pieniędzy. Banki stosują dwa rozwiązania:
- podwyższona marża, najczęściej o 1 pkt proc., czasem o 0,5–1,5 pkt, naliczana do miesiąca, w którym bank dostanie potwierdzenie wpisu,
- polisa, w której bank jest ubezpieczonym, a Ty płacisz składkę, zwykle miesięcznie albo z góry za kilka miesięcy.
Ustawa o kredycie hipotecznym nazywa to dodatkowym kosztem kredytu związanym z oczekiwaniem na wpis hipoteki (art. 29 ust. 5a). Umowa może go przewidywać, ale nie musi. Część banków nie pobiera go wcale, inne tylko przy niektórych transakcjach, np. przy zakupie od dewelopera, gdy księga lokalu dopiero powstaje. Koszt musi być ujęty w formularzu informacyjnym, który dostajesz przed umową. Jak go czytać, opisujemy w artykule formularz informacyjny ESIS.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Ile to kosztuje: przykład
Kredyt 450 000 zł na 30 lat przy oprocentowaniu 6,5% ma ratę około 2 844 zł. Podwyżka marży o 1 pkt proc. do czasu wpisu kosztuje:
| Czas do wpisu | Marża +0,5 pkt | Marża +1 pkt | Marża +1,5 pkt |
|---|---|---|---|
| 1 miesiąc | ok. 190 zł | 375 zł | ok. 560 zł |
| 3 miesiące | 562 zł | 1 124 zł | 1 686 zł |
| 6 miesięcy | 1 122 zł | 2 245 zł | 3 367 zł |
| 12 miesięcy | ok. 2 240 zł | 4 477 zł | ok. 6 720 zł |
Koszt rośnie liniowo z czasem, bo naliczany jest od salda, które w pierwszych miesiącach spada bardzo powoli. Przy większym kredycie rośnie proporcjonalnie: przy 700 000 zł i +1 pkt to około 580 zł miesięcznie. Pomostowe jest jednym z kilku kosztów okołokredytowych, które warto policzyć z góry. Pełne zestawienie znajdziesz w artykule koszty okołokredytowe.
Kiedy bank zwraca pomostowe
Od 17 września 2022 r. ustawa wymaga, żeby dodatkowy koszt pobrany do czasu wpisu hipoteki został zwrócony konsumentowi albo zaliczony na poczet spłaty kredytu po dokonaniu wpisu, na warunkach określonych w umowie (art. 29 ust. 5b ustawy o kredycie hipotecznym). W praktyce oznacza to, że w nowszych umowach pomostowe jest kosztem przejściowym: płacisz go z budżetu, a po wpisie odzyskujesz albo bank zmniejsza o tę kwotę saldo kredytu.
Na co zwrócić uwagę w umowie:
- forma zwrotu: przelew na rachunek czy zaliczenie na spłatę kredytu. Przy zaliczeniu nie dostajesz gotówki, za to płacisz mniejsze odsetki,
- termin zwrotu: liczony od wpisu albo od dostarczenia bankowi odpisu księgi,
- Twoje obowiązki: część banków wymaga, żebyś sam dostarczył odpis księgi z wpisem. Bez tego podwyżka może trwać dłużej, niż trwa oczekiwanie w sądzie,
- co, jeśli sąd odmówi wpisu: umowa zwykle przewiduje wtedy dodatkowe zabezpieczenie albo inne konsekwencje.
Umowy zawarte przed 17 września 2022 r. rozlicza się według ich treści. Jeśli bank nie oddaje pieniędzy mimo wpisu, złóż reklamację, a po odmowie możesz zwrócić się do Rzecznika Finansowego. Jak to zrobić, opisujemy w artykule reklamacja w banku i Rzecznik Finansowy.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile czeka się na wpis hipoteki
Czas zależy od sądu rejonowego, który prowadzi księgę, i od rodzaju transakcji. Notariusz składa wniosek o wpis elektronicznie zaraz po akcie, ale na jego rozpatrzenie czeka się różnie: w części sądów kilka tygodni, w dużych miastach bywało kilka miesięcy. Dłużej trwa zwykle:
- zakup od dewelopera, gdy dla lokalu zakłada się nową księgę wieczystą: najpierw sąd wyodrębnia lokal, potem wpisuje hipotekę,
- zakup mieszkania z hipoteką sprzedającego, gdy w księdze trzeba najpierw wykreślić starą hipotekę,
- wnioski z brakami, gdy sąd wzywa do uzupełnienia dokumentów albo opłaty,
- spółdzielcze własnościowe prawo bez księgi, gdy księgę trzeba dopiero założyć.
Stan sprawy sprawdzisz w elektronicznych księgach wieczystych: po złożeniu wniosku w dziale IV pojawia się wzmianka, a po wpisie sama hipoteka. Jak czytać księgę, wyjaśniamy w artykule księga wieczysta: co sprawdzić.
Jak skrócić okres pomostowy i jego koszt
- Porównaj banki także pod tym kątem. Część banków nie stosuje pomostowego albo pobiera je tylko przy nowych księgach. Przy długim oczekiwaniu w danym sądzie różnica może wynieść kilka tysięcy złotych przejściowego kosztu.
- Przygotuj kompletne dokumenty do aktu, żeby sąd nie wzywał do uzupełnień. Notariusz powinien mieć numer księgi, zaświadczenia i dane banku.
- Dostarcz odpis szybko. Gdy tylko hipoteka pojawi się w księdze, wyślij bankowi wymagany dokument, jeśli umowa tego wymaga, i poproś o potwierdzenie końca podwyżki.
- Przy uzasadnionej potrzebie poproś sąd o przyspieszenie. Wniosek nie gwarantuje szybszego wpisu, ale w niektórych sytuacjach, np. przy wysokim koszcie dla rodziny, bywa uwzględniany. Napisz go rzeczowo, z sygnaturą sprawy.
- Negocjuj. Przy dobrym profilu klienta bank może obniżyć albo pominąć dodatkową marżę, szczególnie gdy porównujesz kilka ofert. Pomoże w tym ekspert kredytowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Koszty okołokredytowe: pełna lista opłat przy kredycie hipotecznym
Ile kosztuje kredyt poza ratą: wycena, prowizja, ubezpieczenia, notariusz, PCC, wpisy do księgi wieczystej i biuro. Tabela dla mieszkania za 600 000 zł.
Prawo i formalności · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Jak zaplanować ten koszt w budżecie
Pomostowe przypada na najdroższy moment zakupu: zaraz po zapłacie wkładu, PCC, taksy notarialnej i często wykończenia. Nawet jeśli po wpisie pieniądze wrócą, przez kilka miesięcy rata jest wyższa. W przykładzie z kredytem 450 000 zł płacisz około 3 219 zł zamiast 2 844 zł. Przy zakupie od dewelopera, gdy księga lokalu dopiero powstaje, warto przyjąć w budżecie co najmniej pół roku podwyższonej raty, a przy rynku wtórnym bez komplikacji 2–3 miesiące. Zapytaj notariusza, jak długo w danym sądzie czeka się na wpis, bo ma bieżące doświadczenia. Koszty całego zakupu policzysz w kalkulatorze kosztów zakupu mieszkania.
Pomostowe a inne podwyżki marży
Pomostowe łatwo pomylić z dwoma innymi dopłatami. Ubezpieczenie niskiego wkładu albo wyższa marża przy wkładzie poniżej 20% trwa, dopóki nie spłacisz kapitału do określonego poziomu, i nie wraca po wpisie hipoteki. Z kolei podwyższona marża za brak produktów dodatkowych, np. konta z wpływem pensji, trwa tak długo, jak nie spełniasz warunków. Wszystkie trzy mogą występować w jednej umowie, dlatego czytaj ją pod kątem każdej podwyżki osobno. Szerzej o tym w artykułach ubezpieczenia przy kredycie hipotecznym i produkty dodatkowe banku.
Ubezpieczenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co to jest ubezpieczenie pomostowe?
To dodatkowy koszt kredytu hipotecznego pobierany od wypłaty do wpisu hipoteki do księgi wieczystej. Chroni bank, nie kredytobiorcę. Najczęściej ma formę marży wyższej o około 1 pkt proc.
Ile kosztuje ubezpieczenie pomostowe?
Przy kredycie 450 000 zł i podwyżce marży o 1 pkt proc. około 375 zł miesięcznie, czyli około 1 124 zł za 3 miesiące i 2 245 zł za 6 miesięcy.
Czy bank zwraca ubezpieczenie pomostowe?
W umowach zawartych od 17 września 2022 r. tak: koszt podlega zwrotowi albo zaliczeniu na poczet spłaty kredytu po wpisie hipoteki, na warunkach z umowy (art. 29 ust. 5b ustawy o kredycie hipotecznym). Starsze umowy rozlicza się według ich treści.
Jak długo trwa ubezpieczenie pomostowe?
Do wpisu hipoteki, a czasem do dostarczenia bankowi odpisu księgi. Zależy od sądu: od kilku tygodni do kilku miesięcy, dłużej przy zakupie od dewelopera z zakładaniem nowej księgi.
Czy każdy bank pobiera pomostowe?
Nie. Ustawa pozwala, ale nie nakazuje tego kosztu. Część banków go nie stosuje, inne tylko przy niektórych transakcjach. Porównaj to w formularzach informacyjnych.
Jak skrócić okres pomostowy?
Przygotuj komplet dokumentów do aktu, sprawdzaj księgę w systemie EKW, szybko dostarcz bankowi odpis z wpisem, a przy uzasadnionej potrzebie złóż w sądzie wniosek o przyspieszenie.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ministerstwo Sprawiedliwości: elektroniczne księgi wieczyste
- Rzecznik Finansowy
- UOKiK: prawa konsumenta przy kredycie
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.